Czym różni się ta praca: argumentem są próba i specyfikacja
W pracy z finansów przedsiębiorstw opartej na sprawozdaniach nie budujesz narzędzia ani nie rekrutujesz osób. Liczby już istnieją, ale każda z nich jest wynikiem Twojej decyzji: które spółki wziąć, z jakich lat, jakim wzorem policzyć wskaźnik i co zrobić ze skrajnymi wartościami. Promotor albo recenzent będzie sprawdzać przede wszystkim te decyzje. Analizę krok po kroku omawia wpis statystyka w pracy z finansów i rachunkowości, a tutaj zajmujemy się tekstem: co napisać, żeby czytelnik mógł Twoje badanie odtworzyć. To częste konwencje, a wymagania uczelni i promotora mają pierwszeństwo. Tekst nie jest poradą inwestycyjną.
Dwa przykłady są w całości fikcyjne, a wszystkie liczby pochodzą z danych symulowanych i nie opisują żadnej rzeczywistej spółki:
- Przykład A – panel spółek (główny). Studentka sprawdza, czy wyższe zadłużenie wiąże się z niższą rentownością aktywów spółek niefinansowych notowanych na GPW w latach 2018–2024.
- Przykład B – ankieta (krótki). Student pyta księgowych z biur rachunkowych o presję terminów i poczucie kontroli nad jakością pracy.
Czym taka praca różni się od pracy z zarządzania, pokazuje wpis jak napisać pracę z zarządzania i ekonomii. Tam najwięcej miejsca zajmują model konceptualny i skale. Tu teoria jest krótka, a najdłuższą częścią metody staje się opis danych.
Pytanie i teoria: uważaj na kierunek strzałki
Jak bywa napisane: „Zgodnie z teorią hierarchii źródeł finansowania zadłużenie wpływa negatywnie na rentowność przedsiębiorstw. H1: Zadłużenie wpływa negatywnie na rentowność”.
Co jest nie tak: ta teoria mówi coś innego. W modelu Myersa i Majlufa (1984) kierownictwo wie o spółce więcej niż inwestorzy, a model sugeruje skłonność do korzystania ze środków wewnętrznych i wybór długu przed akcjami, gdy potrzebne jest finansowanie zewnętrzne. Stąd typowy wniosek: spółki, które dużo zarabiają, potrzebują mniej długu. Strzałka biegnie więc od zysku do zadłużenia, odwrotnie niż w hipotezie. Rentowność wymieniają też po stronie objaśniającej badania czynników struktury kapitału: Frank i Goyal (2009) wskazują zysk wśród najbardziej wiarygodnych czynników ujemnie związanych z dźwignią rynkową w amerykańskich spółkach publicznych, zaś Rajan i Zingales (1995) podkreślają, że teoretyczne wyjaśnienie takich korelacji pozostaje w dużej mierze nierozstrzygnięte.
Lepiej:
Hipoteza nie mówi już o wpływie, a teoria uzasadnia znak związku, nie przyczynę. Jeśli wolisz wyprowadzać hipotezę z innej teorii, zrób to według schematu z wpisu jak wyprowadzić hipotezę z teorii; zwykle wystarczą dwie, trzy strony. Drugą hipotezę dobierz tak, aby miała własne uzasadnienie. W przykładzie A jest nią H2: wyższa dynamika sprzedaży wiąże się z wyższym ROA. Ogólne zasady zapisu opisuje wpis pytania badawcze i hipotezy.
Źródło danych i próba: kogo w niej nie ma
Napisz, skąd pochodzi każda zmienna: raporty roczne spółek, archiwum notowań czy baza komercyjna, z datą pobrania. Podaj, czy dane są skonsolidowane i czy spółki stosowały te same standardy rachunkowości. Sektor finansowy zwykle wyłącza się z takich prac, bo zobowiązania banku to w dużej mierze depozyty, więc dźwignia znaczy w nim coś innego; to częsta praktyka, którą warto uzasadnić jednym zdaniem.
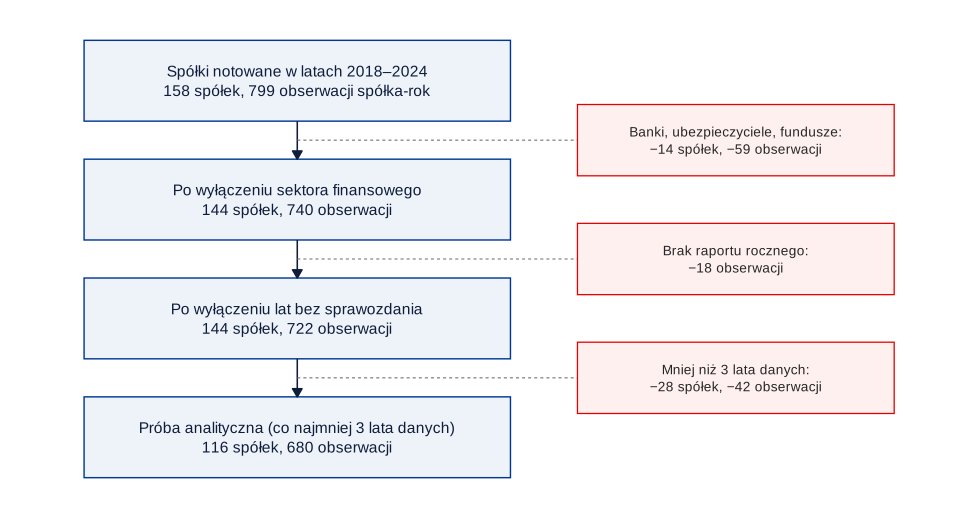
Logikę takiego schematu opisuje wpis diagram przepływu respondentów; w danych spółek tak samo ważne jest pokazanie, co odpadło i dlaczego. Najważniejszy jest ostatni filtr. Wymóg „co najmniej trzy lata danych” wygląda technicznie, ale w przykładzie 27 z 28 odrzuconych spółek zeszło z giełdy przed końcem okresu. Na tym polega błąd przeżywalności: bazy i wymogi kompletności faworyzują spółki, którym się powiodło. Problem bywa ukryty w samym źródle. Shumway (1997) udokumentował, że w bazie CRSP dla większości spółek wycofanych z obrotu z negatywnych powodów brakowało prawidłowych stóp zwrotu z delistingu, a pominięte wartości były duże.
W próbie końcowej 29 ze 116 spółek opuściło rynek przed 2024 rokiem. Średnie ROA wynosiło 6.23 we wszystkich spółkach, 6.66 w tych obecnych do końca okresu i 4.20 w tych, które odeszły. Pełny komplet siedmiu lat miało tylko 66 spółek, więc panel zbilansowany oznaczałby utratę ponad 40% spółek, i to nie losowych.
Jak bywa napisane: „Badaniem objęto spółki notowane na GPW. Dane pobrano z internetu. Spółki z brakującymi danymi usunięto”.
Co jest nie tak: nie wiadomo, które spółki, z jakich lat, ile ich było ani czy w próbie zostały tylko te, które przetrwały.
Lepiej:
Okres uzasadnij pytaniem, a nie dostępnością danych. Przy latach obejmujących kryzys lub pandemię napisz, jak uwzględniono szok wspólny dla wszystkich spółek (w przykładzie służą do tego efekty lat), i pamiętaj, że spółki z rokiem obrotowym innym niż kalendarzowy trzeba przypisać do lat według zapisanej reguły.
Definicje wskaźników: wzór przy każdej zmiennej
Jak bywa napisane: „Rentowność mierzono wskaźnikiem ROA, a zadłużenie wskaźnikiem ogólnego zadłużenia”.
Co jest nie tak: ROA liczy się różnie, np. z zysku netto lub operacyjnego, z aktywów na koniec roku lub ze średniej. Rodzaj długu też ma znaczenie: Titman i Wessels (1988) analizowali osobno dług krótko- i długoterminowy oraz zamienny, ponieważ różne teorie mają dla nich różne implikacje. Czytelnik musi wiedzieć, co dokładnie policzono. To Twoja operacjonalizacja.
| Zmienna | Wzór | Rola i oczekiwany znak | Co napisać w metodzie |
|---|---|---|---|
| ROAit | zysk nettot / [(aktywat + aktywat−1) / 2] × 100 | zmienna zależna | że użyto zysku netto i średnich aktywów, zaś w pierwszym roku notowania – aktywów z końca roku |
| Dźwigniait | zobowiązania ogółemt / aktywat × 100 | predyktor H1; znak ujemny | księgowa, a nie rynkowa; dla porównania z literaturą sprawdź, jak liczyli ją autorzy |
| Dynamikait | (przychodyt − przychodyt−1) / przychodyt−1 × 100 | predyktor H2; znak dodatni | że rok 2017 służy tylko do policzenia dynamiki za 2018 |
| Wielkośćit | ln(aktywat w mln zł) | zmienna kontrolna | jedno zdanie, dlaczego może zakłócać związek (zmienna kontrolna musi mieć powód) |
Dwie rzeczy warto dodać w metodzie. Skoro ROA i dźwignia mają aktywa w mianowniku, część związku może wynikać z samej konstrukcji wskaźników, więc dobrze jest sprawdzić drugi wariant, np. zysk operacyjny albo dług oprocentowany. Wzór pozwala też wychwycić ułamki z małym mianownikiem i ujemny kapitał własny, przez które ROE często staje się niezdatne do użycia. Tabelę wstaw do rozdziału metodologicznego, a liczby sprawdź na końcu pod kątem spójności w całej pracy.
Wartości skrajne: decyzja przed policzeniem modelu
Jak bywa napisane: „Wartości odstające usunięto, aby nie zaburzały wyników”.
Co jest nie tak: nie wiadomo, według jakiej reguły i kiedy ją ustalono. Jeśli próg wybrano po obejrzeniu wyniku, jest to dopasowywanie danych do hipotezy. Strata jednej spółki może być zresztą prawdziwa, a nie błędna. Leone i in. (2019) zwracają uwagę, że progi winsoryzacji są arbitralne i stosowane zmienna po zmiennej, dlatego zalecają regresję odporną lub przynajmniej analizę wrażliwości. Warianty policzone na liczbach znajdziesz we wpisie o statystyce w finansach, a sposoby wykrywania – w poradniku o wartościach odstających.
Lepiej:
Model: jedno równanie i uzasadnienie wyboru
Zapisz równanie, a pod nim wyjaśnij każdy składnik. W przykładzie jedna obserwacja to spółka i w roku t:
Składnik αi to efekty stałe spółek, a γt to efekty lat. Technikę i test Hausmana omawia wpis dane panelowe: FE, RE i test Hausmana. W pracy ważne jest uzasadnienie, które możesz napisać jeszcze przed analizą: H1 dotyczy zmian w obrębie spółki, a jakość zarządzania czy pozycja rynkowa mogą być związane zarówno z długiem, jak i z rentownością. W przykładzie test Hausmana nie odrzucił hipotezy zerowej na poziomie .05, χ²(9) = 15.45, p = .079, choć efekty losowe dały −1.54 przy −1.04 w efektach stałych. Nieodrzucenie hipotezy zerowej nie dowodzi, że efekty losowe są właściwe, więc model główny wynika z pytania. Błędy standardowe policz z klastrami po spółce, bo reszty w panelach finansowych bywają skorelowane w obrębie firm i w czasie (Petersen, 2009).
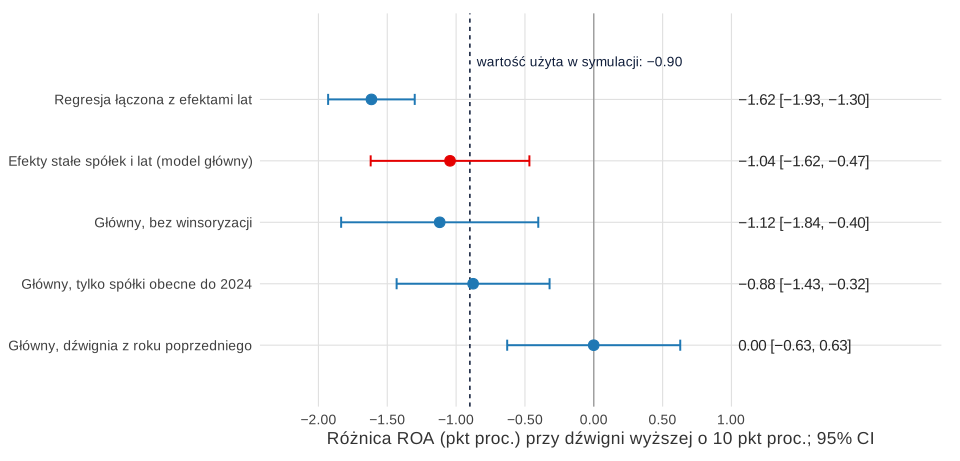
Rysunek pokazuje, jak czytać analizy wrażliwości. Winsoryzacja zmieniła współczynnik niewiele, a ograniczenie próby do spółek obecnych do 2024 roku osłabiło go z −1.04 do −0.88. Różnica jest mała w porównaniu z szerokością przedziałów, ale w innych danych może być duża, a bez takiego sprawdzenia się o tym nie dowiesz. Regresja łączona dała −1.62, bo porównuje różne spółki, a nie tę samą spółkę w czasie.
Endogeniczność: napisz, czego model nie rozstrzyga
Roberts i Whited (2013) wymieniają trzy główne źródła endogeniczności w badaniach finansów przedsiębiorstw: pominięte zmienne, równoczesność i błąd pomiaru. Efekty stałe spółek ograniczają tylko tę część pierwszego problemu, która nie zmienia się w czasie. Przy zadłużeniu i rentowności najtrudniejsza jest równoczesność, czyli sytuacja, w której gorszy rok sam zwiększa potrzebę długu.
W przykładzie widać to wyraźnie, bo do symulacji wbudowano także kanał odwrotny: słabszy wynik w roku poprzednim podnosił zadłużenie. Po wstawieniu dźwigni z poprzedniego roku współczynnik wyniósł 0.00, 95% CI [−0.63, 0.63], p = .999. Dźwignia z bieżącego roku wiąże się z ROA, a oszacowanie dla dźwigni sprzed roku jest bliskie zeru. Tego wyniku nie wolno przemilczeć i nie wolno z niego robić dowodu na brak związku. Przedział jest szeroki, a badanie nie rozstrzyga kierunku. Metody o mocniejszej logice to np. różnica w różnicach albo zmienne instrumentalne, jeśli masz wiarygodne zdarzenie lub instrument. W pracy dyplomowej zwykle wystarczy uczciwy opis w ograniczeniach badania.
Wyniki: istotność ekonomiczna obok statystycznej
Jak bywa napisane: „Zadłużenie ma silny i wysoce istotny wpływ na rentowność (p < .001), co oznacza, że spółki powinny ograniczać zadłużenie”.
Co jest nie tak: wartość p nie mówi o sile związku, a słowo „wpływ” przekracza to, co pokazał model. Brakuje odpowiedzi na pytanie, ile to jest w punktach procentowych i w złotych. Wybierz realistyczną zmianę: w przykładzie odchylenie standardowe dźwigni między spółkami to 10.69 pkt, ale w obrębie spółki tylko 3.66 pkt, więc mówienie o wzroście o 10 pkt opisuje zmianę rzadko spotykaną w tej samej firmie.
| Założona zmiana | Różnica ROA (pkt proc.) | Przy medianie aktywów 449.7 mln zł | Odczytanie |
|---|---|---|---|
| Dźwignia +3.66 pkt (1 SD w obrębie spółki) | −0.38, 95% CI [−0.59, −0.17] | około 1.72 mln zł zysku | 6% mediany ROA (6.35); niewielki związek, ale nie zerowy |
| Dźwignia +10 pkt | −1.04, 95% CI [−1.62, −0.47] | około 4.70 mln zł zysku | duża i rzadka zmiana w tej samej spółce |
| Dynamika +10 pkt | 0.08, 95% CI [−0.02, 0.17] | około 0.34 mln zł zysku | nieistotna statystycznie; przedział obejmuje zero |
Lepiej:
Więcej o niepotwierdzonej hipotezie przeczytasz we wpisie hipoteza się nie potwierdziła, a o zapisie APA – we wpisie jak opisać wyniki w stylu APA. Liczby i odniesienia w powyższych wzorach dotyczą fikcyjnego badania.
Wnioski: bez porad dla inwestorów
Jak bywa napisane: „Inwestorom rekomenduje się unikanie akcji spółek zadłużonych, a zarządom ograniczenie udziału długu do 40% aktywów”.
Co jest nie tak: badanie nie mierzyło stóp zwrotu ani skutków zmiany polityki finansowania, a próg 40% nie pochodzi z żadnej analizy. Średni związek w panelu nie jest też wskazówką dla konkretnej spółki.
Lepiej:
Ogólną budowę tej części opisują wpisy jak napisać dyskusję wyników i wnioski i rekomendacje.
Praca ankietowa z rachunkowości: co dopisać
Część prac z rachunkowości opiera się na ankiecie wśród księgowych, biegłych lub właścicieli firm. Układ jest wtedy bliższy pracy z zarządzania, ale trzy rzeczy warto opisać szczególnie dokładnie: kim są badani i jak do nich dotarto, jaka część zaproszonych odpowiedziała oraz czy pytania nie dotykają spraw drażliwych, np. nieprawidłowości w księgowaniu. Przy nich w grę wchodzi aprobata społeczna, a gdy predyktor i wynik pochodzą od tej samej osoby – również wspólna metoda (Podsakoff i in., 2003).
Dane w tym przykładzie są fikcyjne.
Najczęstsze błędy
- Teoria „od zadłużenia do zysku”, gdy mówi o czymś odwrotnym. Sprawdź, co przewiduje przywołana teoria.
- Próba spółek „dostępnych w bazie”. Opisz spółki wycofane z obrotu i każdy filtr.
- Panel zbilansowany jako domyślny wybór. Wymóg kompletu lat to często ukryty filtr przetrwania.
- Nazwa wskaźnika bez wzoru. Zawsze podaj licznik, mianownik i moment pomiaru.
- Próg winsoryzacji wybrany po wyniku. Zapisz go przed estymacją i pokaż wariant bez winsoryzacji.
- Test Hausmana jako jedyne uzasadnienie modelu. Wyjdź od pytania, potem podaj test.
- „Efekty stałe rozwiązują endogeniczność”. Nie rozwiązują równoczesności ani zmian w czasie.
- Same gwiazdki przy współczynnikach. Podaj skalę: punkty procentowe, złote, realistyczna zmiana.
- Rekomendacje dla inwestorów. Nie wynikają z takiego modelu; ogranicz je do tego, co zbadano.
Lista kontrolna przed oddaniem
- Czy hipoteza zgadza się z tym, co naprawdę przewiduje przywołana teoria?
- Czy podano źródło każdej zmiennej i datę pobrania danych?
- Czy populacja obejmuje spółki wycofane z obrotu, a jeśli nie, czy napisano to w ograniczeniach?
- Czy każdy etap doboru ma liczbę spółek i obserwacji?
- Czy okres badania uzasadniono, a szoki wspólne uwzględniono?
- Czy każdy wskaźnik ma wzór, a rozkłady zostały sprawdzone?
- Czy regułę dla wartości skrajnych ustalono przed modelowaniem?
- Czy jest równanie, oczekiwane znaki i uzasadnienie efektów stałych lub losowych?
- Czy błędy standardowe uwzględniają powtarzane pomiary tych samych spółek?
- Czy pokazano analizy wrażliwości, także te niewygodne?
- Czy obok p podano skalę ekonomiczną wyniku?
- Czy we wnioskach nie ma „wpływu” ani porad inwestycyjnych?
Pozostałe wpisy z serii
Porównanie kierunków na jednym przykładzie znajdziesz we wpisie jedna praca, trzy kierunki. Inne przewodniki z serii dotyczą m.in. prac z pracy socjalnej i farmacji.
Bibliografia oprogramowania
Fikcyjne liczby z przykładów policzono w R 4.5.3 (pakiety fixest i plm), a rysunki przygotowano w ggplot2 i svglite.
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- fixest (wersja 0.14.2): Bergé, L. R., Butts, K., & McDermott, G. (2026). Fast and user-friendly econometrics estimations: The R package fixest. arXiv preprint arXiv:2601.21749. https://doi.org/10.48550/arXiv.2601.21749
- plm (wersja 2.6.7): Croissant, Y., & Millo, G. (2008). Panel data econometrics in R: The plm package. Journal of Statistical Software, 27(2), 1–43. https://doi.org/10.18637/jss.v027.i02
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- svglite (wersja 2.2.2): Wickham, H., Henry, L., Pedersen, T. L., Luciani, T. J., Decorde, M., & Lise, V. (2025). svglite: An ‘SVG’ graphics device [R package]. https://doi.org/10.32614/CRAN.package.svglite
Najczęstsze pytania
Czy do próby spółek trzeba włączać spółki wycofane z giełdy?
Jeśli pytanie dotyczy wszystkich spółek z danego okresu, tak, bo odrzucając je, zostawiasz te, którym się powiodło. Gdy dane spółek wycofanych są niedostępne, opisz to jako ograniczenie i sprawdź, ile spółek odpadło. Taka sama pułapka kryje się w wymogu kompletu lat w panelu.
Na jakim percentylu winsoryzować wskaźniki finansowe w pracy dyplomowej?
Często spotyka się 1. i 99. percentyl, ale ważniejsze od progu jest to, że ustalasz go przed estymacją, stosujesz konsekwentnie i pokazujesz wariant bez winsoryzacji. Leone i in. (2019) proponują regresję odporną lub analizę wrażliwości, bo sam próg jest arbitralny.
Jak opisać w pracy, co oznacza współczynnik regresji w złotych?
Przelicz punkty procentowe ROA na złote przy medianie aktywów i wybierz realistyczną zmianę, np. jedno odchylenie standardowe predyktora w obrębie spółki. W przykładzie jest to 0.38 pkt proc., czyli około 1.72 mln zł. Podaj też przedział ufności, aby czytelnik widział niepewność.
Czy z modelu efektów stałych wolno wnioskować, że zadłużenie obniża rentowność?
Nie wprost. Efekty stałe usuwają różnice między spółkami stałe w czasie, ale nie równoczesność: słabszy rok może sam zwiększać zadłużenie. Pisz „wiąże się z” i podaj analizę z opóźnieniem jako wariant. Wniosek przyczynowy wymaga schematu, który wyodrębnia zmiany finansowania niezależne od wyników.
Czy w pracy z finansów można dawać rekomendacje dla inwestorów?
Lepiej nie. Model związku wskaźników z rentownością nie mierzy stóp zwrotu ani skutków decyzji inwestycyjnych, a wynik średni nie dotyczy konkretnej spółki. Napisz, jak duży jest związek, czego badanie nie rozstrzyga i jakie dane byłyby potrzebne do mocniejszego wniosku.
Powiązane hasła
Przeczytaj też
Statystyka w pracy z finansów i rachunkowości
Ankieta wśród przedsiębiorców, skośne wskaźniki i winsoryzacja, regresja z błędami odpornymi, dane panelowe i model upadłości – z gotowymi zdaniami APA i kodem R.
Czytaj →PoradnikDane panelowe: FE, RE i test Hausmana
Pooled OLS, efekty stałe i losowe, test Hausmana liczony ręcznie, błędy klastrowane CR2, efekty czasu, model within–between i przykład w R.
Czytaj →PoradnikJak napisać pracę z zarządzania i ekonomii
Luka, jedna rama teoretyczna, model z hipotezami H1a/H1b, skale anglojęzyczne, wspólna metoda, panel firm i implikacje menedżerskie – z przykładami do poprawienia.
Czytaj →Piszesz pracę z finansów albo rachunkowości?
Pomożemy przygotować dane spółek, policzyć model panelowy albo analizę ankiety i wyjaśnić wyniki tak, żeby udało Ci się samodzielnie je opisać i obronić.
Oferta dla studentówWyceń analizęBibliografia i dalsza literatura naukowa (APA 7)
- Frank, M. Z., & Goyal, V. K. (2009). Capital structure decisions: Which factors are reliably important? Financial Management, 38(1), 1–37. https://doi.org/10.1111/j.1755-053x.2009.01026.x ● Otwarty dostęp
- Leone, A. J., Minutti-Meza, M., & Wasley, C. E. (2019). Influential observations and inference in accounting research. The Accounting Review, 94(6), 337–364. https://doi.org/10.2308/accr-52396 ● Otwarty dostęp: pełny tekst
- Myers, S. C., & Majluf, N. S. (1984). Corporate financing and investment decisions when firms have information that investors do not have. Journal of Financial Economics, 13(2), 187–221. https://doi.org/10.1016/0304-405x(84)90023-0
- Petersen, M. A. (2009). Estimating standard errors in finance panel data sets: Comparing approaches. The Review of Financial Studies, 22(1), 435–480. https://doi.org/10.1093/rfs/hhn053 ● Otwarty dostęp: pełny tekst
- Podsakoff, P. M., MacKenzie, S. B., Lee, J.-Y., & Podsakoff, N. P. (2003). Common method biases in behavioral research: A critical review of the literature and recommended remedies. Journal of Applied Psychology, 88(5), 879–903. https://doi.org/10.1037/0021-9010.88.5.879
- Rajan, R. G., & Zingales, L. (1995). What do we know about capital structure? Some evidence from international data. The Journal of Finance, 50(5), 1421–1460. https://doi.org/10.1111/j.1540-6261.1995.tb05184.x ● Otwarty dostęp
- Roberts, M. R., & Whited, T. M. (2013). Endogeneity in empirical corporate finance. Handbook of the Economics of Finance, 2A, 493–572. https://doi.org/10.1016/b978-0-44-453594-8.00007-0
- Shumway, T. (1997). The delisting bias in CRSP data. The Journal of Finance, 52(1), 327–340. https://doi.org/10.1111/j.1540-6261.1997.tb03818.x ● Otwarty dostęp: pełny tekst
- Titman, S., & Wessels, R. (1988). The determinants of capital structure choice. The Journal of Finance, 43(1), 1–19. https://doi.org/10.1111/j.1540-6261.1988.tb02585.x ● Otwarty dostęp: pełny tekst
Cytowania BibTeX
@article{frank2009capital, author={Frank, Murray Z. and Goyal, Vidhan K.}, title={{Capital structure decisions: Which factors are reliably important?}}, journal={Financial Management}, year={2009}, volume={38}, number={1}, pages={1--37}, doi={10.1111/j.1755-053x.2009.01026.x}}@article{leone2019influential, author={Leone, Andrew J. and Minutti-Meza, Miguel and Wasley, Charles E.}, title={{Influential observations and inference in accounting research}}, journal={The Accounting Review}, year={2019}, volume={94}, number={6}, pages={337--364}, doi={10.2308/accr-52396}}@article{myers1984corporate, author={Myers, Stewart C. and Majluf, Nicholas S.}, title={{Corporate financing and investment decisions when firms have information that investors do not have}}, journal={Journal of Financial Economics}, year={1984}, volume={13}, number={2}, pages={187--221}, doi={10.1016/0304-405x(84)90023-0}}@article{petersen2009estimating, author={Petersen, Mitchell A.}, title={{Estimating standard errors in finance panel data sets: Comparing approaches}}, journal={The Review of Financial Studies}, year={2009}, volume={22}, number={1}, pages={435--480}, doi={10.1093/rfs/hhn053}}@article{podsakoff2003common, author={Podsakoff, Philip M. and MacKenzie, Scott B. and Lee, Jeong-Yeon and Podsakoff, Nathan P.}, title={{Common method biases in behavioral research: A critical review of the literature and recommended remedies}}, journal={Journal of Applied Psychology}, year={2003}, volume={88}, number={5}, pages={879--903}, doi={10.1037/0021-9010.88.5.879}}@article{rajan1995what, author={Rajan, Raghuram G. and Zingales, Luigi}, title={{What do we know about capital structure? Some evidence from international data}}, journal={The Journal of Finance}, year={1995}, volume={50}, number={5}, pages={1421--1460}, doi={10.1111/j.1540-6261.1995.tb05184.x}}@article{roberts2013endogeneity, author={Roberts, Michael R. and Whited, Toni M.}, title={{Endogeneity in empirical corporate finance}}, journal={Handbook of the Economics of Finance}, year={2013}, volume={2A}, pages={493--572}, doi={10.1016/b978-0-44-453594-8.00007-0}}@article{shumway1997delisting, author={Shumway, Tyler}, title={{The delisting bias in CRSP data}}, journal={The Journal of Finance}, year={1997}, volume={52}, number={1}, pages={327--340}, doi={10.1111/j.1540-6261.1997.tb03818.x}}@article{titman1988determinants, author={Titman, Sheridan and Wessels, Roberto}, title={{The determinants of capital structure choice}}, journal={The Journal of Finance}, year={1988}, volume={43}, number={1}, pages={1--19}, doi={10.1111/j.1540-6261.1988.tb02585.x}}