Przykład: teatr muzyczny, 600 miejsc i 8 tygodni sprzedaży
Fikcyjny teatr muzyczny ma salę na 600 miejsc w trzech strefach: A – parter (200 miejsc, 189 zł), B – amfiteatr (240, 139 zł) i C – balkon (160, 89 zł). W trzech sezonach zagrał 300 spektakli sześciu tytułów. Sprzedaż rusza 56 dni przed spektaklem; teatr zapisuje dzienną sprzedaż i cenę w każdej strefie. W piątki i weekendy cennik jest o 10% wyższy.
Dział marketingu pyta: czy opłaca się obniżać ceny tuż przed spektaklem, czy raczej podnosić je, gdy sala szybko się zapełnia?
Miejsce na spektakl to towar, który znika o godzinie podniesienia kurtyny. To sprzedaż danego zapasu do określonego terminu; Gallego i van Ryzin (1994) pokazali, że optymalna cena zależy wtedy od zapasu i czasu do końca sprzedaży. W odróżnieniu od przeceny końca sezonu cena idzie tu w obie strony, a sprzedaż liczymy dziennie.
Dane są fikcyjne i wiemy, co w nich ukryliśmy. Klienci kupujący z dużym wyprzedzeniem są wrażliwi na cenę (prawdziwa elastyczność −2.3 osiem tygodni przed spektaklem), a ci z ostatniego tygodnia – mało (−0.9). W sezonach 1–2 teatr zmieniał cenę według reguły: w dniach 42, 28, 21, 14 i 7 przed spektaklem obniżał ją o szczebel (10%), gdy sprzedaż szła wolniej niż 80% planu, i podnosił, gdy szła szybciej niż 125% planu. W sezonie 3 przeprowadził test: w tych samych dniach cenę zmieniano o szczebel w górę, w dół albo wcale – losowo. Cena mieściła się w 80–120% cennika.
Wszystkie parametry ustawiliśmy ręcznie (lista przy kodzie). Po pierwszym uruchomieniu zmieniliśmy trzy rzeczy. (1) Popyt przy cenie z cennika obniżyliśmy z 80% do 65% miejsc – przy 80% wyprzedawało się 47.9% stref. (2) Pierwotnie reguła (z 15% szansą zmiany „na wyczucie”) obowiązywała we wszystkich sezonach, a nawet model z efektem spektaklu dawał elastyczność w ostatnim tygodniu −1.57 zamiast −0.9; sezon 3 zamieniliśmy więc w test, a zmiany „na wyczucie” usunęliśmy. (3) W modelu z efektem spektaklu użyliśmy logarytmu ceny względem cennika (zob. pułapki). Ziarna 755 nie zmienialiśmy. Dane (50 400 wierszy: spektakl × strefa × dzień) pobierzesz jako cena-biletu-teatr-muzyczny.csv.
Rysunek 1: krzywa sprzedaży biletów w tygodniach do spektaklu
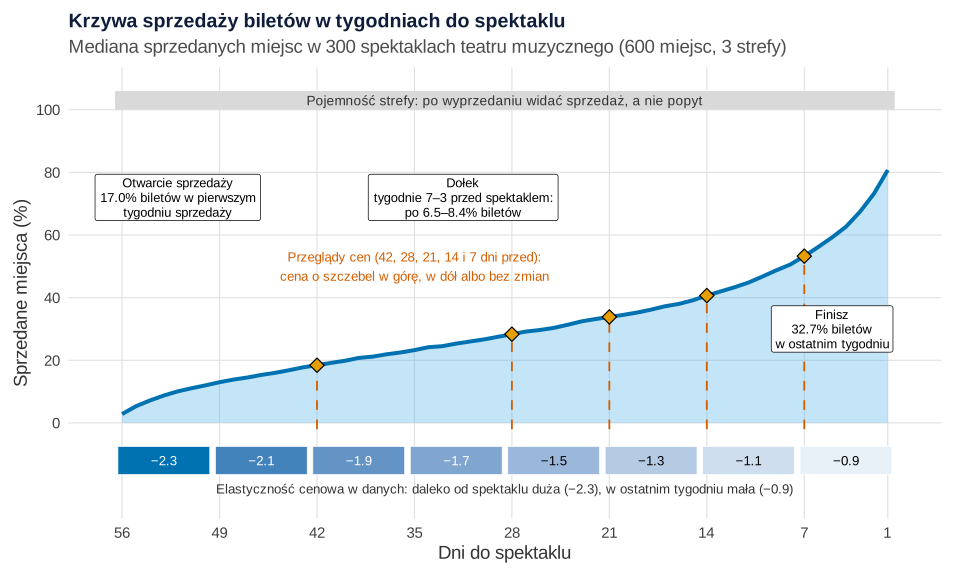
set.seed(755)).Co widać. Sprzedaż ma trzy fazy: zryw po otwarciu, długi dołek i finisz. W ostatnim tygodniu teatr sprzedaje prawie jedną trzecią biletów – a wtedy klienci najsłabiej reagują na cenę.
Jak może zmylić. Mediana ukrywa różnice między spektaklami, a pasek pokazuje prawdę wbudowaną w dane – w prawdziwych danych elastyczność trzeba oszacować.
Podpis do pracy:
Rysunek 2: krzywa sprzedaży w 300 spektaklach
Krzywa sprzedaży (w hotelarstwie: krzywa rezerwacji) to skumulowany odsetek sprzedanych miejsc w kolejnych dniach przed wydarzeniem. Do prognozy końcowego obłożenia służy metoda pick-up; tu krzywa pokazuje, kiedy działa cena.
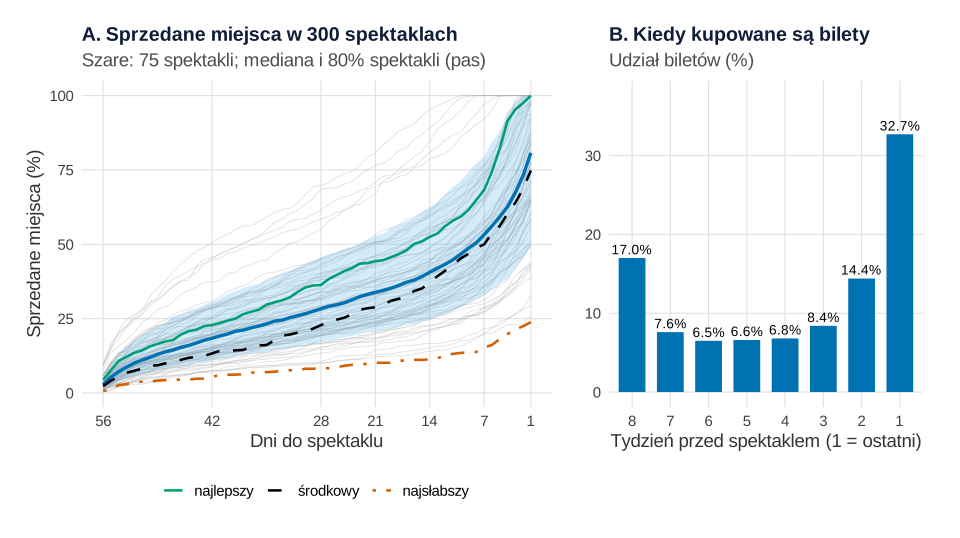
set.seed(755)).Co widać. Teatr sprzedał 139 863 bilety za 22.13 mln zł; obłożenie to 77.7%, a 236 z 900 stref spektakli (26.2%) wyprzedało się. Na 28 dni przed spektaklem połowa spektakli miała mniej niż 28.3% sprzedanych miejsc, na 7 dni – 53.2%, a na koniec 80.8%. Najsłabszy spektakl sezonu 3 skończył z 23.8% sali, najlepszy wyprzedał się.
Jak może zmylić. Krzywa pokazuje sprzedaż przy cenach, które teatr akurat ustawił; stroma końcówka to tu naturalny rytm decyzji, nie czekanie na obniżkę.
Podpis do pracy:
Zdanie do Wyników:
Rysunek 3: zakłócenie odwrotne – dlaczego naiwna elastyczność ma zły znak
Elastyczność cenowa mówi, o ile procent zmienia się sprzedaż, gdy cena rośnie o 1%. Najprościej policzyć ją regresją dziennej sprzedaży na logarytmie ceny. Ale reguła teatru tnie ceny tam, gdzie sprzedaż jest słaba, i podnosi tam, gdzie jest dobra: to sprzedaż wpływa na cenę, nie odwrotnie. Popularność spektaklu jest wtedy zmienną zakłócającą, a cena ustalana w reakcji na popyt może mocno obciążać oszacowania (Villas-Boas i Winer, 1999).
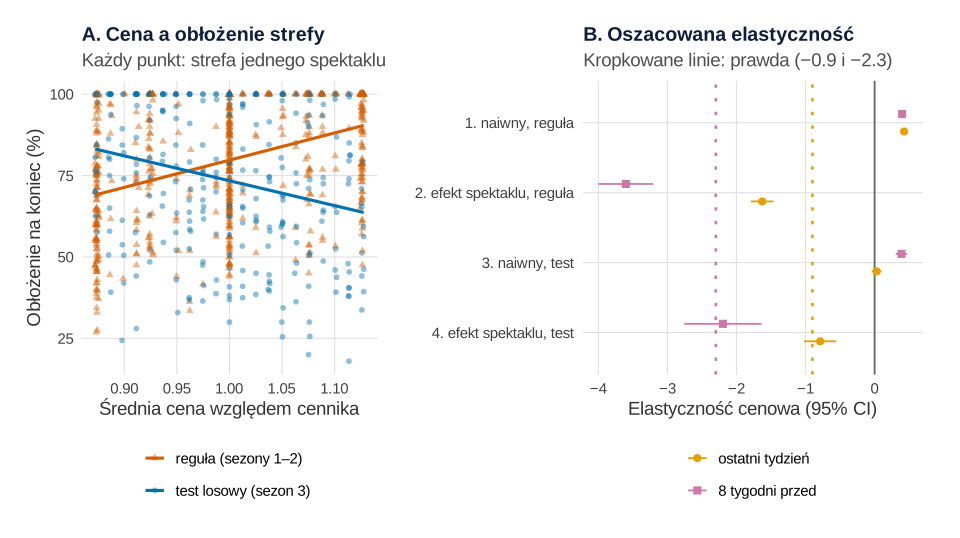
set.seed(755)).Co widać. Przy regule strefy sprzedawane drożej mają wyższe obłożenie (korelacja 0.40), więc model naiwny daje elastyczność dodatnią: 0.43, 95% CI [0.38, 0.47] w ostatnim tygodniu – jakby podwyżka zwiększała sprzedaż. W teście losowym korelacja jest ujemna (−0.25), a model z efektem stałym strefy spektaklu (porównanie spektaklu z nim samym) daje −0.79 [−1.02, −0.55] w ostatnim tygodniu i −2.20 [−2.76, −1.64] osiem tygodni przed – blisko prawdy.
Jak może zmylić. Efekt spektaklu nie ratuje danych z reguły: −1.63 i −3.60, prawie dwa razy za dużo. Reguła reaguje też na przypadkowe wahania sprzedaży spektaklu, a efekt stały liczony z całej sprzedaży te wahania zawiera. Model naiwny myli się nawet w teście (0.03 i 0.39), bo porównuje parter z balkonem i weekend z wtorkiem.
Podpis do pracy:
Rysunek 4: elastyczność zależna od czasu do spektaklu
Dzienna sprzedaż w strefie to zliczenia (0, 2, 7…), więc używamy regresji ujemnej dwumianowej (procedura krok po kroku: regresja dla zliczeń). Dodajemy interakcję logarytmu ceny z liczbą tygodni do spektaklu (w = 0 w ostatnim tygodniu, 7 – osiem tygodni przed):
αs – poziom popytu strefy spektaklu (efekt stały), γd – wspólny kształt sprzedaży w dniu d przed spektaklem, β0 – elastyczność w ostatnim tygodniu, β1 – jej zmiana na każdy tydzień wcześniej. Regresja ujemna dwumianowa ze zmiennymi zero-jedynkowymi dla jednostek (tak działa fenegbin) dobrze sprawdza się w danych panelowych (Allison i Waterman, 2002).
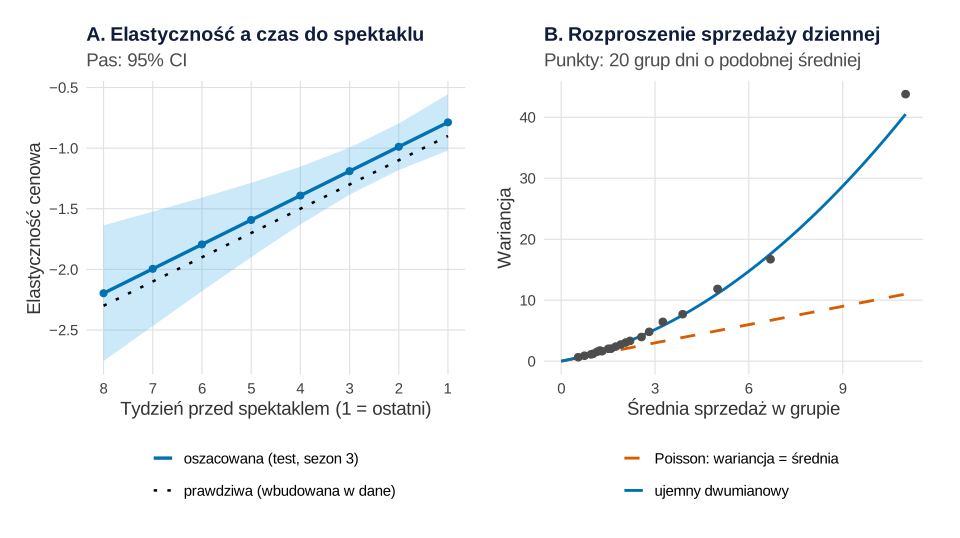
set.seed(755)).Co widać. W ostatnim tygodniu elastyczność wynosi −0.79, 95% CI [−1.02, −0.55]: podwyżka o 10% obniża sprzedaż o ok. 7.2%. Z każdym tygodniem wcześniej elastyczność rośnie co do wartości bezwzględnej o 0.20 (z = −4.15, p < .001), do −2.20 osiem tygodni przed spektaklem (−18.9% sprzedaży po podwyżce o 10%). Przedziały policzono metodą delta z błędami grupowanymi po spektaklu. Elastyczność poniżej 1 co do wartości bezwzględnej znaczy, że w ostatnim tygodniu podwyżka zwiększa przychód, choć biletów sprzedaje się mniej.
Jak może zmylić. Panel B pokazuje nadmierną dyspersję: wariancja sprzedaży dziennej rośnie z kwadratem średniej. Model Poissona zakłada wariancję równą średniej, więc zwykle wprowadza w błąd (Gardner i in., 1995): jego zwykłe błędy standardowe byłyby tu za małe (0.072 zamiast 0.119 dla β0). Liniowa zmiana elastyczności to założenie – sprawdź też osobne elastyczności dla tygodni.
Podpis do pracy:
Zdanie do Wyników:
Rysunek 5: wyprzedana strefa – sprzedaż to nie popyt
Po wyprzedaniu strefy sprzedaż wynosi zero, choć chętni są. W dniu wyprzedania sprzedaż jest tylko dolną granicą popytu – obserwacja cenzurowana, jak w popycie ukrytym przez braki towaru.
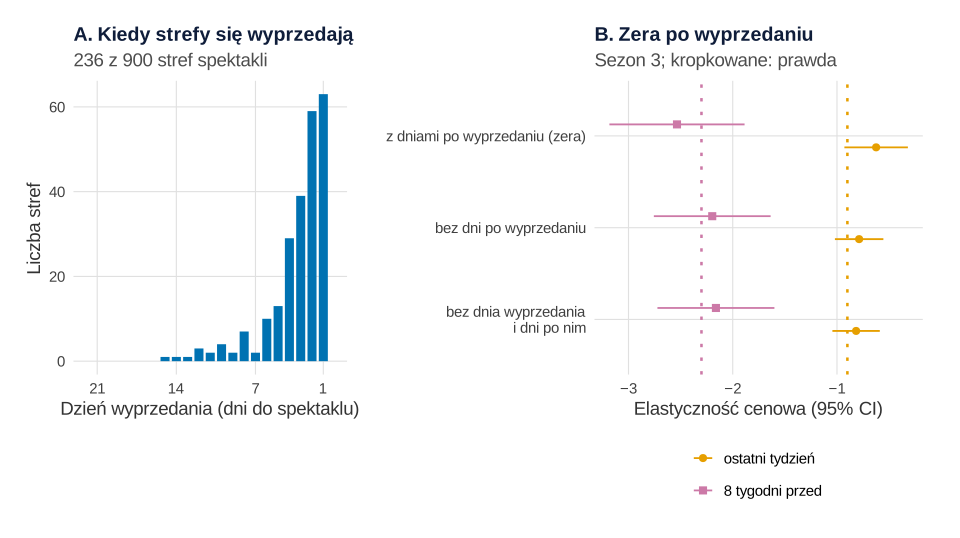
set.seed(755)).Co widać. Strefy wyprzedają się pod sam koniec: 63 w ostatnim dniu, 98 w dniach 2–3 przed spektaklem, tylko 21 wcześniej niż tydzień przed. Dni po wyprzedaniu to 1.1% wierszy, ale z ich zerami elastyczność w ostatnim tygodniu spada z −0.79 do −0.62 [−0.93, −0.32]: najlepsze spektakle wyglądają, jakby klienci przestali kupować. Usunięcie także dnia wyprzedania daje −0.82 [−1.04, −0.59].
Jak może zmylić. Usuwanie dni to wyjście przybliżone. Gdy wyprzedaje się dużo stref, użyj modelu z cenzurowaniem (w dniu wyprzedania – prawdopodobieństwo „popyt ≥ sprzedaż”).
Podpis do pracy:
Rysunek 6: symulacja polityki cen – stała, obniżka czy podwyżka?
Model z testu pozwala „zagrać” sezon 3 jeszcze raz przy innej polityce cen. Warianty: stała cena; obniżka o 20% od 7 dni przed spektaklem w strefach zapełnionych poniżej 90%; ta sama obniżka, gdy klienci uczą się czekać (25% kupujących z dni 8–28 przesuwa zakup na ostatni tydzień); podwyżka o 20% od 21 dni przed spektaklem w strefach zapełnionych co najmniej w 45%. 500 razy losujemy (β0, β1) z rozkładu oszacowań i sprzedaż dzienną z rozkładu ujemnego dwumianowego – jak przy progu rentowności z niepewnością.
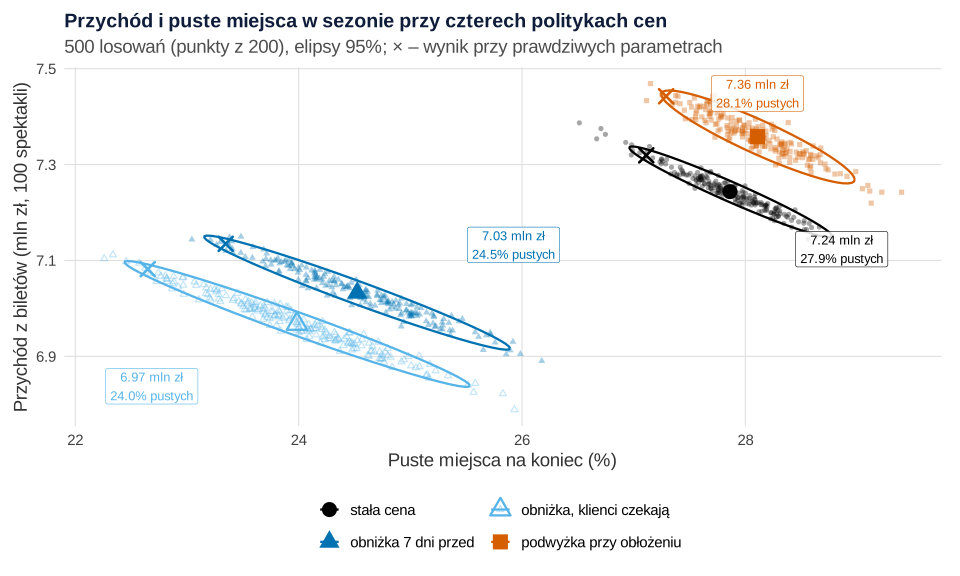
set.seed(7551) i set.seed(7552)).Co widać. Stała cena daje średnio 7.24 mln zł, 95% przedział symulacji [7.16, 7.33], i 27.9% pustych miejsc. Obniżka zapełnia salę (24.5% pustych), ale przynosi 7.03 mln zł: różnica −0.21 mln zł [−0.34, −0.08], ujemna we wszystkich 500 losowaniach. Gdy klienci uczą się czekać, strata rośnie do −0.28 mln zł [−0.43, −0.13]. Podwyżka przy dużym obłożeniu daje 7.36 mln zł: +0.11 mln zł [−0.02, 0.24], dodatnia w 95.8% losowań.
Jak może zmylić. Przy małej elastyczności w ostatnim tygodniu obniżka przyciąga za mało nowych widzów, by odrobić tańsze bilety tych, którzy i tak by przyszli. Symulacja pomija przychód z barku i programów oraz to, że pełna sala buduje opinię spektaklu. Odsetek czekających (25%) to założenie, nie wynik.
Podpis do pracy:
Zdanie do Wyników:
Co z tym zrobić w marketingu
- Nie obniżaj cen „na ostatnią chwilę” z przyzwyczajenia. Gdy klienci ostatniego tygodnia mało reagują na cenę, obniżka zapełnia salę kosztem przychodu. Jeśli celem jest pełna widownia, policz tę cenę wprost.
- Wczesna cena ma znaczenie. Osiem tygodni przed spektaklem klienci są prawie trzy razy bardziej wrażliwi na cenę – to czas na ofertę dla planujących, nie na podwyżki.
- Podnoś ceny tam, gdzie sala zapełnia się szybko, ale sprawdź wynik z niepewnością: w przykładzie zysk był prawdopodobny, nie pewny. Leslie (2004) pokazał na danych z jednego przedstawienia, że przy dobrze zróżnicowanych cenach zysk ze zmieniania cen w odpowiedzi na wahania popytu był niewielki.
- Uważaj na uczenie się klientów. Regularne obniżki przed spektaklem uczą czekać. Su (2007) pokazuje, że gdy klienci o wysokiej wycenie są cierpliwi, ceny powinny raczej rosnąć w czasie, by zniechęcić do czekania.
- Elastyczność licz z losowych zmian ceny. Zaplanuj test na części spektakli, jak w losowym teście ceny; historia reguły „taniej, gdy słabo” myli nawet z efektem spektaklu.
Jak opisać w pracy
Opisz dane, sposób ustalania cen, model i symulację. Ogólne wskazówki: statystyka w pracy z marketingu. W serii o usługach: o czasie oczekiwania na infolinii – rezygnacja z czekania, o czasie do awarii – roszczenia gwarancyjne.
| Polityka | Przychód (mln zł) [95% przedział] | Puste miejsca (%) | Różnica wobec stałej ceny (mln zł) |
|---|---|---|---|
| Stała cena | 7.24 [7.16, 7.33] | 27.9 | – |
| Obniżka 20% od 7 dni przed | 7.03 [6.92, 7.14] | 24.5 | −0.21 [−0.34, −0.08] |
| Obniżka, klienci czekają | 6.97 [6.85, 7.08] | 24.0 | −0.28 [−0.43, −0.13] |
| Podwyżka 20% przy obłożeniu ≥ 45% | 7.36 [7.27, 7.45] | 28.1 | 0.11 [−0.02, 0.24] |
Kod R: krzywa sprzedaży, elastyczność w czasie i symulacja polityki cen
Kod odtwarza wszystkie liczby z tekstu i sześć rysunków. Uruchom przepisy po kolei w jednej sesji R: przepis 1 tworzy dane, paletę, motyw i parametry, z których korzystają następne. Przepisy 2–7 kończą się nazwą wykresu (p2–p7; numer przepisu, nie rysunku), co wyświetla go w oknie R; do zapisu w pliku SVG użyj ggsave() jak w komentarzu. Rysunki na tej stronie powstały z tych samych obiektów, którym podmieniono tylko motyw na motyw serwisu (krój i kolor czcionki, siatka) – dane, geometrie i skale są identyczne.
Losują przepisy 1 (set.seed(755)) i 6 (set.seed(7551) – 500 losowań parametrów; set.seed(7552) – 200 powtórzeń przy prawdziwych parametrach); ziarna ustalono raz i nie zmieniano. Ręcznie ustalono: trzy strefy (200, 240 i 160 miejsc; ceny bazowe 189, 139 i 89 zł), cennik wyższy o 5% w sezonie 2 i o 10% w sezonie 3 oraz o 10% w piątki i weekendy; 56 dni sprzedaży; prawdziwą elastyczność −0.9 − 0.2 · w (w – pełne tygodnie do spektaklu); kształt sprzedaży (zryw po otwarciu 0.9 · exp(−(56 − d)/3), stały poziom 0.25 i finisz 2.2 · exp(−(d − 1)/5), gdzie d – dni do spektaklu); popularność sześciu tytułów (0.15, −0.20, 0.30, −0.05, 0.10 i −0.25 na skali logarytmu) i dni tygodnia (wtorek–czwartek 0, piątek 0.20, sobota 0.35, niedziela 0.25; udziały 40, 20, 25 i 15%); losową popularność spektaklu (odchylenie standardowe 0.30); popyt przy cenie z cennika równy 65% miejsc dla przeciętnego spektaklu; rozproszenie dziennej sprzedaży θ = 4; drabinkę cen 80–120% cennika co 10%; dni przeglądu cen (42, 28, 21, 14 i 7) i progi reguły (80% i 125% planu); w teście zmiana o −1, 0 lub +1 szczebel z jednakową szansą; polityki symulacji (obniżka o 20% od 7 dni przed przy obłożeniu poniżej 90%, podwyżka o 20% od 21 dni przed przy obłożeniu co najmniej 45%, 25% czekających z dni 8–28). Po pierwszym uruchomieniu zmieniono: popyt przy cenie z cennika z 80% na 65% miejsc, regułę we wszystkich sezonach (z 15% szansą zmiany „na wyczucie”) na regułę bez zmian „na wyczucie” w sezonach 1–2 i test w sezonie 3 oraz zmienną ceny w modelu z efektem spektaklu – powody opisano na początku wpisu. Przepis 1 zapisuje dane do pliku CSV w katalogu roboczym. Cały kod liczy się ok. 15 sekund.
1. Dane: 300 spektakli, 3 strefy, 56 dni sprzedaży
R
# Przepis 1. Fikcyjny teatr muzyczny: 300 spektakli, 3 strefy cenowe, sprzedaż dzienna przez 56 dni przed spektaklem
library(ggplot2)
options(width = 120)                                   # szerokie wydruki tabel

# Paleta Okabe–Ito (rozróżnialna także przy deuteranopii) i prosty motyw rysunków
kol <- c("niebieski" = "#0072B2", "cynober" = "#D55E00", "pomarańcz" = "#E69F00", "zielony" = "#009E73",
         "błękit" = "#56B4E9", "purpura" = "#CC79A7", "czarny" = "#000000")
motyw <- theme_minimal(base_size = 14) +
  theme(plot.title = element_text(face = "bold", colour = "#0f1d3a", size = rel(1.0)),
        plot.subtitle = element_text(colour = "grey30"), panel.grid.minor = element_blank(),
        panel.grid.major = element_line(colour = "grey88", linewidth = 0.4),
        strip.text = element_text(face = "bold", colour = "#0f1d3a"), legend.position = "bottom",
        plot.background = element_rect(fill = "white", colour = NA), plot.margin = margin(10, 14, 10, 10))
minus <- function(x) gsub("-", "−", x)                # znak minus (−) w etykietach rysunków

# Parametry ustalone ręcznie
strefy <- data.frame(strefa = c("A parter", "B amfiteatr", "C balkon"), miejsca = c(200, 240, 160),
                     cena_bazowa = c(189, 139, 89))
dni <- 56:1                                            # sprzedaż rusza 56 dni (8 tygodni) przed spektaklem
tyg_do <- function(d) (d - 1) %/% 7                    # tygodnie do spektaklu: 0 = ostatnie 7 dni, 7 = dni 50–56
elastycznosc <- function(w) -0.9 - 0.2 * w             # prawdziwa elastyczność: −0.9 w ostatnim tygodniu, −2.3 w 8.
ksztalt <- 0.9 * exp(-(56 - dni) / 3) + 0.25 + 2.2 * exp(-(dni - 1) / 5)   # otwarcie sprzedaży, dołek, finisz
ksztalt <- ksztalt / sum(ksztalt)                      # udział dnia w popycie przy cenie z cennika
tytuly <- c(A = 0.15, B = -0.20, C = 0.30, D = -0.05, E = 0.10, F = -0.25)   # popularność 6 tytułów (2 na sezon)
typ_dnia <- c("wt–czw" = 0, "pt" = 0.20, "sob" = 0.35, "nd" = 0.25)
udzial_typu <- c(0.40, 0.20, 0.25, 0.15)
popyt_bazowy <- 0.65                                   # popyt przy cenie z cennika = 65% miejsc (spektakl przeciętny)
theta <- 4                                             # rozproszenie dziennej sprzedaży (rozkład ujemny dwumianowy)
mnozniki <- c(0.8, 0.9, 1.0, 1.1, 1.2)                 # drabinka cen względem cennika
dni_decyzji <- c(42, 28, 21, 14, 7)                    # w te dni teatr może zmienić cenę o jeden szczebel

set.seed(755)
sp <- data.frame(spektakl = 1:300, sezon = rep(1:3, each = 100), tytul = rep(LETTERS[1:6], each = 50))
sp$dzien_tyg <- sample(names(typ_dnia), 300, replace = TRUE, prob = udzial_typu)
sp$oczekiwana <- tytuly[sp$tytul] + typ_dnia[sp$dzien_tyg]          # to, co teatr wie przed sprzedażą
sp$popularnosc <- sp$oczekiwana + rnorm(300, 0, 0.30)               # prawdziwa (nieznana) popularność spektaklu

wiersze <- vector("list", nrow(sp) * nrow(strefy)); i <- 0
for (s in sp$spektakl) for (z in 1:3) {
  i <- i + 1
  cennik <- round(strefy$cena_bazowa[z] * c(1, 1.05, 1.10)[sp$sezon[s]] * ifelse(sp$dzien_tyg[s] == "wt–czw", 1, 1.10))
  cap <- strefy$miejsca[z]; wolne <- cap; szczebel <- 3; sprzedane <- 0
  oczek <- cap * popyt_bazowy * exp(sp$oczekiwana[s]) * cumsum(ksztalt)          # plan sprzedaży teatru
  szcz <- spr <- wol <- numeric(56)
  for (j in seq_along(dni)) {
    d <- dni[j]
    if (d %in% dni_decyzji) {
      if (sp$sezon[s] == 3) {                          # sezon 3: test – szczebel losowany, niezależnie od sprzedaży
        szczebel <- min(max(szczebel + sample(-1:1, 1), 1), 5)
      } else {                                         # sezony 1–2: reguła – za wolno taniej, za szybko drożej
        tempo <- sprzedane / oczek[j - 1]
        if (tempo < 0.80) szczebel <- max(szczebel - 1, 1) else if (tempo > 1.25) szczebel <- min(szczebel + 1, 5)
      }
    }
    lambda <- cap * popyt_bazowy * exp(sp$popularnosc[s]) * ksztalt[j] * mnozniki[szczebel]^elastycznosc(tyg_do(d))
    popyt <- rpois(1, lambda * rgamma(1, shape = theta, rate = theta))
    wol[j] <- wolne; szcz[j] <- szczebel
    spr[j] <- min(popyt, wolne); wolne <- wolne - spr[j]; sprzedane <- sprzedane + spr[j]
  }
  wiersze[[i]] <- data.frame(spektakl = s, strefa = strefy$strefa[z], dni_do = dni, tyg_do = tyg_do(dni),
                             cena = round(cennik * mnozniki[szcz]), cena_cennik = cennik,
                             wolne_rano = wol, sprzedaz = spr)
}
dane <- merge(sp[, c("spektakl", "sezon", "tytul", "dzien_tyg")], do.call(rbind, wiersze), by = "spektakl")
dane <- dane[order(dane$spektakl, dane$strefa, -dane$dni_do), ]; rownames(dane) <- NULL
dane$lcena <- log(dane$cena)                           # log ceny (do modelu naiwnego)
dane$lwzgl <- log(dane$cena / dane$cena_cennik)        # log ceny względem cennika: 0 = cena z cennika
dane$ps <- paste(dane$spektakl, dane$strefa)           # spektakl × strefa (jednostka z efektem stałym)
write.csv(dane[, 1:11], "cena-biletu-teatr-muzyczny.csv", row.names = FALSE, fileEncoding = "UTF-8")

# Podsumowanie: bilety, przychód, obłożenie, wyprzedane strefy i ceny w dniu spektaklu (reguła vs test)
koniec <- aggregate(cbind(sprzedaz, przychod = sprzedaz * cena) ~ spektakl + sezon + strefa, data = dane, FUN = sum)
koniec <- merge(koniec, strefy, by = "strefa")
c(spektakli = nrow(sp), wierszy_csv = nrow(dane), biletow = sum(dane$sprzedaz),
  przychod_tys_zl = round(sum(dane$sprzedaz * dane$cena) / 1000),
  oblozenie_proc = round(100 * sum(dane$sprzedaz) / (600 * 300), 1),
  wyprzedane_strefy_proc = round(100 * mean(koniec$sprzedaz == koniec$miejsca), 1))
aggregate(cbind(oblozenie = 100 * sprzedaz / miejsca, wyprzedane = 100 * (sprzedaz == miejsca)) ~ strefa,
          data = koniec, FUN = function(x) round(mean(x), 1))
with(subset(dane, dni_do == 1), table(test = sezon == 3, cena_wzgledem_cennika = round(cena / cena_cennik, 1)))
Wynik w R
             spektakli            wierszy_csv                biletow        przychod_tys_zl         oblozenie_proc
                 300.0                50400.0               139863.0                22132.0                   77.7
wyprzedane_strefy_proc
                  26.2
       strefa oblozenie wyprzedane
1    A parter      77.8       26.7
2 B amfiteatr      77.9       26.0
3    C balkon      77.2       26.0
       cena_wzgledem_cennika
test    0.8 0.9   1 1.1 1.2
  FALSE 148  62 184  62 144
  TRUE   65  63  60  58  54
2. Krzywa sprzedaży: Rysunek 2
R
# Przepis 2. Krzywa sprzedaży: odsetek sprzedanych miejsc w dniach przed spektaklem – Rysunek 2
library(patchwork)
sk <- aggregate(sprzedaz ~ spektakl + sezon + dni_do, data = dane, FUN = sum)      # cała sala (600 miejsc)
sk <- sk[order(sk$spektakl, -sk$dni_do), ]
sk$oblozenie <- 100 * ave(sk$sprzedaz, sk$spektakl, FUN = cumsum) / 600              # % miejsc sprzedanych do końca dnia
pas <- do.call(rbind, lapply(split(sk$oblozenie, sk$dni_do), function(x)
  data.frame(q10 = quantile(x, 0.1), mediana = median(x), q90 = quantile(x, 0.9))))
pas$dni_do <- as.integer(rownames(pas))
pas[pas$dni_do %in% c(56, 49, 42, 28, 21, 14, 7, 1), ] |> round(1) |> print(row.names = FALSE)

# Udział biletów kupionych w każdym tygodniu przed spektaklem
tyg <- aggregate(sprzedaz ~ tyg_do, data = dane, FUN = sum)
tyg$udzial <- round(100 * tyg$sprzedaz / sum(tyg$sprzedaz), 1)
tyg

# Trzy przykładowe spektakle: najwyższe, środkowe i najniższe obłożenie na koniec (sezon 3)
final <- subset(sk, dni_do == 1 & sezon == 3)
final <- final[order(final$oblozenie), ]
przyk <- final$spektakl[c(nrow(final), ceiling(nrow(final) / 2), 1)]
etyk <- setNames(c("najlepszy", "środkowy", "najsłabszy"), przyk)
ex <- subset(sk, spektakl %in% przyk); ex$przyklad <- factor(etyk[as.character(ex$spektakl)], levels = etyk)
final[final$spektakl %in% przyk, c("spektakl", "oblozenie")]

pA <- ggplot(subset(sk, spektakl %% 4 == 0), aes(dni_do, oblozenie)) +          # linie: co czwarty spektakl (75)
  geom_line(aes(group = spektakl), colour = "grey65", alpha = 0.35, linewidth = 0.3) +
  geom_ribbon(data = pas, aes(y = mediana, ymin = q10, ymax = q90), fill = kol[["błękit"]], alpha = 0.25) +
  geom_line(data = pas, aes(y = mediana), colour = kol[["niebieski"]], linewidth = 1.2) +
  geom_line(data = ex, aes(colour = przyklad, linetype = przyklad), linewidth = 0.9) +
  scale_x_reverse(breaks = c(56, 42, 28, 21, 14, 7, 1)) +
  scale_colour_manual(values = c(kol[["zielony"]], kol[["czarny"]], kol[["cynober"]]), name = NULL) +
  scale_linetype_manual(values = c("solid", "dashed", "dotdash"), name = NULL) +
  labs(title = "A. Sprzedane miejsca w 300 spektaklach", subtitle = "Szare: 75 spektakli; mediana i 80% spektakli (pas)",
       x = "Dni do spektaklu", y = "Sprzedane miejsca (%)") + motyw
pB <- ggplot(tyg, aes(factor(tyg_do + 1), udzial)) +
  geom_col(fill = kol[["niebieski"]], width = 0.7) +
  geom_text(aes(label = sprintf("%.1f%%", udzial)), vjust = -0.4, size = 3.6) +
  scale_x_discrete(limits = as.character(8:1)) + scale_y_continuous(limits = c(0, max(tyg$udzial) * 1.15)) +
  labs(title = "B. Kiedy kupowane są bilety", subtitle = "Udział biletów (%)",
       x = "Tydzień przed spektaklem (1 = ostatni)", y = NULL) + motyw
p2 <- pA + pB + plot_layout(widths = c(1.5, 1))
# ggsave("rysunek-2-krzywa.svg", p2, width = 10, height = 5.6)
p2
Wynik w R
  q10 mediana   q90 dni_do
 49.8    80.8 100.0      1
 32.8    53.2  79.5      7
 24.8    40.7  62.5     14
 20.7    33.8  52.9     21
 17.3    28.3  45.4     28
 11.0    18.4  30.7     42
  7.3    13.0  22.7     49
  1.3     2.8   6.0     56
  tyg_do sprzedaz udzial
1      0    45738   32.7
2      1    20156   14.4
3      2    11789    8.4
4      3     9504    6.8
5      4     9210    6.6
6      5     9049    6.5
7      6    10651    7.6
8      7    23766   17.0
    spektakl oblozenie
273      273  23.83333
229      229  74.83333
295      295 100.00000
3. Zakłócenie odwrotne: Rysunek 3
R
# Przepis 3. Zakłócenie odwrotne: teatr tnie ceny, gdy sprzedaż jest słaba – Rysunek 3
library(fixest); library(MASS)
d <- subset(dane, wolne_rano > 0)                     # dni, w których strefa miała jeszcze wolne miejsca
reg <- subset(d, sezon < 3); los <- subset(d, sezon == 3)

# Każda strefa spektaklu: średnia cena względem cennika i obłożenie na koniec
ps_sum <- aggregate(cbind(indeks = cena / cena_cennik, sprzedaz) ~ ps + sezon + strefa, data = dane,
                    FUN = function(x) c(sr = mean(x), suma = sum(x)))
ps_sum <- data.frame(ps = ps_sum$ps, sezon = ps_sum$sezon, strefa = ps_sum$strefa,
                     indeks = ps_sum$indeks[, "sr"], sprzedaz = ps_sum$sprzedaz[, "suma"])
ps_sum$oblozenie <- 100 * ps_sum$sprzedaz / strefy$miejsca[match(ps_sum$strefa, strefy$strefa)]
ps_sum$dane <- ifelse(ps_sum$sezon < 3, "reguła (sezony 1–2)", "test losowy (sezon 3)")
sapply(split(ps_sum, ps_sum$dane), function(x) round(cor(x$indeks, x$oblozenie), 2))   # korelacja cena–obłożenie

# Elastyczność w ostatnim tygodniu (tyg_do = 0) i 8 tygodni przed (tyg_do = 7) z czterech modeli
el_z_modelu <- function(m, x, nazwa) {
  b <- coef(m)[c(x, paste0(x, ":tyg_do"))]; V <- vcov(m)[names(b), names(b)]
  w <- c(0, 7); est <- b[1] + b[2] * w; se <- sqrt(V[1, 1] + w^2 * V[2, 2] + 2 * w * V[1, 2])
  data.frame(model = nazwa, tydzien = c("ostatni tydzień", "8 tygodni przed"), est = est,
             ci_dol = est - 1.96 * se, ci_gora = est + 1.96 * se)
}
m_naiwny_reg <- glm.nb(sprzedaz ~ lcena + lcena:tyg_do + factor(dni_do), data = reg)
m_naiwny_los <- glm.nb(sprzedaz ~ lcena + lcena:tyg_do + factor(dni_do), data = los)
m_fe_reg <- fenegbin(sprzedaz ~ lwzgl + lwzgl:tyg_do | ps + dni_do, data = reg, cluster = ~spektakl)
m_fe_los <- fenegbin(sprzedaz ~ lwzgl + lwzgl:tyg_do | ps + dni_do, data = los, cluster = ~spektakl)
por <- rbind(el_z_modelu(m_naiwny_reg, "lcena", "1. naiwny, reguła"),
             el_z_modelu(m_fe_reg, "lwzgl", "2. efekt spektaklu, reguła"),
             el_z_modelu(m_naiwny_los, "lcena", "3. naiwny, test"),
             el_z_modelu(m_fe_los, "lwzgl", "4. efekt spektaklu, test"))
por$prawda <- elastycznosc(ifelse(por$tydzien == "ostatni tydzień", 0, 7))
print(cbind(por[1:2], round(por[-(1:2)], 2)), row.names = FALSE)

pA <- ggplot(ps_sum, aes(indeks, oblozenie, colour = dane, shape = dane)) +
  geom_point(alpha = 0.45, size = 1.6) + geom_smooth(method = "lm", formula = y ~ x, se = FALSE, linewidth = 1.1) +
  scale_colour_manual(values = c(kol[["cynober"]], kol[["niebieski"]]), name = NULL) +
  scale_shape_manual(values = c(17, 16), name = NULL) + guides(colour = guide_legend(nrow = 2)) +
  labs(title = "A. Cena a obłożenie strefy", subtitle = "Każdy punkt: strefa jednego spektaklu",
       x = "Średnia cena względem cennika", y = "Obłożenie na koniec (%)") + motyw
por$model <- factor(por$model, levels = rev(unique(por$model)))
por$tydzien <- factor(por$tydzien, levels = c("ostatni tydzień", "8 tygodni przed"))
pB <- ggplot(por, aes(est, model, colour = tydzien, shape = tydzien)) +
  geom_vline(xintercept = 0, colour = "grey40") +
  geom_vline(xintercept = elastycznosc(c(0, 7)), linetype = "dotted", colour = c(kol[["pomarańcz"]], kol[["purpura"]]), linewidth = 0.9) +
  geom_pointrange(aes(xmin = ci_dol, xmax = ci_gora), position = position_dodge(width = 0.5), size = 0.5) +
  scale_colour_manual(values = c("ostatni tydzień" = kol[["pomarańcz"]], "8 tygodni przed" = kol[["purpura"]]), name = NULL) +
  scale_shape_manual(values = c("ostatni tydzień" = 16, "8 tygodni przed" = 15), name = NULL) +
  scale_x_continuous(labels = function(x) minus(format(x))) + guides(colour = guide_legend(nrow = 2)) +
  labs(title = "B. Oszacowana elastyczność", subtitle = "Kropkowane linie: prawda (−0.9 i −2.3)",
       x = "Elastyczność cenowa (95% CI)", y = NULL) + motyw
p3 <- pA + pB + plot_layout(widths = c(1, 1.15))
# ggsave("rysunek-3-zaklocenie.svg", p3, width = 10, height = 5.6)
p3
Wynik w R
  reguła (sezony 1–2) test losowy (sezon 3)
                 0.40                 -0.25
                      model         tydzien   est ci_dol ci_gora prawda
          1. naiwny, reguła ostatni tydzień  0.43   0.38    0.47   -0.9
          1. naiwny, reguła 8 tygodni przed  0.40   0.34    0.45   -2.3
 2. efekt spektaklu, reguła ostatni tydzień -1.63  -1.79   -1.46   -0.9
 2. efekt spektaklu, reguła 8 tygodni przed -3.60  -4.00   -3.21   -2.3
            3. naiwny, test ostatni tydzień  0.03  -0.04    0.10   -0.9
            3. naiwny, test 8 tygodni przed  0.39   0.31    0.47   -2.3
   4. efekt spektaklu, test ostatni tydzień -0.79  -1.02   -0.55   -0.9
   4. efekt spektaklu, test 8 tygodni przed -2.20  -2.76   -1.64   -2.3
4. Model ujemny dwumianowy z interakcją: Rysunek 4
R
# Przepis 4. Ujemny dwumianowy z efektem spektaklu: elastyczność zależna od tygodni do spektaklu – Rysunek 4
summary(m_fe_los)                                      # model 4 z przepisu 3: sezon 3 (test), 300 stref spektakli
m_pois <- fepois(sprzedaz ~ lwzgl + lwzgl:tyg_do | ps + dni_do, data = los)              # Poisson, zwykłe SE
round(rbind(se_ujemny_dwumianowy = se(m_fe_los)[1:2], se_poisson_zwykle = se(m_pois)), 3)

# Pułapka: interakcja z log(ceny), a nie z log(ceny względem cennika) – miesza zmianę ceny z poziomem cennika strefy
round(coef(fenegbin(sprzedaz ~ lcena + lcena:tyg_do | ps + dni_do, data = los)), 3)

b <- coef(m_fe_los); V <- vcov(m_fe_los)
el <- data.frame(tyg_do = 0:7)
el$est <- b[["lwzgl"]] + b[["lwzgl:tyg_do"]] * el$tyg_do
el$se <- sqrt(V[1, 1] + el$tyg_do^2 * V[2, 2] + 2 * el$tyg_do * V[1, 2])
el$ci_dol <- el$est - 1.96 * el$se; el$ci_gora <- el$est + 1.96 * el$se
el$prawda <- elastycznosc(el$tyg_do)
el$zmiana_po_podwyzce_10 <- 100 * (1.1^el$est - 1)    # o ile % zmienia się dzienna sprzedaż po podwyżce o 10%
print(round(el, 2), row.names = FALSE)

# Nadmierne rozproszenie: wariancja sprzedaży dziennej wobec średniej (dni podobne wg wartości dopasowanej)
los$mu <- fitted(m_fe_los)
los$kosz <- cut(los$mu, breaks = quantile(los$mu, seq(0, 1, 0.05)), include.lowest = TRUE)
roz <- aggregate(sprzedaz ~ kosz, data = los, FUN = function(x) c(srednia = mean(x), wariancja = var(x)))
roz <- data.frame(srednia = roz$sprzedaz[, 1], wariancja = roz$sprzedaz[, 2])
theta_hat <- m_fe_los$theta
round(c(theta = unname(theta_hat), wariancja_do_sredniej = mean(roz$wariancja / roz$srednia)), 2)

pA <- ggplot(el, aes(tyg_do + 1)) +
  geom_ribbon(aes(ymin = ci_dol, ymax = ci_gora), fill = kol[["błękit"]], alpha = 0.3) +
  geom_line(aes(y = est, colour = "oszacowana (test, sezon 3)", linetype = "oszacowana (test, sezon 3)"), linewidth = 1.2) +
  geom_line(aes(y = prawda, colour = "prawdziwa (wbudowana w dane)", linetype = "prawdziwa (wbudowana w dane)"), linewidth = 0.9) +
  geom_point(aes(y = est), colour = kol[["niebieski"]], size = 2) +
  scale_x_reverse(breaks = 8:1) + scale_y_continuous(labels = function(x) minus(format(x))) +
  scale_colour_manual(values = c(kol[["niebieski"]], "black"), name = NULL) +
  scale_linetype_manual(values = c("solid", "dotted"), name = NULL) + guides(colour = guide_legend(nrow = 2)) +
  labs(title = "A. Elastyczność a czas do spektaklu", subtitle = "Pas: 95% CI",
       x = "Tydzień przed spektaklem (1 = ostatni)", y = "Elastyczność cenowa") + motyw
siatka <- data.frame(srednia = seq(0, max(roz$srednia), length.out = 100))
siatka$poisson <- siatka$srednia; siatka$ujemny <- siatka$srednia + siatka$srednia^2 / theta_hat
pB <- ggplot(roz, aes(srednia, wariancja)) +
  geom_line(data = siatka, aes(y = poisson, linetype = "Poisson: wariancja = średnia"), colour = kol[["cynober"]], linewidth = 1) +
  geom_line(data = siatka, aes(y = ujemny, linetype = "ujemny dwumianowy"), colour = kol[["niebieski"]], linewidth = 1) +
  geom_point(size = 2.2, colour = "grey30") +
  scale_linetype_manual(values = c("dashed", "solid"), name = NULL) + guides(linetype = guide_legend(nrow = 2)) +
  labs(title = "B. Rozproszenie sprzedaży dziennej", subtitle = "Punkty: 20 grup dni o podobnej średniej",
       x = "Średnia sprzedaż w grupie", y = "Wariancja") + motyw
p4 <- pA + pB
# ggsave("rysunek-4-elastycznosc.svg", p4, width = 10, height = 5.6)
p4
Wynik w R
ML estimation, family = Negative Binomial, Dep. Var.: sprzedaz
Observations: 16,635
Fixed-effects: ps: 300,  dni_do: 56
Standard-errors: Clustered (spektakl)
              Estimate Std. Error  z value   Pr(>|z|)
lwzgl        -0.787340   0.118618 -6.63762 3.1879e-11 ***
lwzgl:tyg_do -0.201328   0.048542 -4.14748 3.3616e-05 ***
---
Signif. codes:  0 '***' 0.001 '**' 0.01 '*' 0.05 '.' 0.1 ' ' 1
Over-dispersion parameter: theta = 4.108751
Log-Likelihood: -30,629.5   Adj. Pseudo R2: 0.132056
           BIC:  64,728.8     Squared Cor.: 0.508143
                     lwzgl lwzgl:tyg_do
se_ujemny_dwumianowy 0.119        0.049
se_poisson_zwykle    0.072        0.034
       lcena lcena:tyg_do
      -1.044        0.013
 tyg_do   est   se ci_dol ci_gora prawda zmiana_po_podwyzce_10
      0 -0.79 0.12  -1.02   -0.55   -0.9                 -7.23
      1 -0.99 0.10  -1.18   -0.80   -1.1                 -8.99
      2 -1.19 0.10  -1.38   -1.00   -1.3                -10.72
      3 -1.39 0.12  -1.63   -1.15   -1.5                -12.42
      4 -1.59 0.16  -1.90   -1.29   -1.7                -14.08
      5 -1.79 0.20  -2.18   -1.41   -1.9                -15.72
      6 -2.00 0.24  -2.47   -1.52   -2.1                -17.32
      7 -2.20 0.29  -2.76   -1.64   -2.3                -18.89
                theta wariancja_do_sredniej
                 4.11                  1.66
5. Wyprzedane strefy: Rysunek 5
R
# Przepis 5. Ograniczona pojemność strefy: po wyprzedaniu widać sprzedaż, a nie popyt – Rysunek 5
dane$wyprzedana <- dane$wolne_rano == 0
# Dzień wyprzedania: ostatni dzień sprzedaży strefy, w której sprzedano wszystkie miejsca
dz <- subset(dane, sprzedaz > 0 & sprzedaz == wolne_rano)
table(dni_do = cut(dz$dni_do, c(0, 1, 3, 7, 14, 56), labels = c("1", "2–3", "4–7", "8–14", "15–56")))
c(stref_wyprzedanych = nrow(dz), stref_razem = length(unique(dane$ps)),
  dni_po_wyprzedaniu_proc = round(100 * mean(dane$wyprzedana), 1))

# Ten sam model (sezon 3) na trzech wersjach danych
s3 <- subset(dane, sezon == 3)
warianty <- list("z dniami po wyprzedaniu (zera)" = s3,
                 "bez dni po wyprzedaniu" = subset(s3, wolne_rano > 0),
                 "bez dnia wyprzedania i dni po nim" = subset(s3, wolne_rano > 0 & sprzedaz < wolne_rano))
wer <- do.call(rbind, lapply(names(warianty), function(n) {
  m <- fenegbin(sprzedaz ~ lwzgl + lwzgl:tyg_do | ps + dni_do, data = warianty[[n]], cluster = ~spektakl)
  cbind(el_z_modelu(m, "lwzgl", n), wierszy = nobs(m))
}))
print(cbind(wer[1:2], round(wer[3:5], 2), wierszy = wer$wierszy), row.names = FALSE)

pA <- ggplot(dz, aes(dni_do)) +
  geom_bar(fill = kol[["niebieski"]], width = 0.8) +
  scale_x_reverse(breaks = c(21, 14, 7, 1), limits = c(22, 0)) +
  labs(title = "A. Kiedy strefy się wyprzedają", subtitle = sprintf("%d z %d stref spektakli", nrow(dz), length(unique(dane$ps))),
       x = "Dzień wyprzedania (dni do spektaklu)", y = "Liczba stref") + motyw
wer$model <- factor(wer$model, levels = rev(names(warianty)))
wer$tydzien <- factor(wer$tydzien, levels = c("ostatni tydzień", "8 tygodni przed"))
pB <- ggplot(wer, aes(est, model, colour = tydzien, shape = tydzien)) +
  geom_vline(xintercept = elastycznosc(c(0, 7)), linetype = "dotted", colour = c(kol[["pomarańcz"]], kol[["purpura"]]), linewidth = 0.9) +
  geom_pointrange(aes(xmin = ci_dol, xmax = ci_gora), position = position_dodge(width = 0.5), size = 0.5) +
  scale_colour_manual(values = c("ostatni tydzień" = kol[["pomarańcz"]], "8 tygodni przed" = kol[["purpura"]]), name = NULL) +
  scale_shape_manual(values = c("ostatni tydzień" = 16, "8 tygodni przed" = 15), name = NULL) +
  scale_x_continuous(labels = function(x) minus(format(x))) + scale_y_discrete(labels = function(x) sub(" i dni", "\ni dni", x)) +
  guides(colour = guide_legend(nrow = 2)) +
  labs(title = "B. Zera po wyprzedaniu", subtitle = "Sezon 3; kropkowane: prawda",
       x = "Elastyczność cenowa (95% CI)", y = NULL) + motyw
p5 <- pA + pB + plot_layout(widths = c(1, 1.2))
# ggsave("rysunek-5-pojemnosc.svg", p5, width = 10, height = 5.6)
p5
Wynik w R
dni_do
    1   2–3   4–7  8–14 15–56
   63    98    54    20     1
     stref_wyprzedanych             stref_razem dni_po_wyprzedaniu_proc
                  236.0                   900.0                     1.1
                             model         tydzien   est ci_dol ci_gora wierszy
    z dniami po wyprzedaniu (zera) ostatni tydzień -0.62  -0.93   -0.32   16800
    z dniami po wyprzedaniu (zera) 8 tygodni przed -2.53  -3.18   -1.89   16800
            bez dni po wyprzedaniu ostatni tydzień -0.79  -1.02   -0.55   16635
            bez dni po wyprzedaniu 8 tygodni przed -2.20  -2.76   -1.64   16635
 bez dnia wyprzedania i dni po nim ostatni tydzień -0.82  -1.04   -0.59   16560
 bez dnia wyprzedania i dni po nim 8 tygodni przed -2.16  -2.72   -1.60   16560
6. Symulacja polityki cen: Rysunek 6
R
# Przepis 6. Symulacja polityki cen: stała cena, obniżka 7 dni przed, podwyżka przy dużym obłożeniu – Rysunek 6
fe <- fixef(m_fe_los)                                  # poziomy popytu stref spektakli i kształt sprzedaży w dniach
jedn <- unique(los[, c("ps", "spektakl", "strefa", "cena_cennik")])
jedn$poziom <- fe$ps[jedn$ps]
jedn$miejsca <- strefy$miejsca[match(jedn$strefa, strefy$strefa)]
ksztalt_hat <- fe$dni_do[as.character(dni)]           # w kolejności dni 56 … 1

# Jeden sezon (100 spektakli × 3 strefy) przy danej polityce; ln_lambda(j, m) – logarytm średniego popytu
graj <- function(polityka, ln_lambda, theta, czekajacy = 0) {
  n <- nrow(jedn); wolne <- jedn$miejsca; przychod <- 0; m <- rep(1, n)
  przesun <- ifelse(dni >= 8 & dni <= 28, -czekajacy, 0)               # część kupujących czeka na obniżkę
  przesun[dni <= 7] <- czekajacy * sum(exp(ksztalt_hat[dni >= 8 & dni <= 28])) / sum(exp(ksztalt_hat[dni <= 7]))
  for (j in seq_along(dni)) {
    d <- dni[j]; obl <- 1 - wolne / jedn$miejsca
    if (polityka == "obniżka 7 dni przed" && d == 7) m <- ifelse(obl < 0.9, 0.8, 1)
    if (polityka == "podwyżka przy obłożeniu" && d == 21) m <- ifelse(obl >= 0.45, 1.2, 1)
    lam <- exp(ln_lambda(j, m)) * (1 + przesun[j])
    popyt <- rpois(n, lam * rgamma(n, shape = theta, rate = theta))
    spr <- pmin(popyt, wolne); wolne <- wolne - spr
    przychod <- przychod + sum(spr * round(jedn$cena_cennik * m))
  }
  c(przychod_mln = przychod / 1e6, puste_proc = 100 * sum(wolne) / sum(jedn$miejsca))
}
polityki <- data.frame(nazwa = c("stała cena", "obniżka 7 dni przed", "obniżka, klienci czekają", "podwyżka przy obłożeniu"),
                       polityka = c("stała cena", "obniżka 7 dni przed", "obniżka 7 dni przed", "podwyżka przy obłożeniu"),
                       czekajacy = c(0, 0, 0.25, 0))

# 500 losowań elastyczności z rozkładu oszacowań (model 4) + losowa sprzedaż dzienna
set.seed(7551)
b <- coef(m_fe_los); V <- vcov(m_fe_los)[1:2, 1:2]
losowania <- MASS::mvrnorm(500, b[1:2], V)
sym <- do.call(rbind, lapply(1:500, function(r) {
  ln_l <- function(j, m) jedn$poziom + ksztalt_hat[j] + (losowania[r, 1] + losowania[r, 2] * tyg_do(dni[j])) * log(m)
  do.call(rbind, lapply(1:4, function(k) data.frame(los = r, polityka = polityki$nazwa[k],
    t(graj(polityki$polityka[k], ln_l, m_fe_los$theta, polityki$czekajacy[k])))))
}))
sym$polityka <- factor(sym$polityka, levels = polityki$nazwa)
podsum <- aggregate(cbind(przychod_mln, puste_proc) ~ polityka, data = sym,
                    FUN = function(x) round(c(srednia = mean(x), q025 = quantile(x, 0.025), q975 = quantile(x, 0.975)), 2))
print(podsum)

# Różnica przychodu względem stałej ceny w tych samych losowaniach parametrów
sz <- reshape(sym, idvar = "los", timevar = "polityka", direction = "wide", v.names = c("przychod_mln", "puste_proc"))
for (p in polityki$nazwa[-1]) {
  r <- sz[[paste0("przychod_mln.", p)]] - sz[["przychod_mln.stała cena"]]
  cat(sprintf("%-26s różnica %.2f mln zł [%.2f, %.2f], dodatnia w %.1f%% losowań\n", p, mean(r),
              quantile(r, 0.025), quantile(r, 0.975), 100 * mean(r > 0)))
}

# Kontrola: te same polityki przy prawdziwych parametrach (popularność i elastyczność wbudowane w dane), 200 powtórzeń
set.seed(7552)
jedn$prawdziwy <- log(jedn$miejsca * popyt_bazowy) + sp$popularnosc[jedn$spektakl]
ln_prawda <- function(j, m) jedn$prawdziwy + log(ksztalt[j]) + elastycznosc(tyg_do(dni[j])) * log(m)
prawda <- do.call(rbind, lapply(1:4, function(k) data.frame(polityka = polityki$nazwa[k],
  t(rowMeans(replicate(200, graj(polityki$polityka[k], ln_prawda, theta, polityki$czekajacy[k])))))))
prawda$polityka <- factor(prawda$polityka, levels = polityki$nazwa)
cbind(prawda[1], round(prawda[-1], 2))

kol_pol <- c(kol[["czarny"]], kol[["niebieski"]], kol[["błękit"]], kol[["cynober"]])
ksz_pol <- c(16, 17, 2, 15)
sr <- aggregate(cbind(przychod_mln, puste_proc) ~ polityka, data = sym, FUN = mean)
p6 <- ggplot(sym, aes(puste_proc, przychod_mln, colour = polityka, shape = polityka)) +
  geom_point(data = sym[sym$los <= 200, ], alpha = 0.35, size = 1.4) +
  stat_ellipse(level = 0.95, linewidth = 0.8) +
  geom_point(data = sr, size = 4.5, stroke = 1.2) +
  geom_point(data = prawda, shape = 4, size = 4, stroke = 1.4, show.legend = FALSE) +
  geom_label(data = sr, aes(puste_proc + c(1.0, 1.4, -1.3, 0), przychod_mln + c(-0.12, 0.1, -0.13, 0.09),
                            label = sprintf("%.2f mln zł\n%.1f%% pustych", przychod_mln, puste_proc)),
             size = 3.4, show.legend = FALSE, linewidth = 0.2, alpha = 0.85) +
  scale_colour_manual(values = kol_pol, name = NULL) + scale_shape_manual(values = ksz_pol, name = NULL) +
  guides(colour = guide_legend(nrow = 2)) +
  labs(title = "Przychód i puste miejsca w sezonie przy czterech politykach cen",
       subtitle = "500 losowań (punkty z 200), elipsy 95%; × – wynik przy prawdziwych parametrach",
       x = "Puste miejsca na koniec (%)", y = "Przychód z biletów (mln zł, 100 spektakli)") + motyw
# ggsave("rysunek-6-polityki.svg", p6, width = 10, height = 6)
p6
Wynik w R
                  polityka przychod_mln.srednia przychod_mln.q025.2.5% przychod_mln.q975.97.5% puste_proc.srednia
1               stała cena                 7.24                   7.16                    7.33              27.86
2      obniżka 7 dni przed                 7.03                   6.92                    7.14              24.52
3 obniżka, klienci czekają                 6.97                   6.85                    7.08              23.98
4  podwyżka przy obłożeniu                 7.36                   7.27                    7.45              28.11
  puste_proc.q025.2.5% puste_proc.q975.97.5%
1                26.98                 28.62
2                23.29                 25.80
3                22.57                 25.32
4                27.30                 28.89
obniżka 7 dni przed       różnica -0.21 mln zł [-0.34, -0.08], dodatnia w 0.0% losowań
obniżka, klienci czekają różnica -0.28 mln zł [-0.43, -0.13], dodatnia w 0.0% losowań
podwyżka przy obłożeniu różnica 0.11 mln zł [-0.02, 0.24], dodatnia w 95.8% losowań
                  polityka przychod_mln puste_proc
1               stała cena         7.32      27.11
2      obniżka 7 dni przed         7.13      23.35
3 obniżka, klienci czekają         7.08      22.65
4  podwyżka przy obłożeniu         7.44      27.29
7. Grafika: krzywa sprzedaży z fazami i przeglądami cen – Rysunek 1
R
# Przepis 7. Grafika: krzywa sprzedaży biletów w tygodniach do spektaklu (fazy, przeglądy cen, pojemność) – Rysunek 1
# Linia to mediana z przepisu 2 (obiekty pas i tyg); pozostałe elementy to opis.
fazy <- data.frame(x = c(52, 31.5, 5), y = c(72, 72, 30),
  etykieta = c(sprintf("Otwarcie sprzedaży\n%.1f%% biletów w pierwszym\ntygodniu sprzedaży", tyg$udzial[tyg$tyg_do == 7]),
               sprintf("Dołek\ntygodnie 7–3 przed spektaklem:\npo %.1f–%.1f%% biletów", min(tyg$udzial[tyg$tyg_do %in% 2:6]),
                       max(tyg$udzial[tyg$tyg_do %in% 2:6])),
               sprintf("Finisz\n%.1f%% biletów\nw ostatnim tygodniu", tyg$udzial[tyg$tyg_do == 0])))
przeglady <- data.frame(d = dni_decyzji, y = pas$mediana[match(dni_decyzji, pas$dni_do)])
wrazliwosc <- data.frame(w = 0:7, x = 0:7 * 7 + 4, e = elastycznosc(0:7))
round(przeglady, 1)
fazy$etykieta

p7 <- ggplot() +
  annotate("rect", xmin = 0.5, xmax = 56.5, ymin = 100, ymax = 106, fill = "grey85") +
  annotate("text", x = 28.5, y = 103, size = 3.6, colour = "grey20",
           label = "Pojemność strefy: po wyprzedaniu widać sprzedaż, a nie popyt") +
  geom_area(data = pas, aes(dni_do, mediana), fill = kol[["błękit"]], alpha = 0.35) +
  geom_line(data = pas, aes(dni_do, mediana), colour = kol[["niebieski"]], linewidth = 1.4) +
  geom_segment(data = przeglady, aes(x = d, xend = d, y = -2, yend = y), linetype = "dashed", colour = kol[["cynober"]]) +
  geom_point(data = przeglady, aes(d, y), shape = 23, size = 3.6, fill = kol[["pomarańcz"]], colour = "black") +
  annotate("text", x = 35, y = 50, label = "Przeglądy cen (42, 28, 21, 14 i 7 dni przed):\ncena o szczebel w górę, w dół albo bez zmian",
           size = 3.5, colour = kol[["cynober"]], hjust = 0.5) +
  geom_label(data = fazy, aes(x, y, label = etykieta), size = 3.4, linewidth = 0.25, fill = "white", lineheight = 0.95) +
  geom_tile(data = wrazliwosc, aes(x = x, y = -12, fill = -e), height = 9, width = 6.6, colour = "white") +
  geom_text(data = wrazliwosc, aes(x = x, y = -12, label = minus(sprintf("%.1f", e))), size = 3.5,
            colour = ifelse(wrazliwosc$e < -1.6, "white", "black")) +
  annotate("text", x = 28.5, y = -21, size = 3.5, colour = "grey20",
           label = "Elastyczność cenowa w danych: daleko od spektaklu duża (−2.3), w ostatnim tygodniu mała (−0.9)") +
  scale_fill_gradient(low = "#E8F1F8", high = kol[["niebieski"]], guide = "none") +
  scale_x_reverse(breaks = c(56, 49, 42, 35, 28, 21, 14, 7, 1), limits = c(57, 0)) +
  scale_y_continuous(breaks = seq(0, 100, 20), limits = c(-24, 107)) +
  labs(title = "Krzywa sprzedaży biletów w tygodniach do spektaklu",
       subtitle = "Mediana sprzedanych miejsc w 300 spektaklach teatru muzycznego (600 miejsc, 3 strefy)",
       x = "Dni do spektaklu", y = "Sprzedane miejsca (%)") + motyw
# ggsave("rysunek-1-schemat.svg", p7, width = 10, height = 6)
p7
Wynik w R
   d    y
1 42 18.4
2 28 28.3
3 21 33.8
4 14 40.7
5  7 53.2
[1] "Otwarcie sprzedaży\n17.0% biletów w pierwszym\ntygodniu sprzedaży"
[2] "Dołek\ntygodnie 7–3 przed spektaklem:\npo 6.5–8.4% biletów"
[3] "Finisz\n32.7% biletów\nw ostatnim tygodniu"
8. Kontrola palety: symulacja zaburzeń widzenia barw
R
# Przepis 8. Kontrola palety: symulacja zaburzeń widzenia barw
library(colorspace)
pary <- list("reguła – test" = c("#D55E00", "#0072B2"),
             "ostatni tydzień – 8 tygodni przed" = c("#E69F00", "#CC79A7"),
             "obniżka – obniżka, klienci czekają" = c("#0072B2", "#56B4E9"),
             "stała cena – podwyżka" = c("#000000", "#D55E00"),
             "najlepszy – najsłabszy spektakl" = c("#009E73", "#D55E00"),
             "czerwony – zielony (do unikania)" = c("#E41A1C", "#4DAF4A"))
roznica <- function(k) {           # odległość barw w przestrzeni CIELAB (ΔE)
  lab <- coords(as(hex2RGB(k), "LAB")); sqrt(sum((lab[1, ] - lab[2, ])^2))
}
round(t(sapply(pary, function(k) c(widzenie_typowe = roznica(k), deuteranopia = roznica(deutan(k)),
                                   protanopia = roznica(protan(k))))), 1)
Wynik w R
                                   widzenie_typowe deuteranopia protanopia
reguła – test                                114.6        108.3       91.9
ostatni tydzień – 8 tygodni przed             88.6         81.3       87.6
obniżka – obniżka, klienci czekają            26.4         24.7       24.6
stała cena – podwyżka                         93.9         85.4       71.8
najlepszy – najsłabszy spektakl              102.4         53.5       37.3
czerwony – zielony (do unikania)             121.7         21.1       31.6
Bibliografia oprogramowania
Wyniki na tej stronie pochodzą z uruchomienia pokazanego kodu w R 4.5.3. Losowanie danych i obliczenia pomocnicze – pakiet stats i funkcje podstawowej instalacji R. Regresja ujemna dwumianowa bez efektów stałych i losowanie z wielowymiarowego rozkładu normalnego – pakiet MASS, regresja ujemna dwumianowa i Poissona z efektami stałymi i błędami grupowanymi – pakiet fixest. Rysunki wykonano w pakiecie ggplot2, panele złożono pakietem patchwork i zapisano pakietem svglite, a paletę sprawdzono pakietem colorspace. W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- fixest (wersja 0.14.2): Bergé, L. (2018). Efficient estimation of maximum likelihood models with multiple fixed-effects: The R package FENmlm (CREA Discussion Paper No. 2018-13). University of Luxembourg. https://CRAN.R-project.org/package=fixest
- MASS (wersja 7.3-65): Venables, W. N., & Ripley, B. D. (2002). Modern applied statistics with S (4th ed.). Springer. https://doi.org/10.1007/978-0-387-21706-2
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
- colorspace (wersja 2.1.2): Zeileis, A., Fisher, J. C., Hornik, K., Ihaka, R., McWhite, C. D., Murrell, P., Stauffer, R., & Wilke, C. O. (2020). colorspace: A toolbox for manipulating and assessing colors and palettes. Journal of Statistical Software, 96(1). https://doi.org/10.18637/jss.v096.i01
- svglite (wersja 2.2.2): Wickham, H., Henry, L., Pedersen, T. L., Luciani, T. J., Decorde, M., & Lise, V. (2025). svglite: An 'SVG' graphics device [R package]. https://doi.org/10.32614/CRAN.package.svglite
Pułapki
- Cena zmieniana w reakcji na sprzedaż – naiwna elastyczność wyszła dodatnia (0.43), a z efektem spektaklu – za duża (−1.63 zamiast −0.9).
- Interakcja z logarytmem ceny, a nie ceny względem cennika. W pierwszej wersji modelu interakcja tygodni z log(ceną) mieszała zmianę ceny z poziomem cennika (parter jest dwa razy droższy od balkonu) i zmiana elastyczności w czasie znikała: 0.013 na tydzień zamiast −0.20 (przepis 4).
- Zera po wyprzedaniu to brak miejsc, nie brak chętnych – usuń je albo modeluj cenzurowanie.
- Klienci uczą się czekać. Stałe obniżki zmienią zachowanie w kolejnym sezonie.
Najczęstsze pytania
Jak policzyć elastyczność cenową biletów w zależności od czasu do wydarzenia?
Użyj regresji dziennej sprzedaży (zliczenia – najlepiej ujemnej dwumianowej) na logarytmie ceny z interakcją z liczbą tygodni do wydarzenia i efektem stałym wydarzenia. Współczynnik przy log(cenie) to elastyczność w ostatnim tygodniu, a interakcja – jej zmiana na każdy tydzień wcześniej. W przykładzie elastyczność wyniosła −0.79 w ostatnim tygodniu i −2.20 osiem tygodni przed spektaklem.
Dlaczego elastyczność z historii sprzedaży biletów wychodzi dodatnia?
Bo organizator zwykle obniża ceny słabo sprzedających się wydarzeń i podnosi ceny tych, które sprzedają się dobrze. Wtedy wysoka cena idzie w parze z wysoką sprzedażą, choć to popularność wpływa na cenę. W przykładzie naiwny model dał 0.43 zamiast −0.9; wiarygodną elastyczność dał dopiero sezon z losowymi zmianami ceny.
Czy opłaca się obniżać ceny biletów tuż przed spektaklem?
Nie zawsze. Jeśli klienci ostatniego tygodnia mało reagują na cenę (elastyczność poniżej 1 co do wartości bezwzględnej), obniżka zapełnia salę, ale traci przychód na biletach, które i tak by się sprzedały. W symulacji obniżka o 20% zmniejszyła odsetek pustych miejsc z 27.9% do 24.5%, ale obniżyła przychód o 0.21 mln zł.
Co zrobić z dniami, w których strefa była wyprzedana?
Nie traktuj ich jak dni bez chętnych. Po wyprzedaniu sprzedaż wynosi zero z braku miejsc, a w dniu wyprzedania jest tylko dolną granicą popytu (obserwacja cenzurowana). W przykładzie pozostawienie zer zmieniło elastyczność w ostatnim tygodniu z −0.79 na −0.62; usuń te dni albo zastosuj model z cenzurowaniem.
Dlaczego do dziennej sprzedaży biletów lepszy jest model ujemny dwumianowy niż Poissona?
Dzienna sprzedaż waha się bardziej, niż zakłada rozkład Poissona (wariancja większa od średniej). Model Poissona daje wtedy za małe błędy standardowe – w przykładzie 0.072 zamiast 0.119 dla elastyczności w ostatnim tygodniu. Model ujemny dwumianowy szacuje dodatkowy parametr rozproszenia (tu θ = 4.11).
Powiązane hasła
Przeczytaj też
Elastyczność cenowa z danych sprzedażowych
Sieć 10 sklepów i granola: regresja log–log z przedziałem, elastyczność krzyżowa, marża i cena optymalna oraz pułapka ceny ustalanej pod popyt – z kodem R.
Czytaj →PoradnikLosowy test ceny i krzywa popytu
Aplikacja z subskrypcją i pięć losowych cen: konwersja, retencja, zysk i cena optymalna z bootstrapem oraz pułapka krzywej z historii – z kodem R.
Czytaj →PoradnikPrzecena końca sezonu
Sieć z odzieżą narciarską: krzywa wyprzedaży, elastyczność słabnąca z tygodniami, pułapka przecen słabych modeli i symulacja strategii – z kodem R.
Czytaj →Analizujesz ceny biletów albo piszesz o nich pracę?
Pomożemy oszacować elastyczność cenową z danych sprzedażowych, oddzielić efekt ceny od decyzji cenowych podejmowanych po słabej sprzedaży, zaplanować test i opisać wyniki tak, żebyś umiał(a) je obronić.
Oferta dla studentówWyceń analizęBibliografia i dalsza literatura naukowa (APA 7)
- Allison, P. D., & Waterman, R. P. (2002). Fixed-effects negative binomial regression models. Sociological Methodology, 32(1), 247–265. https://doi.org/10.1111/1467-9531.00117
- Gallego, G., & van Ryzin, G. (1994). Optimal dynamic pricing of inventories with stochastic demand over finite horizons. Management Science, 40(8), 999–1020. https://doi.org/10.1287/mnsc.40.8.999
- Gardner, W., Mulvey, E. P., & Shaw, E. C. (1995). Regression analyses of counts and rates: Poisson, overdispersed Poisson, and negative binomial models. Psychological Bulletin, 118(3), 392–404. https://doi.org/10.1037/0033-2909.118.3.392
- Leslie, P. (2004). Price discrimination in Broadway theater. The RAND Journal of Economics, 35(3), 520. https://doi.org/10.2307/1593706
- Su, X. (2007). Intertemporal pricing with strategic customer behavior. Management Science, 53(5), 726–741. https://doi.org/10.1287/mnsc.1060.0667 ● Otwarty dostęp: pełny tekst
- Villas-Boas, J. M., & Winer, R. S. (1999). Endogeneity in brand choice models. Management Science, 45(10), 1324–1338. https://doi.org/10.1287/mnsc.45.10.1324
Cytowania BibTeX
@article{allison2002fixed, author={Allison, Paul D. and Waterman, Richard P.}, title={{Fixed-effects negative binomial regression models}}, journal={Sociological Methodology}, year={2002}, volume={32}, number={1}, pages={247--265}, doi={10.1111/1467-9531.00117}}@article{gallego1994optimal, author={Gallego, Guillermo and van Ryzin, Garrett}, title={{Optimal dynamic pricing of inventories with stochastic demand over finite horizons}}, journal={Management Science}, year={1994}, volume={40}, number={8}, pages={999--1020}, doi={10.1287/mnsc.40.8.999}}@article{gardner1995regression, author={Gardner, William and Mulvey, Edward P. and Shaw, Esther C.}, title={{Regression analyses of counts and rates: Poisson, overdispersed Poisson, and negative binomial models}}, journal={Psychological Bulletin}, year={1995}, volume={118}, number={3}, pages={392--404}, doi={10.1037/0033-2909.118.3.392}}@article{leslie2004price, author={Leslie, Phillip}, title={{Price discrimination in Broadway theater}}, journal={The RAND Journal of Economics}, year={2004}, volume={35}, number={3}, pages={520}, doi={10.2307/1593706}}@article{su2007intertemporal, author={Su, Xuanming}, title={{Intertemporal pricing with strategic customer behavior}}, journal={Management Science}, year={2007}, volume={53}, number={5}, pages={726--741}, doi={10.1287/mnsc.1060.0667}}@article{villasboas1999endogeneity, author={Villas-Boas, J. Miguel and Winer, Russell S.}, title={{Endogeneity in brand choice models}}, journal={Management Science}, year={1999}, volume={45}, number={10}, pages={1324--1338}, doi={10.1287/mnsc.45.10.1324}}