Przykład: hurtownia materiałów elektrycznych i 20 tysięcy faktur
Fikcyjna hurtownia sprzedaje kable i osprzęt 900 klientom firmowym. Termin płatności zależy od branży: sklepy elektryczne 14 dni, instalatorzy 30, zakłady przemysłowe 45, firmy budowlane 60. Dział finansowy pyta: kto płaci po terminie, jak długo zwleka i ile gotówki wpłynie w najbliższych trzech miesiącach?
Od stycznia 2025 do września 2026 hurtownia wystawiła 20 395 faktur. Stan sprawdzamy 31 października 2026; termin minął dla 20 085 z nich. Zapłacono 87.1% (45.8% do dnia terminu), 7.2% trafiło do windykacji lub odpisano, a 5.8% jest otwartych. Mediana kwoty to 2218 zł. O kliencie wiemy, z jakiej jest branży i czy w 2024 roku zapłacił fakturę ponad 30 dni po terminie („historia”).
Wynik to czas od terminu do zapłaty, którego część faktur jeszcze nie ma – zadanie dla analizy przeżycia. Procedurę ogólną opisuje wpis Kaplan–Meier i model Coxa krok po kroku, a przykład kadrowy – rotacja pracowników jako analiza przeżycia. Tu dochodzą: wiele faktur jednego klienta, windykacja i prognoza gotówki. W finansach modele hazardu dają lepsze prognozy upadłości niż modele jednookresowe (Shumway, 2001; por. prognoza upadłości firm).
Dane są fikcyjne i wiemy, co w nich ukryliśmy. Każdy klient ma ukrytą „solidność” (rozkład gamma, średnia 1, wariancja 0.5), która podnosi szansę zapłaty w terminie i po nim; historię opóźnień częściej mają klienci mniej solidni. Dzienne ryzyko zapłaty po terminie to 0.05 w dniach 1–30, potem 70%, a od 91. dnia 40% tej wartości; mnożą je: historia opóźnień (× 0.6), branża (budowlane × 0.65, sklepy × 1.25, przemysł × 0.85) i dwukrotnie większa kwota (× 0.9). Od 46. dnia faktura może trafić do windykacji (ryzyko 0.0015 dziennie, × 2 przy historii opóźnień). Po pierwszym uruchomieniu zmieniliśmy dwa parametry: ryzyko zapłaty z 0.035 na 0.05 i ryzyko windykacji z 0.004 na 0.0015, bo pierwsza wersja dawała 13.6% faktur w windykacji i medianę opóźnienia 47 dni – za dużo. Ziarna 712 nie zmienialiśmy. Dane: faktury-hurtownia-elektryczna.csv.
Rysunek 1: oś czasu faktury
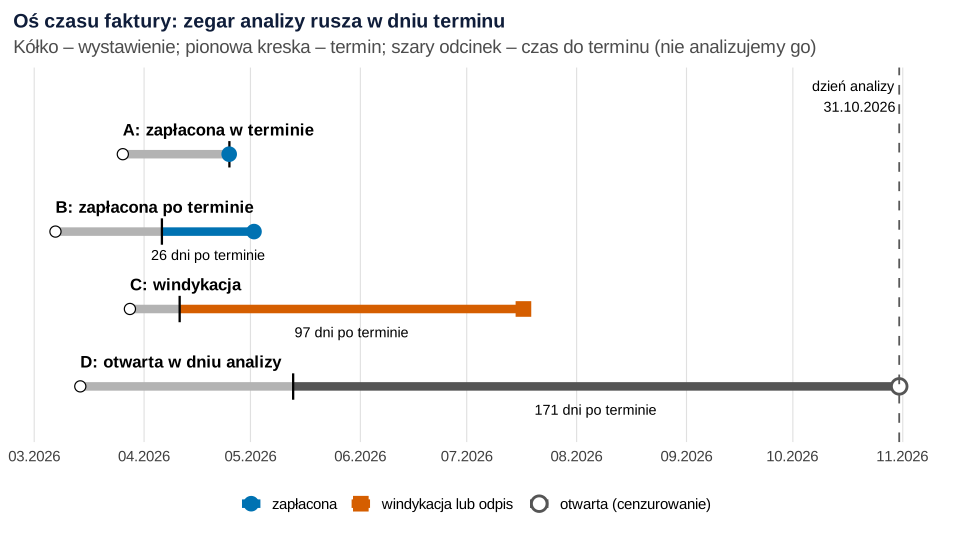
set.seed(712)).Co widać. Zegar rusza w dniu terminu: czas do terminu ustala umowa, nie klient. Faktury wybrano regułą: pierwsza z marca 2026 w każdej kategorii (dla B – z opóźnieniem ponad 20 dni). Faktura D 31 października jest 171 dni po terminie i wciąż niezapłacona. Wiemy tylko, że opóźnienie wyniesie co najmniej 171 dni – to obserwacja cenzurowana. Faktura C kończy się windykacją.
Jak może zmylić. Zapłaty przed terminem łączymy w kategorię „0 dni”. Jeśli interesuje Cię, kto płaci szybko, licz czas od wystawienia.
Podpis do pracy:
Rysunek 2: dlaczego średnia z zapłaconych faktur myli
Najprostszy raport – średnie opóźnienie zapłaconych faktur – pomija faktury otwarte, czyli właśnie te, z którymi klient zwleka.
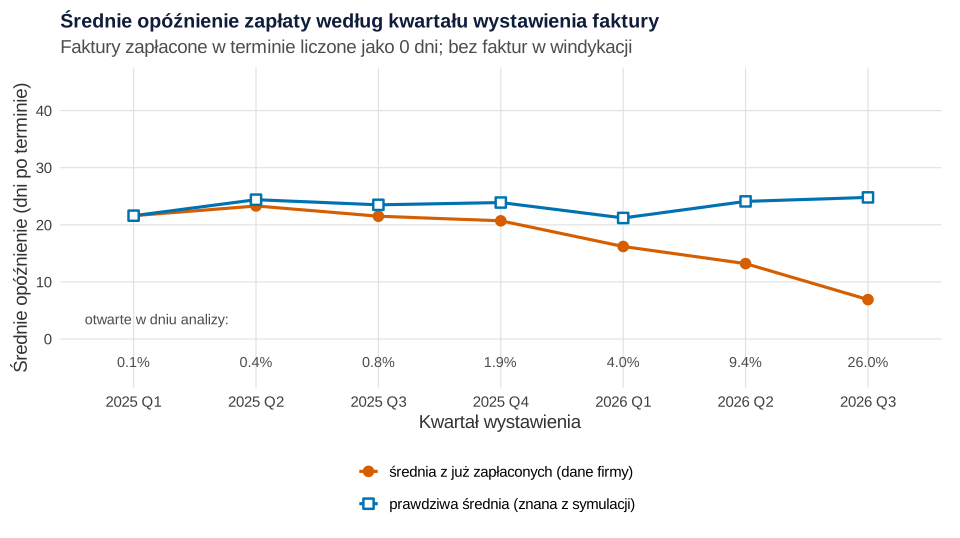
set.seed(712)).Co widać. Dla faktur ze starszych kwartałów obie linie się pokrywają, bo prawie wszystkie są już zamknięte. Dla świeżych faktur średnia z zapłaconych spada: w III kwartale 2026 wynosi 6.9 dnia, choć prawdziwa to 24.8. Dla dwóch ostatnich kwartałów razem: 10.4 dnia zamiast 24.4. Zarząd widzi „poprawę”, której nie ma: zapłacono dotąd tylko szybkie faktury. Dla wszystkich faktur: 18.2 zamiast 23.3.
Jak może zmylić. Wpisanie otwartym fakturom liczby dni do dnia analizy też zaniża opóźnienie. Estymator Kaplana i Meiera (1958) wykorzystuje faktury otwarte jako informację „co najmniej tyle dni”, jeśli cenzurowanie nie zależy od tempa zapłaty. Tu wynika ono tylko z daty analizy.
Podpis do pracy:
Rysunek 3: krzywe Kaplana–Meiera – odsetek zapłaconych
Dopełnienie krzywej Kaplana–Meiera (1 − KM) pokazuje, jaka część faktur jest zapłacona po t dniach od terminu; dzień 0 to zapłaty w terminie. Do 45. dnia nie ma windykacji, więc tu krzywa jest dokładna; dalej – rysunek 5.
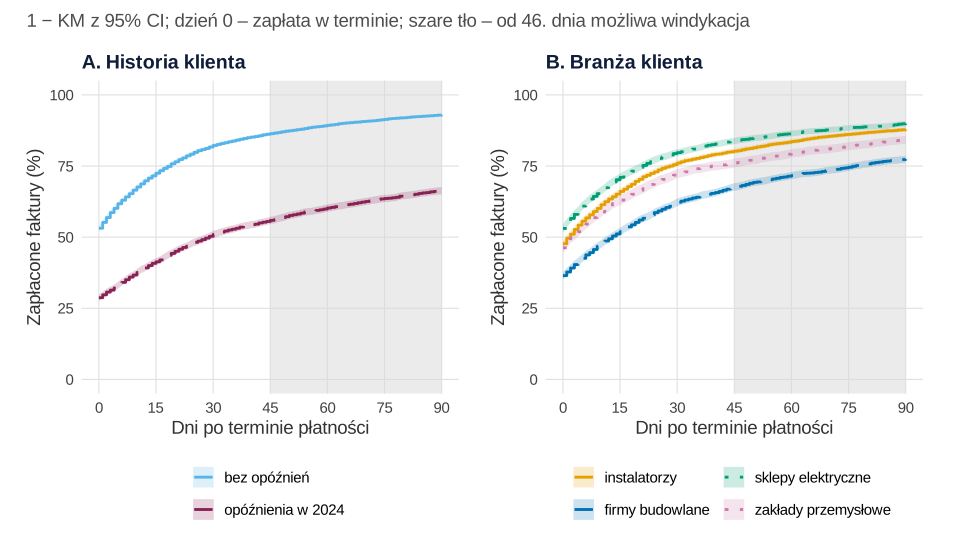
set.seed(712)).Co widać. Klienci bez historii opóźnień płacą w terminie 53.1%, 95% CI [52.3, 54.0], faktur, a po 30 dniach mają zapłacone 82.2%. Klienci z historią opóźnień – 28.7%, 95% CI [27.6, 29.8], i 50.9%; mediana opóźnienia ich faktur to 29 dni, 95% CI [27, 31]. Test log-rank: χ²(1) = 2467, p < .001. Najwolniej płacą firmy budowlane: 62.3% po 30 dniach (χ²(3) = 488, p < .001 dla branż).
Jak może zmylić. Firmy budowlane mają 60 dni na zapłatę, a sklepy 14 – porównujesz różne umowy. Przy 20 tysiącach faktur każda różnica jest istotna; patrz na odległość krzywych, nie na p.
Podpis do pracy:
Zdanie do Wyników:
Rysunek 4: model Coxa – i klient, który płaci wiele faktur
Model Coxa (Cox, 1972) dopasowujemy do 10 883 faktur niezapłaconych w terminie od 896 klientów. Iloraz hazardów (HR) mówi, ile razy szybciej (HR > 1) albo wolniej (HR < 1) płacone są faktury z daną cechą przy pozostałych cechach stałych. Faktury jednego klienta płaci ta sama księgowa, więc nie są niezależne. Porównujemy trzy wersje: zwykły model, ten sam model z błędami standardowymi odpornymi na klastrowanie (odporny estymator „kanapkowy”, Lin i Wei, 1989) i model słabości (frailty) z losowym efektem klienta.
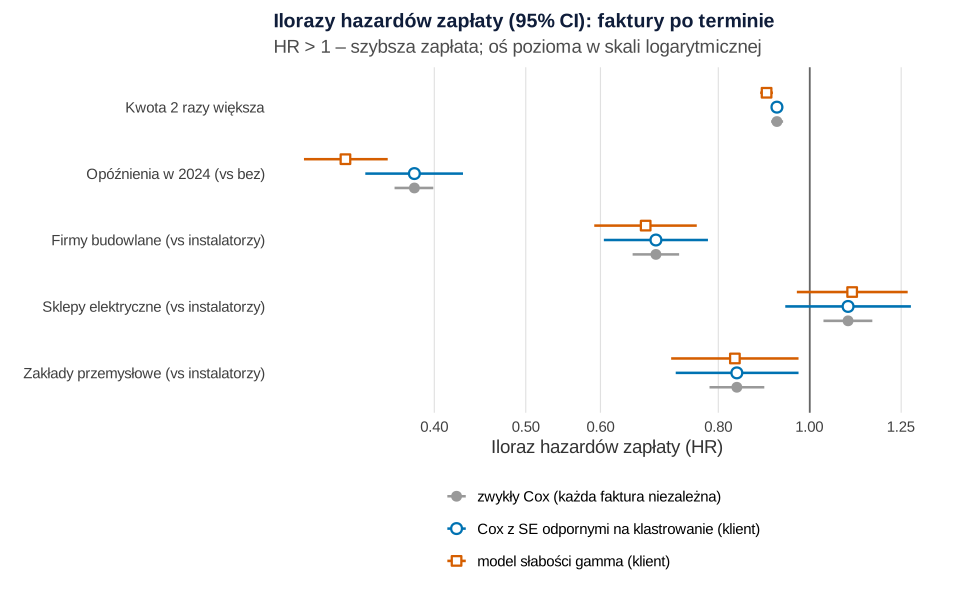
set.seed(712)).Co widać. Faktury klientów z historią opóźnień są płacone wolniej: HR = 0.38, 95% CI [0.34, 0.43] (przedział odporny). Firmy budowlane płacą wolniej niż instalatorzy (HR = 0.69, 95% CI [0.61, 0.78]), a dwa razy większa kwota obniża tempo zapłaty o około 8% (HR = 0.92, 95% CI [0.91, 0.94]). Odporne błędy standardowe zmiennych opisujących klienta są 2.2–2.5 razy większe niż zwykłe. Dla sklepów elektrycznych zmienia to wniosek: zwykły przedział [1.03, 1.17] sugeruje szybsze płacenie, odporny [0.94, 1.28] obejmuje 1 (p = .234). Dla kwoty, która zmienia się w obrębie klienta, przedziały są prawie równe.
Jak może zmylić. W symulacji historia mnoży tempo zapłaty przez 0.6, a model daje 0.38: historia jest też śladem ukrytej solidności klienta, więc HR miesza oba efekty. Model słabości szacuje jej wariancję na 0.37 (Therneau i in., 2003; Balan i Putter, 2020); jego HR (dla historii 0.32) porównuje faktury przy tej samej solidności, więc nie zestawiaj go wprost ze zwykłym. Reszty Schoenfelda wskazują nieproporcjonalność (χ²(5) = 26.0, p < .001, głównie historia) – podaj HR historii osobno dla pierwszego miesiąca i dalszego okresu.
Podpis do pracy:
Zdanie do Wyników:
Rysunek 5: zapłata czy windykacja – ryzyko konkurencyjne
Faktura w windykacji nie zostanie już zapłacona zwykłą drogą – to ryzyko konkurencyjne. Gdy windykację potraktujesz jak cenzurowanie, 1 − KM opisze świat bez windykacji. Odsetek faktur rzeczywiście zapłaconych daje funkcja skumulowanej częstości (CIF, estymator Aalena–Johansena); dopełnienie Kaplana–Meiera ją zawyża (Austin i in., 2016).
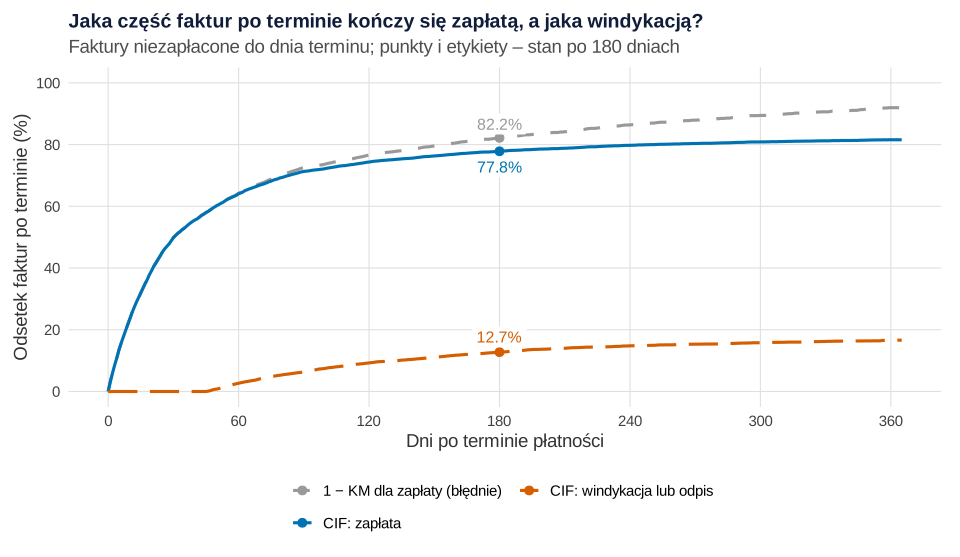
set.seed(712)).Co widać. Z faktur niezapłaconych w terminie po 90 dniach zapłacono 71.3%, a do windykacji trafiło 6.4%. Po 180 dniach to 77.8%, 95% CI [77.0, 78.7], i 12.7%. Naiwna krzywa pokazuje 82.2% zapłat po 180 dniach i 91.9% po roku (zamiast 81.6%). U klientów z historią opóźnień po 180 dniach do windykacji trafia 25.9% faktur po terminie, u pozostałych – 4.1%.
Jak może zmylić. Do 45. dnia obie krzywe są takie same, potem różnica rośnie – błąd naiwnej krzywej jest największy w długim horyzoncie. Model Fine’a–Graya i raportowanie CIF opisuje wpis ryzyka konkurencyjne: Fine–Gray i CIF.
Podpis do pracy:
Zdanie do Wyników:
Rysunek 6: prognoza wpływów na 30, 60 i 90 dni
31 października otwartych jest 1149 faktur po terminie na 6225.5 tys. zł (mediana: 63 dni po terminie). Dla każdej liczymy szansę zapłaty w ciągu 30, 60 i 90 dni pod warunkiem, że do dziś jej nie zapłacono, z dwóch modeli Coxa: dla zapłaty (rysunek 4) i dla windykacji (historia opóźnień: HR = 2.44, 95% CI [2.14, 2.79]). Szansę mnożymy przez kwotę i sumujemy; rozrzut daje 2000 losowych scenariuszy. Faktury przed terminem prognozuje się osobno.
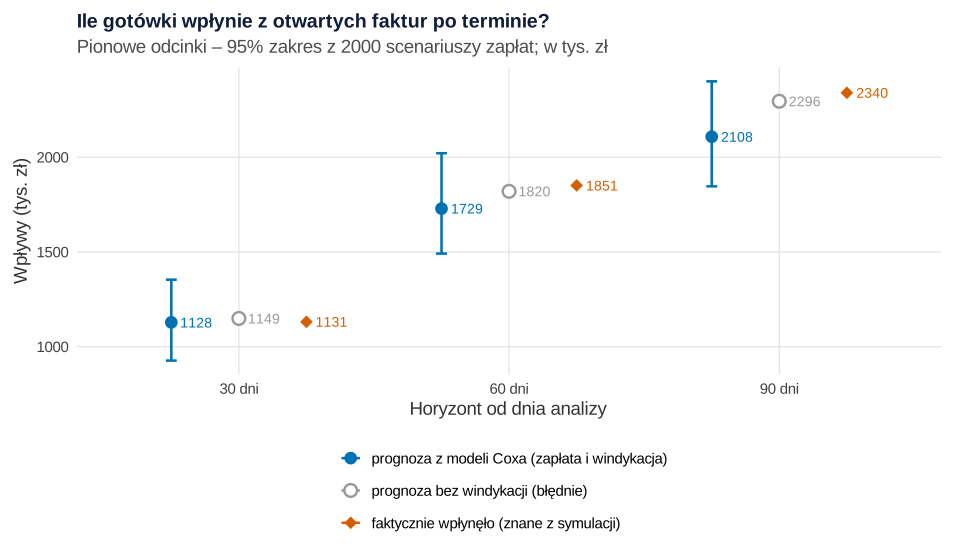
set.seed(712)).Co widać. Model przewiduje 1128 tys. zł w 30 dni (95% zakres scenariuszy [926, 1354]), 1729 tys. zł w 60 dni i 2108 tys. zł w 90 dni – jedną trzecią salda. Bez windykacji prognoza rośnie do 2296 tys. zł. Faktycznie wpłynęło 1131, 1851 i 2340 tys. zł – w granicach scenariuszy.
Jak może zmylić. Prognoza naiwna wypadła bliżej faktycznych wpływów, ale to przypadek jednej realizacji. Wartość oczekiwana przy prawdziwym mechanizmie to 1182, 1820 i 2217 tys. zł: model jest o około 5% za ostrożny (nie widzi solidności klienta, zakłada stały HR), a prognoza bez windykacji przesadza o około 4%. Zakres scenariuszy jest za wąski, bo zakłada niezależność faktur – a klient w kłopotach nie płaci żadnej. O niepewności w planach finansowych pisze wpis próg rentowności z niepewnością.
Podpis do pracy:
Zdanie do Wyników:
Co z tym zrobić w firmie
- Raportuj odsetek zapłaconych po 0, 30 i 60 dniach od terminu (rysunek 3), a nie średnią z zapłaconych.
- Limit kupiecki: faktury klientów z historią opóźnień są płacone ponad dwa razy wolniej i sześć razy częściej kończą się windykacją. Krótszy termin lub niższy limit dla nich policz na koszcie kapitału.
- Firmy budowlane płacą wolno mimo długiego terminu – rozważ przypomnienie przed terminem.
- Prognoza gotówki: z modelu z windykacją, z buforem; co miesiąc porównuj ją z wpływami.
- Telefony: najpierw duże faktury z niską szansą zapłaty w 30 dni.
Model opisuje związek, nie przyczynę – skutek zmiany polityki sprawdzaj na grupie porównawczej. Ryzyko kursowe należności opisuje wpis Value at Risk i expected shortfall, a inne tematy – Statystyka w pracy z finansów i rachunkowości.
Jak opisać w pracy
Tabela do Wyników:
| Historia klienta | n faktur | Zapłacone w terminie (%) | Zapłacone do 30 dni po terminie (%) | Windykacja do 180 dni (% faktur po terminie) |
|---|---|---|---|---|
| Bez opóźnień | 14 029 | 53.1 | 82.2 | 4.1 |
| Opóźnienia w 2024 | 6056 | 28.7 | 50.9 | 25.9 |
Układ rozdziałów: Jak napisać pracę z finansów i rachunkowości.
Kod R wszystkich rysunków
Kod odtwarza wszystkie liczby z tekstu i sześć rysunków. Uruchom przepisy 1–6 po kolei w jednej sesji R: przepis 1 tworzy dane, paletę i motyw, a kolejne korzystają z obiektów poprzednich. Przepis 7 jest samodzielny. Przepisy 1–6 kończą się nazwą wykresu (p1–p6), co wyświetla go w oknie R; do zapisu w pliku SVG użyj ggsave() jak w komentarzu. Rysunki na tej stronie powstały z tych samych obiektów p1–p6, którym podmieniono tylko motyw na motyw serwisu (krój i kolor czcionki, siatka) – dane, geometrie i skale są identyczne.
Losują przepisy 1 i 6 – każdy zaczyna się od własnego set.seed(712). Ziarno 712 ustalono raz i nie zmieniano go. Pozostałe przepisy nie losują, więc uruchomione po przepisie 1 dadzą te same liczby co na stronie. Ręcznie ustalono: liczbę klientów (900), udziały branż, terminy płatności, rozkład kwot i liczby faktur, wariancję ukrytej solidności klienta, związek historii z solidnością, szansę zapłaty w terminie oraz dzienne ryzyka zapłaty i windykacji z ich mnożnikami (przepis 1). Po pierwszym uruchomieniu zmieniono dwa z nich: bazowe ryzyko zapłaty (0.035 → 0.05) i ryzyko windykacji (0.004 → 0.0015). Kolumny w, prawdziwe_dni i prawdziwy_wynik to ukryty mechanizm, którego firma nie zna – używają go tylko porównania z prawdą w przepisach 2 i 6; w pliku CSV ich nie ma. Cały kod liczy się w kilka sekund.
1. Dane, odsetki i oś czasu faktury: Rysunek 1
R
# Rysunek 1. Fikcyjna hurtownia materiałów elektrycznych: faktury, termin płatności i oś czasu faktury
library(ggplot2)

# Paleta Okabe–Ito (rozróżnialna także przy deuteranopii; sprawdzenie w przepisie 7) i prosty motyw
kol_wynik <- c("zapłacona" = "#0072B2", "windykacja lub odpis" = "#D55E00", "otwarta (cenzurowanie)" = "#555555")
motyw <- theme_minimal(base_size = 14) +
  theme(plot.title = element_text(face = "bold", colour = "#0f1d3a", size = rel(1.0)),
        plot.subtitle = element_text(colour = "grey30"), panel.grid.minor = element_blank(),
        panel.grid.major = element_line(colour = "grey88", linewidth = 0.4), legend.position = "bottom",
        plot.background = element_rect(fill = "white", colour = NA), plot.margin = margin(10, 14, 10, 10))

# 900 klientów firmowych, faktury wystawione od 2 stycznia 2025 do 30 września 2026,
# dzień analizy (stan należności) 31 października 2026. Wszystkie parametry ustalono ręcznie.
set.seed(712)                                     # ziarno ustalone raz, bez dobierania pod wynik
k <- 900
branze <- c("instalatorzy", "firmy budowlane", "sklepy elektryczne", "zakłady przemysłowe")
klienci <- data.frame(klient = sprintf("K%03d", 1:k),
                      branza = sample(branze, k, replace = TRUE, prob = c(0.40, 0.25, 0.20, 0.15)))
klienci$w <- rgamma(k, shape = 2, scale = 0.5)    # ukryta „solidność” klienta (słabość: średnia 1, wariancja 0.5)
# historia: czy klient w 2024 r. zapłacił którąś fakturę ponad 30 dni po terminie (zależy od ukrytej solidności)
klienci$historia <- ifelse(runif(k) < plogis(-1.3 - 1.5 * log(klienci$w)), "opóźnienia w 2024", "bez opóźnień")
n_fakt <- 1 + rpois(k, 21.2 * exp(rnorm(k, -0.125, 0.5)))
faktury <- klienci[rep(1:k, n_fakt), ]
n <- nrow(faktury)
faktury$wystawienie <- as.Date("2025-01-02") + sample(0:636, n, replace = TRUE)
termin_dni <- c("instalatorzy" = 30, "firmy budowlane" = 60, "sklepy elektryczne" = 14, "zakłady przemysłowe" = 45)
faktury$termin <- faktury$wystawienie + termin_dni[faktury$branza]
log_kw <- log(1800) + c(0, 0.8, -0.2, 0.4)[match(faktury$branza, branze)]
faktury$kwota <- round(exp(rnorm(n, log_kw, 1.0)), 2)                  # kwota brutto w zł
faktury$kwota2 <- log2(faktury$kwota / 1000)                            # +1 = kwota dwa razy większa

# Ukryty mechanizm (prawda znana, bo dane są fikcyjne)
hist1 <- faktury$historia == "opóźnienia w 2024"
hr_br <- c(1, 0.65, 1.25, 0.85)[match(faktury$branza, branze)]
# a) zapłata do dnia terminu
na_czas <- runif(n) < plogis(0.3 + 0.8 * log(faktury$w) - 0.6 * hist1 + c(0, -0.4, 0.3, 0)[match(faktury$branza, branze)] -
                              0.1 * faktury$kwota2)
# b) po terminie: dzienne ryzyko zapłaty i przekazania do windykacji (lub odpisu) w d-tym dniu po terminie
m_zapl <- faktury$w * 0.6^hist1 * hr_br * 0.9^faktury$kwota2
m_wind <- 2^hist1 / sqrt(faktury$w)
dni <- ifelse(na_czas, 0, Inf); wynik <- ifelse(na_czas, 1L, 0L)       # 1 = zapłata, 2 = windykacja/odpis
for (d in 1:700) {
  a <- 0.05 * ifelse(d <= 30, 1, ifelse(d <= 90, 0.7, 0.4)) * m_zapl
  b <- ifelse(d <= 45, 0, 0.0015) * m_wind
  zd <- is.infinite(dni) & runif(n) < 1 - exp(-(a + b))
  dni[zd] <- d
  wynik[zd] <- ifelse(runif(sum(zd)) < (a / (a + b))[zd], 1L, 2L)
}
faktury$prawdziwe_dni <- dni; faktury$prawdziwy_wynik <- wynik          # w danych firmy tego nie ma

# Co widzi firma 31 października 2026: faktury po terminie są zapłacone, w windykacji albo wciąż otwarte
analiza <- as.Date("2026-10-31")
faktury$wiek <- as.numeric(analiza - faktury$termin)                    # dni od terminu do dnia analizy
faktury$dni <- pmin(faktury$prawdziwe_dni, faktury$wiek)
faktury$status <- ifelse(faktury$prawdziwe_dni <= faktury$wiek, faktury$prawdziwy_wynik, 0L)  # 0 = otwarta
faktury$wynik <- factor(faktury$status, 0:2, names(kol_wynik)[c(3, 1, 2)])
faktury$faktura <- sprintf("F%05d", 1:n)
rownames(faktury) <- NULL
c(klienci = k, faktury = n, przed_terminem_w_dniu_analizy = sum(faktury$wiek < 0))
faktury <- subset(faktury, wiek >= 0)                                    # analizujemy faktury, których termin minął
nrow(faktury)
addmargins(table(faktury$branza, faktury$wynik))
round(100 * prop.table(table(faktury$wynik)), 1)
round(100 * mean(faktury$dni == 0 & faktury$status == 1), 1)            # % zapłaconych do dnia terminu
quantile(faktury$kwota, c(0.25, 0.5, 0.75))

# Oś czasu faktury: cztery faktury z marca 2026 wybrane regułą (pierwsza faktura danego typu w marcu)
mar <- subset(faktury, format(wystawienie, "%Y-%m") == "2026-03")
wybor <- rbind(subset(mar, status == 1 & dni == 0)[1, ], subset(mar, status == 1 & dni > 20)[1, ],
               subset(mar, status == 2)[1, ], subset(mar, status == 0)[1, ])
wybor$opis <- c("A: zapłacona w terminie", "B: zapłacona po terminie", "C: windykacja",
                "D: otwarta w dniu analizy")
wybor$koniec <- wybor$termin + wybor$dni
wybor[, c("faktura", "branza", "wystawienie", "termin", "koniec", "dni", "wynik")]
wybor$y <- 4:1
p1 <- ggplot(wybor) +
  geom_segment(aes(x = wystawienie, xend = termin, y = y, yend = y), colour = "grey70", linewidth = 3) +
  geom_segment(aes(x = termin, xend = koniec, y = y, yend = y, colour = wynik), linewidth = 3) +
  geom_point(aes(x = wystawienie, y = y), shape = 21, fill = "white", size = 3.5) +
  geom_point(aes(x = termin, y = y), shape = 124, size = 7) +
  geom_point(aes(x = koniec, y = y, colour = wynik, shape = wynik), size = 4.5, stroke = 1.5, fill = "white") +
  geom_text(aes(x = wystawienie, y = y + 0.32, label = opis), hjust = 0, size = 4.4, fontface = "bold") +
  geom_text(aes(x = termin + dni / 2, y = y - 0.3, label = paste(dni, "dni po terminie")), size = 3.8,
            data = subset(wybor, dni > 0)) +
  geom_vline(xintercept = analiza, linetype = "dashed", colour = "grey35") +
  annotate("text", x = analiza, y = 4.75, label = "dzień analizy\n31.10.2026", hjust = 1.05, size = 3.8) +
  scale_colour_manual(values = kol_wynik, breaks = names(kol_wynik), name = NULL) +
  scale_shape_manual(values = c("zapłacona" = 16, "windykacja lub odpis" = 15, "otwarta (cenzurowanie)" = 21),
                     breaks = names(kol_wynik), name = NULL) +
  scale_x_date(date_breaks = "1 month", date_labels = "%m.%Y") +
  scale_y_continuous(limits = c(0.5, 4.9), breaks = NULL) +
  labs(title = "Oś czasu faktury: zegar analizy rusza w dniu terminu",
       subtitle = "Kółko – wystawienie; pionowa kreska – termin; szary odcinek – czas do terminu (nie analizujemy go)",
       x = NULL, y = NULL) +
  motyw
p1   # zapis: ggsave("faktury-os-czasu-faktury.svg", p1, width = 10, height = 5.6)
Wynik w R
                      klienci                       faktury
                          900                         20395
przed_terminem_w_dniu_analizy
                          310
[1] 20085

                      otwarta (cenzurowanie) zapłacona windykacja lub odpis
  firmy budowlane                        465      4112                  513
  instalatorzy                           395      6876                  477
  sklepy elektryczne                     112      3893                  244
  zakłady przemysłowe                    186      2606                  206
  Sum                                   1158     17487                 1440

                        Sum
  firmy budowlane      5090
  instalatorzy         7748
  sklepy elektryczne   4249
  zakłady przemysłowe  2998
  Sum                 20085

otwarta (cenzurowanie)              zapłacona   windykacja lub odpis
                   5.8                   87.1                    7.2
[1] 45.8
    25%     50%     75%
1064.53 2218.12 4616.43
     faktura             branza wystawienie     termin     koniec dni
29    F00029       instalatorzy  2026-03-26 2026-04-25 2026-04-25   0
13    F00013       instalatorzy  2026-03-07 2026-04-06 2026-05-02  26
1102  F01102 sklepy elektryczne  2026-03-28 2026-04-11 2026-07-17  97
182   F00182    firmy budowlane  2026-03-14 2026-05-13 2026-10-31 171
                      wynik
29                zapłacona
13                zapłacona
1102   windykacja lub odpis
182  otwarta (cenzurowanie)
2. Średnia z zapłaconych a prawda: Rysunek 2
R
# Rysunek 2. Dlaczego średnia z zapłaconych faktur myli: porównanie z prawdą znaną z symulacji
# (wymaga obiektów z przepisu 1: faktury, motyw)
faktury$kwartal <- paste0(format(faktury$wystawienie, "%Y"), " Q", (as.integer(format(faktury$wystawienie, "%m")) - 1) %/% 3 + 1)
zaplacone <- subset(faktury, status == 1)                       # to, co widzi firma: już zapłacone faktury
prawda <- subset(faktury, prawdziwy_wynik == 1)                 # wszystkie, które kiedyś zostaną zapłacone
tab <- data.frame(kwartal = sort(unique(faktury$kwartal)),
                  srednia_z_zaplaconych = round(tapply(zaplacone$dni, zaplacone$kwartal, mean), 1),
                  prawdziwa_srednia = round(tapply(prawda$prawdziwe_dni, prawda$kwartal, mean), 1),
                  otwarte_proc = round(100 * tapply(faktury$status == 0, faktury$kwartal, mean), 1),
                  row.names = NULL)
tab
c(srednia_z_zaplaconych = mean(zaplacone$dni), prawdziwa_srednia = mean(prawda$prawdziwe_dni)) |> round(1)
# Ostatnie dwa kwartały razem
ost <- c("2026 Q2", "2026 Q3")
c(z_zaplaconych = mean(zaplacone$dni[zaplacone$kwartal %in% ost]),
  prawda = mean(prawda$prawdziwe_dni[prawda$kwartal %in% ost])) |> round(1)

d2 <- rbind(data.frame(kwartal = tab$kwartal, dni = tab$srednia_z_zaplaconych, linia = "średnia z już zapłaconych (dane firmy)"),
            data.frame(kwartal = tab$kwartal, dni = tab$prawdziwa_srednia, linia = "prawdziwa średnia (znana z symulacji)"))
d2$linia <- factor(d2$linia, unique(d2$linia))
p2 <- ggplot(d2, aes(kwartal, dni, colour = linia, shape = linia, group = linia)) +
  geom_line(linewidth = 1.1) + geom_point(size = 3.2, fill = "white", stroke = 1.3) +
  geom_text(data = tab, aes(kwartal, -4, label = sprintf("%.1f%%", otwarte_proc)), inherit.aes = FALSE, size = 3.8,
            colour = "grey30") +
  annotate("text", x = 0.6, y = 3.5, label = "otwarte w dniu analizy:", hjust = 0, size = 3.8, colour = "grey30") +
  scale_colour_manual(values = c("#D55E00", "#0072B2"), name = NULL) +
  scale_shape_manual(values = c(16, 22), name = NULL) +
  scale_y_continuous(limits = c(-6, 45), breaks = seq(0, 40, 10)) +
  guides(colour = guide_legend(nrow = 2), shape = guide_legend(nrow = 2)) +
  labs(title = "Średnie opóźnienie zapłaty według kwartału wystawienia faktury",
       subtitle = "Faktury zapłacone w terminie liczone jako 0 dni; bez faktur w windykacji",
       x = "Kwartał wystawienia", y = "Średnie opóźnienie (dni po terminie)") +
  motyw
p2   # zapis: ggsave("faktury-srednia-z-zaplaconych-myli.svg", p2, width = 10, height = 5.6)
Wynik w R
  kwartal srednia_z_zaplaconych prawdziwa_srednia otwarte_proc
1 2025 Q1                  21.6              21.6          0.1
2 2025 Q2                  23.3              24.4          0.4
3 2025 Q3                  21.5              23.5          0.8
4 2025 Q4                  20.7              23.9          1.9
5 2026 Q1                  16.2              21.2          4.0
6 2026 Q2                  13.2              24.1          9.4
7 2026 Q3                   6.9              24.8         26.0
srednia_z_zaplaconych     prawdziwa_srednia
                 18.2                  23.3
z_zaplaconych        prawda
         10.4          24.4
3. Kaplan–Meier i test log-rank: Rysunek 3
R
# Rysunek 3. Kaplan–Meier: odsetek zapłaconych faktur według dni po terminie
# (wymaga obiektów z przepisu 1: faktury, motyw)
library(survival)
library(patchwork)

faktury$zaplata <- as.integer(faktury$status == 1)        # windykację na razie traktujemy jak cenzurowanie (zob. rys. 5)
faktury$historia <- factor(faktury$historia, c("bez opóźnień", "opóźnienia w 2024"))
faktury$branza <- factor(faktury$branza, c("instalatorzy", "firmy budowlane", "sklepy elektryczne", "zakłady przemysłowe"))
km_h <- survfit(Surv(dni, zaplata) ~ historia, data = faktury)
km_b <- survfit(Surv(dni, zaplata) ~ branza, data = faktury)
km_h                                                       # mediany opóźnienia z 95% CI
km_b
odsetki <- function(km, t) {                               # % zapłaconych = 100 × (1 − KM)
  s <- summary(km, times = t)
  data.frame(grupa = sub(".*=", "", s$strata), dzien = s$time, w_ryzyku = s$n.risk,
             zaplacone = round(100 * (1 - s$surv), 1), dol = round(100 * (1 - s$upper), 1), gora = round(100 * (1 - s$lower), 1))
}
odsetki(km_h, c(0, 14, 30, 45))
odsetki(km_b, c(0, 30, 45))
survdiff(Surv(dni, zaplata) ~ historia, data = faktury)    # test log-rank
survdiff(Surv(dni, zaplata) ~ branza, data = faktury)

do_ramki <- function(km) {
  s <- summary(km, times = 0:90, extend = TRUE)
  data.frame(t = s$time, P = 100 * (1 - s$surv), lo = 100 * (1 - s$upper), hi = 100 * (1 - s$lower),
             grupa = factor(sub(".*=", "", as.character(s$strata)), levels = sub(".*=", "", names(km$strata))))
}
wykres_km <- function(d, kolory, typy, tytul) {
  ggplot(d, aes(t, P, colour = grupa, fill = grupa, linetype = grupa)) +
    annotate("rect", xmin = 45, xmax = 90, ymin = -Inf, ymax = Inf, fill = "grey85", alpha = 0.5) +
    geom_ribbon(aes(ymin = lo, ymax = hi), alpha = 0.2, colour = NA) +
    geom_step(linewidth = 1) +
    scale_colour_manual(values = kolory, name = NULL) + scale_fill_manual(values = kolory, name = NULL) +
    scale_linetype_manual(values = typy, name = NULL) +
    scale_x_continuous(breaks = seq(0, 90, 15)) + scale_y_continuous(limits = c(0, 100), breaks = seq(0, 100, 25)) +
    guides(colour = guide_legend(nrow = 2), fill = guide_legend(nrow = 2), linetype = guide_legend(nrow = 2)) +
    labs(title = tytul, x = "Dni po terminie płatności", y = "Zapłacone faktury (%)") +
    motyw
}
p3 <- wykres_km(do_ramki(km_h), c("bez opóźnień" = "#56B4E9", "opóźnienia w 2024" = "#882255"),
                c("solid", "longdash"), "A. Historia klienta") +
  wykres_km(do_ramki(km_b), c(instalatorzy = "#E69F00", "firmy budowlane" = "#0072B2",
                              "sklepy elektryczne" = "#009E73", "zakłady przemysłowe" = "#CC79A7"),
            c("solid", "longdash", "dotdash", "dotted"), "B. Branża klienta") +
  plot_annotation(subtitle = "1 − KM z 95% CI; dzień 0 – zapłata w terminie; szare tło – od 46. dnia możliwa windykacja",
                  theme = motyw)
p3   # zapis: ggsave("faktury-kaplan-meier-historia-branza.svg", p3, width = 10, height = 5.8)
Wynik w R
Call: survfit(formula = Surv(dni, zaplata) ~ historia, data = faktury)

                               n events median 0.95LCL 0.95UCL
historia=bez opóźnień      14029  13244      0       0       0
historia=opóźnienia w 2024  6056   4243     29      27      31
Call: survfit(formula = Surv(dni, zaplata) ~ branza, data = faktury)

                              n events median 0.95LCL 0.95UCL
branza=instalatorzy        7748   6876      2       1       3
branza=firmy budowlane     5090   4112     13      11      15
branza=sklepy elektryczne  4249   3893      0       0       0
branza=zakłady przemysłowe 2998   2606      3       2       4
              grupa dzien w_ryzyku zaplacone  dol gora
1      bez opóźnień     0    14029      53.1 52.3 54.0
2      bez opóźnień    14     4035      71.5 70.8 72.3
3      bez opóźnień    30     2469      82.2 81.6 82.8
4      bez opóźnień    45     1813      86.4 85.8 86.9
5 opóźnienia w 2024     0     6056      28.7 27.6 29.8
6 opóźnienia w 2024    14     3561      40.8 39.6 42.0
7 opóźnienia w 2024    30     2864      50.9 49.7 52.2
8 opóźnienia w 2024    45     2500      55.9 54.6 57.2
                 grupa dzien w_ryzyku zaplacone  dol gora
1         instalatorzy     0     7748      47.7 46.6 48.8
2         instalatorzy    30     1803      76.1 75.1 77.0
3         instalatorzy    45     1427      80.2 79.3 81.1
4      firmy budowlane     0     5090      36.5 35.1 37.8
5      firmy budowlane    30     1859      62.3 60.9 63.6
6      firmy budowlane    45     1538      67.7 66.3 68.9
7   sklepy elektryczne     0     4249      53.1 51.5 54.5
8   sklepy elektryczne    30      861      79.7 78.5 80.9
9   sklepy elektryczne    45      672      83.8 82.7 84.9
10 zakłady przemysłowe     0     2998      46.3 44.4 48.0
11 zakłady przemysłowe    30      810      72.4 70.7 73.9
12 zakłady przemysłowe    45      676      76.1 74.5 77.6
Call:
survdiff(formula = Surv(dni, zaplata) ~ historia, data = faktury)

                               N Observed Expected (O-E)^2/E (O-E)^2/V
historia=bez opóźnień      14029    13244    10507       713      2467
historia=opóźnienia w 2024  6056     4243     6980      1074      2467

 Chisq= 2467  on 1 degrees of freedom, p= <2e-16
Call:
survdiff(formula = Surv(dni, zaplata) ~ branza, data = faktury)

                              N Observed Expected (O-E)^2/E (O-E)^2/V
branza=instalatorzy        7748     6876     6374    39.499    83.820
branza=firmy budowlane     5090     4112     5176   218.778   409.395
branza=sklepy elektryczne  4249     3893     3300   106.593   181.206
branza=zakłady przemysłowe 2998     2606     2637     0.358     0.559

 Chisq= 488  on 3 degrees of freedom, p= <2e-16
4. Model Coxa, klastrowanie i słabość: Rysunek 4
R
# Rysunek 4. Model Coxa dla faktur po terminie: zwykłe CI, CI odporne na klastrowanie i model słabości
# (wymaga obiektów z przepisów 1 i 3: faktury z kolumnami zaplata, historia, branza; motyw)
library(survival)

po_terminie <- subset(faktury, dni > 0)                    # faktury niezapłacone do dnia terminu
c(faktury = nrow(po_terminie), klienci = length(unique(po_terminie$klient)), zaplaty = sum(po_terminie$zaplata))
wzor <- Surv(dni, zaplata) ~ kwota2 + historia + branza
m_zwykly <- coxph(wzor, data = po_terminie)
m_klaster <- coxph(update(wzor, . ~ . + cluster(klient)), data = po_terminie)   # te same HR, odporne SE (Lin i Wei)
m_slabosc <- coxph(update(wzor, . ~ . + frailty(klient, distribution = "gamma")), data = po_terminie)
nazwy <- c(kwota2 = "Kwota 2 razy większa", "historiaopóźnienia w 2024" = "Opóźnienia w 2024 (vs bez)",
           "branzafirmy budowlane" = "Firmy budowlane (vs instalatorzy)",
           "branzasklepy elektryczne" = "Sklepy elektryczne (vs instalatorzy)",
           "branzazakłady przemysłowe" = "Zakłady przemysłowe (vs instalatorzy)")
tabela <- function(m, etykieta) {
  b <- coef(m)[names(nazwy)]; se <- sqrt(diag(vcov(m)))[names(nazwy)]
  data.frame(model = etykieta, zmienna = nazwy, HR = exp(b), dol = exp(b - 1.96 * se), gora = exp(b + 1.96 * se),
             SE = se, row.names = NULL)
}
hr <- rbind(tabela(m_zwykly, "zwykły Cox (każda faktura niezależna)"),
            tabela(m_klaster, "Cox z SE odpornymi na klastrowanie (klient)"),
            tabela(m_slabosc, "model słabości gamma (klient)"))
hr[, 3:6] <- round(hr[, 3:6], 3)
hr
round(summary(m_klaster)$coefficients[, c("robust se", "Pr(>|z|)")], 4)
# Ile razy szersze są przedziały odporne niż zwykłe?
round(hr$SE[hr$model == unique(hr$model)[2]] / hr$SE[hr$model == unique(hr$model)[1]], 2)
m_slabosc$history[[1]]$theta |> round(3)                  # wariancja słabości klientów
round(cox.zph(m_zwykly)$table, 3)                          # proporcjonalność hazardów (reszty Schoenfelda)

hr$model <- factor(hr$model, unique(hr$model))
hr$zmienna <- factor(hr$zmienna, rev(nazwy))
p4 <- ggplot(hr, aes(HR, zmienna, colour = model, shape = model)) +
  geom_vline(xintercept = 1, colour = "grey40") +
  geom_errorbar(aes(xmin = dol, xmax = gora), width = 0, orientation = "y", linewidth = 0.9,
                position = position_dodge(width = 0.65)) +
  geom_point(size = 3, fill = "white", stroke = 1.2, position = position_dodge(width = 0.65)) +
  scale_colour_manual(values = c("#999999", "#0072B2", "#D55E00"), name = NULL) +
  scale_shape_manual(values = c(16, 21, 22), name = NULL) +
  scale_x_log10(breaks = c(0.4, 0.5, 0.6, 0.8, 1, 1.25, 1.5)) +
  guides(colour = guide_legend(nrow = 3), shape = guide_legend(nrow = 3)) +
  labs(title = "Ilorazy hazardów zapłaty (95% CI): faktury po terminie",
       subtitle = "HR > 1 – szybsza zapłata; oś pozioma w skali logarytmicznej",
       x = "Iloraz hazardów zapłaty (HR)", y = NULL) +
  motyw + theme(panel.grid.major.y = element_blank())
p4   # zapis: ggsave("faktury-cox-klient-klastrowanie.svg", p4, width = 10, height = 6.2)
Wynik w R
faktury klienci zaplaty
  10883     896    8294
                                         model
1        zwykły Cox (każda faktura niezależna)
2        zwykły Cox (każda faktura niezależna)
3        zwykły Cox (każda faktura niezależna)
4        zwykły Cox (każda faktura niezależna)
5        zwykły Cox (każda faktura niezależna)
6  Cox z SE odpornymi na klastrowanie (klient)
7  Cox z SE odpornymi na klastrowanie (klient)
8  Cox z SE odpornymi na klastrowanie (klient)
9  Cox z SE odpornymi na klastrowanie (klient)
10 Cox z SE odpornymi na klastrowanie (klient)
11               model słabości gamma (klient)
12               model słabości gamma (klient)
13               model słabości gamma (klient)
14               model słabości gamma (klient)
15               model słabości gamma (klient)
                                 zmienna    HR   dol  gora    SE
1                   Kwota 2 razy większa 0.923 0.910 0.937 0.008
2             Opóźnienia w 2024 (vs bez) 0.381 0.363 0.399 0.024
3      Firmy budowlane (vs instalatorzy) 0.687 0.649 0.727 0.029
4   Sklepy elektryczne (vs instalatorzy) 1.098 1.034 1.165 0.031
5  Zakłady przemysłowe (vs instalatorzy) 0.837 0.783 0.895 0.034
6                   Kwota 2 razy większa 0.923 0.910 0.937 0.008
7             Opóźnienia w 2024 (vs bez) 0.381 0.338 0.429 0.061
8      Firmy budowlane (vs instalatorzy) 0.687 0.605 0.780 0.065
9   Sklepy elektryczne (vs instalatorzy) 1.098 0.942 1.280 0.078
10 Zakłady przemysłowe (vs instalatorzy) 0.837 0.721 0.973 0.077
11                  Kwota 2 razy większa 0.900 0.886 0.914 0.008
12            Opóźnienia w 2024 (vs bez) 0.322 0.291 0.357 0.052
13     Firmy budowlane (vs instalatorzy) 0.670 0.591 0.759 0.064
14  Sklepy elektryczne (vs instalatorzy) 1.109 0.969 1.270 0.069
15 Zakłady przemysłowe (vs instalatorzy) 0.833 0.713 0.973 0.079
                          robust se Pr(>|z|)
kwota2                       0.0076   0.0000
historiaopóźnienia w 2024    0.0610   0.0000
branzafirmy budowlane        0.0647   0.0000
branzasklepy elektryczne     0.0783   0.2335
branzazakłady przemysłowe    0.0765   0.0203
[1] 1.00 2.54 2.24 2.52 2.26
[1] 0.374
          chisq df     p
kwota2    4.900  1 0.027
historia 17.344  1 0.000
branza    2.946  3 0.400
GLOBAL   26.015  5 0.000
5. Ryzyko konkurencyjne – CIF: Rysunek 5
R
# Rysunek 5. Ryzyko konkurencyjne: zapłata vs windykacja lub odpis (CIF, Aalen–Johansen) i naiwne 1 − KM
# (wymaga obiektów z przepisów 1, 3 i 4: po_terminie, kol_wynik, motyw)
library(survival)

po_terminie$wynik <- factor(po_terminie$status, 0:2, c("otwarta", "zapłata", "windykacja"))  # 1. poziom = cenzurowanie
aj <- survfit(Surv(dni, wynik) ~ 1, data = po_terminie)               # estymator Aalena–Johansena
naiwny <- survfit(Surv(dni, status == 1) ~ 1, data = po_terminie)     # windykacja potraktowana jak cenzurowanie
t5 <- c(30, 60, 90, 180, 365)
s_aj <- summary(aj, times = t5)
data.frame(dzien = t5, round(100 * s_aj$pstate[, 2:3], 1),
           dol_zapl = round(100 * s_aj$lower[, 2], 1), gora_zapl = round(100 * s_aj$upper[, 2], 1),
           naiwne_1_minus_KM = round(100 * (1 - summary(naiwny, times = t5)$surv), 1))
# CIF po 180 dniach według historii klienta
s_h <- summary(survfit(Surv(dni, wynik) ~ historia, data = po_terminie), times = 180)
data.frame(historia = s_h$strata, round(100 * s_h$pstate[, 2:3], 1))

siatka <- 0:365
s <- summary(aj, times = siatka, extend = TRUE)
r <- data.frame(t = rep(siatka, 3),
                p = 100 * c(1 - summary(naiwny, times = siatka, extend = TRUE)$surv, s$pstate[, 2], s$pstate[, 3]),
                krzywa = factor(rep(c("1 − KM dla zapłaty (błędnie)", "CIF: zapłata", "CIF: windykacja lub odpis"),
                                    each = length(siatka)),
                                levels = c("1 − KM dla zapłaty (błędnie)", "CIF: zapłata", "CIF: windykacja lub odpis")))
etyk <- subset(r, t == 180)
p5 <- ggplot(r, aes(t, p, colour = krzywa, linetype = krzywa)) +
  geom_line(linewidth = 1.1) +
  geom_point(data = etyk, size = 2.6) +
  geom_label(data = etyk, aes(y = p + c(4.5, -5, 5), label = sprintf("%.1f%%", p)), size = 4.2, fill = "white",
             linewidth = 0, show.legend = FALSE) +
  scale_colour_manual(values = c("#999999", kol_wynik[["zapłacona"]], kol_wynik[["windykacja lub odpis"]]), name = NULL) +
  scale_linetype_manual(values = c("dashed", "solid", "longdash"), name = NULL) +
  scale_x_continuous(breaks = seq(0, 360, 60)) + scale_y_continuous(limits = c(0, 100), breaks = seq(0, 100, 20)) +
  guides(colour = guide_legend(nrow = 2), linetype = guide_legend(nrow = 2)) +
  labs(title = "Jaka część faktur po terminie kończy się zapłatą, a jaka windykacją?",
       subtitle = "Faktury niezapłacone do dnia terminu; punkty i etykiety – stan po 180 dniach",
       x = "Dni po terminie płatności", y = "Odsetek faktur po terminie (%)") +
  motyw
p5   # zapis: ggsave("faktury-cif-zaplata-windykacja.svg", p5, width = 10, height = 5.8)
Wynik w R
  dzien zapłata windykacja dol_zapl gora_zapl naiwne_1_minus_KM
1    30    49.9        0.0     48.9      50.8              49.9
2    60    64.1        2.7     63.1      65.0              64.2
3    90    71.3        6.4     70.4      72.2              72.5
4   180    77.8       12.7     77.0      78.7              82.2
5   365    81.6       16.6     80.8      82.4              91.9
                    historia zapłata windykacja
1      historia=bez opóźnień    90.0        4.1
2 historia=opóźnienia w 2024    59.2       25.9
6. Prognoza wpływów na 30, 60 i 90 dni: Rysunek 6
R
# Rysunek 6. Prognoza wpływów gotówki z otwartych faktur po terminie na 30, 60 i 90 dni
# (wymaga obiektów z przepisów 1, 3 i 4: po_terminie, m_zwykly, motyw)
library(survival)

# Model Coxa dla drugiego wyjścia: przekazania do windykacji lub odpisu (zapłata kończy obserwację jak cenzurowanie)
m_wind <- coxph(Surv(dni, status == 2) ~ kwota2 + historia + branza, data = po_terminie)
round(summary(m_wind)$conf.int[, c(1, 3, 4)], 2)
otwarte <- subset(po_terminie, status == 0)                # otwarte w dniu analizy; ich wiek = dni od terminu
c(faktury = nrow(otwarte), saldo_tys_zl = round(sum(otwarte$kwota) / 1000, 1), mediana_wieku = median(otwarte$dni))

skumulowany <- function(m) {                               # skumulowany hazard bazowy H0(d) dla dni 0, 1, 2, ...
  b <- basehaz(m, centered = FALSE)
  stepfun(b$time, c(0, b$hazard))(0:(max(otwarte$dni) + 91))
}
H1 <- skumulowany(m_zwykly); H2 <- skumulowany(m_wind)
e1 <- exp(predict(m_zwykly, newdata = otwarte, type = "lp", reference = "zero"))
e2 <- exp(predict(m_wind, newdata = otwarte, type = "lp", reference = "zero"))
a <- otwarte$dni
S <- function(d) exp(-(H1[d + 1] * e1 + H2[d + 1] * e2))  # P(faktura wciąż otwarta d dni po terminie)
p_model <- p_naiwne <- matrix(0, nrow(otwarte), 3, dimnames = list(NULL, c("30 dni", "60 dni", "90 dni")))
skum <- 0
for (j in 1:90) {                                          # P(zapłata w dniu a + j | otwarta w dniu a)
  skum <- skum + S(a + j - 1) / S(a) * (H1[a + j + 1] - H1[a + j]) * e1
  if (j %in% c(30, 60, 90)) {
    p_model[, j / 30] <- skum
    p_naiwne[, j / 30] <- 1 - exp(-(H1[a + j + 1] - H1[a + 1]) * e1)   # bez windykacji (błędnie)
  }
}
# Co naprawdę wpłynęło (znamy, bo dane są fikcyjne)
prawda <- sapply(c(30, 60, 90), function(h) sum(otwarte$kwota[otwarte$prawdziwy_wynik == 1 &
                                                                 otwarte$prawdziwe_dni <= a + h]))
# Niepewność: 2000 symulowanych scenariuszy zapłat (każda faktura osobno)
set.seed(712)
scen <- replicate(2000, { u <- runif(nrow(otwarte)); colSums(otwarte$kwota * (u < p_model)) })
prog <- data.frame(horyzont = colnames(p_model),
                   model = colSums(otwarte$kwota * p_model) / 1000,
                   dol = apply(scen, 1, quantile, 0.025) / 1000, gora = apply(scen, 1, quantile, 0.975) / 1000,
                   naiwny = colSums(otwarte$kwota * p_naiwne) / 1000, prawda = prawda / 1000, row.names = NULL)
data.frame(horyzont = prog$horyzont, round(prog[, -1], 1))
round(100 * colMeans(p_model), 1)                         # średnie P(zapłaty) otwartej faktury

# Sprawdzenie z prawdziwym mechanizmem z przepisu 1 (znanym tylko dlatego, że dane są fikcyjne):
# oczekiwane wpływy, gdybyśmy znali ukrytą solidność klienta i prawdziwe dzienne ryzyka
br <- levels(otwarte$branza); h1 <- otwarte$historia == "opóźnienia w 2024"
mz <- otwarte$w * 0.6^h1 * c(1, 0.65, 1.25, 0.85)[match(otwarte$branza, br)] * 0.9^otwarte$kwota2
mw <- 2^h1 / sqrt(otwarte$w)
otw <- 1; p_prawd <- 0; oczek <- numeric(0)
for (j in 1:90) {
  d <- a + j
  pa <- 0.05 * ifelse(d <= 30, 1, ifelse(d <= 90, 0.7, 0.4)) * mz; pb <- ifelse(d <= 45, 0, 0.0015) * mw
  q <- 1 - exp(-(pa + pb)); p_prawd <- p_prawd + otw * q * pa / (pa + pb); otw <- otw * (1 - q)
  if (j %in% c(30, 60, 90)) oczek <- c(oczek, sum(otwarte$kwota * p_prawd) / 1000)
}
round(setNames(oczek, colnames(p_model)), 1)

d6 <- rbind(data.frame(horyzont = prog$horyzont, tys = prog$model, dol = prog$dol, gora = prog$gora,
                       seria = "prognoza z modeli Coxa (zapłata i windykacja)"),
            data.frame(horyzont = prog$horyzont, tys = prog$naiwny, dol = NA, gora = NA,
                       seria = "prognoza bez windykacji (błędnie)"),
            data.frame(horyzont = prog$horyzont, tys = prog$prawda, dol = NA, gora = NA,
                       seria = "faktycznie wpłynęło (znane z symulacji)"))
d6$seria <- factor(d6$seria, unique(d6$seria))
p6 <- ggplot(d6, aes(horyzont, tys, colour = seria, shape = seria)) +
  geom_errorbar(aes(ymin = dol, ymax = gora), width = 0.12, linewidth = 0.9, position = position_dodge(width = 0.75),
                na.rm = TRUE) +
  geom_point(size = 3.6, stroke = 1.3, fill = "white", position = position_dodge(width = 0.75)) +
  geom_text(aes(label = sprintf("%.0f", tys)), position = position_dodge(width = 0.75), hjust = -0.3, size = 3.7,
            show.legend = FALSE) +
  scale_colour_manual(values = c("#0072B2", "#999999", "#D55E00"), name = NULL) +
  scale_shape_manual(values = c(16, 21, 18), name = NULL) +
  guides(colour = guide_legend(nrow = 3), shape = guide_legend(nrow = 3)) +
  labs(title = "Ile gotówki wpłynie z otwartych faktur po terminie?",
       subtitle = "Pionowe odcinki – 95% zakres z 2000 scenariuszy zapłat; w tys. zł",
       x = "Horyzont od dnia analizy", y = "Wpływy (tys. zł)") +
  motyw
p6   # zapis: ggsave("faktury-prognoza-wplywow-30-60-90.svg", p6, width = 10, height = 5.8)
Wynik w R
                          exp(coef) lower .95 upper .95
kwota2                         0.96      0.92      0.99
historiaopóźnienia w 2024      2.44      2.14      2.79
branzafirmy budowlane          0.92      0.81      1.05
branzasklepy elektryczne       1.05      0.90      1.23
branzazakłady przemysłowe      0.86      0.73      1.02
      faktury  saldo_tys_zl mediana_wieku
       1149.0        6225.5          63.0
  horyzont  model    dol   gora naiwny prawda
1   30 dni 1128.3  926.4 1353.9 1149.0 1131.0
2   60 dni 1728.9 1491.6 2021.4 1820.2 1851.3
3   90 dni 2108.3 1846.4 2400.5 2295.7 2340.2
30 dni 60 dni 90 dni
  22.5   33.4   39.8
30 dni 60 dni 90 dni
1181.6 1819.9 2217.3
7. Sprawdzenie palety przy zaburzeniach widzenia barw
R
# Czy paleta przetrwa zaburzenia widzenia barw? Symulacja w pakiecie colorspace
library(colorspace)
pary <- list("zapłata – windykacja" = c("#0072B2", "#D55E00"),
             "historia: bez – z opóźnieniami" = c("#56B4E9", "#882255"),
             "instalatorzy – sklepy" = c("#E69F00", "#009E73"),
             "budowlane – przemysłowe" = c("#0072B2", "#CC79A7"),
             "zwykłe CI – odporne CI" = c("#999999", "#0072B2"),
             "czerwony – zielony (do unikania)" = c("#E41A1C", "#4DAF4A"))
roznica <- function(k) {           # odległość barw w przestrzeni CIELAB (ΔE)
  lab <- coords(as(hex2RGB(k), "LAB")); sqrt(sum((lab[1, ] - lab[2, ])^2))
}
round(t(sapply(pary, function(k) c(widzenie_typowe = roznica(k), deuteranopia = roznica(deutan(k)),
                                   protanopia = roznica(protan(k))))), 1)
Wynik w R
                                 widzenie_typowe deuteranopia protanopia
zapłata – windykacja                       114.6        108.3       91.9
historia: bez – z opóźnieniami              76.0         49.8       49.1
instalatorzy – sklepy                       88.7         66.3       51.5
budowlane – przemysłowe                     53.6         42.0       22.5
zwykłe CI – odporne CI                      44.9         48.9       40.6
czerwony – zielony (do unikania)           121.7         21.1       31.6
Bibliografia oprogramowania
Wyniki na tej stronie pochodzą z uruchomienia pokazanego kodu w R 4.5.3. Losowanie danych, średnie i scenariusze prognozy – bazowy R (pakiety stats i base); estymator Kaplana–Meiera i Aalena–Johansena (survfit()), test log-rank (survdiff()), model Coxa z błędami odpornymi i słabością gamma (coxph(), cluster(), frailty()), hazard bazowy (basehaz()) i test proporcjonalności (cox.zph()) – pakiet survival. Rysunki wykonano w pakiecie ggplot2, panele złożono pakietem patchwork i zapisano pakietem svglite, a paletę sprawdzono pakietem colorspace. W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- survival (wersja 3.8.6): Therneau, T. M. (2026). A package for survival analysis in R [R package]. https://CRAN.R-project.org/package=survival
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
- colorspace (wersja 2.1.2): Zeileis, A., Fisher, J. C., Hornik, K., Ihaka, R., McWhite, C. D., Murrell, P., Stauffer, R., & Wilke, C. O. (2020). colorspace: A toolbox for manipulating and assessing colors and palettes. Journal of Statistical Software, 96(1). https://doi.org/10.18637/jss.v096.i01
- svglite (wersja 2.2.2): Wickham, H., Henry, L., Pedersen, T. L., Luciani, T. J., Decorde, M., & Lise, V. (2025). svglite: An 'SVG' graphics device [R package]. https://doi.org/10.32614/CRAN.package.svglite
Pułapki
- Średnia z zapłaconych faktur zaniża opóźnienie i pokazuje fałszywą poprawę (rysunek 2).
- 1 − Kaplan–Meier przy windykacji zawyża odsetek zapłat: 91.9% zamiast 81.6% po roku (rysunek 5).
- Faktury jednego klienta jak niezależne obserwacje – za wąskie przedziały (rysunek 4).
- Częściowe płatności. Faktura zapłacona w 60% nie jest ani zapłacona, ani otwarta. Ustal regułę (np. zapłata ≥ 95% kwoty) i napisz ją w Metodzie. Gdy wpłat jest wiele, analizuj kwotę pozostałą do zapłaty albo kolejne wpłaty jako zdarzenia nawracające.
- Zmiana terminu (prolongata). Jeśli przesuwasz termin w systemie, faktura przestaje być „po terminie” bez żadnej wpłaty. Licz czas od pierwotnego terminu, a prolongatę zakoduj jako zmienną zależną od czasu.
Najczęstsze pytania
Jak policzyć średnie opóźnienie płatności, gdy część faktur jest niezapłacona?
Nie licz średniej z samych zapłaconych faktur – zawyża tempo zapłat, bo otwarte są właśnie faktury opóźnione. W przykładzie dała 18.2 dnia zamiast 23.3, a dla świeżych faktur 10.4 zamiast 24.4. Faktury otwarte potraktuj jako obserwacje cenzurowane i podaj odsetek zapłaconych po 0, 30 i 60 dniach z krzywej Kaplana–Meiera albo medianę opóźnienia.
Czy windykację traktować jako cenzurowanie w analizie płatności?
Nie. Faktura w windykacji nie zostanie już zapłacona zwykłą drogą, więc to ryzyko konkurencyjne. Odsetek zapłaconych licz funkcją skumulowanej częstości (CIF). W przykładzie 1 − Kaplan–Meier pokazał 91.9% zapłat po roku, a CIF – 81.6%.
Dlaczego w modelu Coxa trzeba uwzględnić klienta?
Faktury jednego klienta płaci ta sama osoba z tego samego konta, więc nie są niezależne. Zwykłe błędy standardowe są wtedy za małe – w przykładzie odporne na klastrowanie były 2.2–2.5 razy większe dla cech klienta, a efekt sklepów elektrycznych przestał być istotny. Użyj cluster(klient) albo modelu słabości (frailty()).
Jak prognozować wpływy z należności analizą przeżycia?
Dla każdej otwartej faktury policz szansę zapłaty w ciągu 30, 60 i 90 dni pod warunkiem, że do dziś jej nie zapłacono, z modeli dla zapłaty i windykacji. Pomnóż przez kwotę i zsumuj, a rozrzut oszacuj scenariuszami. Pominięcie windykacji zawyżyło prognozę 90-dniową z 2108 do 2296 tys. zł.
Jak potraktować częściowe płatności faktur?
Ustal regułę przed analizą, np. faktura jest zapłacona, gdy wpłynęło co najmniej 95% kwoty, i opisz ją w Metodzie. Gdy wpłat jest wiele, analizuj kwotę pozostałą do zapłaty albo kolejne wpłaty jako zdarzenia nawracające.
Powiązane hasła
Przeczytaj też
Rotacja pracowników jako analiza przeżycia
Magazyn, 1800 pracowników: cenzurowanie, Kaplan–Meier, skok odejść po okresie próbnym, odejścia i zwolnienia jako ryzyka konkurencyjne, model Coxa.
Czytaj →PoradnikRyzyka konkurencyjne: Fine–Gray i CIF
Dlaczego 1 − Kaplan–Meier zawyża ryzyko, CIF, hazard przyczynowo-specyficzny a Fine–Gray, przykład w R (survival), tabela i opis APA.
Czytaj →PoradnikVaR i expected shortfall – ryzyko kursowe
3 mln euro należności i 10 dni: VaR i ES metodą historyczną, normalną i GARCH, reguła √10 i test wsteczny Kupca – z kodem R.
Czytaj →Analizujesz należności albo płatności do pracy z finansów?
Pomożemy zakodować terminy, zapłaty i cenzurowanie, dobrać krzywe, model Coxa z klastrowaniem i CIF oraz opisać wyniki – tak, żebyś umiał(a) je obronić.
Oferta dla studentówWyceń analizęBibliografia i dalsza literatura naukowa (APA 7)
- Austin, P. C., Lee, D. S., & Fine, J. P. (2016). Introduction to the analysis of survival data in the presence of competing risks. Circulation, 133(6), 601–609. https://doi.org/10.1161/circulationaha.115.017719 ● Otwarty dostęp: pełny tekst
- Balan, T. A., & Putter, H. (2020). A tutorial on frailty models. Statistical Methods in Medical Research, 29(11), 3424–3454. https://doi.org/10.1177/0962280220921889 ● Otwarty dostęp
- Cox, D. R. (1972). Regression models and life-tables. Journal of the Royal Statistical Society: Series B (Methodological), 34(2), 187–202. https://doi.org/10.1111/j.2517-6161.1972.tb00899.x
- Kaplan, E. L., & Meier, P. (1958). Nonparametric estimation from incomplete observations. Journal of the American Statistical Association, 53(282), 457–481. https://doi.org/10.1080/01621459.1958.10501452
- Lin, D. Y., & Wei, L. J. (1989). The robust inference for the Cox proportional hazards model. Journal of the American Statistical Association, 84(408), 1074–1078. https://doi.org/10.1080/01621459.1989.10478874
- Shumway, T. (2001). Forecasting bankruptcy more accurately: A simple hazard model. The Journal of Business, 74(1), 101–124. https://doi.org/10.1086/209665 ● Otwarty dostęp: pełny tekst
- Therneau, T. M., Grambsch, P. M., & Pankratz, V. S. (2003). Penalized survival models and frailty. Journal of Computational and Graphical Statistics, 12(1), 156–175. https://doi.org/10.1198/1061860031365
Cytowania BibTeX
@article{austin2016introduction, author={Austin, Peter C. and Lee, Douglas S. and Fine, Jason P.}, title={{Introduction to the analysis of survival data in the presence of competing risks}}, journal={Circulation}, year={2016}, volume={133}, number={6}, pages={601--609}, doi={10.1161/circulationaha.115.017719}}@article{balan2020tutorial, author={Balan, Theodor Adrian and Putter, Hein}, title={{A tutorial on frailty models}}, journal={Statistical Methods in Medical Research}, year={2020}, volume={29}, number={11}, pages={3424--3454}, doi={10.1177/0962280220921889}}@article{cox1972regression, author={Cox, D. R.}, title={{Regression models and life-tables}}, journal={Journal of the Royal Statistical Society: Series B (Methodological)}, year={1972}, volume={34}, number={2}, pages={187--202}, doi={10.1111/j.2517-6161.1972.tb00899.x}}@article{kaplan1958nonparametric, author={Kaplan, E. L. and Meier, Paul}, title={{Nonparametric estimation from incomplete observations}}, journal={Journal of the American Statistical Association}, year={1958}, volume={53}, number={282}, pages={457--481}, doi={10.1080/01621459.1958.10501452}}@article{lin1989robust, author={Lin, D. Y. and Wei, L. J.}, title={{The robust inference for the Cox proportional hazards model}}, journal={Journal of the American Statistical Association}, year={1989}, volume={84}, number={408}, pages={1074--1078}, doi={10.1080/01621459.1989.10478874}}@article{shumway2001forecasting, author={Shumway, Tyler}, title={{Forecasting bankruptcy more accurately: A simple hazard model}}, journal={The Journal of Business}, year={2001}, volume={74}, number={1}, pages={101--124}, doi={10.1086/209665}}@article{therneau2003penalized, author={Therneau, Terry M. and Grambsch, Patricia M. and Pankratz, V. Shane}, title={{Penalized survival models and frailty}}, journal={Journal of Computational and Graphical Statistics}, year={2003}, volume={12}, number={1}, pages={156--175}, doi={10.1198/1061860031365}}