cox.zph(). W danych veteran dla wskaźnika Karnofsky’ego p < .001.Co to są reszty Schoenfelda?
Reszty Schoenfelda (ang. Schoenfeld residuals) to reszty modelu Coxa liczone osobno dla każdego zdarzenia i każdego predyktora. Dla osoby, u której w chwili t wystąpiło zdarzenie, reszta to różnica między jej wartością predyktora a średnią tej zmiennej wśród osób jeszcze narażonych na zdarzenie, ważoną hazardem względnym exp(βx) z modelu. Obserwacje cenzurowane nie mają takich reszt. Schoenfeld (1982) zaproponował, by nanosić je na wykres względem czasu i w ten sposób sprawdzać założenie proporcjonalnych hazardów; histogramy reszt pomagają też ocenić dopasowanie i wykryć odstające wartości predyktorów.
Test proporcjonalności hazardów
Gdy hazardy są proporcjonalne, iloraz hazardów jest stały w czasie, a reszty układają się wokół zera bez trendu. Grambsch i Therneau (1994) pokazali, że skalowane reszty Schoenfelda dodane do oszacowanego β przybliżają współczynnik zmienny w czasie β(t): wygładzona krzywa na ich wykresie pokazuje, jak zmienia się efekt, a wiele testów proporcjonalności to testy nachylenia prostej dopasowanej do tego wykresu. W R obie rzeczy daje funkcja cox.zph() z pakietu survival.
Przykład
W danych veteran (137 chorych na raka płuca, 128 zgonów) model z leczeniem i wskaźnikiem sprawności Karnofsky’ego daje HR = 0.967 na punkt skali, 95% CI [0.957, 0.976]. Test reszt Schoenfelda nie wskazuje problemu dla leczenia (χ²(1) = 0.31, p = .579), ale dla wskaźnika Karnofsky’ego tak: χ²(1) = 11.96, p < .001. Model z efektem zależnym od czasu pokazuje, że ochronny efekt słabnie: HR dla 10 punktów wynosi 0.59 w 10. dniu i 0.88 w 200. dniu obserwacji.
Na rysunku
Rysunek pokazuje model z przykładu (dane veteran, bez losowania). Każdy punkt to jedno ze 128 zdarzeń: skalowana reszta Schoenfelda dodana do β z modelu, czyli punktowe oszacowanie β(t) według Grambscha i Therneau (1994).
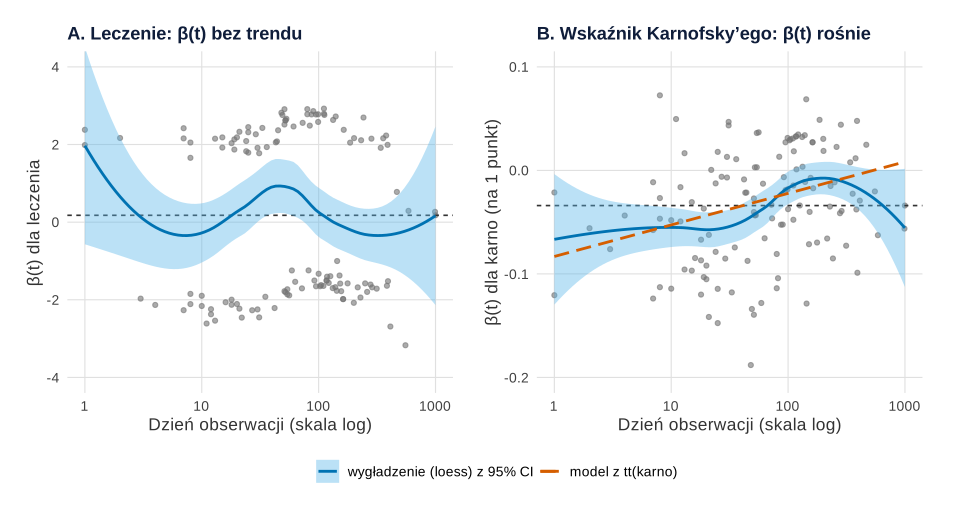
veteran).Co widać. W panelu A wygładzenie faluje wokół poziomej linii, a pasmo 95% CI przez cały czas ją obejmuje. Efekt leczenia nie zmienia się w czasie, co zgadza się z testem: χ²(1) = 0.31, p = .579. Punkty układają się w dwa pasy, bo leczenie ma tylko dwie wartości – przy predyktorze binarnym czyta się linię, nie chmurę. W panelu B wygładzenie rośnie od −0.058 w 3. dniu do −0.017 w 100. dniu, a stałe β wynosi −0.034. Efekt ochronny wysokiego wskaźnika Karnofsky’ego słabnie więc z czasem, jak w teście (χ²(1) = 11.96, p < .001) i w modelu z efektem zależnym od czasu (linia pomarańczowa).
Na co uważać. Na końcu osi zostaje kilka zdarzeń. Ponowne opadanie krzywej w panelu B (−0.024 w 500. dniu) i szerokie pasmo w panelu A przy pierwszych dniach to głównie szum. Kształt wygładzenia zależy też od skali czasu (tu log) i od parametru wygładzania, a cox.zph() liczy test domyślnie na czasie przekształconym przez krzywą Kaplana–Meiera. Wykres pokazuje, czy i jak zmienia się β, ale nie mówi, czy zmiana jest ważna praktycznie. Jak jeden HR ukrywa przecinające się hazardy, pokazuje rysunek w haśle iloraz hazardów.
Podpis do pracy:
Kod rysunku jest samowystarczalny. Rysunek na stronie powstał z tego samego kodu, w którym podmieniono tylko motyw (krój czcionki, siatka).
Kod R rysunku 1
# Rysunek 1. Skalowane reszty Schoenfelda w czasie: leczenie (A) i wskaźnik Karnofsky’ego (B)
library(survival)
library(ggplot2)
library(patchwork)

kol <- c(wygladzenie = "#0072B2", tt = "#D55E00")   # Okabe–Ito, czytelne przy deuteranopii
motyw <- theme_minimal(base_size = 13) +
  theme(panel.grid.minor = element_blank(), legend.position = "bottom",
        plot.title = element_text(face = "bold", size = rel(0.95)))

fit <- coxph(Surv(time, status) ~ trt + karno, data = veteran)   # model z przykładu w haśle (bez losowania)
zph <- cox.zph(fit)                      # zph$y = skalowane reszty Schoenfelda + β, czyli punkty β(t)
round(coef(fit), 3)                      # stałe β (linie poziome)
print(zph, digits = 3)
reszty <- data.frame(czas = rep(zph$time, 2), beta_t = c(zph$y[, "trt"], zph$y[, "karno"]),
                     zm = rep(c("trt", "karno"), each = length(zph$time)))
table(reszty$zm)                         # po jednym punkcie na zdarzenie
round(sapply(split(reszty$beta_t, reszty$zm), range), 3)   # zakres punktów (najmniejszy, największy)

# Wygładzenie loess dla karno (jak na wykresie: x w skali log10) w dniach 3, 100 i 500
lo <- loess(beta_t ~ log10(czas), data = subset(reszty, zm == "karno"))
round(predict(lo, data.frame(czas = c(3, 100, 500))), 3)

# Model z efektem karno zmiennym w czasie: β(t) = b + g · log(t) (jak w przykładzie)
fit2 <- coxph(Surv(time, status) ~ trt + karno + tt(karno), data = veteran,
              tt = function(x, t, ...) x * log(t))
tt_lin <- data.frame(czas = exp(seq(log(1), log(1000), length.out = 100)))
tt_lin$beta_t <- coef(fit2)["karno"] + coef(fit2)["tt(karno)"] * log(tt_lin$czas)

panel <- function(z, tytul, y_lab, legenda) {
  d <- subset(reszty, zm == z)
  ggplot(d, aes(czas, beta_t)) +
    geom_point(colour = "grey45", alpha = 0.6, size = 1.4) +
    geom_hline(yintercept = coef(fit)[z], linetype = "22", colour = "grey20") +   # stałe β z modelu
    geom_smooth(aes(colour = "wygładzenie (loess) z 95% CI"), fill = "#56B4E9",
                method = "loess", formula = y ~ x, linewidth = 1, show.legend = legenda) +
    scale_x_log10("Dzień obserwacji (skala log)", breaks = c(1, 10, 100, 1000)) +
    scale_y_continuous(y_lab) + labs(title = tytul)
}
pA <- panel("trt", "A. Leczenie: β(t) bez trendu", "β(t) dla leczenia", legenda = FALSE) +
  coord_cartesian(ylim = c(-4, 4))
pB <- panel("karno", "B. Wskaźnik Karnofsky’ego: β(t) rośnie", "β(t) dla karno (na 1 punkt)", legenda = TRUE) +
  geom_line(data = tt_lin, aes(colour = "model z tt(karno)"), linetype = "42", linewidth = 1) +
  coord_cartesian(ylim = c(-0.2, 0.1))
p1 <- (pA | pB) + plot_layout(guides = "collect") &
  scale_colour_manual(NULL, values = c("wygładzenie (loess) z 95% CI" = kol[["wygladzenie"]], "model z tt(karno)" = kol[["tt"]]),
                      limits = c("wygładzenie (loess) z 95% CI", "model z tt(karno)"),
                      guide = guide_legend(override.aes = list(fill = c("#56B4E9", NA)))) & motyw
p1
Wynik w R
   trt  karno
 0.177 -0.034
        chisq df       p
trt     0.307  1 0.57942
karno  11.959  1 0.00054
GLOBAL 13.577  2 0.00113

karno   trt
  128   128
      karno    trt
[1,] -0.188 -3.171
[2,]  0.073  2.925
     1      2      3
-0.058 -0.017 -0.024
Na co uważać
- Wartość p to nie wszystko. W małej próbie test łatwo przeoczy zmianę efektu, w dużej wykryje odchylenia bez znaczenia praktycznego – oglądaj wykres.
- Skala czasu ma znaczenie. Wynik zależy od przekształcenia czasu (argument
transform, domyślnie oparty na krzywej Kaplana–Meiera). - Inne reszty, inne cele. Reszty martyngałowe i dewiancji służą raczej do oceny postaci funkcyjnej i obserwacji odstających; ogólną logikę opisuje hasło reszty regresji.
- Naruszenie nie przekreśla analizy. Pomaga stratyfikacja, efekt zależny od czasu (to nie to samo co zmienna zależna od czasu) albo RMST.
Pełną diagnostykę z wykresem β(t) pokazuje wpis Kaplan–Meier i model Coxa krok po kroku.
Reszty Schoenfelda w R
Kod dopasowuje model Coxa do danych veteran, testuje proporcjonalność hazardów funkcją cox.zph(), wyznacza surowe reszty Schoenfelda i szacuje efekt wskaźnika Karnofsky’ego zmienny w czasie. Liczby w tekście pochodzą z tego kodu.
Test cox.zph() i efekt zależny od czasu
R
library(survival)
fit <- coxph(Surv(time, status) ~ trt + karno, data = veteran)   # dane veteran z pakietu survival
round(summary(fit)$conf.int[, c(1, 3, 4)], 3)
zph <- cox.zph(fit)                     # test oparty na skalowanych resztach Schoenfelda (domyślnie transform = "km")
print(zph, digits = 3)
r <- residuals(fit, type = "schoenfeld")  # surowe reszty: jeden wiersz na każde zdarzenie
dim(r)
fit2 <- coxph(Surv(time, status) ~ trt + karno + tt(karno), data = veteran,
              tt = function(x, t, ...) x * log(t))   # efekt karno zmienny w czasie
round(coef(summary(fit2))[, c(1, 3, 5)], 4)
b <- coef(fit2)                          # HR dla wzrostu karno o 10 punktów w dniu 10 i 200
round(exp(10 * (b["karno"] + b["tt(karno)"] * log(c(dzien_10 = 10, dzien_200 = 200)))), 2)
Wynik w R
      exp(coef) lower .95 upper .95
trt       1.194     0.834     1.710
karno     0.967     0.957     0.976
        chisq df       p
trt     0.307  1 0.57942
karno  11.959  1 0.00054
GLOBAL 13.577  2 0.00113
[1] 128   2
             coef se(coef) Pr(>|z|)
trt        0.0289   0.1894   0.8786
karno     -0.0831   0.0172   0.0000
tt(karno)  0.0132   0.0043   0.0023
 dzien_10 dzien_200
     0.59      0.88
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (pakiet survival; rysunek 1 – także pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- survival (wersja 3.8.6): Therneau, T. M. (2026). A package for survival analysis in R (R package version 3.8-6) [Computer software]. https://CRAN.R-project.org/package=survival
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Jak czytać wynik cox.zph() w R?
Każdy wiersz to test dla jednego predyktora, a GLOBAL – dla całego modelu. Małe p oznacza, że skalowane reszty Schoenfelda zmieniają się z czasem, czyli HR nie jest stały. W danych veteran dla wskaźnika Karnofsky’ego χ²(1) = 11.96, p < .001, dla leczenia p = .579.
Czy nieistotny wynik cox.zph() dowodzi proporcjonalności hazardów?
Nie. W małej próbie test ma niską moc i może przeoczyć wyraźną zmianę efektu, a w dużej wykrywa odchylenia bez znaczenia praktycznego. Dlatego obok wartości p zawsze oglądaj wykres plot(cox.zph(model)) z wygładzoną krzywą β(t).
Co zrobić, gdy reszty Schoenfelda wskazują brak proporcjonalności?
Można dodać efekt zależny od czasu przez tt() w coxph(), stratyfikować model według zmiennej naruszającej założenie (strata()), oszacować osobne HR w przedziałach czasu albo raportować miarę niezależną od tego założenia, np. RMST. Wybór i jego uzasadnienie opisz w pracy.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Grambsch, P. M., & Therneau, T. M. (1994). Proportional hazards tests and diagnostics based on weighted residuals. Biometrika, 81(3), 515–526. https://doi.org/10.1093/biomet/81.3.515
- Schoenfeld, D. (1982). Partial residuals for the proportional hazards regression model. Biometrika, 69(1), 239–241. https://doi.org/10.1093/biomet/69.1.239
Cytowania BibTeX
@article{grambsch1994proportional, author={Grambsch, Patricia M. and Therneau, Terry M.}, title={{Proportional hazards tests and diagnostics based on weighted residuals}}, journal={Biometrika}, year={1994}, volume={81}, number={3}, pages={515--526}, doi={10.1093/biomet/81.3.515}}@article{schoenfeld1982partial, author={Schoenfeld, David}, title={{Partial residuals for the proportional hazards regression model}}, journal={Biometrika}, year={1982}, volume={69}, number={1}, pages={239--241}, doi={10.1093/biomet/69.1.239}}