Kim był Oskar Lange?
Oskar Ryszard Lange urodził się 27 lipca 1904 r. w Tomaszowie Mazowieckim. Po maturze (1922) rok studiował na Uniwersytecie Poznańskim, a potem przeniósł się na Wydział Prawa Uniwersytetu Jagiellońskiego, gdzie zajmował się głównie ekonomią i historią. Magisterium uzyskał w 1926 r., a potem został asystentem w Katedrze Ekonomii i Statystyki UJ. Doktorat pod kierunkiem Adama Krzyżanowskiego obronił w 1928 r., a w 1929 r. dostał stypendium na kilkumiesięczne studia ekonomii i statystyki w Wielkiej Brytanii (Siwiński, 2016).
W 1934 r., jako stypendysta Fundacji Rockefellera, wyjechał do Stanów Zjednoczonych, gdzie z krótkimi przerwami został do 1945 r. Po latach na Harvardzie i w kilku innych uczelniach od lipca 1938 r. pracował na University of Chicago, gdzie w 1943 r. został profesorem zwyczajnym. W 1939 r. objął funkcję wicedyrektora Komisji Cowlesa, instytutu wprowadzającego do ekonomii metody matematyczne i statystyczne, a w latach 1943–1945 pełnił obowiązki redaktora naczelnego czasopisma „Econometrica” (Siwiński, 2016).
Po wojnie zrzekł się obywatelstwa amerykańskiego i wrócił do Polski. Był ambasadorem w USA i delegatem przy ONZ (1945–1947), potem posłem, członkiem KC PZPR, a od 1957 r. zastępcą przewodniczącego Rady Państwa (Siwiński, 2016). Na uczelnię wrócił w 1949 r.: do 1956 r. był profesorem statystyki i kierownikiem Katedry Statystyki w Szkole Głównej Planowania i Statystyki (w latach 1952–1955 jej rektorem), kierował też sekcją Statystyki Matematycznej Instytutu Matematyki PAN. Od 1956 r. prowadził Katedrę Ekonomii Politycznej Uniwersytetu Warszawskiego. Zmarł 2 października 1965 r. w Londynie (Siwiński, 2016).
Najważniejsze pomysły
Lange był przede wszystkim ekonomistą teoretykiem, ale stale wracał do statystyki i ekonometrii.
- Statystyka koniunktury (1931–1932). Habilitował się na podstawie rozprawy „Statystyczne badanie koniunktury gospodarczej”, nagrodzonej później przez Kasę im. Mianowskiego jako najlepsza praca ekonomiczna w Polsce (Siwiński, 2016). W 1932 r. w serii wydawniczej Frankfurckiego Towarzystwa Badań Koniunktury ukazała się jego niemiecka praca o rozproszeniu cen jako mierze statystycznej zakłóceń równowagi gospodarczej (Lange, 1932).
- Komisja Cowlesa i „Econometrica” (1939–1945). Komisja odegrała dużą rolę w rozwoju ekonometrii i teorii równowagi ogólnej, a Lange był jednym z jej kierowników (Siwiński, 2016). Z tego okresu pochodzą też jego najważniejsze prace z teorii ekonomii, których tu nie omawiamy.
- „Wstęp do ekonometrii” (1958). Podręcznik opracowany na podstawie wykładów na UW przy współudziale Antoniego Banasińskiego (Lange, 1958); w 1959 r. ukazał się po angielsku jako „Introduction to Econometrics”.
- Planowanie i Indie. Lange współpracował przy indyjskim planie pięcioletnim i opiniował programy rozwojowe Cejlonu i Egiptu (Łukawer, 2005). Jego „Essays on Economic Planning” wyszły w Kalkucie i Londynie pod auspicjami Indian Statistical Institute, w serii Indian Statistical Series (Lange, 1960) – zob. hasło o twórcy instytutu, Prasancie Chandrze Mahalanobisie.
- Cybernetyka ekonomiczna. W ostatnich latach napisał m.in. „Całość i rozwój w świetle cybernetyki” (1962) i „Wstęp do cybernetyki ekonomicznej” (1964) (Siwiński, 2016).
Ciekawostka
Przez kilka lat statystyka była jedyną dziedziną, której Lange mógł uczyć na uniwersytecie. Część członków Wydziału Prawa UJ sprzeciwiła się jego habilitacji z powodu działalności w socjalistycznych organizacjach młodzieżowych. Zatwierdzona przez ministerstwo uchwała ograniczyła więc habilitację do statystyki i dała mu prawo wykładania tylko tego przedmiotu. Uprawnienia do wykładania ekonomii politycznej rozszerzono dopiero w 1936 r., gdy Lange był już za granicą. W trymestrze wiosennym 1935 r. przerwał nawet stypendium Rockefellera, by wrócić do Krakowa i poprowadzić zajęcia ze statystyki (Siwiński, 2016).
Historia w pewnym sensie się powtórzyła. Według Łukawera (2005) po wojnie, jako rektor SGPiS, Lange zajmował się statystyką, ale nie wolno mu było publikować z ekonomii politycznej – aż do przełomu 1956 r.
Przykład: funkcja konsumpcji z opóźnieniem
Pokazujemy prosty model dynamiczny: wydatki konsumpcyjne w roku t zależą od dochodu w tym samym roku i od konsumpcji w roku poprzednim. Dane to AER::USConsump1993: dochód rozporządzalny i wydatki konsumpcyjne w USA w latach 1950–1993, w dolarach z 1987 r. (według pomocy pakietu – z podręcznika Baltagiego). To nasza ilustracja, nie przykład z podręcznika Langego.
Zwykła regresja liniowa metodą najmniejszych kwadratów, C = a + bY, daje skłonność do konsumpcji b = 0.917, ale jej reszty są silnie skorelowane w czasie: statystyka Durbina–Watsona wynosi 0.465, a korelacja kolejnych reszt 0.712. Model Ct = a + bYt + cCt−1 rozkłada reakcję w czasie. Wzrost dochodu o 1 dolar podnosi konsumpcję w tym samym roku o b = 0.475 (SE = 0.075), a współczynnik przy konsumpcji z poprzedniego roku wynosi c = 0.489 (SE = 0.082). Efekt długookresowy to b / (1 − c) = 0.929 – prawie tyle, ile daje model statyczny. Po roku konsumpcja rośnie o 0.707 dolara (76.1% efektu długookresowego), po dwóch latach o 0.820 (88.3%), po pięciu – o 0.916 (98.6%).
Model z opóźnieniem nie usuwa jednak problemu. Przy opóźnionej zmiennej zależnej statystyka Durbina–Watsona jest obciążona w stronę 2, dlatego liczymy h Durbina: h = 3.62, p < .001. Reszty wciąż są skorelowane (r = .429), a wtedy estymator MNK w modelu z opóźnioną zmienną zależną bywa obciążony – liczby traktuj jako ilustrację, nie jako ostateczne oszacowanie.
Na rysunku
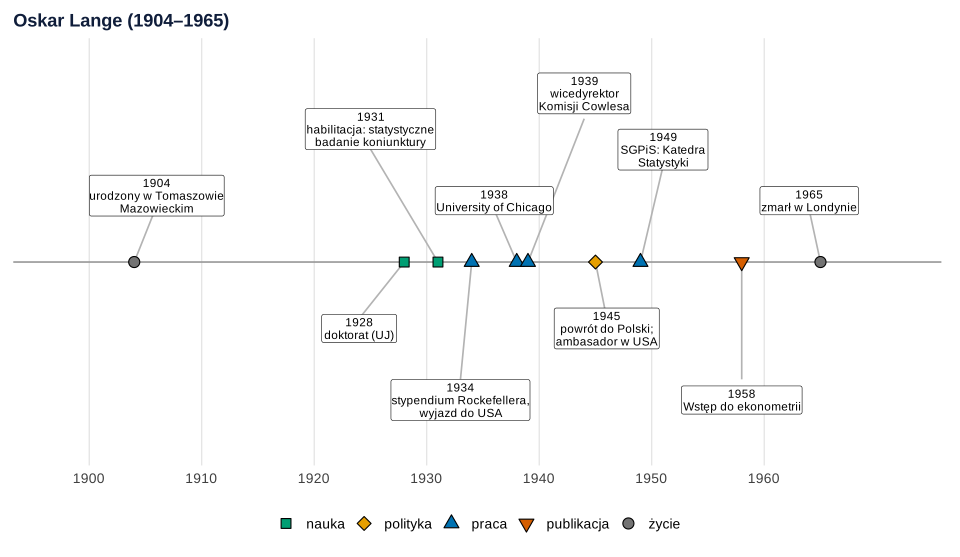
Co widać. Prace statystyczne Langego wiążą się z trzema miastami: Krakowem, Chicago i Warszawą.
Na co uważać. Oś pomija większość funkcji politycznych; rok wskazuje znacznik na osi, nie etykieta.
Podpis do pracy:
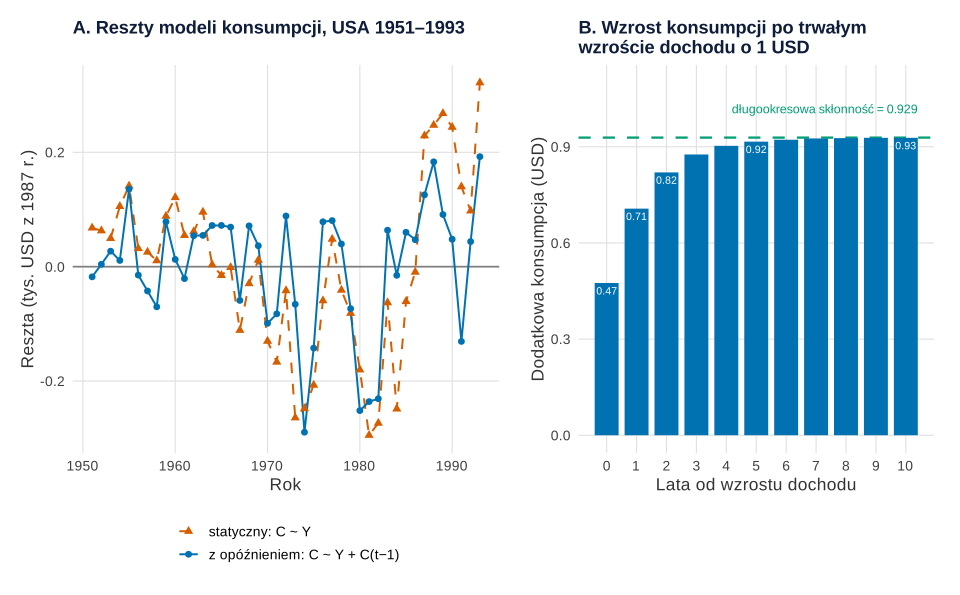
AER::USConsump1993. Rysunek: R, pakiety ggplot2 i patchwork.Co widać. W panelu A reszty modelu statycznego układają się w długie fale – to autokorelacja reszt, typowa dla szeregów czasowych. Panel B pokazuje, że w modelu z opóźnieniem połowa reakcji pojawia się od razu, a reszta rozkłada się na kolejne lata.
Na co uważać. Reszty modelu z opóźnieniem też nie są niezależne (h Durbina = 3.62), więc wartości w panelu B mogą być obciążone. Obie zmienne rosną w czasie, a wtedy wysoka korelacja może być częściowo pozorna – zob. stacjonarność.
Podpis do pracy:
Gdzie spotkasz Langego w swojej pracy
- Modele z opóźnieniem. Gdy w pracy z ekonomii, finansów czy zarządzania wstawiasz do regresji wartość zmiennej z poprzedniego okresu, raportuj osobno efekt krótko- i długookresowy, jak w przykładzie, i sprawdź autokorelację reszt. Zob. też ARIMA w praktyce.
- Badania koniunktury. Habilitacja Langego dotyczyła statystycznego badania koniunktury. Inne spojrzenia na cykle gospodarcze i początki ekonometrii znajdziesz w hasłach o Jewgieniju Słuckim, Ragnarze Frischu i Janie Tinbergenie oraz Michale Kaleckim.
- Ekonometria w pracy dyplomowej. „Wstęp do ekonometrii” powstał z wykładów dla studentów UW. Czym zajmuje się ekonometria dziś – od regresji po zmienne instrumentalne – opisuje hasło ekonometria, a działanie metody najmniejszych kwadratów pokazuje wpis MNK w obrazkach.
Model z opóźnieniem w R
Kod rysuje oś czasu, szacuje metodą najmniejszych kwadratów statyczną funkcję konsumpcji i model z opóźnioną konsumpcją, liczy statystykę Durbina–Watsona, korelację kolejnych reszt i h Durbina, a potem skłonność krótko- i długookresową oraz reakcję konsumpcji na trwały wzrost dochodu. Rysunki na stronie powstały z tych samych obiektów p_os i p_metoda z krojem i tłem serwisu; dane, geometrie i skale są identyczne.
współczynniki obu modeli, autokorelacja reszt, skłonność do konsumpcji i dochodzenie do efektu długookresowego.
Kod R rysunków 1 i 2
# Oskar Lange: oś czasu i prosty model ekonometryczny – funkcja konsumpcji z opóźnieniem
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
oi <- c(niebieski = "#0072B2", pomaranczowy = "#E69F00", cynober = "#D55E00", zielony = "#009E73",
        fiolet = "#CC79A7", szary = "grey45")  # Okabe–Ito
motyw <- theme_minimal(base_size = 13) + theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"))

# 1. Oś czasu (lata według Siwińskiego 2016)
zdarzenia <- data.frame(
  rok = c(1904, 1928, 1931, 1934, 1938, 1939, 1945, 1949, 1958, 1965),
  opis = c("urodzony w Tomaszowie\nMazowieckim", "doktorat (UJ)", "habilitacja: statystyczne\nbadanie koniunktury",
           "stypendium Rockefellera,\nwyjazd do USA", "University of Chicago", "wicedyrektor\nKomisji Cowlesa",
           "powrót do Polski;\nambasador w USA", "SGPiS: Katedra\nStatystyki", "Wstęp do ekonometrii",
           "zmarł w Londynie"),
  rodzaj = c("życie", "nauka", "nauka", "praca", "praca", "praca", "polityka", "praca", "publikacja", "życie"))
zdarzenia$y  <- c(1.3, -1.3, 2.6, -2.7, 1.2, 3.3, -1.3, 2.2, -2.7, 1.2)          # wysokość etykiet
zdarzenia$xl <- c(1906, 1924, 1925, 1933, 1936, 1944, 1946, 1951, 1958, 1964)   # położenie etykiet, żeby się nie nakładały
p_os <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60") +
  geom_segment(aes(xend = xl, yend = y * 0.85), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.5) +
  geom_label(aes(x = xl, y = y, label = paste0(rok, "\n", opis)), size = 3.1, lineheight = 0.9, linewidth = 0.2) +
  scale_shape_manual(values = c("życie" = 21, "nauka" = 22, "praca" = 24, "publikacja" = 25, "polityka" = 23), name = NULL) +
  scale_fill_manual(values = c("życie" = oi[["szary"]], "nauka" = oi[["zielony"]], "praca" = oi[["niebieski"]],
                               "publikacja" = oi[["cynober"]], "polityka" = oi[["pomaranczowy"]]), name = NULL) +
  scale_x_continuous(breaks = seq(1900, 1965, 10), limits = c(1897, 1972)) + scale_y_continuous(limits = c(-3.6, 4)) +
  labs(title = "Oskar Lange (1904–1965)", x = NULL, y = NULL) +
  motyw + theme(axis.text.y = element_blank(), panel.grid.major.y = element_blank(), legend.position = "bottom")

# 2. Funkcja konsumpcji: USA 1950–1993, wydatki konsumpcyjne C i dochód rozporządzalny Y (tys. USD z 1987 r.)
data("USConsump1993", package = "AER")
d <- data.frame(rok = 1950:1993, C = as.numeric(USConsump1993[, "expenditure"]) / 1000,
                Y = as.numeric(USConsump1993[, "income"]) / 1000)
d$C_1 <- c(NA, head(d$C, -1))                       # konsumpcja z poprzedniego roku (opóźnienie o 1)
dd <- d[-1, ]                                       # 1951–1993: oba modele na tych samych 43 latach

# Model statyczny: C_t = a + b Y_t
m0 <- lm(C ~ Y, data = dd)
# Model z opóźnieniem: C_t = a + b Y_t + c C_{t-1}
m1 <- lm(C ~ Y + C_1, data = dd)
round(cbind(statyczny = c(coef(m0), C_1 = NA), z_opoznieniem = coef(m1)), 4)
round(summary(m1)$coefficients, 4)

# Autokorelacja reszt: statystyka Durbina–Watsona (model statyczny) i h Durbina (model z opóźnioną C)
e0 <- resid(m0); e1 <- resid(m1); n <- nrow(dd)
dw <- function(e) sum(diff(e)^2) / sum(e^2)
r1 <- function(e) sum(e[-1] * e[-length(e)]) / sum(e^2)
h_durbina <- (1 - dw(e1) / 2) * sqrt(n / (1 - n * vcov(m1)["C_1", "C_1"]))
round(c(DW_statyczny = dw(e0), r1_statyczny = r1(e0), DW_dynamiczny = dw(e1), r1_dynamiczny = r1(e1),
        h_Durbina = h_durbina, p_h = 2 * pnorm(-abs(h_durbina))), 3)

# Skłonność do konsumpcji: krótkookresowa b i długookresowa b / (1 - c)
b <- coef(m1)[["Y"]]; c1 <- coef(m1)[["C_1"]]
round(c(krotkookresowa = b, dlugookresowa = b / (1 - c1), statyczna = coef(m0)[["Y"]]), 3)

# Reakcja konsumpcji na trwały wzrost dochodu o 1 USD: po k latach b * (1 + c + ... + c^k)
reakcja <- data.frame(lata = 0:10, efekt = b * (1 - c1^(1:11)) / (1 - c1))
reakcja$procent_dlugookresowego <- round(100 * reakcja$efekt / (b / (1 - c1)), 1)
reakcja$efekt <- round(reakcja$efekt, 3)
reakcja[c(1, 2, 3, 6, 11), ]

# Rysunek 2A: reszty obu modeli w czasie; 2B: dochodzenie do efektu długookresowego
reszty <- data.frame(rok = rep(dd$rok, 2), reszta = c(e0, e1),
                     model = factor(rep(c("statyczny: C ~ Y", "z opóźnieniem: C ~ Y + C(t−1)"), each = n),
                                    levels = c("statyczny: C ~ Y", "z opóźnieniem: C ~ Y + C(t−1)")))
pA <- ggplot(reszty, aes(rok, reszta, colour = model, shape = model, linetype = model)) +
  geom_hline(yintercept = 0, colour = "grey50") +
  geom_line(linewidth = 0.7) + geom_point(size = 2) +
  scale_colour_manual(values = c(oi[["cynober"]], oi[["niebieski"]]), name = NULL) +
  scale_shape_manual(values = c(17, 16), name = NULL) +
  scale_linetype_manual(values = c("dashed", "solid"), name = NULL) +
  labs(title = "A. Reszty modeli konsumpcji, USA 1951–1993", x = "Rok", y = "Reszta (tys. USD z 1987 r.)") +
  motyw + theme(legend.position = "bottom", legend.direction = "vertical")
pB <- ggplot(reakcja, aes(lata, efekt)) +
  geom_hline(yintercept = b / (1 - c1), colour = oi[["zielony"]], linetype = "dashed", linewidth = 0.8) +
  annotate("text", x = 10.4, y = b / (1 - c1) + 0.09, hjust = 1, size = 3.3, colour = oi[["zielony"]],
           label = sprintf("długookresowa skłonność = %.3f", b / (1 - c1))) +
  geom_col(fill = oi[["niebieski"]], width = 0.8) +
  geom_text(data = reakcja[c(1, 2, 3, 6, 11), ], aes(label = sprintf("%.2f", efekt)), vjust = 1.5, size = 2.8,
            colour = "white") +
  scale_x_continuous(breaks = 0:10) + scale_y_continuous(limits = c(0, 1.1)) +
  labs(title = "B. Wzrost konsumpcji po trwałym\nwzroście dochodu o 1 USD", x = "Lata od wzrostu dochodu",
       y = "Dodatkowa konsumpcja (USD)") +
  motyw
p_metoda <- pA + pB + plot_layout(widths = c(1.2, 1))
p_os
p_metoda
Wynik w R
            statyczny z_opoznieniem
(Intercept)   -0.0869       -0.0175
Y              0.9174        0.4750
C_1                NA        0.4885
            Estimate Std. Error t value Pr(>|t|)
(Intercept)  -0.0175     0.0704 -0.2484   0.8051
Y             0.4750     0.0746  6.3694   0.0000
C_1           0.4885     0.0820  5.9542   0.0000
 DW_statyczny  r1_statyczny DW_dynamiczny r1_dynamiczny     h_Durbina
        0.465         0.712         1.070         0.429         3.618
          p_h
        0.000
krotkookresowa  dlugookresowa      statyczna
         0.475          0.929          0.917
   lata efekt procent_dlugookresowego
1     0 0.475                    51.2
2     1 0.707                    76.1
3     2 0.820                    88.3
6     5 0.916                    98.6
11   10 0.928                   100.0
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (regresja – funkcja lm() z pakietu stats; dane – pakiet AER; rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- AER (wersja 1.2.17): Kleiber, C., & Zeileis, A. (2008). Applied econometrics with R. Springer. https://doi.org/10.1007/978-0-387-77318-6
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim był Oskar Lange?
Polskim ekonomistą i statystykiem (1904–1965), absolwentem Uniwersytetu Jagiellońskiego. W latach 1938–1945 był profesorem University of Chicago i wicedyrektorem Komisji Cowlesa, a po powrocie do Polski kierował Katedrą Statystyki SGPiS i Katedrą Ekonomii Politycznej UW. Pełnił też wysokie funkcje państwowe w PRL. Zmarł w Londynie 2 października 1965 r.
Czy Oskar Lange był statystykiem?
Tak. Był asystentem Katedry Ekonomii i Statystyki UJ, habilitował się w 1931 r. rozprawą „Statystyczne badanie koniunktury gospodarczej”, w latach 1949–1956 był profesorem statystyki i kierownikiem Katedry Statystyki SGPiS, a w Polskiej Akademii Nauk kierował sekcją statystyki matematycznej Instytutu Matematyki.
Co napisał Oskar Lange o ekonometrii?
Podręcznik „Wstęp do ekonometrii”, wydany przez PWN w 1958 r. i opracowany na podstawie jego wykładów na Uniwersytecie Warszawskim przy współudziale Antoniego Banasińskiego. Angielskie tłumaczenie „Introduction to Econometrics” ukazało się w 1959 r., a drugie wydanie w 1962 r.
Co łączyło Oskara Langego z Komisją Cowlesa i czasopismem Econometrica?
W 1939 r. Lange został wicedyrektorem Komisji Cowlesa – instytutu, który wprowadzał do ekonomii metody matematyczne i statystyczne – a w latach 1943–1945 pełnił obowiązki redaktora naczelnego czasopisma „Econometrica”.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Szeregi czasowe i ARIMA w praktyce
Trend, sezonowość, ACF i test Ljunga–Boxa, wybór modelu ARIMA w stats::arima, prognoza kontrfaktyczna i regresja segmentowa z kodem R.
Czytaj →PoradnikMetoda najmniejszych kwadratów w obrazkach
Reszty jako kwadraty, parabola sumy kwadratów, regresja y na x i x na y, oś główna, dźwignia i R² – skąd się bierze prosta regresji, na rysunkach z R.
Czytaj →Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Lange, O. (1932). Die Preisdispersion als Mittel zur statistischen Messung wirtschaftlicher Gleichgewichtsstörungen. H. Buske.
- Lange, O. (1958). Wstęp do ekonometrii. Państwowe Wydawnictwo Naukowe.
- Lange, O. (1960). Essays on economic planning. Asia Publishing House; Statistical Publishing Society.
- Łukawer, E. (2005). Oskar Lange. Gospodarka Narodowa, 203(10), 77–95. https://doi.org/10.33119/gn/101535 ● Otwarty dostęp: pełny tekst
- Siwiński, W. (2016). Oskar Ryszard Lange 1904–1965. In Portrety uczonych. Profesorowie Uniwersytetu Warszawskiego po 1945, L–R (pp. 28–41). Wydawnictwa Uniwersytetu Warszawskiego. https://doi.org/10.31338/uw.9788323523550.pp.28-41 ● Otwarty dostęp: pełny tekst
Cytowania BibTeX
@book{lange1932preisdispersion, author={Lange, Oskar}, title={{Die Preisdispersion als Mittel zur statistischen Messung wirtschaftlicher Gleichgewichtsstörungen}}, year={1932}, publisher={H. Buske}, url={https://openlibrary.org/works/OL38497563W}}@book{lange1958wstep, author={Lange, Oskar}, title={{Wstęp do ekonometrii}}, year={1958}, publisher={Państwowe Wydawnictwo Naukowe}, url={https://openlibrary.org/works/OL44696W}}@book{lange1960essays, author={Lange, Oskar}, title={{Essays on economic planning}}, year={1960}, publisher={Asia Publishing House; Statistical Publishing Society}, url={https://openlibrary.org/works/OL44702W}}@article{lukawer2005lange, author={Łukawer, Edward}, title={{Oskar Lange}}, journal={Gospodarka Narodowa}, year={2005}, volume={203}, number={10}, pages={77--95}, publisher={Szkoła Główna Handlowa w Warszawie}, doi={10.33119/gn/101535}}@incollection{siwinski2016lange, author={Siwiński, Włodzimierz}, title={{Oskar Ryszard Lange 1904–1965}}, booktitle={Portrety uczonych. Profesorowie Uniwersytetu Warszawskiego po 1945, L–R}, year={2016}, pages={28--41}, publisher={Wydawnictwa Uniwersytetu Warszawskiego}, doi={10.31338/uw.9788323523550.pp.28-41}}