Kim był Jewgienij Słucki?
Jewgienij Jewgienijewicz Słucki (ang. Evgeny Slutsky, w Econometrice „Eugen Slutzky”; 1880–1948) był rosyjskim matematykiem, statystykiem i ekonomistą. Urodził się 19 kwietnia 1880 r. we wsi Nowe w guberni jarosławskiej. Po gimnazjum klasycznym w 1899 r. zaczął studia matematyczne na Uniwersytecie Kijowskim, skąd dwukrotnie go usunięto za udział w niepokojach studenckich (więcej w ciekawostce). Trzy lata studiował na politechnice w Monachium, a w 1905 r. wrócił do Kijowa i z zainteresowania ekonomią polityczną zapisał się na wydział prawa. Ukończył go w 1911 r. ze złotym medalem (Youschkevitch, 2008).
Od 1913 r. uczył w Kijowskim Instytucie Handlowym. W 1926 r. przeniósł się do Moskwy, do państwowych urzędów statystycznych – według Mahona i Daviesa (2009) do Instytutu Koniunktury kierowanego przez Nikołaja Kondratiewa. Od 1934 r. wykładał na Uniwersytecie Moskiewskim, a od 1938 r. pracował w Instytucie Matematycznym Akademii Nauk ZSRR. Zmarł w Moskwie 10 marca 1948 r.; wspomnienie pośmiertne z bibliografią jego 47 prac napisał Andriej Kołmogorow (Youschkevitch, 2008).
Najważniejsze pomysły
- Teoria korelacji (1912). Słucki należał do pokolenia rosyjskich statystyków wychowanych na pracach Karla Pearsona i jego szkoły. W 1912 r. wydał w Kijowie książkę o teorii korelacji i krzywych rozkładu (Youschkevitch, 2008).
- Równanie Słuckiego (1915). W ekonomii jego nazwisko nosi równanie, które rozkłada skutek zmiany ceny towaru na efekt dochodowy i efekt substytucyjny (Youschkevitch, 2008).
- Efekt Słuckiego (1927). Wielokrotne średnie ruchome niezależnych zmiennych losowych dają szeregi bliskie okresowym. Według Youschkevitcha (2008) odkrycie to pobudziło powstanie teorii procesów stacjonarnych i było ważnym wkładem do teorii cyklu koniunkturalnego. Pracę ogłoszono po rosyjsku w 1927 r., a poprawioną wersję angielską – w „Econometrice” (Slutzky, 1937).
- Funkcje losowe. W latach 1925–1928 uogólnił lub wprowadził stochastyczne pojęcia granicy, pochodnej i całki, a w 1937 r. podał warunki mierzalności funkcji losowych (Youschkevitch, 2008).
- Zastosowania. Badał ceny zboża, okresowość aktywności Słońca – na podstawie zapisów o zorzach polarnych od 500 r. p.n.e. – i chromosomy (Youschkevitch, 2008).
Ciekawostka
Studia matematyczne Słuckiego przerwała polityka. Jako student Uniwersytetu Kijowskiego brał udział w rozruchach studenckich i w konsekwencji w 1901 r. wcielono go do wojska. Wkrótce przyjęto go z powrotem na uczelnię, ale w 1902 r. usunięto go ponownie (Youschkevitch, 2008). Mahon i Davies (2009) dodają, że otrzymał zakaz studiowania na uczelniach w całym Imperium Rosyjskim, więc wyjechał uczyć się inżynierii do Niemiec – i tam, zamiast techniką, zajął się ekonomią.
Gdy w 1905 r. pozwolono mu wrócić do Kijowa, wybrał już nie matematykę, lecz prawo i ekonomię polityczną (Youschkevitch, 2008). Dyplom uniwersytecki zdobył więc dopiero w wieku 31 lat – na wydziale prawa.
Przykład: pozorne cykle z losowych cyfr
Według Mahona i Daviesa (2009) Słucki wziął cyfry losowe z państwowej loterii i policzył ich sumę ruchomą z 10 kolejnych wyrazów. Fragment otrzymanego szeregu przypominał wskaźnik cyklu koniunkturalnego w Wielkiej Brytanii z lat 1855–1877. Powtarzamy eksperyment na danych symulowanych: 1009 losowych cyfr 0–9 (set.seed(1927)) i 1000 sum ruchomych z 10 cyfr. Długość szeregu, ziarna i parametry filtrów dobraliśmy sami.
Cyfry są niezależne – ich autokorelacje mieszczą się między −0.05 a 0.05. Sąsiednie sumy mają jednak 9 z 10 wspólnych składników, więc autokorelacja sum wynosi 0.90 przy opóźnieniu 1, 0.53 przy 5 i 0.05 przy 10 – tyle, ile przewiduje wzór (10 − k)/10. Z tego bierze się „falowanie”: szereg 64 razy przecina średnią w górę, a „cykl” trwa przeciętnie 15.2 okresu (mediana 12.5, od 2 do 58).
A jednak żadnego cyklu tu nie ma. Teoretyczne widmo sumy ruchomej maleje od częstości zero i nie ma szczytu w środku. Najwyższy pik periodogramu naszego szeregu wypadł przy okresie 38.5, ale gdy powtórzyliśmy eksperyment 500 razy (set.seed(1937)), mediana okresu najwyższego piku wyniosła 71.4, a 80% wyników rozciągało się od 31.2 do 333.3. „Cykl” jest więc w każdej próbie inny.
Na koniec wielokrotne wygładzanie: 40 razy sumujemy po dwa sąsiednie wyrazy szumu normalnego, potem 4 razy liczymy różnice (filtr ma 45 wag, set.seed(1880)). Widmo tego filtru ma wyraźny szczyt przy okresie 10.3, a w danych odstęp między przejściami przez średnią wynosi średnio 9.4 (SD = 2.5) – szereg wygląda prawie jak sinusoida.
Na rysunku
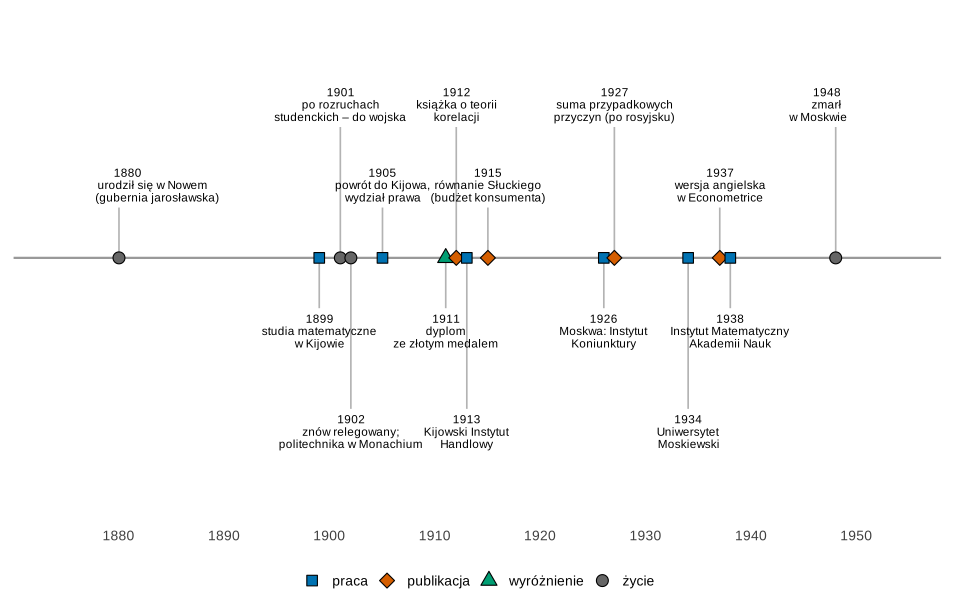
Co widać. Droga od matematyki przez inżynierię i prawo z powrotem do matematyki; najważniejsze prace powstały, gdy Słucki miał 35 i 47 lat.
Na co uważać. Moskiewskie miejsce pracy z 1926 r. Youschkevitch (2008) nazywa państwowymi urzędami statystycznymi, a Mahon i Davies (2009) – Instytutem Koniunktury.
Podpis do pracy:
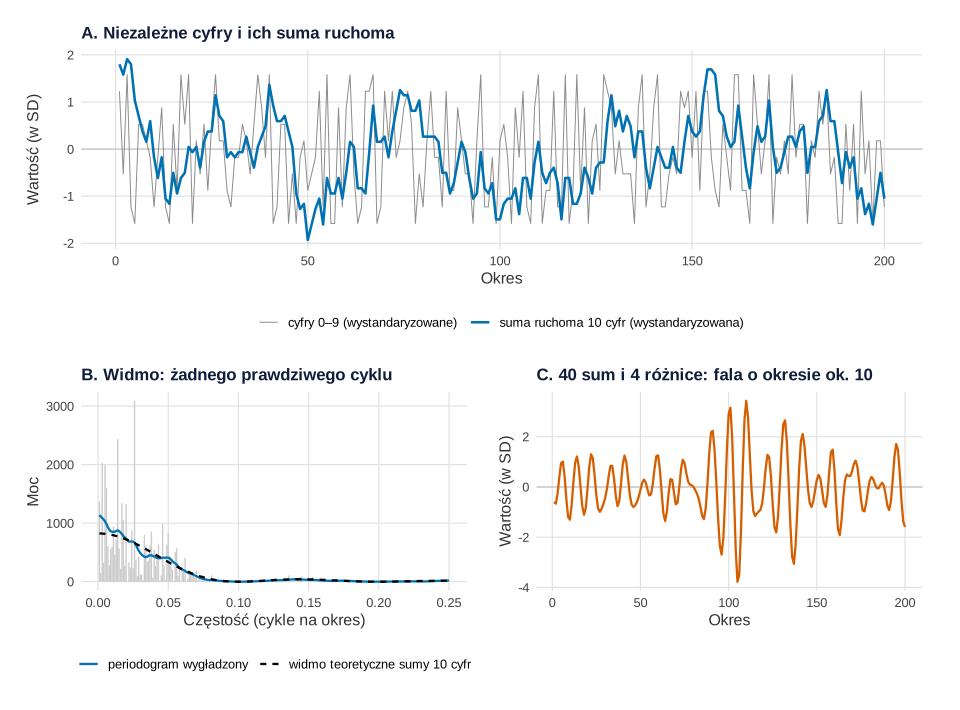
filter() i spec.pgram(), pakiety ggplot2 i patchwork (set.seed(1927) i set.seed(1880)).Co widać. W panelu A sama suma ruchoma zamienia chaotyczne cyfry w szereg z „koniunkturą”. Panel B pokazuje, że to złudzenie – widmo teoretyczne i wygładzony periodogram maleją od zera, a pojedyncze wysokie słupki surowego periodogramu to przypadek. Dopiero filtr tłumiący i najwolniejsze, i najszybsze wahania (panel C) daje falę o prawie stałym okresie.
Na co uważać. Efekt Słuckiego nie dowodzi, że cykle gospodarcze są przypadkowe – pokazuje tylko, że regularne fale mogą powstać z samych losowych impulsów. Surowy periodogram jednej realizacji zawsze ma jakiś najwyższy pik, nawet gdy cyklu nie ma.
Podpis do pracy:
Gdzie spotkasz Słuckiego w swojej pracy
Wszędzie tam, gdzie wygładzasz szereg czasowy albo szukasz w nim cykli:
- wygładzenie średnią ruchomą samo wprowadza autokorelację – nie testuj potem wygładzonego szeregu tak, jakby obserwacje były niezależne;
- „fale” na wykresie wygładzonych danych (nastroju, sprzedaży, liczby zgłoszeń) nie są jeszcze dowodem cyklu; sprawdź periodogram surowych danych i porównaj go z widmem szumu;
- człon średniej ruchomej (MA) w modelach ARIMA to także ważona suma losowych zakłóceń – ta sama konstrukcja, którą badał Słucki (zobacz też wpis Szeregi czasowe i ARIMA w praktyce);
- dwa wygładzone szeregi łatwo dają korelację pozorną – o pokrewnym zjawisku dla błądzeń losowych pisał George Udny Yule.
Spory, mity i trudne strony
- Słucki i Yule. Mahon i Davies (2009) piszą o „efekcie Słuckiego–Yule’a”, bo Yule w pracy z 1927 r. doszedł niezależnie do podobnego wniosku; Słucki doszedł do niego przez sumy ruchome cyfr losowych.
- Co właściwie udowodnił? Barnett (2006) odróżnia „realną” i „statystyczną” interpretację pracy z 1927 r.: czy cykle gospodarcze naprawdę biorą się z sumowania przypadkowych przyczyn, czy tylko mogą tak powstać. We wstępie Słucki zauważa, że nawet gdy analiza harmoniczna dwóch połówek szeregu daje rozbieżne wyniki (jak u Schustera dla plam słonecznych), zwykle nie porzuca się założenia o regularnych falach z nałożonymi przypadkowymi odchyleniami (Slutzky, 1937) – i właśnie to założenie podważa.
- Czasy stalinowskie. Instytut Koniunktury zamknięto, a Kondratiewa uwięziono i stracono (Mahon i Davies, 2009). Słucki zajął się wtedy m.in. hydrologią i meteorologią; szczegółów jego sytuacji cytowane źródła nie podają.
Efekt Słuckiego w R
Kod odtwarza wszystkie liczby z przykładu i rysuje rysunek 2. Drugi przepis rysuje oś czasu (rysunek 1). Rysunki na stronie powstały z tych samych obiektów p1 i p2, którym podmieniono tylko motyw na motyw serwisu; dane, geometrie i skale są identyczne. Ziarna: set.seed(1927), set.seed(1937), set.seed(1880).
1. Suma ruchoma losowych cyfr i jej widmo: rysunek 2
Kod R rysunku 2
# Efekt Słuckiego: suma ruchoma losowych cyfr tworzy pozorne cykle (dane symulowane)
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
kol <- c(szum = "grey55", suma = "#0072B2", filtr = "#D55E00", teoria = "black")   # Okabe–Ito
motyw <- theme_minimal(base_size = 13) +
  theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"), legend.position = "bottom")

# 1. Losowe cyfry 0–9 (jak cyfry z losowania loterii) i ich suma ruchoma z 10 kolejnych wyrazów
set.seed(1927)
n <- 1000; m <- 10
cyfry <- sample(0:9, n + m - 1, replace = TRUE)
suma10 <- as.numeric(stats::filter(cyfry, rep(1, m), sides = 1))[m:(n + m - 1)]
round(c(srednia_cyfr = mean(cyfry), sd_cyfr = sd(cyfry), srednia_sumy = mean(suma10), sd_sumy = sd(suma10)), 2)

# Autokorelacja: cyfry są niezależne, a sąsiednie sumy mają 9 z 10 wspólnych składników
round(rbind(cyfry = acf(cyfry, lag.max = 12, plot = FALSE)$acf[2:13],
            suma10 = acf(suma10, lag.max = 12, plot = FALSE)$acf[2:13],
            teoria = pmax(0, (m - 1:12) / m)), 2)

# 2. „Cykle” na oko: odległości między kolejnymi szczytami po wygładzeniu
szczyty <- function(x) which(diff(sign(diff(x))) == -2) + 1       # lokalne maksima
z <- suma10 - mean(suma10)
przejscia <- which(z[-1] > 0 & z[-length(z)] <= 0)                  # przejścia przez średnią w górę
dlugosci <- diff(przejscia)
c(liczba_cykli = length(dlugosci), srednia_dlugosc = round(mean(dlugosci), 1),
  mediana = median(dlugosci), min = min(dlugosci), max = max(dlugosci))
c(lokalne_maksima_cyfr = length(szczyty(cyfry)), lokalne_maksima_sumy = length(szczyty(suma10)))

# 3. Widmo: suma ruchoma to filtr dolnoprzepustowy, jego widmo teoretyczne nie ma szczytu poza zerem
widmo_teor <- function(f, m) ifelse(f == 0, m^2, (sin(pi * f * m) / sin(pi * f))^2)
pg <- spec.pgram(suma10, taper = 0, detrend = FALSE, plot = FALSE)
pg_wygl <- spec.pgram(suma10, spans = c(9, 9), taper = 0, detrend = FALSE, plot = FALSE)
f_max <- pg$freq[which.max(pg$spec)]
round(c(czestosc_max_periodogramu = f_max, okres = 1 / f_max), 3)

# Ten sam eksperyment 500 razy: gdzie wypada najwyższy pik periodogramu?
set.seed(1937)
okresy <- replicate(500, {
  x <- as.numeric(stats::filter(sample(0:9, n + m - 1, replace = TRUE), rep(1, m), sides = 1))[m:(n + m - 1)]
  p <- spec.pgram(x, taper = 0, detrend = FALSE, plot = FALSE)
  1 / p$freq[which.max(p$spec)]
})
round(quantile(okresy, c(.1, .25, .5, .75, .9)), 1)

# 4. Wielokrotne sumowanie i różnicowanie: 40 razy suma dwóch sąsiednich wyrazów, potem 4 razy różnica
filtr <- 1
for (i in 1:40) filtr <- convolve(filtr, c(1, 1), type = "open")
for (i in 1:4)  filtr <- convolve(filtr, c(1, -1), type = "open")
filtr <- round(filtr); length(filtr)
set.seed(1880)
szum <- rnorm(n + length(filtr) - 1)
fala <- as.numeric(stats::filter(szum, filtr, sides = 1))[length(filtr):(n + length(filtr) - 1)]
fala <- fala / sd(fala)
H2 <- function(f) Mod(sapply(f, function(ff) sum(filtr * exp(-2i * pi * ff * (seq_along(filtr) - 1)))))^2
f_siatka <- seq(0.001, 0.5, by = 0.001)
f_szczyt <- f_siatka[which.max(H2(f_siatka))]
zf <- fala - mean(fala); pf <- which(zf[-1] > 0 & zf[-length(zf)] <= 0)
round(c(okres_ze_szczytu_widma = 1 / f_szczyt, sredni_okres_w_danych = mean(diff(pf)), sd_okresu = sd(diff(pf))), 1)

# Rysunek: A – cyfry i suma ruchoma; B – widmo sumy; C – wielokrotne filtrowanie
okno <- 1:200
dA <- rbind(data.frame(t = okno, y = (cyfry[okno + m - 1] - 4.5) / sd(cyfry), seria = "cyfry 0–9 (wystandaryzowane)"),
            data.frame(t = okno, y = (suma10[okno] - mean(suma10)) / sd(suma10), seria = "suma ruchoma 10 cyfr (wystandaryzowana)"))
pA <- ggplot(dA, aes(t, y, colour = seria, linewidth = seria)) +
  geom_hline(yintercept = 0, colour = "grey80") +
  geom_line() +
  scale_colour_manual(values = c(kol[["szum"]], kol[["suma"]]), name = NULL) +
  scale_linewidth_manual(values = c(0.35, 0.9), name = NULL) +
  labs(title = "A. Niezależne cyfry i ich suma ruchoma", x = "Okres", y = "Wartość (w SD)") +
  motyw
dB <- data.frame(f = pg$freq, surowy = pg$spec, wygladzony = pg_wygl$spec,
                 teoria = widmo_teor(pg$freq, m) * 8.25)      # 8.25 = wariancja cyfry 0–9
dB <- dB[dB$f <= 0.25, ]
pB <- ggplot(dB, aes(f)) +
  geom_col(aes(y = surowy), fill = "grey80", width = 0.001) +
  geom_line(aes(y = wygladzony, linetype = "periodogram wygładzony"), colour = kol[["suma"]], linewidth = 0.8) +
  geom_line(aes(y = teoria, linetype = "widmo teoretyczne sumy 10 cyfr"), colour = kol[["teoria"]], linewidth = 0.8) +
  scale_linetype_manual(values = c("solid", "22"), name = NULL) +
  labs(title = "B. Widmo: żadnego prawdziwego cyklu", x = "Częstość (cykle na okres)", y = "Moc") +
  motyw
dC <- data.frame(t = okno, y = fala[okno])
pC <- ggplot(dC, aes(t, y)) +
  geom_hline(yintercept = 0, colour = "grey80") +
  geom_line(colour = kol[["filtr"]], linewidth = 0.8) +
  labs(title = sprintf("C. 40 sum i 4 różnice: fala o okresie ok. %.0f", 1 / f_szczyt),
       x = "Okres", y = "Wartość (w SD)") +
  motyw
p2 <- pA / (pB | pC)
p2
Wynik w R
srednia_cyfr      sd_cyfr srednia_sumy      sd_sumy
        4.47         2.85        44.59         9.12
        [,1] [,2] [,3] [,4] [,5] [,6] [,7] [,8]  [,9] [,10] [,11] [,12]
cyfry  -0.05 0.02 0.01 0.04 0.05 0.00 0.01 0.01 -0.05  0.03  0.02 -0.01
suma10  0.90 0.81 0.72 0.63 0.53 0.43 0.33 0.24  0.14  0.05  0.05  0.05
teoria  0.90 0.80 0.70 0.60 0.50 0.40 0.30 0.20  0.10  0.00  0.00  0.00
   liczba_cykli srednia_dlugosc         mediana             min             max
           64.0            15.2            12.5             2.0            58.0
lokalne_maksima_cyfr lokalne_maksima_sumy
                 301                  196
czestosc_max_periodogramu                     okres
                    0.026                    38.462
  10%   25%   50%   75%   90%
 31.2  41.7  71.4 166.7 333.3
[1] 45
okres_ze_szczytu_widma  sredni_okres_w_danych              sd_okresu
                  10.3                    9.4                    2.5
2. Oś czasu: rysunek 1
Kod R rysunku 1
# Oś czasu: Jewgienij Słucki (1880–1948) – lata według cytowanych źródeł
library(ggplot2)
zdarzenia <- data.frame(
  rok = c(1880, 1899, 1901, 1902, 1905, 1911, 1912, 1913, 1915, 1926, 1927, 1934, 1937, 1938, 1948),
  opis = c("urodził się w Nowem\n(gubernia jarosławska)", "studia matematyczne\nw Kijowie", "po rozruchach\nstudenckich – do wojska",
           "znów relegowany;\npolitechnika w Monachium", "powrót do Kijowa,\nwydział prawa", "dyplom\nze złotym medalem",
           "książka o teorii\nkorelacji", "Kijowski Instytut\nHandlowy", "równanie Słuckiego\n(budżet konsumenta)",
           "Moskwa: Instytut\nKoniunktury", "suma przypadkowych\nprzyczyn (po rosyjsku)", "Uniwersytet\nMoskiewski",
           "wersja angielska\nw Econometrice", "Instytut Matematyczny\nAkademii Nauk", "zmarł\nw Moskwie"),
  rodzaj = c("życie", "praca", "życie", "życie", "praca", "wyróżnienie", "publikacja", "praca", "publikacja",
             "praca", "publikacja", "praca", "publikacja", "praca", "życie"),
  poziom = c(0.5, -0.5, 1.3, -1.5, 0.5, -0.5, 1.3, -1.5, 0.5, -0.5, 1.3, -1.5, 0.5, -0.5, 1.3),   # wysokość etykiety
  wyrownanie = c(0.2, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.8))
zdarzenia$etykieta <- paste0(zdarzenia$rok, "\n", zdarzenia$opis)
ksztalty <- c("życie" = 21, "praca" = 22, "publikacja" = 23, "wyróżnienie" = 24)
kolory <- c("życie" = "grey40", "praca" = "#0072B2", "publikacja" = "#D55E00", "wyróżnienie" = "#009E73")   # Okabe–Ito
p1 <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60", linewidth = 0.8) +
  geom_segment(aes(xend = rok, y = 0, yend = poziom), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.8, colour = "black") +
  geom_text(aes(y = poziom + 0.06 * sign(poziom), label = etykieta, vjust = ifelse(poziom > 0, 0, 1), hjust = wyrownanie),
            size = 3.1, lineheight = 0.88) +
  scale_shape_manual(values = ksztalty, name = NULL) +
  scale_fill_manual(values = kolory, name = NULL) +
  scale_x_continuous(limits = c(1874, 1954), breaks = seq(1880, 1950, by = 10)) +
  scale_y_continuous(limits = c(-2.4, 2.2)) +
  labs(x = NULL, y = NULL) +
  theme_minimal(base_size = 13) +
  theme(axis.text.y = element_blank(), panel.grid = element_blank(), axis.text.x = element_text(colour = "grey30"),
        legend.position = "bottom")
p1
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (filtrowanie – funkcje filter() i convolve(), autokorelacja i periodogram – acf() i spec.pgram() z pakietu stats; rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim był Jewgienij Słucki?
Rosyjskim matematykiem, statystykiem i ekonomistą (1880–1948). Studiował w Kijowie i Monachium, uczył w Kijowskim Instytucie Handlowym, od 1926 r. pracował w Moskwie, a od 1938 r. w Instytucie Matematycznym Akademii Nauk ZSRR (Youschkevitch, 2008).
Co to jest efekt Słuckiego?
Zjawisko polegające na tym, że średnia lub suma ruchoma niezależnych losowych zakłóceń tworzy szereg falujący jak cykl koniunkturalny. W symulacji suma ruchoma z 10 losowych cyfr dała „cykle” trwające średnio 15.2 okresu, choć jej widmo teoretyczne nie ma żadnego szczytu poza częstością zero.
Dlaczego Słuckiego usunięto z uniwersytetu?
Za udział w rozruchach studenckich w Kijowie. W 1901 r. wcielono go do wojska, potem przyjęto z powrotem, a w 1902 r. usunięto ponownie; studia kontynuował na politechnice w Monachium, a dyplom uzyskał w Kijowie w 1911 r. na wydziale prawa (Youschkevitch, 2008).
Czym jest równanie Słuckiego?
To równanie z teorii popytu (1915), które rozkłada skutek zmiany ceny towaru na efekt dochodowy i efekt substytucyjny. W statystyce Słucki jest znany przede wszystkim z pracy o pozornych cyklach z 1927 r.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Barnett, V. (2006). Chancing an interpretation: Slutsky’s random cycles revisited. The European Journal of the History of Economic Thought, 13(3), 411–432. https://doi.org/10.1080/09672560600875596
- Mahon, J., & Davies, P. (2009). The meaning of Slutsky. The Region. https://www.minneapolisfed.org/article/2009/the-meaning-of-slutsky ● Otwarty dostęp
- Slutzky, E. (1937). The summation of random causes as the source of cyclic processes. Econometrica, 5(2), 105–146. https://doi.org/10.2307/1907241
- Youschkevitch, A. A. (2008). Slutsky, Evgeny Evgenievich. Complete Dictionary of Scientific Biography. https://www.encyclopedia.com/science/dictionaries-thesauruses-pictures-and-press-releases/slutsky-evgeny-evgenievich ● Otwarty dostęp
Cytowania BibTeX
@article{barnett2006chancing, author={Barnett, Vincent}, title={{Chancing an interpretation: Slutsky’s random cycles revisited}}, journal={The European Journal of the History of Economic Thought}, year={2006}, volume={13}, number={3}, pages={411--432}, doi={10.1080/09672560600875596}}@misc{mahon2009meaning, author={Mahon, Joe and Davies, Phil}, title={{The meaning of Slutsky}}, howpublished={The Region}, year={2009}, publisher={Federal Reserve Bank of Minneapolis}, url={https://www.minneapolisfed.org/article/2009/the-meaning-of-slutsky}}@article{slutzky1937summation, author={Slutzky, Eugen}, title={{The summation of random causes as the source of cyclic processes}}, journal={Econometrica}, year={1937}, volume={5}, number={2}, pages={105--146}, doi={10.2307/1907241}}@misc{youschkevitch2008slutsky, author={Youschkevitch, A. A.}, title={{Slutsky, Evgeny Evgenievich}}, howpublished={Complete Dictionary of Scientific Biography}, year={2008}, publisher={Charles Scribner's Sons}, url={https://www.encyclopedia.com/science/dictionaries-thesauruses-pictures-and-press-releases/slutsky-evgeny-evgenievich}}