Kim był George Udny Yule?
George Udny Yule (1871–1951) był brytyjskim statystykiem, który przez pół wieku uczył, jak liczyć i jak czytać korelacje – także wtedy, gdy kłamią. Urodził się 18 lutego 1871 r. w Morham koło Haddington w Szkocji, w rodzinie związanej z brytyjską administracją w Indiach: jego ojciec służył w bengalskiej służbie cywilnej. Gdy miał ok. 4 lata, rodzina przeniosła się do Londynu, a w wieku 13 lat poszedł do szkoły w Winchesterze, gdzie zainteresował się fizyką (Yates, 1952).
Studiował w University College London i przez rok badał fale elektryczne u Heinricha Hertza w Bonn. W 1893 r. Karl Pearson zaproponował mu posadę wykładowcy w University College i w ciągu kolejnych lat Yule ogłosił podstawowe prace o związku cech i korelacji. Wykłady z lat 1902–1909 wydał w 1911 r. jako podręcznik An Introduction to the Theory of Statistics. Od 1912 r. był w Cambridge wykładowcą (University Reader in Statistics) i członkiem St John's College. W czasie I wojny światowej pracował w Board of Trade, za co otrzymał Order Imperium Brytyjskiego (CBE). W 1921 r. został członkiem Royal Society, a w 1925 r. – prezesem Royal Statistical Society. W 1931 r. zrezygnował z uniwersyteckiej posady, do 1940 r. uczył jeszcze statystyki w kolegium (The Times, 1951). Zmarł 26 czerwca 1951 r. (Edwards, 2001).
Najważniejsze pomysły
- Miary związku i korelacja. W pierwszych latach w University College zajmował się związkiem cech jakościowych i korelacją (The Times, 1951). Jego nazwisko nosi Q Yule'a – miara związku w tabeli 2×2, przekształcony iloraz szans.
- Podręcznik. An Introduction to the Theory of Statistics (1911) wyrósł z jego wykładów i według nekrologu z 1951 r. doczekał się czternastu wydań.
- Korelacje „nonsensowne”. W 1926 r. zapytał w tytule artykułu, dlaczego między szeregami czasowymi wychodzą czasem korelacje, którym nie da się nadać żadnego sensu (Yule, 1926). Zjawisko opisał empirycznie, a odpowiedzi szukał – jak mówi podtytuł – w losowaniu prób i w naturze samych szeregów. Ścisły dowód matematyczny tego wyniku podali dopiero Ernst, Shepp i Wyner (2017).
- Autoregresja. W 1927 r. zakwestionował, by liczby plam słonecznych były tylko cyklem przykrytym losowym szumem, i zaproponował inne ujęcie szeregów „zaburzonych” (Yule, 1927). Jego nazwisko noszą równania Yule'a–Walkera, którymi szacuje się modele autoregresyjne (AR) – dziś część modeli ARIMA.
Ciekawostka
Według nekrologu w The Times stosunkowo późno zaczął jeździć samochodem, a potem zainteresował się lataniem i w wieku ok. 60 lat zdobył własną licencję pilota (The Times, 1951). Roku egzaminu nekrolog nie podaje.
Ten sam tekst wspomina inną pasję: badanie słownictwa pisarzy doprowadziło go do bibliofilstwa. Zebrał ok. 50 drukowanych wydań O naśladowaniu Chrystusa Tomasza à Kempis oraz cztery rękopisy i przekazał całą kolekcję bibliotece swojego kolegium.
Przykład: korelacja dwóch niezależnych szeregów
Pomysł Yule'a łatwo dziś sprawdzić symulacją (dane symulowane, set.seed(1926)). Losujemy 5000 par niezależnych szeregów po 50 punktów trzech typów: biały szum, błądzenie losowe (skumulowane sumy szumu) i sumy błądzenia. W każdej parze liczymy korelację Pearsona i zwykły test istotności r.
- Biały szum: SD(r) = .143, |r| > .5 praktycznie nigdy (0.0%), p < .05 w 4.9% par – tak, jak obiecuje test.
- Błądzenie losowe: SD(r) = .490, |r| > .5 w 39.4% par, p < .05 w 66.6% par.
- Sumy błądzenia: SD(r) = .822, |r| > .5 w 84.5% par, p < .05 w 91.7% par.
Dłuższy szereg nie pomaga: dla 2000 par błądzeń po 1000 punktów SD(r) wyniosło .492 (set.seed(1927)). To zgodne z wynikiem Ernsta i in. (2017), że dla dwóch niezależnych procesów Wienera odchylenie standardowe korelacji wynosi prawie 0.5.
Drugi przykład dotyczy pracy z 1927 r. i danych historycznych. Roczne liczby plam słonecznych z lat 1749–1924 (datasets::sunspot.year, n = 176) opisaliśmy modelem autoregresyjnym rzędu 2: yt = 13.94 + 1.336·yt−1 − 0.650·yt−2, R² = .80. Model AR(2) to najprostszy zapis szeregu „zaburzonego”: bieżąca wartość zależy od dwóch poprzednich i od losowego wstrząsu. Takie równanie opisuje cykl tłumiony i podtrzymywany przez wstrząsy, a jej okres wynosi 10.6 roku. Nie twierdzimy, że Yule uzyskał te same liczby – to nasza analiza w jego stylu.
Na rysunku
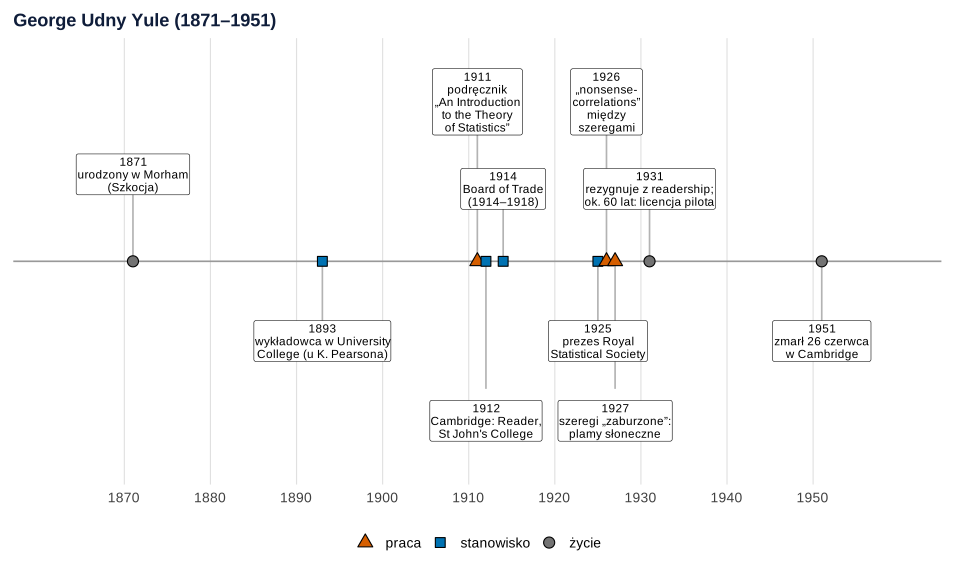
Co widać. Kariera Yule'a ma dwa etapy: londyński, przy Pearsonie, i cambridgeski, od 1912 r. Prace o szeregach czasowych powstały w Cambridge, kiedy Yule miał już ponad 50 lat.
Na co uważać. To wybór dziesięciu zdarzeń, nie pełny życiorys. Licencję pilota nekrolog umieszcza „w wieku ok. 60 lat”, więc punkt przy 1931 r. jest przybliżony.
Podpis do pracy:
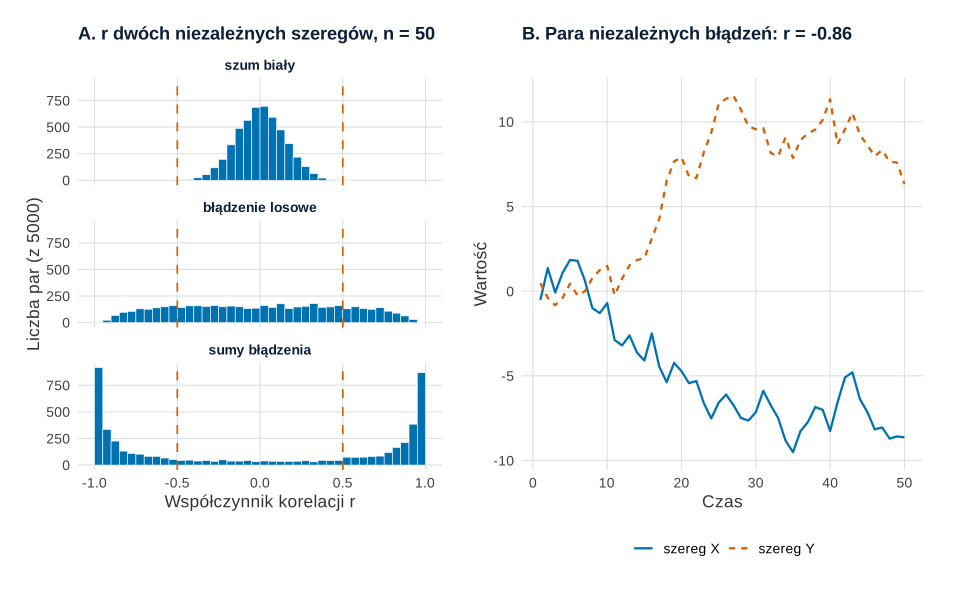
set.seed(1926), n = 50); w panelu B wybrano parę o największym |r| spośród pierwszych 20 par. Rysunek: R, pakiety ggplot2 i patchwork.Co widać. Szeregi w każdej parze są z konstrukcji niezależne, a mimo to rozkład r zmienia się radykalnie. Przy białym szumie korelacje są małe. Przy błądzeniu losowym każda wartość od −0.9 do 0.9 jest mniej więcej tak samo prawdopodobna. Przy sumach błądzenia najczęstsze są korelacje bliskie −1 albo 1. Panel B pokazuje mechanizm: każdy szereg długo „wędruje” w jedną stronę, a dwa przypadkowe trendy dają wysokie |r|.
Na co uważać. Para w panelu B jest wybrana jako najbardziej wyrazista z 20, więc nie jest typowa – typowe rozproszenie pokazuje panel A. Test istotności r zakłada niezależne obserwacje, a w szeregach z trendem kolejne punkty niosą prawie tę samą informację. Dlatego p < .05 w dwóch trzecich par błądzeń to błąd testu, a nie odkrycie.
Podpis do pracy:
Gdzie spotkasz Yule'a w swojej pracy
- Tabele 2×2. Q Yule'a obok ilorazu szans i współczynnika phi w opisie związku dwóch cech dychotomicznych.
- Korelacje w danych zbieranych w czasie. Zanim policzysz korelację dwóch wskaźników rocznych czy tygodniowych, sprawdź stacjonarność (np. testem Dickeya–Fullera), a przy szeregach niestacjonarnych – kointegrację. Mechanizmy fałszywych związków omawia hasło korelacja pozorna.
- Modele szeregów czasowych. Składnik AR w modelach ARIMA szacuje się m.in. z równań Yule'a–Walkera, opartych na autokorelacji. Cykl plam słonecznych metodą widmową pokazuje hasło periodogram.
Spory, mity i trudne strony
„Korelacja nonsensowna to to samo co korelacja pozorna”. Niezupełnie. Korelacja pozorna zwykle ma przyczynę – np. wspólny czynnik wpływający na obie zmienne. Korelacja nonsensowna Yule'a może powstać między szeregami, które nic nie łączy: wystarczy, że każdy z nich jest „skorelowany sam ze sobą” w czasie (Ernst i in., 2017).
„Wystarczy dłuższy szereg”. Nie. W naszej symulacji wydłużenie błądzeń z 50 do 1000 punktów nie zmniejszyło rozrzutu r (.490 i .492). Pomaga analiza zmian (różnic) albo model uwzględniający strukturę szeregu, a nie większe n.
„Wynik Yule'a od razu zmienił praktykę”. Ernst i in. (2017) piszą, że jego odkrycie przez kilkadziesiąt lat pozostawało w literaturze odosobnione. Matematyczne wyjaśnienie zaczęło się pojawiać dopiero w 1986 r.
Yule w R
Kod rysuje oś czasu, symuluje korelacje niezależnych szeregów trzech typów, liczy odsetek „istotnych” korelacji i dopasowuje model autoregresyjny rzędu 2 do plam słonecznych. Rysunki na stronie powstały z tych samych obiektów p_os i p_metoda z krojem i tłem serwisu; dane, geometrie i skale są identyczne.
Oś czasu, korelacje nonsensowne i model AR(2)
Kod R rysunków 1 i 2
# George Udny Yule: oś czasu, „korelacje nonsensowne” między szeregami czasowymi i model AR(2) dla plam słonecznych
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
oi <- c(niebieski = "#0072B2", pomaranczowy = "#E69F00", cynober = "#D55E00", zielony = "#009E73", szary = "grey45")  # Okabe–Ito
motyw <- theme_minimal(base_size = 13) + theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"))

# 1. Oś czasu (daty z cytowanych w haśle źródeł)
zdarzenia <- data.frame(
  rok = c(1871, 1893, 1911, 1912, 1914, 1925, 1926, 1927, 1931, 1951),
  opis = c("urodzony w Morham\n(Szkocja)", "wykładowca w University\nCollege (u K. Pearsona)", "podręcznik\n„An Introduction\nto the Theory\nof Statistics”",
           "Cambridge: Reader,\nSt John's College", "Board of Trade\n(1914–1918)", "prezes Royal\nStatistical Society",
           "„nonsense-\ncorrelations”\nmiędzy\nszeregami", "szeregi „zaburzone”:\nplamy słoneczne", "rezygnuje z readership;\nok. 60 lat: licencja pilota",
           "zmarł 26 czerwca\nw Cambridge"),
  rodzaj = c("życie", "stanowisko", "praca", "stanowisko", "stanowisko", "stanowisko", "praca", "praca", "życie", "życie"))
zdarzenia$y <- c(1.2, -1.1, 2.2, -2.2, 1, -1.1, 2.2, -2.2, 1, -1.1)   # wysokość etykiet, żeby się nie nakładały
p_os <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60") +
  geom_segment(aes(xend = rok, yend = y * 0.8), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.5) +
  geom_label(aes(y = y, label = paste0(rok, "\n", opis)), size = 3.1, lineheight = 0.9, linewidth = 0.2) +
  scale_shape_manual(values = c("życie" = 21, "stanowisko" = 22, "praca" = 24), name = NULL) +
  scale_fill_manual(values = c("życie" = oi[["szary"]], "stanowisko" = oi[["niebieski"]], "praca" = oi[["cynober"]]), name = NULL) +
  scale_x_continuous(breaks = seq(1870, 1950, 10), limits = c(1862, 1960)) + scale_y_continuous(limits = c(-2.8, 2.8)) +
  labs(title = "George Udny Yule (1871–1951)", x = NULL, y = NULL) +
  motyw + theme(axis.text.y = element_blank(), panel.grid.major.y = element_blank(), legend.position = "bottom")

# 2. Korelacja dwóch NIEZALEŻNYCH szeregów: szum, błądzenie losowe (sumy szumu) i sumy błądzenia
set.seed(1926)
n <- 50; R <- 5000                                  # długość szeregu i liczba par
szereg <- list(`szum biały` = function() rnorm(n),
               `błądzenie losowe` = function() cumsum(rnorm(n)),
               `sumy błądzenia` = function() cumsum(cumsum(rnorm(n))))
r <- sapply(szereg, function(f) replicate(R, cor(f(), f())))
istotne <- function(r) 2 * pt(-abs(r) * sqrt((n - 2) / (1 - r^2)), n - 2) < .05   # zwykły test r (p < .05)
round(rbind(SD_r = apply(r, 2, sd), odsetek_abs_r_ponad_05 = colMeans(abs(r) > 0.5),
            odsetek_p_ponizej_05 = colMeans(apply(r, 2, istotne))), 3)
# Dłuższe błądzenia (n = 1000): odchylenie standardowe r nie maleje
set.seed(1927)
r_dlugie <- replicate(2000, cor(cumsum(rnorm(1000)), cumsum(rnorm(1000))))
round(c(SD_r_n1000 = sd(r_dlugie)), 3)

# Przykładowa para błądzeń: z pierwszych 20 par z tego samego ziarna wybieramy tę o największym |r|
set.seed(1926)
pary <- replicate(20, list(cumsum(rnorm(n)), cumsum(rnorm(n))), simplify = FALSE)
r_par <- sapply(pary, function(p) cor(p[[1]], p[[2]]))
k <- which.max(abs(r_par)); round(c(para = k, r = r_par[k]), 3)
para <- data.frame(t = rep(1:n, 2), wartosc = c(pary[[k]][[1]], pary[[k]][[2]]), szereg = rep(c("szereg X", "szereg Y"), each = n))

d_r <- data.frame(r = c(r), typ = factor(rep(colnames(r), each = R), levels = names(szereg)))
p_r <- ggplot(d_r, aes(r)) +
  geom_histogram(breaks = seq(-1, 1, 0.05), fill = oi[["niebieski"]], colour = "white", linewidth = 0.2) +
  geom_vline(xintercept = c(-0.5, 0.5), linetype = "dashed", colour = oi[["cynober"]]) +
  facet_wrap(~ typ, ncol = 1) +
  labs(title = "A. r dwóch niezależnych szeregów, n = 50", x = "Współczynnik korelacji r", y = "Liczba par (z 5000)") + motyw
p_para <- ggplot(para, aes(t, wartosc, linetype = szereg, colour = szereg)) +
  geom_line(linewidth = 0.8) +
  scale_colour_manual(values = c("szereg X" = oi[["niebieski"]], "szereg Y" = oi[["cynober"]]), name = NULL) +
  scale_linetype_manual(values = c("szereg X" = "solid", "szereg Y" = "22"), name = NULL) +
  labs(title = sprintf("B. Para niezależnych błądzeń: r = %.2f", r_par[k]), x = "Czas", y = "Wartość") +
  motyw + theme(legend.position = "bottom")
p_metoda <- p_r + p_para + plot_layout(widths = c(1, 1.1))

# 3. Plamy słoneczne 1749–1924 i model autoregresyjny rzędu 2 (pomysł Yule'a z 1927 r.)
data(sunspot.year, package = "datasets")
y <- as.numeric(window(sunspot.year, start = 1749, end = 1924))
d <- data.frame(y = y[3:length(y)], y1 = y[2:(length(y) - 1)], y2 = y[1:(length(y) - 2)])
ar2 <- lm(y ~ y1 + y2, data = d)
round(c(n = length(y), coef(ar2), R2 = summary(ar2)$r.squared), 3)
a <- coef(ar2)[c("y1", "y2")]
okres <- 2 * pi / acos(a[1] / (2 * sqrt(-a[2])))   # okres tłumionej sinusoidy z równania AR(2)
round(c(okres_lata = unname(okres)), 1)
p_os
p_metoda
Wynik w R
                       szum biały błądzenie losowe sumy błądzenia
SD_r                        0.143            0.490          0.822
odsetek_abs_r_ponad_05      0.000            0.394          0.845
odsetek_p_ponizej_05        0.049            0.666          0.917
SD_r_n1000
     0.492
  para      r
 6.000 -0.861
          n (Intercept)          y1          y2          R2
    176.000      13.941       1.336      -0.650       0.802
okres_lata
      10.6
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (symulacje, korelacje i model AR(2) – funkcje bazowe cor(), pt(), lm(); rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim był George Udny Yule?
Brytyjskim statystykiem (1871–1951). Od 1893 r. wykładał w University College London u Karla Pearsona, od 1912 r. w Cambridge. Napisał podręcznik An Introduction to the Theory of Statistics (1911), był członkiem Royal Society i prezesem Royal Statistical Society (1925).
Co to jest korelacja nonsensowna Yule'a?
To wysoka korelacja między szeregami czasowymi, które nic ze sobą nie łączy. Yule opisał ją w 1926 r. Powstaje, gdy każdy szereg „wędruje” jak błądzenie losowe: w symulacji 5000 par niezależnych błądzeń po 50 punktów zwykły test r dał p < .05 w 66.6% par.
Czym korelacja nonsensowna różni się od korelacji pozornej?
Korelacja pozorna ma zwykle przyczynę, np. wspólny czynnik wpływający na obie zmienne. Korelacja nonsensowna może powstać bez żadnego związku – wystarczy, że oba szeregi są silnie skorelowane same ze sobą w czasie. Chroni przed nią analiza zmian albo model szeregu, nie większa próba.
Czy Yule naprawdę latał samolotem?
Tak – według nekrologu w The Times stosunkowo późno zaczął jeździć samochodem, potem zainteresował się lataniem i w wieku ok. 60 lat zdobył własną licencję pilota.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Edwards, A. W. F. (2001). George Udny Yule. In C. C. Heyde & E. Seneta (Eds.), Statisticians of the centuries (pp. 292–294). Springer. https://doi.org/10.1007/978-1-4613-0179-0_62
- Ernst, P. A., Shepp, L. A., & Wyner, A. J. (2017). Yule's “nonsense correlation” solved! The Annals of Statistics, 45(4), 1789–1809. https://doi.org/10.1214/16-aos1509 ● Otwarty dostęp
- The Times. (1951). Mr. G. Udny Yule: Studies in statistics [nekrolog]. MacTutor History of Mathematics Archive (przedruk nekrologu z dziennika The Times). https://mathshistory.st-andrews.ac.uk/TimesObituaries/Yule/ ● Otwarty dostęp
- Yates, F. (1952). George Udny Yule 1871–1951. Obituary Notices of Fellows of the Royal Society, 8(21), 308–323. https://doi.org/10.1098/rsbm.1952.0020
- Yule, G. U. (1926). Why do we sometimes get nonsense-correlations between time-series? A study in sampling and the nature of time-series. Journal of the Royal Statistical Society, 89(1), 1–63. https://doi.org/10.2307/2341482
- Yule, G. U. (1927). On a method of investigating periodicities in disturbed series, with special reference to Wolfer's sunspot numbers. Philosophical Transactions of the Royal Society of London. Series A, 226(636–646), 267–298. https://doi.org/10.1098/rsta.1927.0007 ● Otwarty dostęp
Cytowania BibTeX
@incollection{edwards2001george, author={Edwards, A. W. F.}, title={{George Udny Yule}}, booktitle={Statisticians of the centuries}, year={2001}, pages={292--294}, publisher={Springer}, doi={10.1007/978-1-4613-0179-0_62}}@article{ernst2017yule, author={Ernst, Philip A. and Shepp, Larry A. and Wyner, Abraham J.}, title={{Yule's “nonsense correlation” solved!}}, journal={The Annals of Statistics}, year={2017}, volume={45}, number={4}, pages={1789--1809}, doi={10.1214/16-aos1509}}@misc{times1951yule, author={{The Times}}, title={{Mr. G. Udny Yule: Studies in statistics [nekrolog]}}, howpublished={MacTutor History of Mathematics Archive (przedruk nekrologu z dziennika The Times)}, year={1951}, publisher={University of St Andrews}, url={https://mathshistory.st-andrews.ac.uk/TimesObituaries/Yule/}}@article{yates1952george, author={Yates, Frank}, title={{George Udny Yule 1871–1951}}, journal={Obituary Notices of Fellows of the Royal Society}, year={1952}, volume={8}, number={21}, pages={308--323}, doi={10.1098/rsbm.1952.0020}}@article{yule1926why, author={Yule, G. Udny}, title={{Why do we sometimes get nonsense-correlations between time-series? A study in sampling and the nature of time-series}}, journal={Journal of the Royal Statistical Society}, year={1926}, volume={89}, number={1}, pages={1--63}, doi={10.2307/2341482}}@article{yule1927method, author={Yule, George Udny}, title={{On a method of investigating periodicities in disturbed series, with special reference to Wolfer's sunspot numbers}}, journal={Philosophical Transactions of the Royal Society of London. Series A}, year={1927}, volume={226}, number={636–646}, pages={267--298}, doi={10.1098/rsta.1927.0007}}