Co to jest kointegracja?
Kointegracja to sytuacja, w której dwa lub więcej niestacjonarnych szeregów czasowych (stacjonarnych dopiero po różnicowaniu) ma stacjonarną kombinację liniową (Engle i Granger, 1987). Szeregi mogą błądzić, ale nie oddalają się od siebie trwale: łączy je długookresowa równowaga, a odchylenia od niej są stacjonarne. Engle i Granger pokazali też, że skointegrowane szeregi mają postać modelu korekty błędu, w którym bieżące zmiany zależą od odchylenia od równowagi w poprzednim okresie.
Pojęcie jest ważne w ekonometrii z powodu regresji pozornej: regresja jednego błądzenia losowego na drugie często daje wysokie R² i bardzo małe p, choć szeregi są niezależne. To szczególny przypadek korelacji pozornej.
Przykład
Metoda Engle’a–Grangera: (1) sprawdź, że oba szeregi mają pierwiastek jednostkowy (ADF, KPSS); (2) oszacuj regresję y na x; (3) przetestuj pierwiastek jednostkowy w resztach. W symulacji (200 obserwacji) y skonstruowano jako 2 + 0.5x + stacjonarny szum: nachylenie wyniosło 0.514, a test Phillipsa–Ouliarisa odrzucił brak kointegracji (PO = −83.5, p < .01). Regresja niezależnego błądzenia z na x dała R² = .42 i p < .001 dla nachylenia, ale reszty nie były stacjonarne (PO = −7.4, p > .15) – to regresja pozorna.
Na rysunku
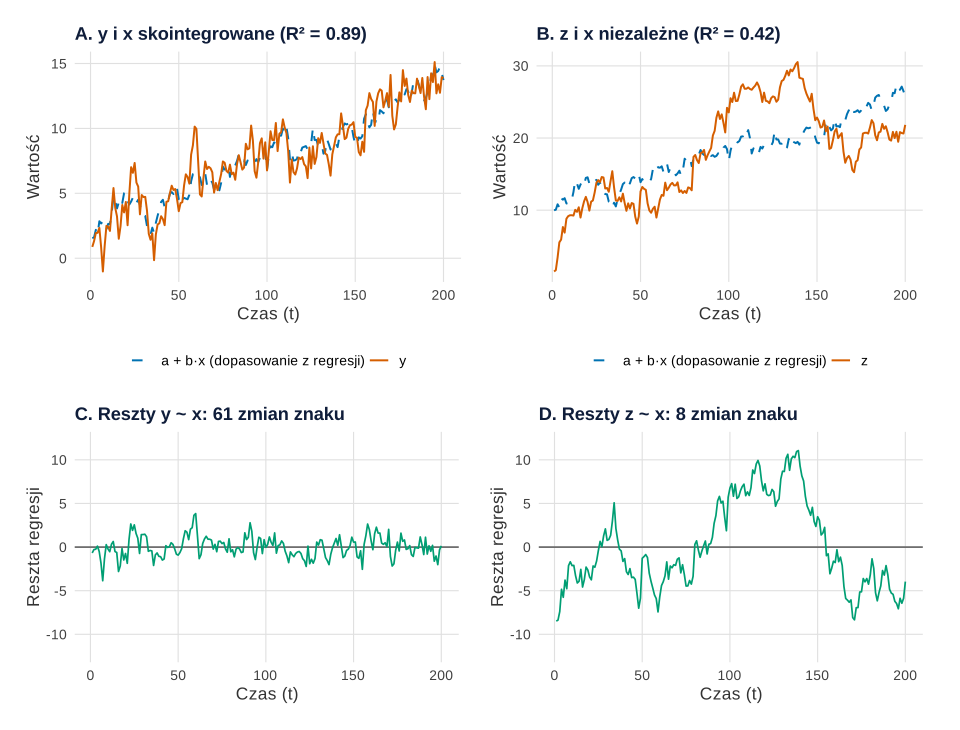
set.seed(634)).Co widać. Górne panele pokazują dane z przykładu: szereg (linia ciągła) i jego dopasowanie z regresji na x (linia przerywana). W panelu A y przez cały czas trzyma się dopasowania, a reszty (C) krążą wokół zera i w 200 okresach zmieniają znak 61 razy. Ich korelacja z poprzednim okresem wynosi .59 – tyle, ile daje stacjonarny szum AR(1) wbudowany w dane. W panelu B niezależne błądzenie z przez kilkadziesiąt okresów leży pod dopasowaniem, potem długo nad nim. Reszty (D) zmieniają znak tylko 8 razy, a ich autokorelacja wynosi .96 – zachowują się jak błądzenie losowe. Mimo to R² = .42. W tym samym kodzie 1000 regresji par niezależnych błądzeń po 200 obserwacji dało „istotne” nachylenie (p < .05) w 81.1% przypadków (błąd Monte Carlo 1.2 punktu procentowego), a nie w 5%.
Na co uważać. Liczba zmian znaku i wygląd reszt to tylko wskazówka. O kointegracji rozstrzyga test na resztach z właściwymi wartościami krytycznymi (Phillips–Ouliaris, Engle–Granger), a nie oko ani zwykły ADF. Wykres nie pokazuje też, że oba szeregi są zintegrowane rzędu pierwszego – to trzeba sprawdzić wcześniej (ADF, KPSS). Przy wolnym powrocie do równowagi reszty pary skointegrowanej też tworzą długie fale, a w krótkim szeregu łatwo je wziąć za regresję pozorną. Jak wyglądają reszty z autokorelacją w zwykłej regresji, pokazuje hasło autokorelacja reszt.
Podpis do pracy:
Kod rysunku ma jedno ziarno (set.seed(634), to samo co w przykładzie, niezmieniane); po danych z przykładu losuje 1000 par niezależnych błądzeń. Parametry danych są te same co w przykładzie; ręcznie ustalono tylko wspólny zakres osi reszt (−12 do 12), żeby panele C i D dało się porównać. Rysunek na stronie powstał z tego samego obiektu p1 z motywem serwisu (krój, siatka); dane, geometrie i skale są identyczne.
Kod R rysunku 1
# Rysunek 1. Para skointegrowana i regresja pozorna: szeregi i reszty regresji (200 obserwacji, dane symulowane)
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
kol <- c(szereg = "#D55E00", dopasowanie = "#0072B2", reszty = "#009E73")   # Okabe–Ito
motyw <- theme_minimal(base_size = 13) + theme(panel.grid.minor = element_blank(), legend.position = "bottom")
set.seed(634)                                           # te same dane co w przykładzie
n <- 200
x <- cumsum(rnorm(n))                                   # błądzenie losowe I(1)
y <- as.numeric(2 + 0.5 * x + arima.sim(list(ar = 0.6), n))   # związany z x: reszta stacjonarna
z <- cumsum(rnorm(n))                                   # niezależne błądzenie losowe
m_xy <- lm(y ~ x); m_xz <- lm(z ~ x)
opis <- function(m) {                                   # liczby do paneli
  e <- resid(m)
  c(a = unname(coef(m)[1]), b = unname(coef(m)[2]), R2 = summary(m)$r.squared,
    acf1_reszt = acf(e, plot = FALSE)$acf[2],
    przeciecia_zera = sum(diff(sign(e)) != 0))          # ile razy reszta zmienia znak
}
w <- rbind(`y ~ x (kointegracja)` = opis(m_xy), `z ~ x (regresja pozorna)` = opis(m_xz))
round(w, 3)
panel_szeregi <- function(v, m, tytul, nazwa) {
  d <- rbind(data.frame(t = 1:n, wart = v, co = nazwa),
             data.frame(t = 1:n, wart = fitted(m), co = "a + b·x (dopasowanie z regresji)"))
  ggplot(d, aes(t, wart, colour = co, linetype = co)) + geom_line(linewidth = 0.7) +
    scale_colour_manual(values = unname(kol[c("dopasowanie", "szereg")])) +
    scale_linetype_manual(values = c("dashed", "solid")) +
    labs(title = tytul, x = "Czas (t)", y = "Wartość", colour = NULL, linetype = NULL)
}
panel_reszty <- function(m, tytul) {
  ggplot(data.frame(t = 1:n, e = resid(m)), aes(t, e)) +
    geom_hline(yintercept = 0, colour = "grey40") +
    geom_line(colour = kol[["reszty"]], linewidth = 0.6) + coord_cartesian(ylim = c(-12, 12)) +
    labs(title = tytul, x = "Czas (t)", y = "Reszta regresji")
}
p1 <- (panel_szeregi(y, m_xy, sprintf("A. y i x skointegrowane (R² = %.2f)", w[1, "R2"]), "y") +
       panel_szeregi(z, m_xz, sprintf("B. z i x niezależne (R² = %.2f)", w[2, "R2"]), "z")) /
      (panel_reszty(m_xy, sprintf("C. Reszty y ~ x: %d zmian znaku", w[1, "przeciecia_zera"])) +
       panel_reszty(m_xz, sprintf("D. Reszty z ~ x: %d zmian znaku", w[2, "przeciecia_zera"]))) & motyw
# Jak często regresja dwóch NIEZALEŻNYCH błądzeń daje p < .05? 1000 par po 200 obserwacji
p_poz <- replicate(1000, {
  a <- cumsum(rnorm(n)); b <- cumsum(rnorm(n))
  summary(lm(a ~ b))$coefficients[2, 4]
})
odsetek <- mean(p_poz < .05)
round(c(odsetek_p_ponizej_05 = odsetek, blad_MC = sqrt(odsetek * (1 - odsetek) / 1000)), 3)
p1
Wynik w R
                              a     b    R2 acf1_reszt przeciecia_zera
y ~ x (kointegracja)      1.611 0.514 0.885      0.586              61
z ~ x (regresja pozorna) 10.073 0.666 0.422      0.961               8
odsetek_p_ponizej_05              blad_MC
               0.811                0.012
Jak opisać w pracy
Na co uważać
- Nie używaj zwykłych wartości krytycznych ADF dla reszt. Reszty pochodzą z oszacowanej regresji, więc obowiązują inne rozkłady; p z
adf.test()na resztach jest zbyt liberalne. Testy oparte na resztach opisują Phillips i Ouliaris (1990) – funkcjapo.test(). - Kolejność zmiennych. Wynik Engle’a–Grangera może zależeć od tego, który szereg jest po lewej stronie; Phillips i Ouliaris zaproponowali też wariant od tego niezależny.
- Nie różnicuj skointegrowanych szeregów „na ślepo”. Model tylko na różnicach (VAR w różnicach) pomija relację równowagi.
- Kointegracja to nie przyczynowość. Mówi o wspólnym długookresowym ruchu, nie o mechanizmie.
Kointegracja w R
Kod symuluje parę szeregów skointegrowanych i parę niezależnych błądzeń losowych, szacuje regresje OLS i testuje reszty. Liczby w tekście pochodzą z tego kodu.
Engle–Granger i test Phillipsa–Ouliarisa
R
suppressMessages(library(tseries))
set.seed(634)
n <- 200
x <- cumsum(rnorm(n))                                   # błądzenie losowe I(1)
y <- 2 + 0.5 * x + arima.sim(list(ar = 0.6), n)         # y związany z x: reszta stacjonarna
z <- cumsum(rnorm(n))                                   # niezależne błądzenie losowe
m_xy <- lm(y ~ x); m_xz <- lm(z ~ x)
eg <- function(m) round(suppressWarnings(adf.test(resid(m)))$statistic, 2)
po <- function(a, b) suppressWarnings(po.test(cbind(a, b)))
p1 <- po(y, x); p2 <- po(z, x)
data.frame(para = c("y ~ x", "z ~ x"),
           nachylenie = round(c(coef(m_xy)[2], coef(m_xz)[2]), 3),
           R2 = round(c(summary(m_xy)$r.squared, summary(m_xz)$r.squared), 3),
           p_t_OLS = signif(c(summary(m_xy)$coef[2, 4], summary(m_xz)$coef[2, 4]), 2),
           ADF_reszt = c(eg(m_xy), eg(m_xz)),
           PO = round(c(p1$statistic, p2$statistic), 1),
           p_PO = round(c(p1$p.value, p2$p.value), 3))
Wynik w R
   para nachylenie    R2 p_t_OLS ADF_reszt    PO p_PO
1 y ~ x      0.514 0.885 5.6e-95     -4.71 -83.5 0.01
2 z ~ x      0.666 0.422 2.5e-25     -1.50  -7.4 0.15
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 z pakietem tseries 0.10-61 (rysunek 1 – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- tseries (wersja 0.10.61): Trapletti, A., & Hornik, K. (2026). tseries: Time series analysis and computational finance (R package version 0.10-61) [Computer software]. https://doi.org/10.32614/CRAN.package.tseries
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Czym kointegracja różni się od korelacji szeregów czasowych?
Korelacja dwóch trendujących szeregów może być wysoka, choć nic ich nie łączy – to regresja pozorna. Kointegracja wymaga więcej: różnica między szeregami (po przeskalowaniu) musi być stacjonarna, czyli wracać do średniej. Wysoka korelacja bez kointegracji jest sygnałem ostrzegawczym, nie dowodem związku.
Co zrobić, gdy szeregi nie są skointegrowane?
Zwykle modeluje się zmiany (pierwsze różnice) zamiast poziomów, np. regresją na różnicach albo modelem ARIMA z regresorami. Wnioski dotyczą wtedy związku krótkookresowego, a nie długookresowej równowagi.
Czy kointegrację można badać dla więcej niż dwóch szeregów?
Tak, ale wektorów kointegrujących może być wtedy kilka, a metoda Engle’a–Grangera z jedną regresją ich nie rozróżni. Stosuje się metody wielowymiarowe, np. procedurę Johansena opartą na modelu VAR.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Engle, R. F., & Granger, C. W. J. (1987). Co-integration and error correction: Representation, estimation, and testing. Econometrica, 55(2), 251. https://doi.org/10.2307/1913236 ● Otwarty dostęp: pełny tekst
- Phillips, P. C. B., & Ouliaris, S. (1990). Asymptotic properties of residual based tests for cointegration. Econometrica, 58(1), 165. https://doi.org/10.2307/2938339
Cytowania BibTeX
@article{engle1987cointegration, author={Engle, Robert F. and Granger, C. W. J.}, title={{Co-integration and error correction: Representation, estimation, and testing}}, journal={Econometrica}, year={1987}, volume={55}, number={2}, pages={251}, doi={10.2307/1913236}}@article{phillips1990asymptotic, author={Phillips, P. C. B. and Ouliaris, S.}, title={{Asymptotic properties of residual based tests for cointegration}}, journal={Econometrica}, year={1990}, volume={58}, number={1}, pages={165}, doi={10.2307/2938339}}