Co to jest periodogram?
Analiza spektralna rozkłada zmienność stacjonarnego szeregu czasowego na składowe o różnych częstościach. Jej podstawowym narzędziem jest periodogram: dla każdej częstości Fouriera fk = k/n pokazuje, jaka część wariancji przypada na sinusoidę o tej częstości. Wysoki pik przy f oznacza cykl o okresie 1/f. Schuster (1898) zajmował się właśnie „ukrytymi okresowościami” – małymi cyklicznymi wahaniami schowanymi za nieregularnymi fluktuacjami.
Jak liczyć
Po odjęciu średniej (lub trendu) periodogram to I(fk) = |Σ xt·e−2πifkt|² / n, liczony szybką transformatą Fouriera. Widmo jest transformatą Fouriera funkcji autokowariancji, więc periodogram i ACF niosą tę samą informację w dwóch dziedzinach. Surowy periodogram jest bardzo zmienny i nie staje się dokładniejszy przy dłuższym szeregu, dlatego się go wygładza: średnią ruchomą sąsiednich rzędnych (jądro Daniella) albo uśrednianiem periodogramów krótszych odcinków, jak w metodzie Welcha (1967). Alternatywą jest widmo z dopasowanego modelu AR.
Przykład
Dla rocznej liczby plam słonecznych (1700–1988, n = 289) najwyższy pik surowego periodogramu wypadł przy f = 26/289 = 0.090, czyli okresie 11.1 roku; sąsiednie piki odpowiadały 10.0 i 12.0 roku. Ręczne |DFT|²/n dało tę samą wartość (56925.62). Wygładzony periodogram (rozpiętości 5 i 5, ok. 11 stopni swobody) miał maksimum przy 10.7 roku, a widmo AR(9) – przy 10.5 roku.
Na rysunku
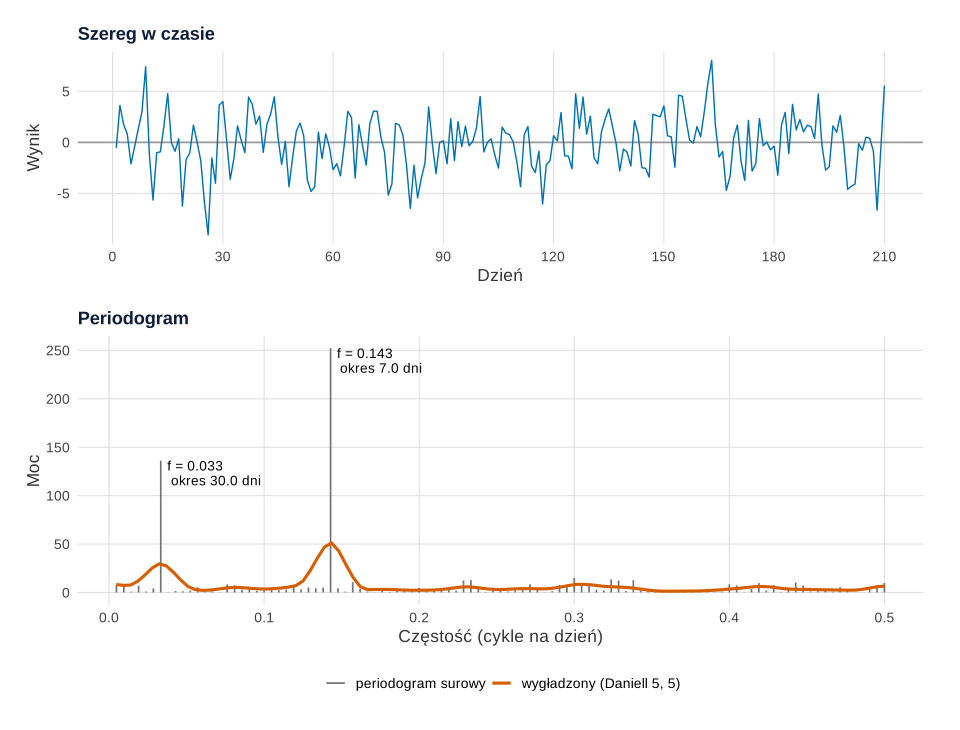
spec.pgram() i pakiety ggplot2 i patchwork (dane symulowane, set.seed(6830)).Co widać. W górnym panelu trudno dostrzec jakikolwiek rytm – szum ma większą wariancję niż oba cykle. Periodogram rozkłada tę samą zmienność według częstości i od razu pokazuje dwa piki. Najwyższy wypada przy f = 0.143 cyklu na dzień, czyli okresie 7 dni (moc 252.3). Drugi leży przy f = 0.033, czyli okresie 30 dni (moc 136.1). Typowa wysokość tła to 2.89 (mediana), więc oba piki wystają ponad nie kilkadziesiąt razy. Sinusoida o okresie 7 dni wyjaśnia 32% wariancji szeregu, a o okresie 30 dni – 17%. Wygładzony periodogram ma w tych miejscach niższe i szersze garby, a jego maksimum także wypada przy okresie 7 dni.
Na co uważać. Ten przykład jest ułatwiony. Długość szeregu dobrano tak, by oba okresy trafiały dokładnie w siatkę częstości Fouriera k/n (210 = 7 · 30). W prawdziwych danych cykl zwykle wypada między punktami siatki i jego moc rozlewa się na sąsiednie częstości. Periodogram nie mówi też, kiedy cykl występował – zakłada, że trwa przez cały szereg z tą samą siłą. Cykl, który nie jest gładką sinusoidą (np. inne wartości tylko w weekendy), daje dodatkowe piki przy wielokrotnościach częstości podstawowej. Pojedynczy wysoki słupek bez śladu w wygładzonej linii może być szumem. Dlatego cykl potwierdzaj wygładzeniem albo testem, a o wzorcu rocznym w danych miesięcznych mówi hasło sezonowość.
Podpis do pracy:
Kod rysunku ma jedno ziarno (set.seed(6830), ustalone raz i niezmieniane). Ręcznie ustalono: długość szeregu 210 dni (wielokrotność 7 i 30), amplitudy cykli 2 i 1.2 oraz SD szumu 2, żeby cykli nie było widać na wykresie szeregu, ale dało się je odczytać z periodogramu. Rysunek na stronie powstał z tego samego obiektu p1 z motywem serwisu (krój, siatka); dane, geometrie i skale są identyczne.
Kod R rysunku 1
# Rysunek 1. Szereg z cyklem tygodniowym i miesięcznym oraz jego periodogram (210 dni, dane symulowane)
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
kol <- c(szereg = "#0072B2", surowy = "grey45", wygladzony = "#D55E00")   # Okabe–Ito
motyw <- theme_minimal(base_size = 13) + theme(panel.grid.minor = element_blank(), legend.position = "bottom")
set.seed(6830)
n <- 210; t <- 1:n                                       # 30 tygodni codziennych pomiarów
x <- 2 * sin(2 * pi * t / 7) + 1.2 * sin(2 * pi * t / 30) + rnorm(n, 0, 2)   # cykl 7- i 30-dniowy + szum
pg <- spec.pgram(x, taper = 0, fast = FALSE, detrend = TRUE, plot = FALSE)    # surowy periodogram
sm <- spec.pgram(x, spans = c(5, 5), taper = 0.1, plot = FALSE)               # wygładzony (jądro Daniella)
ps <- ggplot(data.frame(t, x), aes(t, x)) +
  geom_hline(yintercept = 0, colour = "grey60") +
  geom_line(colour = kol[["szereg"]], linewidth = 0.5) +
  scale_x_continuous(breaks = seq(0, 210, 30)) +
  labs(title = "Szereg w czasie", x = "Dzień", y = "Wynik")
top <- order(pg$spec, decreasing = TRUE)[1:2]            # dwa najwyższe piki
piki <- data.frame(f = pg$freq[top], moc = pg$spec[top],
                   et = sprintf("f = %.3f\nokres %.1f dni", pg$freq[top], 1 / pg$freq[top]))
pp <- ggplot() +
  geom_segment(data = data.frame(f = pg$freq, moc = pg$spec), aes(f, 0, xend = f, yend = moc, colour = "surowy"),
               linewidth = 0.6) +
  geom_line(data = data.frame(f = sm$freq, moc = sm$spec), aes(f, moc, colour = "wygładzony"), linewidth = 1.1) +
  geom_text(data = piki, aes(f, moc, label = et), hjust = -0.12, vjust = 1, size = 3.6, lineheight = 0.9) +
  scale_colour_manual(values = c(surowy = kol[["surowy"]], "wygładzony" = kol[["wygladzony"]]),
                      labels = c("periodogram surowy", "wygładzony (Daniell 5, 5)"), name = NULL) +
  labs(title = "Periodogram", x = "Częstość (cykle na dzień)", y = "Moc")
p1 <- (ps / pp + plot_layout(heights = c(1, 1.4))) & motyw
round(data.frame(czestosc = pg$freq[top], okres_dni = 1 / pg$freq[top], moc = pg$spec[top],
                 k = top), 3)                             # częstość Fouriera = k / n
r2 <- sapply(1 / pg$freq[top], function(okres)          # część wariancji wyjaśniona przez sinusoidę o tym okresie
  summary(lm(x ~ sin(2 * pi * t / okres) + cos(2 * pi * t / okres)))$r.squared)
round(r2, 2)
round(median(pg$spec), 2)                                # typowa wysokość „tła” szumu
round(1 / sm$freq[order(sm$spec, decreasing = TRUE)[1]], 1)   # okres maksimum wygładzonego widma
p1
Wynik w R
  czestosc okres_dni     moc  k
1    0.143         7 252.334 30
2    0.033        30 136.069  7
[1] 0.32 0.17
[1] 2.89
[1] 7
Jak opisać w pracy
Na co uważać
- Trend. Niestacjonarny poziom daje ogromną moc przy najniższych częstościach i zasłania cykle – usuń trend przed analizą.
- Rozdzielczość. Okresy pochodzą z siatki n/k, a cykle krótsze niż dwa pomiary są nie do odróżnienia od wolniejszych (aliasing).
- Pojedynczy pik. Surowy pik nie dowodzi cyklu; sprawdź, czy przetrwa wygładzenie. Przy danych miesięcznych sezonowość daje pik przy 1/12 cyklu na miesiąc i jego wielokrotnościach.
- Ustawienia R.
spec.pgram()domyślnie stosuje taper 10% i dopełnia szereg do wygodnej długości, więc beztaper = 0, fast = FALSEwynik różni się od wzoru.
Dziedzinę czasu w analizie szeregów pokazuje wpis Szeregi czasowe i ARIMA w praktyce.
Periodogram w R
Kod liczy surowy periodogram funkcją spec.pgram(), odtwarza go ręcznie z transformaty Fouriera fft(), a potem porównuje okres cyklu z periodogramu wygładzonego i z widma modelu AR (spec.ar()). Liczby w tekście pochodzą z tego kodu.
Periodogram w R
R
x <- sunspot.year                                  # roczna liczba plam słonecznych, 1700–1988
n <- length(x)
pg <- spec.pgram(x, taper = 0, fast = FALSE, detrend = TRUE, plot = FALSE)   # surowy periodogram
top <- order(pg$spec, decreasing = TRUE)[1:3]      # trzy najwyższe piki
round(cbind(czestosc = pg$freq[top], okres_lata = 1 / pg$freq[top], moc = pg$spec[top]), 3)
r <- resid(lm(x ~ seq_len(n)))                     # ten sam periodogram ręcznie: |DFT|^2 / n
I <- Mod(fft(r))^2 / n
k <- top[1]                                        # częstość Fouriera k / n dla najwyższego piku
round(c(n = n, k = k, I_recznie = unname(I[k + 1]), I_spec_pgram = pg$spec[k]), 2)
sm <- spec.pgram(x, spans = c(5, 5), taper = 0.1, plot = FALSE)   # periodogram wygładzony
round(c(okres_wygladzony = 1 / sm$freq[which.max(sm$spec)], df = sm$df), 2)
ar_sp <- spec.ar(x, plot = FALSE)                  # widmo z dopasowanego modelu AR (rząd z AIC)
ar_sp$method
round(1 / ar_sp$freq[which.max(ar_sp$spec)], 2)    # okres w latach dla maksimum widma AR
Wynik w R
     czestosc okres_lata      moc
[1,]    0.090     11.115 56925.62
[2,]    0.100      9.966 36855.77
[3,]    0.083     12.042 18632.78
           n            k    I_recznie I_spec_pgram
      289.00        26.00     56925.62     56925.62
okres_wygladzony               df
           10.71            10.94
[1] "AR (9) spectrum "
[1] 10.51
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (funkcje bazowego pakietu stats; rysunek 1 – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Jak odczytać oś częstości w periodogramie?
Częstość to liczba cykli na jednostkę czasu, a okres to jej odwrotność. Dla danych rocznych pik przy 0.09 oznacza cykl ok. 11-letni. W R dla szeregów miesięcznych z frequency = 12 oś jest w cyklach na rok, więc sezonowość daje pik przy 1.
Czym periodogram różni się od funkcji autokorelacji?
ACF opisuje zależność w dziedzinie czasu (korelację z opóźnieniem), a periodogram – w dziedzinie częstości. Widmo jest transformatą Fouriera autokowariancji, ale cykle łatwiej zobaczyć jako pik w widmie niż jako falującą ACF.
Czy trzeba wygładzać periodogram?
Do wniosków – tak. Surowy periodogram ma dużą zmienność, która nie maleje z długością szeregu. Wygładzenie (argument spans w spec.pgram), uśrednienie odcinków lub widmo modelu AR dają stabilniejszy obraz kosztem rozdzielczości.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Schuster, A. (1898). On the investigation of hidden periodicities with application to a supposed 26 day period of meteorological phenomena. Terrestrial Magnetism, 3(1), 13–41. https://doi.org/10.1029/tm003i001p00013
- Welch, P. (1967). The use of fast Fourier transform for the estimation of power spectra: A method based on time averaging over short, modified periodograms. IEEE Transactions on Audio and Electroacoustics, 15(2), 70–73. https://doi.org/10.1109/tau.1967.1161901
Cytowania BibTeX
@article{schuster1898investigation, author={Schuster, Arthur}, title={{On the investigation of hidden periodicities with application to a supposed 26 day period of meteorological phenomena}}, journal={Terrestrial Magnetism}, year={1898}, volume={3}, number={1}, pages={13--41}, doi={10.1029/tm003i001p00013}}@article{welch1967use, author={Welch, Peter}, title={{The use of fast Fourier transform for the estimation of power spectra: A method based on time averaging over short, modified periodograms}}, journal={IEEE Transactions on Audio and Electroacoustics}, year={1967}, volume={15}, number={2}, pages={70--73}, doi={10.1109/tau.1967.1161901}}