Kim był Michał Kalecki?
Michał Kalecki urodził się w 1899 r. To hasło dotyczy tylko jego wątków ekonometrycznych i statystycznych. Na początku lat 20. studiował matematykę na Uniwersytecie Warszawskim, a potem inżynierię w Gdańsku. Studiów nie skończył (więcej w ciekawostce). Od 1928 r. pisał artykuły gospodarcze do dwutygodnika głównego związku pracodawców (Assous i Fourchard, 2017b).
W 1929 r. trafił do warszawskiego Instytutu Badania Koniunktur Gospodarczych i Cen, założonego rok wcześniej z inicjatywy ministra Eugeniusza Kwiatkowskiego i kierowanego przez Edwarda Lipińskiego. Robił tam typową pracę statystyka: z Janem Wiśniewskim usuwał wahania sezonowe z danych o bezrobociu (1931), a z Ludwikiem Landauem przygotował pierwsze szacunki dochodu narodowego Polski (Assous i Fourchard, 2017b).
Po konferencji Towarzystwa Ekonometrycznego w Lejdzie w 1933 r. dostał – z poparciem Ragnara Frischa – stypendium Fundacji Rockefellera. W styczniu 1936 r. pojechał do Szwecji, potem do Anglii, do Cambridge. Od 1939 r. do marca 1945 r. pracował jako badacz w Oxford University Institute of Statistics. Potem był w Międzynarodowym Biurze Pracy w Montrealu, a od grudnia 1946 r. do 1955 r. – ekspertem ONZ. W kwietniu 1955 r. wrócił do Polski, doradzał w sprawach planowania, a ostatnie lata poświęcił nauczaniu ekonomii (Assous i Fourchard, 2017b). Zmarł w 1970 r. (Toporowski, 2018).
Najważniejsze pomysły
- Model cyklu koniunkturalnego (1933, 1935). W „Próbie teorii koniunktury” (1933) opisał gospodarkę jako układ równań dynamicznych, który da się oszacować na danych. Według Assousa i Fourcharda (2017b) po raz pierwszy w postaci matematycznej opisano gospodarkę ograniczoną popytem. Skrót przedstawił w Lejdzie, a angielską wersję modelu ogłosił w „Econometrice” (Kalecki, 1935).
- Opóźnienie jako źródło cyklu. Sercem modelu jest czas realizacji inwestycji θ: zmiana produkcji dóbr inwestycyjnych zależy od różnicy między decyzjami inwestycyjnymi a bieżącą produkcją. To, czy cykl wygasa, zależy od tego opóźnienia (Assous i Fourchard, 2017a). Matematycznie to równanie różniczkowe z opóźnieniem – „mieszane równanie różnicowo-różniczkowe”.
- Rozkład Gibrata (1945). W „Econometrice” Kalecki wrócił do pytania, dlaczego logarytmy wielkości zakładów (mierzonej liczbą pracowników) mają w przybliżeniu rozkład normalny. Wyjaśnienie Gibrata zapisał ściśle: jeśli wielkość zakładu podlega wielu niezależnym, małym zmianom proporcjonalnym, to jej logarytm jest sumą wielu małych składników i z twierdzenia Laplace’a–Lapunowa ma w przybliżeniu rozkład normalny – czyli sama wielkość ma rozkład lognormalny. Zaznaczył jednak, że to rozumowanie, choć formalnie poprawne, ma słabą stronę, którą omówił w dalszej części pracy (Kalecki, 1945).
Ciekawostka
Kalecki był w ekonomii samoukiem. Studiował matematykę i inżynierię, ale bankructwo firmy ojca zmusiło go w latach 20. do przerwania studiów i podjęcia pracy. Ekonomią zainteresował się w firmie, która oceniała wiarygodność kredytową przedsiębiorstw. Klasyków ekonomii czytał sam, bez systematycznego wykształcenia uniwersyteckiego w tej dziedzinie (Assous i Fourchard, 2017b). Kilka lat później ten samouk przedstawiał swój model cyklu na konferencji Towarzystwa Ekonometrycznego.
Przykład: cykl z samego opóźnienia
Pokazujemy ideę, nie oryginalny model. Najprostsze równanie z opóźnieniem to x′(t) = −a·x(t − θ): odchylenie inwestycji od równowagi zmienia się zależnie od stanu sprzed θ jednostek czasu. Przyjmujemy θ = 1 i rozwiązujemy równanie numerycznie (krok 0.001). Obok liczymy pierwiastek charakterystyczny λ równania λ + a·e−λθ = 0: część urojona wyznacza okres cyklu, a rzeczywista – czy cykl wygasa.
Wszystko zależy od iloczynu a·θ. Dla a·θ = 0.3, poniżej progu 1/e = 0.368, cyklu nie ma – odchylenie po prostu maleje. Dla a·θ = 1.2 pojawia się cykl o okresie 4.37θ (symulacja: 4.367), ale każda kolejna fala ma tylko 0.436 wysokości poprzedniej. Dla a·θ = π/2 = 1.571 cykl trwa bez końca z okresem dokładnie 4θ (iloraz amplitud 1.001). Dla a·θ = 1.8 cykl narasta (iloraz 1.456). Opóźnienie samo wystarcza, by gospodarka falowała – ale regularny, niegasnący cykl wymaga trafienia w jedną konkretną wartość parametru.
Na koniec dodajemy do przypadku wygasającego (a·θ = 1.2) losowe wstrząsy o odchyleniu 0.3 na jednostkę czasu (parametr dobrany ręcznie; set.seed(1933), 400 jednostek czasu). Wahania nie wygasają: odchylenie standardowe w drugiej połowie wynosi 0.482, w pierwszej 0.448. Najwyższy pik periodogramu wypada przy okresie 4.30θ – blisko okresu cyklu deterministycznego.
Na rysunku
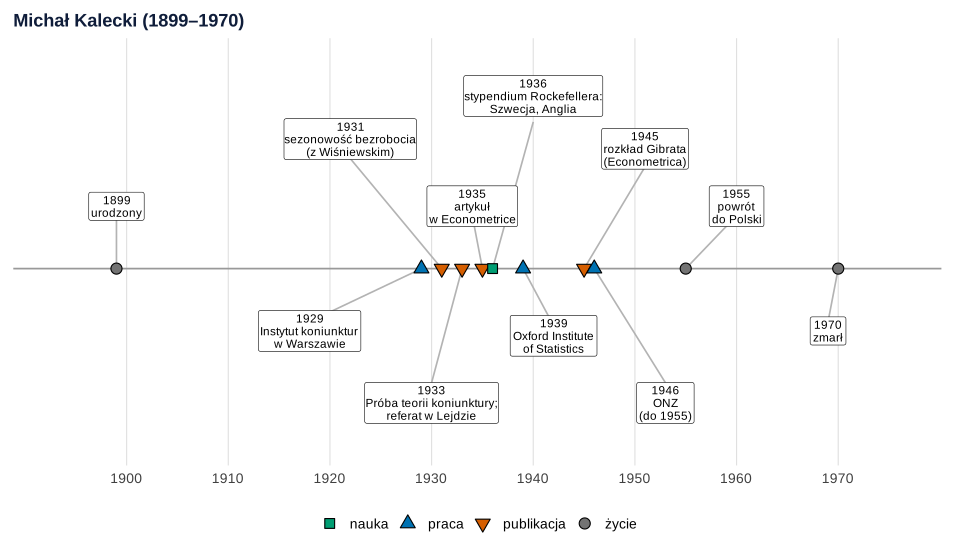
Co widać. Prace statystyczne i ekonometryczne skupiają się w latach 1929–1945: od instytutu koniunktur w Warszawie po Instytut Statystyki w Oksfordzie.
Na co uważać. Oś pomija dorobek ekonomiczny i działalność doradczą po 1955 r. – hasło dotyczy wątków statystycznych. Etykiety są przesunięte; rok wskazuje znacznik na osi.
Podpis do pracy:
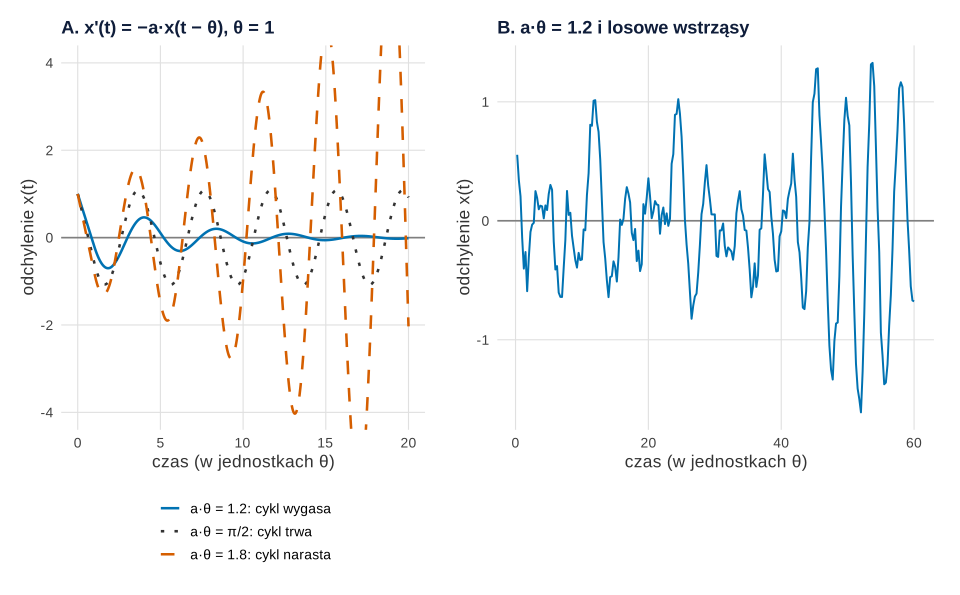
set.seed(1933)).Co widać. W panelu A ta sama konstrukcja daje cykl wygasający, stały albo narastający – decyduje jedna liczba. W panelu B cykl, który sam by wygasł, dostaje co chwilę nowe impulsy i faluje dalej, choć nieregularnie.
Na co uważać. To uproszczone równanie, nie model Kaleckiego z 1935 r. i nie jego parametry; jednostką czasu jest opóźnienie θ, nie rok. W panelu A oś pionowa jest ucięta na ±4.
Podpis do pracy:
Gdzie spotkasz Kaleckiego w swojej pracy
- Sezonowość. Gdy usuwasz wahania sezonowe z miesięcznych danych, robisz to, co Kalecki i Wiśniewski z bezrobociem w 1931 r. – zob. sezonowość i szereg czasowy.
- Cykle w danych. Szukając okresu wahań, liczysz periodogram albo autokorelację. Nasz przykład pokazuje, że cykl w danych może wynikać z opóźnienia i wstrząsów, a nie z „zegara” w gospodarce.
- Wstrząsy i propagacja. Spór o źródło cyklu łączy Kaleckiego z Frischem i Słuckim: wahania mogą powstać z samego przetwarzania losowych impulsów – zob. też modele ARIMA.
- Logarytm wielkości. Gdy logarytmujesz przychody, zatrudnienie czy wielkość firm przed analizą, korzystasz z argumentu Gibrata, który Kalecki zapisał ściśle – zob. transformacja logarytmiczna.
- Ekonometria. Szerzej o dziedzinie, którą współtworzył – ekonometria.
Spory, mity i trudne strony
- Arbitralne parametry. W wersji z 1933 r. Kalecki uzyskiwał wahania samopodtrzymujące się bez zakłóceń z zewnątrz dzięki szczególnemu wyborowi parametrów równania decyzji inwestycyjnych. Ragnar Frisch i Harald Holme zarzucili mu arbitralność tego wyboru. Kalecki szybko sięgnął po argument Frischa, że przy cyklu wygasającym regularność wahań zapewniają losowe wstrząsy (Assous i Fourchard, 2017a) – dokładnie to pokazuje panel B rysunku 2.
- Samouk bez dyplomu. Źródło mówi o przerwaniu studiów, nie o ich ukończeniu; nie podajemy więc żadnego tytułu zawodowego.
- Czego tu nie ma. Hasło celowo pomija teorię ekonomiczną Kaleckiego i jego działalność w planowaniu gospodarczym po 1955 r.; zob. dwutomową biografię intelektualną autorstwa Toporowskiego (2018).
Cykl z opóźnienia w R
Kod rysuje oś czasu, rozwiązuje numerycznie równanie x′(t) = −a·x(t − θ) dla czterech wartości a·θ, liczy pierwiastki charakterystyczne, okresy i ilorazy amplitud, a potem dodaje losowe wstrząsy i szuka okresu w periodogramie. Rysunki na stronie powstały z tych samych obiektów p_os i p_metoda z krojem i tłem serwisu; dane, geometrie i skale są identyczne.
pierwiastki charakterystyczne λ, okres teoretyczny i z symulacji, iloraz kolejnych amplitud, progi 1/e i π/2 oraz okres z periodogramu dla przebiegu ze wstrząsami.
Kod R rysunków 1 i 2
# Michał Kalecki: oś czasu i cykl z opóźnienia (uproszczone równanie różniczkowe z opóźnieniem)
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
oi <- c(niebieski = "#0072B2", pomaranczowy = "#E69F00", cynober = "#D55E00", zielony = "#009E73",
        fiolet = "#CC79A7", szary = "grey45")  # Okabe–Ito
motyw <- theme_minimal(base_size = 13) + theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"))

# 1. Oś czasu (lata według Assousa i Fourcharda 2017, Kaleckiego 1935 i 1945 oraz Toporowskiego 2018)
zdarzenia <- data.frame(
  rok = c(1899, 1929, 1931, 1933, 1935, 1936, 1939, 1945, 1946, 1955, 1970),
  opis = c("urodzony", "Instytut koniunktur\nw Warszawie", "sezonowość bezrobocia\n(z Wiśniewskim)",
           "Próba teorii koniunktury;\nreferat w Lejdzie", "artykuł\nw Econometrice", "stypendium Rockefellera:\nSzwecja, Anglia",
           "Oxford Institute\nof Statistics", "rozkład Gibrata\n(Econometrica)", "ONZ\n(do 1955)", "powrót\ndo Polski", "zmarł"),
  rodzaj = c("życie", "praca", "publikacja", "publikacja", "publikacja", "nauka", "praca", "publikacja", "praca", "życie", "życie"))
zdarzenia$y  <- c(1.3, -1.3, 2.7, -2.8, 1.3, 3.6, -1.4, 2.5, -2.8, 1.3, -1.3)   # wysokość etykiet
zdarzenia$xl <- c(1899, 1918, 1922, 1930, 1934, 1940, 1942, 1951, 1953, 1960, 1969) # położenie etykiet, żeby się nie nakładały
p_os <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60") +
  geom_segment(aes(xend = xl, yend = y * 0.85), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.5) +
  geom_label(aes(x = xl, y = y, label = paste0(floor(rok), "\n", opis)), size = 3.1, lineheight = 0.9, linewidth = 0.2) +
  scale_shape_manual(values = c("życie" = 21, "nauka" = 22, "praca" = 24, "publikacja" = 25), name = NULL) +
  scale_fill_manual(values = c("życie" = oi[["szary"]], "nauka" = oi[["zielony"]], "praca" = oi[["niebieski"]],
                               "publikacja" = oi[["cynober"]]), name = NULL) +
  scale_x_continuous(breaks = seq(1900, 1970, 10), limits = c(1893, 1976)) + scale_y_continuous(limits = c(-3.7, 4.4)) +
  labs(title = "Michał Kalecki (1899–1970)", x = NULL, y = NULL) +
  motyw + theme(axis.text.y = element_blank(), panel.grid.major.y = element_blank(), legend.position = "bottom")

# 2. Cykl z samego opóźnienia – ilustracja idei, NIE równanie Kaleckiego z 1935 r.
#    x(t) – odchylenie inwestycji od poziomu równowagi; zmiana zależy od stanu sprzed θ jednostek czasu:
#        x'(t) = -a * x(t - θ),   θ = 1 (czas realizacji inwestycji), historia x = 1 na [-θ, 0].
#    Pierwiastek charakterystyczny λ spełnia λ + a·exp(-λθ) = 0; okres cyklu = 2π / Im(λ),
#    a Re(λ) mówi, czy cykl wygasa (< 0), trwa (= 0), czy narasta (> 0).
theta <- 1; dt <- 0.001; lag <- round(theta / dt)
symuluj <- function(a, T = 30, sigma = 0, seed = NULL) {
  n <- round(T / dt); x <- numeric(lag + n + 1); x[1:(lag + 1)] <- 1
  if (sigma > 0) { set.seed(seed); e <- rnorm(n, sd = sigma * sqrt(dt)) } else e <- numeric(n)
  for (i in (lag + 1):(lag + n)) x[i + 1] <- x[i] - a * x[i - lag] * dt + e[i - lag]
  data.frame(t = seq(0, T, by = dt), x = x[(lag + 1):(lag + n + 1)])
}
pierwiastek <- function(a, start = complex(real = 0, imaginary = 1.5)) {   # metoda Newtona w liczbach zespolonych
  l <- start
  for (k in 1:100) l <- l - (l + a * exp(-l * theta)) / (1 + -a * theta * exp(-l * theta))
  l
}
przypadki <- c(0.3, 1.2, pi / 2, 1.8)   # a·θ: poniżej 1/e, między 1/e a π/2, dokładnie π/2, powyżej π/2
wyniki <- do.call(rbind, lapply(przypadki, function(a) {
  l <- pierwiastek(a, start = if (a < exp(-1)) complex(real = -0.5) else complex(real = 0, imaginary = 1.5))
  s <- symuluj(a); i <- which(diff(sign(diff(s$x))) == -2) + 1; i <- i[s$t[i] > 2]   # kolejne maksima po t = 2
  data.frame(a_theta = round(a, 4), Re_lambda = round(Re(l), 4), Im_lambda = round(Im(l), 4),
             okres_teoria = if (abs(Im(l)) > 1e-8) round(2 * pi / Im(l), 3) else NA,
             okres_symulacja = if (length(i) > 2) round(mean(diff(s$t[i])), 3) else NA,
             iloraz_amplitud = if (length(i) > 2) round(s$x[i[3]] / s$x[i[2]], 3) else NA)
}))
wyniki
c(prog_oscylacji = round(exp(-1), 4), prog_stabilnosci = round(pi / 2, 4))

# 3. Argument Frischa: cykl wygasający + losowe wstrząsy = wahania, które nie wygasają.
#    a·θ = 1.2, wstrząsy normalne o odchyleniu 0.3 na jednostkę czasu (parametry dobrane ręcznie), set.seed(1933)
w <- symuluj(1.2, T = 400, sigma = 0.3, seed = 1933)
krok <- 0.25                                               # odczyt co 0.25 jednostki czasu (1600 obserwacji)
odczyt <- w$x[seq(1, nrow(w), by = krok / dt)][-1]
okres_max <- function(sp) round(krok / sp$freq[which.max(sp$spec)], 2)   # częstość w cyklach na odczyt -> okres
c(okres_z_periodogramu = okres_max(spec.pgram(odczyt, taper = 0, plot = FALSE)),
  okres_z_wygladzonego = okres_max(spec.pgram(odczyt, spans = c(9, 9), taper = 0, plot = FALSE)),
  sd_pierwsza_polowa = round(sd(odczyt[1:800]), 3), sd_druga_polowa = round(sd(odczyt[801:1600]), 3))

# Rysunek 2A: trzy przebiegi bez wstrząsów; 2B: cykl wygasający podtrzymywany przez wstrząsy
etyk <- c("a·θ = 1.2: cykl wygasa", "a·θ = π/2: cykl trwa", "a·θ = 1.8: cykl narasta")
d_A <- do.call(rbind, lapply(1:3, function(j) { s <- symuluj(c(1.2, pi / 2, 1.8)[j], T = 20)
  s <- s[seq(1, nrow(s), by = 20), ]; s$przypadek <- etyk[j]; s }))
d_A$przypadek <- factor(d_A$przypadek, levels = etyk)
pA <- ggplot(d_A, aes(t, x, colour = przypadek, linetype = przypadek)) +
  geom_hline(yintercept = 0, colour = "grey50") +
  geom_line(linewidth = 0.9) +
  scale_colour_manual(values = c(oi[["niebieski"]], "grey20", oi[["cynober"]]), name = NULL) +
  scale_linetype_manual(values = c("solid", "dotted", "dashed"), name = NULL) +
  coord_cartesian(ylim = c(-4, 4)) +
  labs(title = "A. x'(t) = −a·x(t − θ), θ = 1", x = "czas (w jednostkach θ)", y = "odchylenie x(t)") +
  motyw + theme(legend.position = "bottom", legend.direction = "vertical")
d_B <- data.frame(t = (1:240) * krok, x = odczyt[1:240])
pB <- ggplot(d_B, aes(t, x)) +
  geom_hline(yintercept = 0, colour = "grey50") +
  geom_line(colour = oi[["niebieski"]], linewidth = 0.7) +
  labs(title = "B. a·θ = 1.2 i losowe wstrząsy", x = "czas (w jednostkach θ)", y = "odchylenie x(t)") +
  motyw
p_metoda <- pA + pB + plot_layout(widths = c(1, 1.2))
p_os
p_metoda
Wynik w R
  a_theta Re_lambda Im_lambda okres_teoria okres_symulacja iloraz_amplitud
1  0.3000   -0.4894    0.0000           NA              NA              NA
2  1.2000   -0.1905    1.4392        4.366           4.367           0.436
3  1.5708    0.0000    1.5708        4.000           4.002           1.001
4  1.8000    0.0972    1.6304        3.854           3.856           1.456
  prog_oscylacji prog_stabilnosci
          0.3679           1.5708
okres_z_periodogramu okres_z_wygladzonego   sd_pierwsza_polowa
               4.300                4.300                0.448
     sd_druga_polowa
               0.482
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (obliczenia – funkcje bazowe pętla rozwiązująca równanie metodą Eulera, pierwiastki charakterystyczne metodą Newtona w liczbach zespolonych, losowanie – rnorm(), periodogram – spec.pgram() z pakietu stats; rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim był Michał Kalecki?
Polskim ekonomistą (1899–1970), samoukiem w ekonomii. Od 1929 r. pracował w warszawskim instytucie badania koniunktur, w czasie wojny w Oxford University Institute of Statistics, potem w ONZ, a w 1955 r. wrócił do Polski. Znany jest z modelu cyklu koniunkturalnego z 1933 r.
Na czym polega model cyklu Kaleckiego?
Produkcja dóbr inwestycyjnych zmienia się zależnie od różnicy między decyzjami inwestycyjnymi a bieżącą produkcją, a między decyzją a realizacją mija czas θ. Takie opóźnienie samo wystarcza, by gospodarka falowała; od parametrów zależy, czy cykl wygasa, trwa, czy narasta.
Dlaczego Frisch krytykował model Kaleckiego?
W wersji z 1933 r. regularny, niegasnący cykl wymagał szczególnego wyboru parametrów. Ragnar Frisch i Harald Holme uznali ten wybór za arbitralny. Kalecki przyjął potem argument Frischa, że cykl wygasający podtrzymują losowe wstrząsy.
Czy Michał Kalecki miał wykształcenie ekonomiczne?
Nie. Studiował matematykę na Uniwersytecie Warszawskim i inżynierię w Gdańsku, ale musiał przerwać studia po bankructwie firmy ojca. Ekonomii uczył się sam, czytając klasyków, a zainteresował się nią podczas pracy w firmie oceniającej wiarygodność kredytową.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Szeregi czasowe i ARIMA w praktyce
Trend, sezonowość, ACF i test Ljunga–Boxa, wybór modelu ARIMA w stats::arima, prognoza kontrfaktyczna i regresja segmentowa z kodem R.
Czytaj →PoradnikCentralne twierdzenie graniczne
Co mówi CTG, dlaczego dotyczy średnich, a nie danych, ile osób naprawdę potrzeba i kiedy twierdzenie zawodzi – z symulacjami w R.
Czytaj →Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Assous, M., & Fourchard, P. (2017b). Un économiste énigmatique. In Michal Kalecki et l’essor de la macroéconomie. ENS Éditions. https://doi.org/10.4000/books.enseditions.7932 ● Otwarty dostęp: pełny tekst
- Assous, M., & Fourchard, P. (2017a). Théorie de l’emploi et des profits de Kalecki. In Michal Kalecki et l’essor de la macroéconomie. ENS Éditions. https://doi.org/10.4000/books.enseditions.7933 ● Otwarty dostęp: pełny tekst
- Kalecki, M. (1935). A macrodynamic theory of business cycles. Econometrica, 3(3), 327–344. https://doi.org/10.2307/1905325
- Kalecki, M. (1945). On the Gibrat distribution. Econometrica, 13(2), 161–170. https://doi.org/10.2307/1907013
- Toporowski, J. (2018). Michał Kalecki: An intellectual biography. Volume II: By intellect alone, 1939–1970. Palgrave Macmillan. https://doi.org/10.1007/978-3-319-69664-5
Cytowania BibTeX
@incollection{assous2017economiste, author={Assous, Michaël and Fourchard, Paul}, title={{Un économiste énigmatique}}, booktitle={Michal Kalecki et l’essor de la macroéconomie}, year={2017}, publisher={ENS Éditions}, doi={10.4000/books.enseditions.7932}}@incollection{assous2017theorie, author={Assous, Michaël and Fourchard, Paul}, title={{Théorie de l’emploi et des profits de Kalecki}}, booktitle={Michal Kalecki et l’essor de la macroéconomie}, year={2017}, publisher={ENS Éditions}, doi={10.4000/books.enseditions.7933}}@article{kalecki1935macrodynamic, author={Kalecki, Micha{\l}}, title={{A macrodynamic theory of business cycles}}, journal={Econometrica}, year={1935}, volume={3}, number={3}, pages={327--344}, doi={10.2307/1905325}}@article{kalecki1945gibrat, author={Kalecki, Micha{\l}}, title={{On the Gibrat distribution}}, journal={Econometrica}, year={1945}, volume={13}, number={2}, pages={161--170}, doi={10.2307/1907013}}@book{toporowski2018michal, author={Toporowski, Jan}, title={{Michał Kalecki: An intellectual biography. Volume II: By intellect alone, 1939–1970}}, year={2018}, publisher={Palgrave Macmillan}, doi={10.1007/978-3-319-69664-5}}