Kim byli Ragnar Frisch i Jan Tinbergen?
Ragnar Frisch (1895–1973) był Norwegiem, jedynakiem w rodzinie złotników i srebrników, przeznaczonym do przejęcia rodzinnego warsztatu. Po maturze w 1913 r. zaczął czteroletnią naukę u srebrnika Davida Andersena. Matka uznała jednak, że rzemiosło mu nie wystarczy, i nalegała na równoległe studia. W nocie przygotowanej przy Nagrodzie Nobla Frisch wspominał, że razem przejrzeli katalog uniwersytetu i wybrali ekonomię jako studia najkrótsze i najłatwiejsze (Bjerkholt, 2018). Dyplom zdobył w 1919 r., a w 1920 r. zdał jeszcze egzamin czeladniczy – jego pracą był srebrny serwis do kawy. Doktorat obronił przed wyjazdem na stypendium do USA na początku 1927 r., a od 1932 r. był profesorem i kierował nowym Instytutem Ekonomii Uniwersytetu w Oslo. Jesienią 1943 r., jako dziekan, sprzeciwił się nazistowskiemu ministrowi i trafił do obozu Grini (Bjerkholt, 2018).
Jan Tinbergen (1903–1994) był Holendrem. W 1921 r. zaczął studiować matematykę i fizykę w Lejdzie, gdzie od 1923 r. opiekował się nim fizyk Paul Ehrenfest; w 1929 r. obronił doktorat z fizyki, w którym pojawiały się już analogie między zjawiskami fizycznymi i ekonomicznymi (Dekker, 2021). Ekonometrią zajmował się od 1927 r. do początku lat 50. (Magnus i Morgan, 1987), a w latach 1945–1955 był pierwszym dyrektorem holenderskiego Centralnego Biura Planowania (Don, 2019). W 1969 r. obaj otrzymali pierwszą Nagrodę Nobla z ekonomii (Magnus i Morgan, 1987; Bjerkholt, 2018).
Najważniejsze pomysły
- Słowo „ekonometria”. Esej Frischa z marca 1926 r. zaczyna się od zdania, że między matematyką, statystyką i ekonomią leży dziedzina, którą w braku lepszej nazwy można nazwać ekonometrią. Frisch ukuł też termin „makroekonomia” (Bjerkholt, 2018). Zob. hasło ekonometria.
- Econometric Society i „Econometrica”. Nazwę czasopisma Frisch zaproponował we wrześniu 1926 r. w liście do François Divisii. Towarzystwo powstało w 1930 r., pismo w 1933 r. (Bjerkholt, 2018), a Frisch redagował je do 1954 r. (Bjerkholt, 1995).
- Regresja z trendem. Frisch i Waugh pokazali, że współczynnik z regresji zawierającej trend czasowy jest taki sam jak z regresji na danych, z których trend wcześniej usunięto. To początek twierdzenia Frischa–Waugha–Lovella, na którym opiera się wykres zmiennej dodanej; sprawdzamy je w kodzie poniżej.
- Modele makroekonometryczne. Tinbergen zbudował pierwsze modele makroekonometryczne, czyli układy równań regresji wielorakiej opisujące całą gospodarkę, przyczynił się do rozwiązania problemu identyfikacji i do rozumienia modeli dynamicznych (Magnus i Morgan, 1987).
- Teoria polityki gospodarczej. Od lat 50. Tinbergen zajmował się polityką gospodarczą, planowaniem rozwoju i podziałem dochodów (Magnus i Morgan, 1987); jego metody upowszechniły się w Holandii i innych krajach (Don, 2019).
Ciekawostka
Frisch przez całe życie hodował pszczoły. Jak pisze Bjerkholt (2018), życiem pszczół zainteresował się jako dziecko, własne ule miał od połowy wieku nastoletniego, pisał wiele artykułów do pisma pszczelarzy i wymyślał praktyczne usprawnienia pracy w pasiece. Jego specjalnością była hodowla matek pszczelich – i to ona wciągnęła go w genetykę, w której przydawała mu się statystyka teoretyczna.
W nocie biograficznej z 1969 r. Frisch napisał, że pszczelarstwem i hodowlą matek zajmuje się od 57 lat, z naciskiem na badania genetyczne i statystyczne nad poprawą jakości pszczół. Zastrzegł przy tym, że nie jest pewien, czy to zajęcie sprawia mu przyjemność – według niego była to raczej obsesja, której nigdy się nie pozbędzie (Bjerkholt, 2018).
Przykład na danych z pakietu R
Zbiór longley z pakietu datasets to według pliku pomocy 16 rocznych obserwacji z lat 1947–1962: zatrudnienie (Employed) oraz sześć zmiennych makroekonomicznych – deflator PKB, PKB (GNP), liczba bezrobotnych, liczebność sił zbrojnych, populacja i rok. Pomoc nazywa go dobrze znanym przykładem silnie współliniowej regresji; źródłem jest praca Longleya z 1967 r.
Model Employed ~ . wyjaśnia 99.55% wariancji zatrudnienia, a mimo to trzy z sześciu współczynników są nieistotne: PKB (p = .313), populacja (p = .826) i deflator (p = .863). Powód widać w współczynnikach VIF: dla PKB VIF = 1788.5, bo pozostałe predyktory wyjaśniają 99.944% jego wariancji; dla roku 759.0, dla populacji 399.2, dla deflatora 135.5. Wskaźnik uwarunkowania standaryzowanej macierzy predyktorów wynosi 110.5.
Gdy model liczymy 16 razy, za każdym razem bez jednego roku, współczynnik populacji trzy razy zmienia znak, a deflatora dwa razy; po usunięciu jednego roku współczynnik deflatora zmienia się nawet o 448%, populacji o 425%, a PKB o 134%. Współczynnik PKB jest w pełnym modelu ujemny (−0.0358), a w modelu z samym trendem czasowym – dodatni (0.0630), i tę samą liczbę daje regresja reszt po usunięciu trendu z obu zmiennych, czyli wynik Frischa i Waugha.
Na rysunku
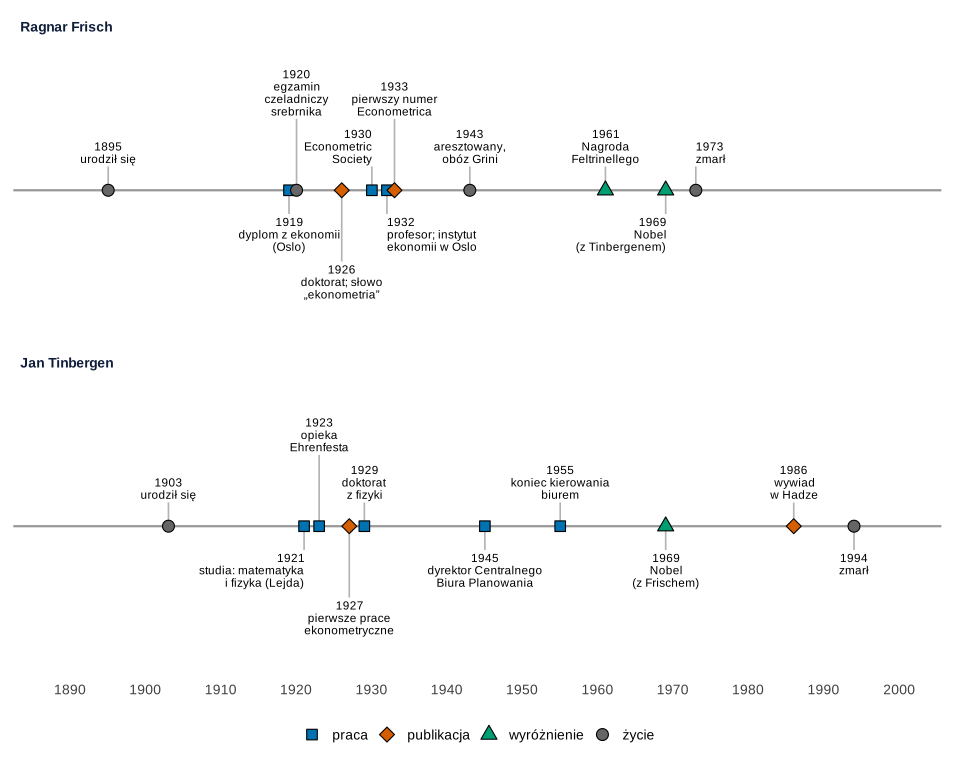
Co widać. Obaj zaczynali poza ekonomią – Frisch w warsztacie srebrnika, Tinbergen w fizyce – i obaj weszli do ekonometrii w drugiej połowie lat 20., gdy Frisch nadawał jej nazwę.
Na co uważać. Na osi są tylko lata, które podają cytowane źródła. Daty, których nie potwierdziliśmy w przeczytanym tekście, pominęliśmy.
Podpis do pracy:
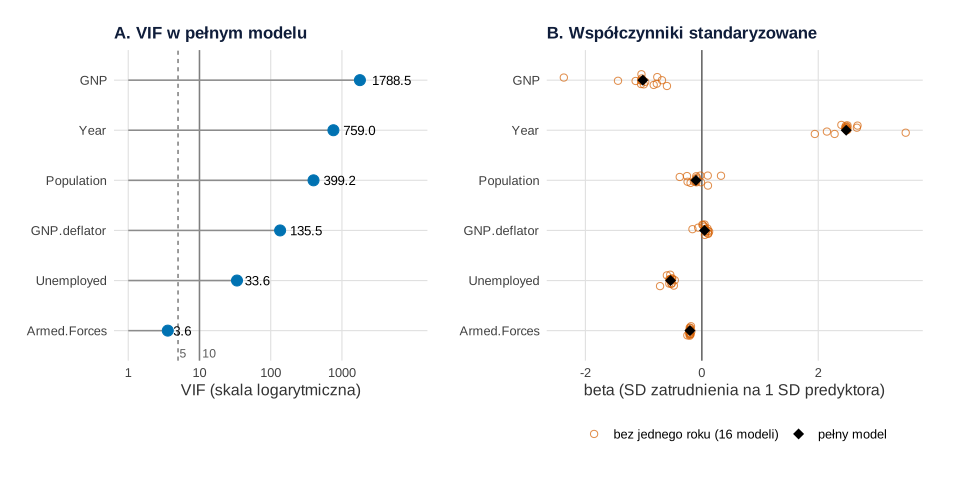
datasets::longley (1947–1962, n = 16): VIF w modelu zatrudnienia (A) i współczynniki standaryzowane po usunięciu po kolei każdego roku (B). Obliczenia i rysunek: R, pakiety car, ggplot2 i patchwork; punkty w panelu B rozsunięte w pionie losowo (ziarno 1) tylko dla czytelności.Co widać. Panel A: wszystkie predyktory poza liczebnością wojska mają VIF wielokrotnie powyżej zwyczajowych progów 5 i 10. Panel B: tam, gdzie VIF jest ogromny, wystarczy usunąć jeden rok z szesnastu, by współczynnik wyraźnie się przesunął, a dla populacji i deflatora – by zmienił znak.
Na co uważać. Wysoki VIF nie psuje przewidywań: R² = .9955 jest stabilne. Współliniowość utrudnia tylko rozdzielenie wpływu poszczególnych zmiennych, więc nie interpretuj znaku współczynnika PKB jako odkrycia. Więcej w haśle współliniowość.
Podpis do pracy:
Gdzie spotkasz Frischa i Tinbergena w swojej pracy
Gdy liczysz regresję wieloraką na predyktorach, które rosną razem (wskaźniki roczne, podskale jednego testu, wiek i staż pracy):
- raportuj VIF obok współczynników, a przy dużych wartościach pisz o przedziałach ufności, nie o „braku efektu”; co z tym zrobić – we wpisie Wysoki VIF – co zrobić ze współliniowością?;
- sprawdź stabilność wyniku, licząc model bez pojedynczych obserwacji (patrz metoda jackknife i DFBETAS);
- gdy w modelu jest trend czasowy, pamiętaj, że współczynnik innej zmiennej mówi o odchyleniach od trendu – to właśnie wynik Frischa i Waugha; przy szeregach czasowych sprawdź też autokorelację reszt testem opisanym w haśle o Durbinie i Watsonie.
Spory, mity i trudne strony
- Keynes kontra Tinbergen. John Maynard Keynes krytycznie ocenił stosowanie regresji do materiału ekonomicznego przez Tinbergena. Według Boumansa (2019) Keynes uważał, że warunkiem jest jednorodność danych w czasie i przestrzeni, którą trzeba sprawdzić; Tinbergen zakładał ją, jak w naukach przyrodniczych, i uznał, że Keynes nie rozumie jego metody.
- Wojna. O aresztowaniu jesienią 1943 r. i pobycie w obozie Grini Frisch opowiedział sam w liście do Irvinga Fishera z 1945 r.; jego obszerne fragmenty przytacza Bjerkholt (2018).
Współliniowość w danych Longleya w R
Kod wczytuje dane longley, liczy VIF ręcznie i funkcją vif(), wskaźnik uwarunkowania, model bez kolejnych lat i sprawdza wynik Frischa i Waugha; na końcu rysuje rysunek 2. Drugi przepis rysuje oś czasu (rysunek 1). Rysunki na stronie powstały z tych samych obiektów p1 i p2, którym podmieniono tylko motyw na motyw serwisu; dane, geometrie i skale są identyczne. Jedyny element losowy to rozsunięcie punktów w panelu B (seed = 1).
1. VIF, niestabilność i twierdzenie Frischa–Waugha: rysunek 2
Kod R rysunku 2
# Frisch i Tinbergen: współliniowość w danych makroekonomicznych Longleya (datasets::longley)
suppressPackageStartupMessages({library(ggplot2); library(patchwork); library(car)})
kol <- c(niebieski = "#0072B2", pomaranczowy = "#D55E00", zielony = "#009E73", szary = "grey55")   # Okabe–Ito
motyw <- theme_minimal(base_size = 13) +
  theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"), legend.position = "bottom")
data(longley, package = "datasets")
# 16 lat (1947–1962): Employed – zatrudnieni; GNP.deflator, GNP, Unemployed, Armed.Forces, Population, Year
round(cor(longley[, -7]), 2)

# 1. Pełny model i współczynniki VIF: VIF_j = 1 / (1 - R²_j), R²_j z regresji predyktora j na pozostałych
m <- lm(Employed ~ ., data = longley)
predyktory <- names(longley)[1:6]
R2_j <- sapply(predyktory, function(v)
  summary(lm(reformulate(setdiff(predyktory, v), response = v), data = longley))$r.squared)
vif_tab <- data.frame(R2_j = round(R2_j, 5), VIF_recznie = round(1 / (1 - R2_j), 1), VIF_car = round(vif(m), 1))
vif_tab
c(R2_modelu = round(summary(m)$r.squared, 4),
  wskaznik_uwarunkowania = round(kappa(scale(longley[, 1:6]), exact = TRUE), 1))
round(summary(m)$coefficients[-1, ], 4)

# 2. Niestabilność: model liczony 16 razy, za każdym razem bez jednego roku
bez_roku <- t(sapply(seq_len(nrow(longley)), function(i) coef(lm(Employed ~ ., data = longley[-i, ]))[-1]))
rownames(bez_roku) <- longley$Year
zakres <- data.frame(pelny = coef(m)[-1], min = apply(bez_roku, 2, min), max = apply(bez_roku, 2, max),
                     zmiana_znaku = colSums(sweep(sign(bez_roku), 2, sign(coef(m)[-1]), "!=")))
round(zakres, 4)
# zmiana współczynnika (w % jego wartości w pełnym modelu) po usunięciu najbardziej wpływowego roku
round(apply(sweep(abs(sweep(bez_roku, 2, coef(m)[-1])), 2, abs(coef(m)[-1]), "/") * 100, 2, max), 1)

# 3. Frisch i Waugh: współczynnik GNP w modelu z trendem = współczynnik z danych po usunięciu trendu
m_trend <- lm(Employed ~ GNP + Year, data = longley)
e_y <- resid(lm(Employed ~ Year, data = longley))
e_x <- resid(lm(GNP ~ Year, data = longley))
c(GNP_model_z_trendem = unname(coef(m_trend)["GNP"]), GNP_po_usunieciu_trendu = unname(coef(lm(e_y ~ e_x))[2]))

# Rysunek: A – VIF (skala logarytmiczna); B – współczynniki standaryzowane bez jednego roku
vif_df <- data.frame(zmienna = factor(predyktory, levels = predyktory[order(vif(m))]), vif = vif(m))
pA <- ggplot(vif_df, aes(vif, zmienna)) +
  geom_vline(xintercept = c(5, 10), linetype = c("22", "solid"), colour = "grey50") +
  geom_segment(aes(x = 1, xend = vif, yend = zmienna), colour = kol[["szary"]]) +
  geom_point(size = 3.5, colour = kol[["niebieski"]]) +
  geom_text(aes(label = sprintf("%.1f", vif)), hjust = -0.3, size = 3.5) +
  annotate("text", x = c(5, 10), y = 0.55, label = c("5", "10"), hjust = -0.2, size = 3.2, colour = "grey35") +
  scale_x_log10(limits = c(1, 10000), breaks = c(1, 10, 100, 1000)) +
  labs(title = "A. VIF w pełnym modelu", x = "VIF (skala logarytmiczna)", y = NULL) +
  motyw
sd_x <- sapply(longley[, predyktory], sd); sd_y <- sd(longley$Employed)
beta_lo <- sweep(bez_roku, 2, sd_x / sd_y, "*")
lo_df <- data.frame(zmienna = rep(colnames(beta_lo), each = nrow(beta_lo)), beta = as.vector(beta_lo))
pelny_df <- data.frame(zmienna = predyktory, beta = coef(m)[-1] * sd_x / sd_y)
lo_df$zmienna <- factor(lo_df$zmienna, levels = levels(vif_df$zmienna))
pelny_df$zmienna <- factor(pelny_df$zmienna, levels = levels(vif_df$zmienna))
pB <- ggplot(lo_df, aes(beta, zmienna)) +
  geom_vline(xintercept = 0, colour = "grey40") +
  geom_point(aes(shape = "bez jednego roku (16 modeli)"), colour = kol[["pomaranczowy"]], alpha = 0.7, size = 2.2,
             position = position_jitter(height = 0.12, seed = 1)) +
  geom_point(data = pelny_df, aes(shape = "pełny model"), colour = "black", size = 3.5) +
  scale_shape_manual(values = c(`bez jednego roku (16 modeli)` = 1, `pełny model` = 18), name = NULL) +
  labs(title = "B. Współczynniki standaryzowane", x = "beta (SD zatrudnienia na 1 SD predyktora)", y = NULL) +
  motyw
p2 <- pA + pB + plot_layout(widths = c(1, 1.2))
p2
Wynik w R
             GNP.deflator  GNP Unemployed Armed.Forces Population Year
GNP.deflator         1.00 0.99       0.62         0.46       0.98 0.99
GNP                  0.99 1.00       0.60         0.45       0.99 1.00
Unemployed           0.62 0.60       1.00        -0.18       0.69 0.67
Armed.Forces         0.46 0.45      -0.18         1.00       0.36 0.42
Population           0.98 0.99       0.69         0.36       1.00 0.99
Year                 0.99 1.00       0.67         0.42       0.99 1.00
                R2_j VIF_recznie VIF_car
GNP.deflator 0.99262       135.5   135.5
GNP          0.99944      1788.5  1788.5
Unemployed   0.97025        33.6    33.6
Armed.Forces 0.72137         3.6     3.6
Population   0.99749       399.2   399.2
Year         0.99868       759.0   759.0
             R2_modelu wskaznik_uwarunkowania
                0.9955               110.5000
             Estimate Std. Error t value Pr(>|t|)
GNP.deflator   0.0151     0.0849  0.1774   0.8631
GNP           -0.0358     0.0335 -1.0695   0.3127
Unemployed    -0.0202     0.0049 -4.1364   0.0025
Armed.Forces  -0.0103     0.0021 -4.8220   0.0009
Population    -0.0511     0.2261 -0.2261   0.8262
Year           1.8292     0.4555  4.0159   0.0030
               pelny     min     max zmiana_znaku
GNP.deflator  0.0151 -0.0524  0.0408            2
GNP          -0.0358 -0.0838 -0.0212            0
Unemployed   -0.0202 -0.0270 -0.0175            0
Armed.Forces -0.0103 -0.0126 -0.0090            0
Population   -0.0511 -0.1917  0.1661            3
Year          1.8292  1.4321  2.5836            0
GNP.deflator          GNP   Unemployed Armed.Forces   Population         Year
       447.6        133.9         33.5         21.5        425.1         41.2
    GNP_model_z_trendem GNP_po_usunieciu_trendu
             0.06299296              0.06299296
2. Oś czasu: rysunek 1
Kod R rysunku 1
# Oś czasu: Ragnar Frisch (1895–1973) i Jan Tinbergen (1903–1994) – lata według cytowanych źródeł
library(ggplot2)
zdarzenia <- data.frame(
  rok = c(1895, 1919, 1920, 1926, 1930, 1932, 1933, 1943, 1961, 1969, 1973,
          1903, 1921, 1923, 1927, 1929, 1945, 1955, 1969, 1986, 1994),
  osoba = c(rep("Ragnar Frisch", 11), rep("Jan Tinbergen", 10)),
  opis = c("urodził się", "dyplom z ekonomii\n(Oslo)", "egzamin\nczeladniczy\nsrebrnika",
           "doktorat; słowo\n„ekonometria”", "Econometric\nSociety", "profesor; instytut\nekonomii w Oslo",
           "pierwszy numer\nEconometrica", "aresztowany,\nobóz Grini", "Nagroda\nFeltrinellego",
           "Nobel\n(z Tinbergenem)", "zmarł",
           "urodził się", "studia: matematyka\ni fizyka (Lejda)", "opieka\nEhrenfesta", "pierwsze prace\nekonometryczne",
           "doktorat\nz fizyki", "dyrektor Centralnego\nBiura Planowania", "koniec kierowania\nbiurem",
           "Nobel\n(z Frischem)", "wywiad\nw Hadze", "zmarł"),
  rodzaj = c("życie", "praca", "życie", "publikacja", "praca", "praca", "publikacja", "życie", "wyróżnienie",
             "wyróżnienie", "życie",
             "życie", "praca", "praca", "publikacja", "praca", "praca", "praca", "wyróżnienie", "publikacja", "życie"),
  poziom = c(0.4, -0.4, 1.2, -1.2, 0.4, -0.4, 1.2, 0.4, 0.4, -0.4, 0.4,
             0.4, -0.4, 1.2, -1.2, 0.4, -0.4, 0.4, -0.4, 0.4, -0.4),     # wysokość etykiety (+ nad osią, − pod)
  wyrownanie = c(0.5, 0.5, 0.5, 0.5, 1, 0, 0.5, 0.5, 0.5, 1, 0,
                 0.5, 1, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5))         # rozsunięcie bliskich etykiet
zdarzenia$etykieta <- paste0(zdarzenia$rok, "\n", zdarzenia$opis)
zdarzenia$osoba <- factor(zdarzenia$osoba, levels = c("Ragnar Frisch", "Jan Tinbergen"))
ksztalty <- c("życie" = 21, "praca" = 22, "publikacja" = 23, "wyróżnienie" = 24)
kolory <- c("życie" = "grey40", "praca" = "#0072B2", "publikacja" = "#D55E00", "wyróżnienie" = "#009E73")   # Okabe–Ito
p1 <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60", linewidth = 0.8) +
  geom_segment(aes(xend = rok, y = 0, yend = poziom), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.8, colour = "black") +
  geom_text(aes(y = poziom + 0.06 * sign(poziom), label = etykieta, vjust = ifelse(poziom > 0, 0, 1), hjust = wyrownanie),
            size = 3.1, lineheight = 0.88) +
  facet_wrap(~ osoba, ncol = 1) +
  scale_shape_manual(values = ksztalty, name = NULL) +
  scale_fill_manual(values = kolory, name = NULL) +
  scale_x_continuous(limits = c(1888, 2000), breaks = seq(1890, 2000, by = 10)) +
  scale_y_continuous(limits = c(-2.3, 2.3)) +
  labs(x = NULL, y = NULL) +
  theme_minimal(base_size = 13) +
  theme(axis.text.y = element_blank(), panel.grid = element_blank(), axis.text.x = element_text(colour = "grey30"),
        strip.text = element_text(face = "bold", hjust = 0), legend.position = "bottom")
p1
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (regresja – lm() i kappa() z pakietów stats i base; VIF – vif() z pakietu car; dane – pakiet datasets; rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- car (wersja 3.1.5): Fox, J., & Weisberg, S. (2019). An R companion to applied regression (3rd ed.). Sage. https://www.john-fox.ca/Companion/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim byli Ragnar Frisch i Jan Tinbergen?
Pionierami ekonometrii i laureatami pierwszej Nagrody Nobla z ekonomii (1969). Frisch (1895–1973), Norweg z rodziny złotników, był profesorem w Oslo i współzałożycielem Econometric Society. Tinbergen (1903–1994), Holender, doktoryzował się z fizyki w Lejdzie, zbudował pierwsze modele makroekonometryczne i w latach 1945–1955 kierował Centralnym Biurem Planowania.
Kto wymyślił słowo „ekonometria”?
Ragnar Frisch. Jego esej z marca 1926 r. zaczyna się od zdania, że dziedzinę między matematyką, statystyką i ekonomią można w braku lepszej nazwy nazwać ekonometrią. Frisch zaproponował też nazwę czasopisma Econometrica i ukuł termin „makroekonomia”.
Co ma współliniowość wspólnego z Frischem i Tinbergenem?
Obaj pracowali na krótkich szeregach rocznych, w których wiele zmiennych rośnie razem. W danych Longleya (1947–1962) VIF dla PKB wynosi 1788.5, a usunięcie jednego roku zmienia znak współczynnika populacji. Frisch i Waugh pokazali też, że współczynnik w regresji z trendem równa się współczynnikowi z danych po usunięciu trendu.
Czy Frisch naprawdę hodował pszczoły?
Tak. Według Bjerkholta (2018) Frisch zajmował się pszczelarstwem od dzieciństwa przez całe życie, pisał do pisma pszczelarzy i specjalizował się w hodowli matek pszczelich, co wciągnęło go w genetykę i statystykę. W nocie noblowskiej z 1969 r. pisał o 57 latach tej pasji i nazwał ją raczej obsesją niż przyjemnością.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Bjerkholt, O. (1995). Ragnar Frisch, editor of Econometrica 1933–1954. Econometrica, 63(4), 755. https://doi.org/10.2307/2171799
- Bjerkholt, O. (2018). Ragnar Frisch (1895–1973) (Memorandum No. 08/2018). University of Oslo, Department of Economics. https://ideas.repec.org/p/hhs/osloec/2018_008.html ● Otwarty dostęp: pełny tekst
- Boumans, M. (2019). Econometrics: The Keynes–Tinbergen controversy. In R. W. Dimand & H. Hagemann (Eds.), The Elgar companion to John Maynard Keynes. Edward Elgar Publishing. https://doi.org/10.4337/9781788118569.00055 ● Otwarty dostęp: pełny tekst
- Dekker, E. (2021). From Ehrenfest to the Econometric Society. In Jan Tinbergen (1903–1994) and the rise of economic expertise (pp. 60–93). Cambridge University Press. https://doi.org/10.1017/9781108856546.006
- Don, F. J. H. (2019). The influence of Jan Tinbergen on Dutch economic policy. De Economist, 167(3), 259–282. https://doi.org/10.1007/s10645-019-09333-1 ● Otwarty dostęp
- Magnus, J. R., & Morgan, M. S. (1987). The ET interview: Professor J. Tinbergen. Econometric Theory, 3(1), 117–142. https://doi.org/10.1017/s0266466600004151 ● Otwarty dostęp: pełny tekst
Cytowania BibTeX
@article{bjerkholt1995ragnar, author={Bjerkholt, Olav}, title={{Ragnar Frisch, editor of Econometrica 1933–1954}}, journal={Econometrica}, year={1995}, volume={63}, number={4}, pages={755}, doi={10.2307/2171799}}@techreport{bjerkholt2018ragnar, author={Bjerkholt, Olav}, title={{Ragnar Frisch (1895–1973) (Memorandum No. 08/2018)}}, year={2018}, institution={University of Oslo, Department of Economics}, url={https://ideas.repec.org/p/hhs/osloec/2018_008.html}}@incollection{boumans2019econometrics, author={Boumans, Marcel}, title={{Econometrics: The Keynes–Tinbergen controversy}}, booktitle={The Elgar companion to John Maynard Keynes}, year={2019}, publisher={Edward Elgar Publishing}, doi={10.4337/9781788118569.00055}}@incollection{dekker2021ehrenfest, author={Dekker, Erwin}, title={{From Ehrenfest to the Econometric Society}}, booktitle={Jan Tinbergen (1903–1994) and the rise of economic expertise}, year={2021}, pages={60--93}, publisher={Cambridge University Press}, doi={10.1017/9781108856546.006}}@article{don2019influence, author={Don, F. J. Henk}, title={{The influence of Jan Tinbergen on Dutch economic policy}}, journal={De Economist}, year={2019}, volume={167}, number={3}, pages={259--282}, doi={10.1007/s10645-019-09333-1}}@article{magnus1987et, author={Magnus, Jan R. and Morgan, Mary S.}, title={{The ET interview: Professor J. Tinbergen}}, journal={Econometric Theory}, year={1987}, volume={3}, number={1}, pages={117--142}, doi={10.1017/s0266466600004151}}