Przykład: sklep sportowy i pytanie „czy coś się zepsuło?”
Fikcyjny sklep internetowy ze sprzętem sportowym codziennie rano patrzy na trzy liczby: sesje, zamówienia i konwersję (zamówienia / sesje). Kierowniczka sprzedaży internetowej pyta: czy wczorajszy spadek to sygnał, którym trzeba się zająć, czy zwykły szum? Odpowiedzią jest karta kontrolna – wykres kolejnych dni z linią centralną i granicami, które mówią, ile zmienności jest „normalne”. Definicje karty Shewharta i CUSUM znajdziesz w haśle karta kontrolna Shewharta i CUSUM. Tu stosujemy je do dziennych wskaźników (KPI) sklepu, gdzie dochodzą dwa kłopoty: zmienna liczba sesji i rytm tygodnia.
Dane są fikcyjne, więc wiemy, co w nich ukryliśmy. Ręcznie ustaliliśmy: 120 dni okresu bazowego (5.01–4.05.2026) i 90 dni monitorowania (5.05–2.08), ok. 4200 sesji w dni robocze i 5600 w weekend (rozrzut dzień do dnia ok. 12%), konwersję 2.7% w poniedziałki, 2.6% od wtorku do piątku, 2.1% w soboty i 2.0% w niedziele oraz niewielki dodatkowy szum dnia. W monitorowaniu ukryliśmy dwa zdarzenia: 3 czerwca awarię płatności (konwersja tego dnia × 0.45) i od 28 czerwca trwały spadek konwersji o 12% (np. wolniejszy koszyk po aktualizacji). Ziarno 634 ustalono raz; ani ziarna, ani parametrów danych nie zmienialiśmy po pierwszym uruchomieniu. Dane pobierzesz jako anomalie-kpi-sklep-sportowy.csv (wiersz = dzień).
Rysunek 1: sesje, zamówienia i konwersja
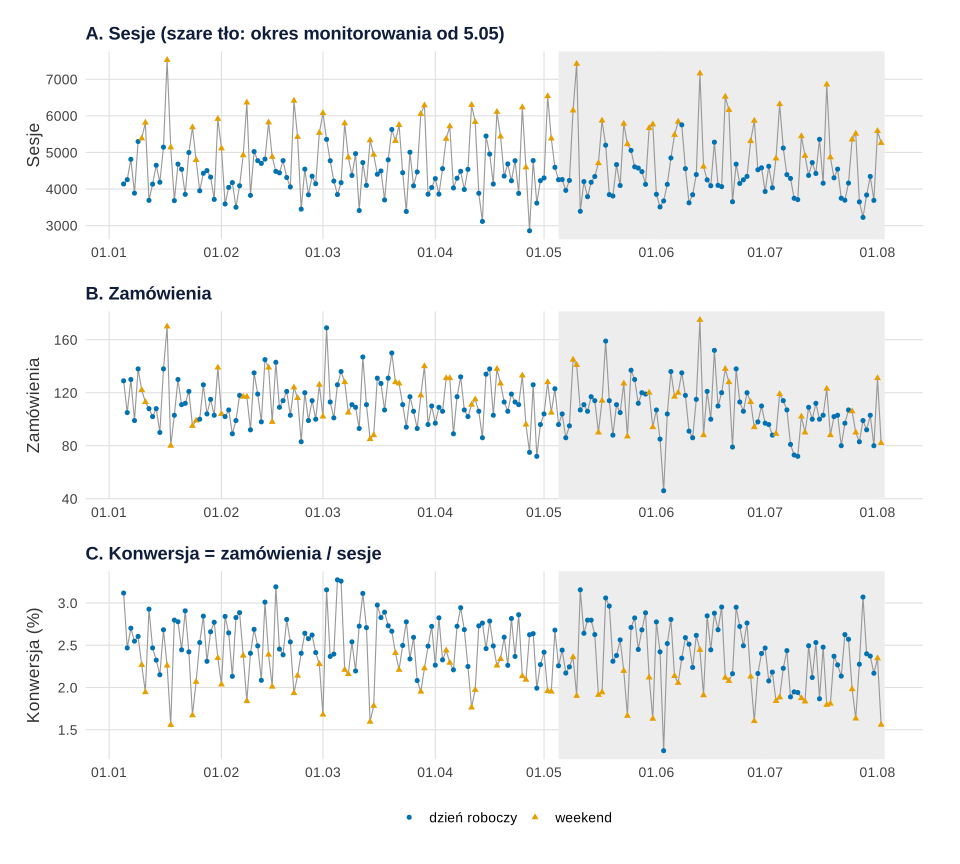
set.seed(634)).Co widać. W okresie bazowym weekend przyciąga więcej ruchu (średnio 5665 sesji wobec 4301 w dni robocze), ale kupuje mniejsza część odwiedzających: konwersja 2.07% wobec 2.61%. Zamówień jest więc podobnie (117.5 i 112.3 dziennie). Łączna konwersja okresu bazowego to 2.43%. Awarię 3 czerwca widać gołym okiem.
Jak może zmylić. Liczba zamówień miesza dwa procesy – ruch i skłonność do zakupu. Dlatego dalej monitorujemy konwersję, a sesje oglądamy osobno. Spadku od 28 czerwca na tym wykresie nie widać: ginie w rytmie tygodnia.
Podpis do pracy:
Zdanie do Wyników:
Rysunek 2: karta p ze zmiennymi granicami
Konwersja dnia to odsetek: x zamówień na n sesji. Gdyby każda sesja kończyła się zakupem z tym samym prawdopodobieństwem p0, liczba zamówień miałaby rozkład dwumianowy, a odsetek – błąd standardowy jak w przedziale ufności dla proporcji. Karta p rysuje granice:
Im więcej sesji danego dnia, tym węższe granice – stąd „schodki” na rysunku.
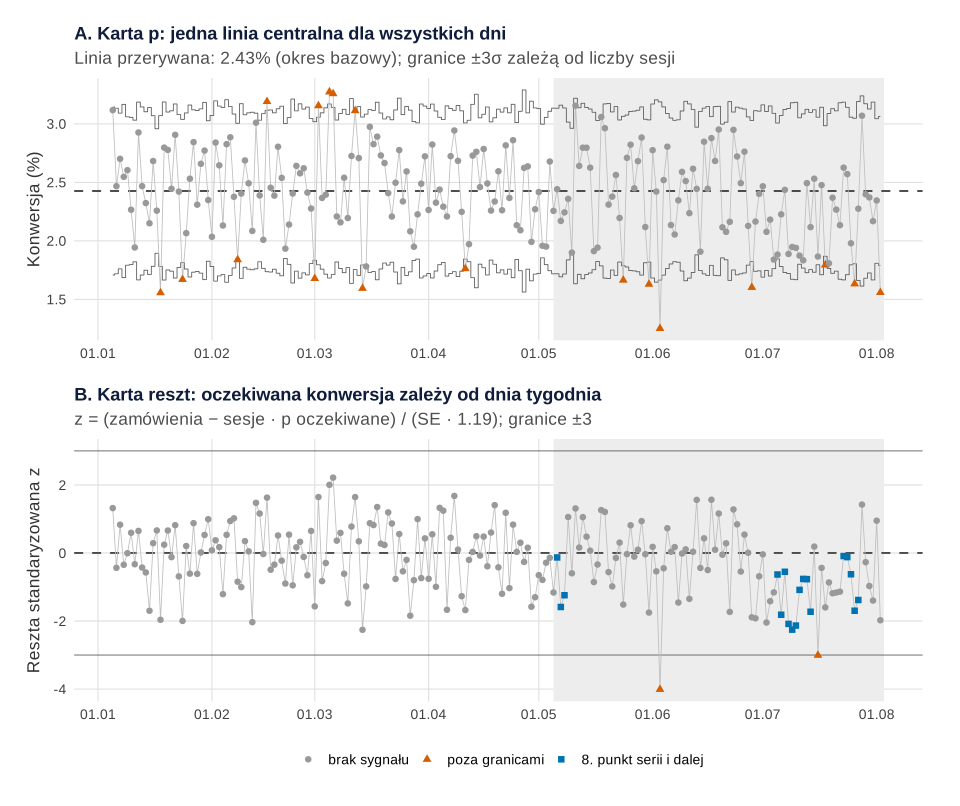
set.seed(634)).Co widać – panel A. Klasyczna karta p (linia centralna 2.43%) daje 11 sygnałów w okresie bazowym, w którym nic się nie działo. Sześć to soboty i niedziele pod dolną granicą, reszta to dni robocze nad górną. W monitorowaniu ma 7 sygnałów: 6 weekendów i awarię 3 czerwca. Spadku od 28 czerwca nie zauważa. To skutek sezonowości tygodniowej: jedna linia centralna nie pasuje do żadnego dnia.
Co widać – panel B. Oczekiwaną konwersję każdego dnia wyznacza regresja logistyczna z dniem tygodnia, dopasowana tylko do okresu bazowego (od 2.72% w poniedziałki do 2.02% w niedziele). Na karcie rysujemy resztę standaryzowaną z: różnicę zamówień obserwowanych i oczekiwanych podzieloną przez jej błąd standardowy. Tak działa karta na resztach z modelu – Alwan i Roberts (1988) proponują modelować systematyczne efekty czasu i dopiero reszty kontrolować zwykłą kartą. Druga poprawka: przy kilku tysiącach sesji dni różnią się bardziej, niż wynika z samego losowania – SD reszt w okresie bazowym wynosi 1.14 zamiast 1 (nadmierna dyspersja). Laney (2002) opisuje to przy dużych liczebnościach podgrup i proponuje kartę p′. Jak w niej, dzielimy z przez rozrzut z okresu bazowego liczony z ruchomego rozstępu (σz = 1.19). Wynik: 0 sygnałów w okresie bazowym, a w monitorowaniu punkt poza granicami 3 czerwca (z = −4.01) i 16 lipca (z = −3.01).
Reguła serii. Osiem kolejnych punktów po jednej stronie linii centralnej to drugi sygnał. Na panelu B pierwszy raz zadziałała 6–8 maja – fałszywie, bo w danych nic się wtedy nie zmieniło. Drugi raz 5 lipca, w ósmym dniu spadku. Każda dodatkowa reguła to szybsze wykrywanie małych zmian, ale i więcej fałszywych alarmów – podobnie jak w problemie wielokrotnych porównań.
Jak może zmylić. Linia centralna panelu B pochodzi z 120 dni; trend i sezonowość roczną model pomija. Przy dłuższych szeregach oczekiwaną wartość daje model prognozy z wpisu prognoza sprzedaży z sezonowością, świętami i promocjami, a na kartę trafiają błędy prognozy.
Podpis do pracy:
Zdanie do Wyników:
Rysunek 3: EWMA i CUSUM – pamięć poprzednich dni
Karta Shewharta ocenia każdy dzień osobno. Po 28 czerwca średnia reszta wynosi −1.07 (wcześniej −0.01): proces przesunął się o mniej więcej jedno SD, więc pojedynczy dzień rzadko wychodzi poza ±3. Dwie karty „pamiętają” poprzednie dni:
- EWMA (wykładniczo ważona średnia ruchoma): Et = λzt + (1 − λ)Et−1. Najnowszy dzień ma wagę λ = 0.2, a wagi wcześniejszych maleją geometrycznie (Roberts, 1959). To ta sama idea co w wygładzaniu wykładniczym, ale z granicami. Zwykła średnia ruchoma wygładza, lecz nie daje reguły decyzji.
- CUSUM sumuje odchylenia w dół (i osobno w górę) ponad tolerancję k = 0.5; sygnał pojawia się, gdy suma przekroczy próg h = 5 (Page, 1954).
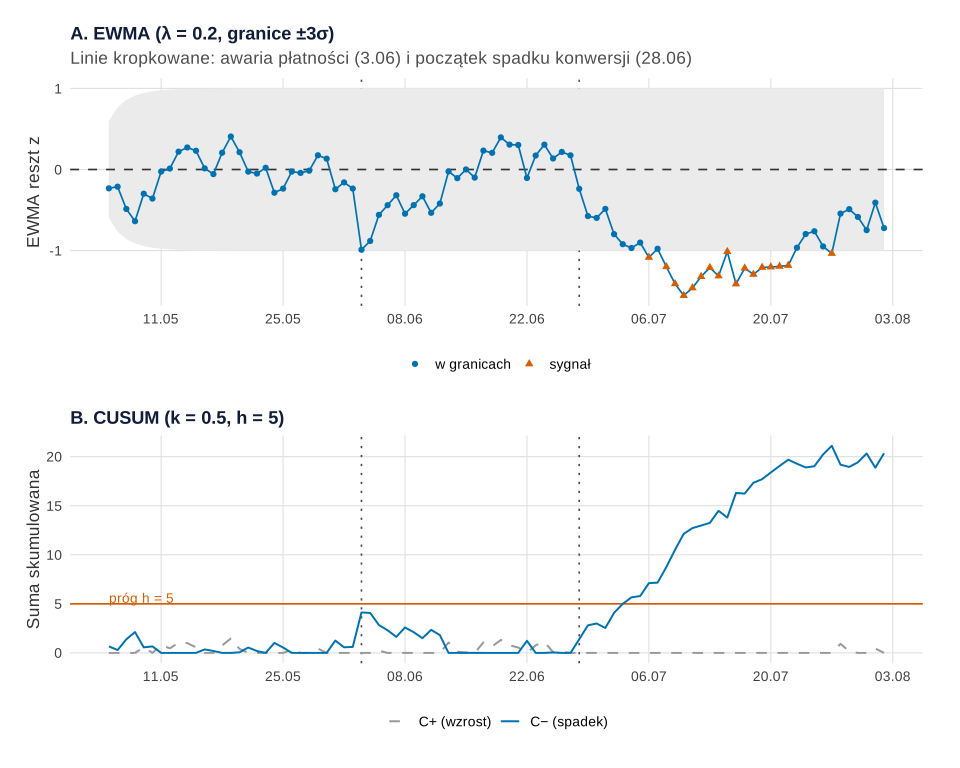
set.seed(634)).Co widać. Spadek od 28 czerwca (dzień 1) CUSUM sygnalizuje 3 lipca (dzień 6), reguła serii 5 lipca (dzień 8), EWMA 6 lipca (dzień 9), a sam punkt poza granicami ±3σ dopiero 16 lipca (dzień 19). Przed awarią żadna z kart EWMA i CUSUM nie dała fałszywego alarmu. Ale awarii z 3 czerwca obie nie wykryły: EWMA spadła do −0.99 przy granicy 1.00, a suma C− doszła do 4.12 przy progu 5.
Jak może zmylić. Wniosek nie brzmi „CUSUM jest najlepsza”. EWMA i CUSUM wykrywają małe, trwałe przesunięcia; karta Shewharta – duże skoki. Lucas i Saccucci (1990) opisują właśnie połączenie Shewharta z EWMA, które chroni przed jednymi i drugimi. Parametry λ, k i h to wybór: wyższe h to rzadsze alarmy i późniejsze wykrycie.
Podpis do pracy:
Zdanie do Wyników:
Rysunek 4: 1000 serii – fałszywe alarmy i czas wykrycia
Jedna seria to anegdota, więc ten sam generator uruchomiliśmy 1000 razy. Każda seria ma 120 dni bazowych (z nich szacujemy oczekiwaną konwersję i σz) i 90 dni monitorowania. W scenariuszu „bez zmian” liczymy serie z choć jednym alarmem. W pozostałych od 31. dnia monitorowania konwersja spada o 5–30% i liczymy dni do pierwszego sygnału.
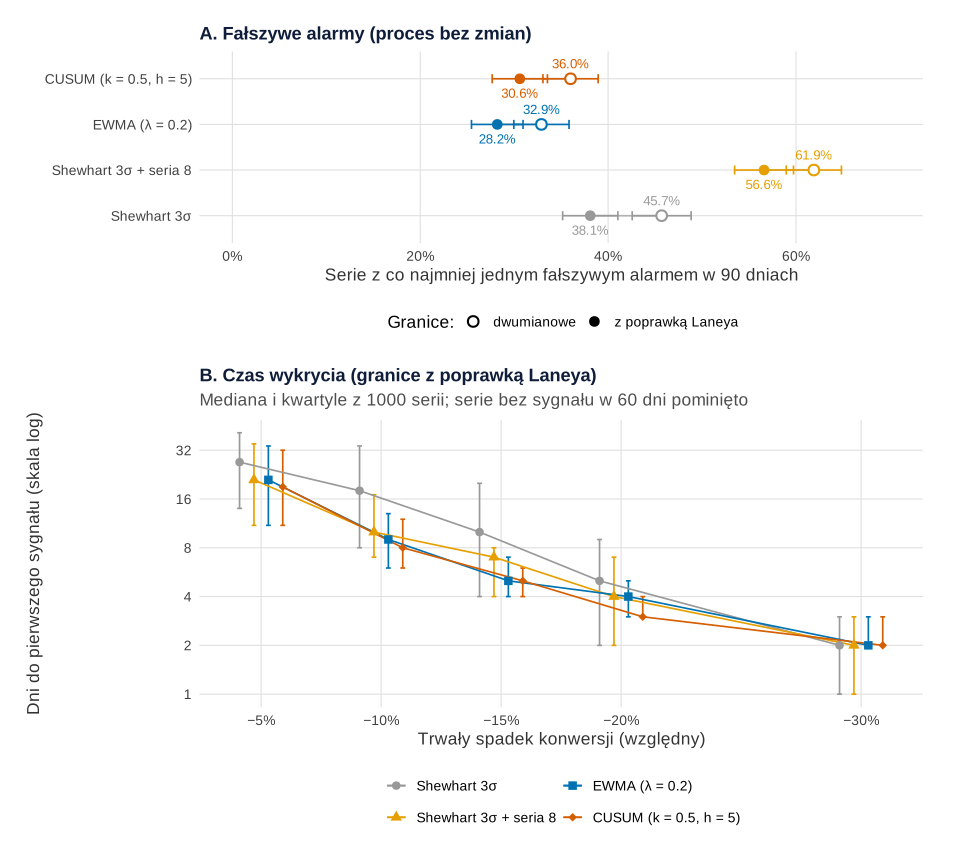
set.seed(634)).Co widać – fałszywe alarmy. Z poprawką Laneya co najmniej jeden fałszywy alarm w 90 dniach dała karta EWMA w 28.2% serii, CUSUM w 30.6%, Shewhart w 38.1%, a Shewhart z regułą serii w 56.6% (błąd Monte Carlo 1.4–1.6 pp). Z granicami dwumianowymi było więcej: od 32.9% do 61.9%. Przy znanych parametrach procesu karta Shewharta dawałaby 21.6%. Różnica wynika m.in. z tego, że oczekiwaną konwersję i σz szacujemy z 120 dni, a nie znamy ich dokładnie.
Co widać – czas wykrycia. Przy spadku o 10% mediana czasu do sygnału wynosi 8 dni dla CUSUM (kwartyle 6–12), 9 dla EWMA, 10 dla Shewharta z serią i 18 dla samego Shewharta, który w 60 dni wykrył spadek tylko w 66.7% serii. Przy spadku o 5% CUSUM wykrył go w 82.1% serii, z medianą 19 dni. Przy spadku o 30% wszystkie karty reagują w ok. 2 dni.
Jak może zmylić. Odsetki dotyczą jednego scenariusza: tego ruchu, tego szumu i tych parametrów kart. Przy dziesięciu razy mniejszym sklepie te same spadki wykrywa się dużo później. Woodall (2000) przypomina też spór, na ile kartę kontrolną traktować jak powtarzany test hipotezy – praktycznie oznacza to, że fałszywe alarmy są wpisane w monitorowanie, tak jak błąd pierwszego rodzaju w teście.
Podpis do pracy:
Zdanie do Wyników:
Rysunek 5: alarm → sprawdzenie → decyzja
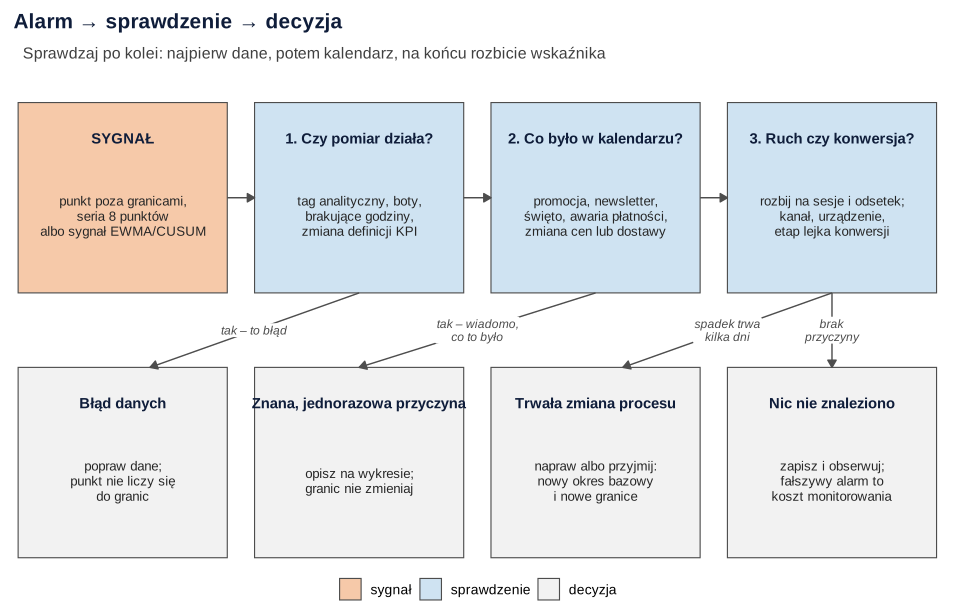
Co widać. Sygnał nie jest wnioskiem, tylko powodem, żeby sprawdzić trzy rzeczy po kolei. Najpierw dane (czy działa pomiar), potem kalendarz (promocja, newsletter, święto, awaria), na końcu rozbicie wskaźnika: czy zmienił się ruch, czy konwersja, i na którym etapie lejka konwersji. Każde sprawdzenie kończy się jedną z czterech decyzji. Benneyan i in. (2003) piszą, że karta pomaga odróżnić zwykłą zmienność od zmiany procesu i szybciej podejmować decyzje.
W przykładzie. Seria 6–8 maja: nic nie znaleziono – zapisz i obserwuj. 3 czerwca: dziennik płatności pokazuje awarię – opisz punkt na wykresie i nie licz go do przyszłych granic. Sygnał CUSUM 3 lipca: sesje bez zmian, konwersja niższa we wszystkie dni tygodnia – trwała zmiana; po naprawie koszyka wyznacz nowy okres bazowy.
Podpis do pracy:
Co z tym zrobić w marketingu
- Monitoruj konwersję, a nie same zamówienia. Ruch kontroluj osobną kartą (np. na resztach logarytmu sesji z modelu z dniem tygodnia).
- Łącz karty: Shewhart ±3σ na awarie i duże skoki, CUSUM albo EWMA na powolne spadki.
- Ustal z góry „budżet” fałszywych alarmów. W symulacji nawet najlepsze karty dawały fałszywy alarm w blisko co trzeciej serii 90-dniowej (28.2–30.6%). Zdecyduj, kto sprawdza sygnał i w jakim czasie.
- Prowadź kalendarz zdarzeń (promocje, kampanie, zmiany cen, wdrożenia). Bez niego krok 2 schematu jest zgadywaniem.
- Karta to nie ocena kampanii. Efekt zmiany wprowadzonej celowo sprawdź w teście A/B albo analizą przerwanego szeregu czasowego. Codzienne zaglądanie do wyników testu A/B to inny problem – zob. pułapki testów A/B na obrazkach.
- Wskaźniki z ankiet (świadomość marki w kolejnych falach) też można monitorować, ale fal jest mało, a próby małe – zob. badanie trackingowe marki.
Jak opisać w pracy
W Metodzie podaj długość okresu bazowego, sposób wyznaczenia linii centralnej (model, zmienne), poprawkę na nadmierną dyspersję, rodzaje kart i ich parametry (λ, k, h, reguły sygnału) oraz definicję alarmu. W Wynikach – daty sygnałów, wynik sprawdzenia przyczyny i, jeśli robisz symulację, odsetki fałszywych alarmów z błędem Monte Carlo.
Jeśli w pracy porównujesz kilka sklepów albo kanałów, opisz, ile kart monitorowano jednocześnie – liczba fałszywych alarmów rośnie z liczbą wskaźników. Pomoc przy takiej analizie: analizy statystyczne dla studentów.
Kod R: karta p, karta reszt, EWMA, CUSUM i symulacja
Kod odtwarza wszystkie liczby z tekstu i pięć rysunków. Uruchom przepisy po kolei w jednej sesji R: przepis 1 tworzy paletę, motyw i dane, z których korzystają kolejne. Karty liczymy dwa razy – ręcznie w bazowym R i funkcjami qcc(), ewma() i cusum() z pakietu qcc – a kod sprawdza, że wyniki są zgodne. Każdy przepis z rysunkiem kończy się nazwą wykresu (p1–p5), co wyświetla go w oknie R; do zapisu w pliku SVG użyj ggsave() jak w komentarzu. Rysunki na tej stronie powstały z tych samych obiektów p1–p5, którym podmieniono tylko motyw na motyw serwisu (krój i kolor czcionki, siatka) – dane, geometrie i skale są identyczne.
Losują tylko przepisy 1 (dane) i 4 (symulacja); oba zaczynają się od własnego set.seed(634). Ziarno 634 ustalono raz i nie zmieniano go. Ręcznie ustalono: 120 dni bazowych i 90 dni monitorowania, średni ruch (4200 i 5600 sesji), jego rozrzut (SD 0.12 w skali logarytmu), konwersję według dnia tygodnia (2.7%, 2.6%, 2.1%, 2.0%), szum dnia (SD 0.04 w skali logitu), awarię w dniu 150 (× 0.45), spadek o 12% od dnia 175, w symulacji – spadki 5–30% od 31. dnia monitorowania, oraz parametry kart: ±3σ, seria 8 punktów, λ = 0.2, k = 0.5, h = 5 (wartości domyślne qcc, poza długością serii). Całość liczy się w kilka sekund.
1. Paleta, dane i ich przegląd: Rysunek 1
R
# Rysunek 1. Fikcyjny sklep internetowy ze sprzętem sportowym: dzienne sesje, zamówienia i konwersja (dane symulowane)
library(ggplot2)
library(patchwork)

# Paleta Okabe–Ito (rozróżnialna także przy deuteranopii) i prosty motyw
kol <- c(niebieski = "#0072B2", cynober = "#D55E00", pomarancz = "#E69F00", zielony = "#009E73",
         fiolet = "#CC79A7", szary = "grey60", ciemny = "grey20")
motyw <- theme_minimal(base_size = 13) +
  theme(plot.title = element_text(face = "bold", colour = "#0f1d3a", size = rel(1.0)),
        plot.subtitle = element_text(colour = "grey30"), panel.grid.minor = element_blank(),
        panel.grid.major = element_line(colour = "grey88", linewidth = 0.4),
        strip.text = element_text(face = "bold", colour = "#0f1d3a"), legend.position = "bottom",
        plot.background = element_rect(fill = "white", colour = NA), plot.margin = margin(10, 14, 10, 10))

# Parametry ustalone ręcznie: 120 dni okresu bazowego + 90 dni monitorowania
set.seed(634)
dni <- 210
data <- as.Date("2026-01-05") + 0:(dni - 1)                  # 5 stycznia 2026 to poniedziałek
dzien_tyg <- factor(c("pon", "wt", "śr", "czw", "pt", "sob", "nd")[as.integer(format(data, "%u"))],
                    levels = c("pon", "wt", "śr", "czw", "pt", "sob", "nd"))
okres <- ifelse(seq_len(dni) <= 120, "bazowy", "monitorowanie")
weekend <- dzien_tyg %in% c("sob", "nd")
# Ruch: ok. 4200 sesji w dni robocze i 5600 w weekend, rozrzut dzień do dnia ok. 12%
sesje <- round(ifelse(weekend, 5600, 4200) * exp(rnorm(dni, 0, 0.12)))
# Konwersja „normalna”: pon 2.7%, wt–pt 2.6%, sob 2.1%, nd 2.0% + mały szum dnia (sd 0.04 w skali logitu)
p_dnia <- c(pon = 0.027, wt = 0.026, "śr" = 0.026, czw = 0.026, pt = 0.026, sob = 0.021, nd = 0.020)
logit_p <- qlogis(p_dnia[as.character(dzien_tyg)]) + rnorm(dni, 0, 0.04)
# Dwa zdarzenia ukryte w danych: awaria płatności w dniu 150 (konwersja × 0.45)
# i od dnia 175 trwały spadek konwersji o 12% (np. wolniejszy koszyk po aktualizacji)
mnoznik <- rep(1, dni); mnoznik[150] <- 0.45; mnoznik[175:dni] <- 0.88
p_prawd <- plogis(logit_p) * mnoznik
zamowienia <- rbinom(dni, sesje, p_prawd)
kpi <- data.frame(dzien = seq_len(dni), data, dzien_tyg, okres, sesje, zamowienia,
                  konwersja = zamowienia / sesje)
write.csv(kpi, "anomalie-kpi-sklep-sportowy.csv", row.names = FALSE)

# Podsumowanie okresu bazowego: średnie sesje, zamówienia i konwersja w dni robocze i w weekend
baz <- kpi[kpi$okres == "bazowy", ]
aggregate(cbind(sesje, zamowienia, konwersja = 100 * konwersja) ~ weekend, data = cbind(baz, weekend = weekend[1:120]),
          FUN = function(x) round(mean(x), 2))
data.frame(dni_bazowe = nrow(baz), dni_monitorowania = sum(kpi$okres == "monitorowanie"),
           konwersja_bazowa_proc = round(100 * sum(baz$zamowienia) / sum(baz$sesje), 2))

# Rysunek 1: sesje (A), zamówienia (B) i konwersja (C); trójkąty – weekend
granica <- as.Date("2026-05-05")                              # pierwszy dzień monitorowania
kpi$weekend <- factor(ifelse(weekend, "weekend", "dzień roboczy"), levels = c("dzień roboczy", "weekend"))
panel <- function(y, tytul, os) {
  ggplot(kpi, aes(data, .data[[y]])) +
    annotate("rect", xmin = granica, xmax = max(kpi$data) + 1, ymin = -Inf, ymax = Inf, fill = "grey93") +
    geom_line(colour = kol[["szary"]], linewidth = 0.4) +
    geom_point(aes(shape = weekend, colour = weekend), size = 1.4) +
    scale_colour_manual(values = c("dzień roboczy" = kol[["niebieski"]], "weekend" = kol[["pomarancz"]]), name = NULL) +
    scale_shape_manual(values = c("dzień roboczy" = 16, "weekend" = 17), name = NULL) +
    scale_x_date(date_labels = "%d.%m", date_breaks = "1 month") +
    labs(x = NULL, y = os, title = tytul) + motyw
}
kpi$konwersja_proc <- 100 * kpi$konwersja
p1 <- (panel("sesje", "A. Sesje (szare tło: okres monitorowania od 5.05)", "Sesje") /
       panel("zamowienia", "B. Zamówienia", "Zamówienia") /
       panel("konwersja_proc", "C. Konwersja = zamówienia / sesje", "Konwersja (%)")) +
  plot_layout(guides = "collect") & theme(legend.position = "bottom")
p1   # zapis: ggsave("anomalie-kpi-dane-sklepu.svg", p1, width = 10, height = 9)
Wynik w R
  weekend   sesje zamowienia konwersja
1   FALSE 4301.23     112.27      2.61
2    TRUE 5665.12     117.50      2.07
  dni_bazowe dni_monitorowania konwersja_bazowa_proc
1        120                90                  2.43
2. Karta p i karta reszt z dniem tygodnia: Rysunek 2
R
# Rysunek 2. Karta p ze zmiennymi granicami (A) i ta sama karta po uwzględnieniu dnia tygodnia (B)
# Korzysta z obiektów przepisu 1: kpi, kol, motyw. Niczego nie losuje.
library(ggplot2)
library(patchwork)
library(qcc)

baz <- kpi$okres == "bazowy"
# A. Klasyczna karta p: linia centralna = konwersja z okresu bazowego, granice zależne od liczby sesji danego dnia
q <- qcc(kpi$zamowienia[baz], type = "p", sizes = kpi$sesje[baz],
         newdata = kpi$zamowienia[!baz], newsizes = kpi$sesje[!baz], plot = FALSE)
p0 <- q$center
kpi$dgk_A <- q$limits[, 1]; kpi$ggk_A <- q$limits[, 2]
# To samo ręcznie: p0 ± 3 · pierwiastek(p0(1 − p0) / n)
all.equal(unname(kpi$ggk_A), p0 + 3 * sqrt(p0 * (1 - p0) / kpi$sesje))
kpi$alarm_A <- kpi$konwersja > kpi$ggk_A | kpi$konwersja < kpi$dgk_A

# B. Karta na resztach: oczekiwana konwersja z regresji logistycznej na dzień tygodnia (tylko okres bazowy)
m <- glm(cbind(zamowienia, sesje - zamowienia) ~ dzien_tyg, family = binomial, data = kpi[baz, ])
kpi$p_ocz <- predict(m, newdata = kpi, type = "response")
round(100 * tapply(kpi$p_ocz, kpi$dzien_tyg, mean), 2)          # oczekiwana konwersja (%) wg dnia tygodnia
kpi$z_dwum <- (kpi$zamowienia - kpi$sesje * kpi$p_ocz) / sqrt(kpi$sesje * kpi$p_ocz * (1 - kpi$p_ocz))
# Dni różnią się bardziej, niż wynika z samego losowania sesji (nadrozproszenie). Poprawka Laneya (karta p′):
# SD reszt z okresu bazowego z ruchomego rozstępu, sigma_z = średni |z_t − z_(t−1)| / 1.128
sigma_z <- mean(abs(diff(kpi$z_dwum[baz]))) / 1.128
round(c(SD_reszt_bazowy = sd(kpi$z_dwum[baz]), sigma_z_Laney = sigma_z), 2)
kpi$z <- kpi$z_dwum / sigma_z
kpi$alarm_B <- abs(kpi$z) > 3

# Reguła serii: 8 kolejnych punktów po tej samej stronie linii centralnej
seria8 <- function(odchylenie, dlugosc = 8) {
  znak <- sign(odchylenie); licznik <- integer(length(znak))
  for (t in seq_along(znak))
    licznik[t] <- if (t > 1 && znak[t] == znak[t - 1] && znak[t] != 0) licznik[t - 1] + 1L else 1L
  licznik >= dlugosc
}
kpi$seria_A <- seria8(kpi$konwersja - p0)
kpi$seria_B <- seria8(kpi$z)

# Ile sygnałów? Okres bazowy nie zawiera żadnej zmiany, więc każdy sygnał w nim jest fałszywym alarmem
podsum <- function(okr) with(kpi[kpi$okres == okr, ], c(
  A_poza_granicami = sum(alarm_A), A_w_tym_weekend = sum(alarm_A & dzien_tyg %in% c("sob", "nd")),
  A_seria8 = sum(seria_A), B_poza_granicami = sum(alarm_B), B_seria8 = sum(seria_B)))
rbind(bazowy = podsum("bazowy"), monitorowanie = podsum("monitorowanie"))
# Które dni monitorowania dały sygnał na karcie B?
with(kpi[!baz, ], list(poza_granicami = data.frame(dzien = dzien[alarm_B], data = data[alarm_B], z = round(z[alarm_B], 2)),
                       seria8 = dzien[seria_B]))

# Rysunek 2
granica <- as.Date("2026-05-05")
oznacz <- function(alarm, seria) factor(ifelse(alarm, "poza granicami", ifelse(seria, "8. punkt serii i dalej", "brak sygnału")),
                                        levels = c("brak sygnału", "poza granicami", "8. punkt serii i dalej"))
kpi$sygnal_A <- oznacz(kpi$alarm_A, kpi$seria_A); kpi$sygnal_B <- oznacz(kpi$alarm_B, kpi$seria_B)
skala_kol <- scale_colour_manual(values = c("brak sygnału" = kol[["szary"]], "poza granicami" = kol[["cynober"]],
                                            "8. punkt serii i dalej" = kol[["niebieski"]]), name = NULL, drop = FALSE)
skala_ksz <- scale_shape_manual(values = c("brak sygnału" = 16, "poza granicami" = 17, "8. punkt serii i dalej" = 15),
                                name = NULL, drop = FALSE)
pA <- ggplot(kpi, aes(data)) +
  annotate("rect", xmin = granica, xmax = max(kpi$data) + 1, ymin = -Inf, ymax = Inf, fill = "grey93") +
  geom_step(aes(y = 100 * ggk_A), colour = "grey35", linewidth = 0.3, direction = "mid") +
  geom_step(aes(y = 100 * dgk_A), colour = "grey35", linewidth = 0.3, direction = "mid") +
  geom_hline(yintercept = 100 * p0, colour = "grey20", linetype = "dashed") +
  geom_line(aes(y = 100 * konwersja), colour = "grey75", linewidth = 0.3) +
  geom_point(aes(y = 100 * konwersja, colour = sygnal_A, shape = sygnal_A), size = 1.9) +
  skala_kol + skala_ksz + scale_x_date(date_labels = "%d.%m", date_breaks = "1 month") +
  labs(x = NULL, y = "Konwersja (%)", title = "A. Karta p: jedna linia centralna dla wszystkich dni",
       subtitle = sprintf("Linia przerywana: %.2f%% (okres bazowy); granice ±3σ zależą od liczby sesji", 100 * p0)) + motyw
pB <- ggplot(kpi, aes(data, z)) +
  annotate("rect", xmin = granica, xmax = max(kpi$data) + 1, ymin = -Inf, ymax = Inf, fill = "grey93") +
  geom_hline(yintercept = c(-3, 3), colour = "grey35", linewidth = 0.3) +
  geom_hline(yintercept = 0, colour = "grey20", linetype = "dashed") +
  geom_line(colour = "grey75", linewidth = 0.3) +
  geom_point(aes(colour = sygnal_B, shape = sygnal_B), size = 1.9) +
  skala_kol + skala_ksz + scale_x_date(date_labels = "%d.%m", date_breaks = "1 month") +
  labs(x = NULL, y = "Reszta standaryzowana z", title = "B. Karta reszt: oczekiwana konwersja zależy od dnia tygodnia",
       subtitle = sprintf("z = (zamówienia − sesje · p oczekiwane) / (SE · %.2f); granice ±3", sigma_z)) + motyw
p2 <- (pA + guides(colour = "none", shape = "none")) / pB
p2   # zapis: ggsave("anomalie-kpi-karta-p.svg", p2, width = 10, height = 8.4)
Wynik w R
[1] TRUE
 pon   wt   śr  czw   pt  sob   nd
2.72 2.59 2.48 2.65 2.61 2.13 2.02
SD_reszt_bazowy   sigma_z_Laney
           1.14            1.19
              A_poza_granicami A_w_tym_weekend A_seria8 B_poza_granicami
bazowy                      11               6        0                0
monitorowanie                7               6        0                2
              B_seria8
bazowy               0
monitorowanie       18
$poza_granicami
  dzien       data     z
1   150 2026-06-03 -4.01
2   193 2026-07-16 -3.01

$seria8
 [1] 122 123 124 182 183 184 185 186 187 188 189 190 191 200 201 202 203 204
3. EWMA i CUSUM: Rysunek 3
R
# Rysunek 3. Karty EWMA i CUSUM dla reszt z (okres monitorowania)
# Korzysta z obiektów przepisów 1–2: kpi, baz, kol, motyw. Niczego nie losuje.
library(ggplot2)
library(patchwork)
library(qcc)

mon <- kpi[!baz, ]
lambda <- 0.2; L <- 3            # EWMA: waga najnowszego dnia i szerokość granic (wartości domyślne qcc)
k <- 0.5; h <- 5                 # CUSUM: tolerancja k i próg decyzji h (w jednostkach SD reszt)

# Ręcznie: EWMA i dwustronny CUSUM dla reszt z (średnia 0, SD 1 przy stabilnym procesie)
e <- numeric(nrow(mon)); cp <- cm <- numeric(nrow(mon))
for (t in seq_len(nrow(mon))) {
  e[t]  <- lambda * mon$z[t] + (1 - lambda) * (if (t > 1) e[t - 1] else 0)
  cp[t] <- max(0, mon$z[t] - k + (if (t > 1) cp[t - 1] else 0))      # suma odchyleń w górę
  cm[t] <- max(0, -mon$z[t] - k + (if (t > 1) cm[t - 1] else 0))     # suma odchyleń w dół
}
granica_e <- L * sqrt(lambda / (2 - lambda) * (1 - (1 - lambda)^(2 * seq_along(e))))

# To samo w pakiecie qcc
qe <- ewma(mon$z, center = 0, std.dev = 1, lambda = lambda, nsigmas = L, plot = FALSE)
qc <- cusum(mon$z, center = 0, std.dev = 1, se.shift = 2 * k, decision.interval = h, plot = FALSE)
c(ewma_zgodna = isTRUE(all.equal(unname(qe$y), e)), granice_zgodne = isTRUE(all.equal(unname(qe$limits[, 2]), granica_e)),
  cusum_zgodny = isTRUE(all.equal(unname(qc$pos), cp)) && isTRUE(all.equal(-unname(qc$neg), cm)))

mon$ewma <- e; mon$gr_e <- granica_e; mon$c_plus <- cp; mon$c_minus <- cm
mon$alarm_ewma <- abs(e) > granica_e
mon$alarm_cusum <- cp > h | cm > h
# Pierwszy sygnał po każdym z ukrytych zdarzeń (awaria: dzień 150, trwały spadek: od dnia 175)
pierwszy <- function(alarm, od, do = max(mon$dzien)) { d <- mon$dzien[alarm & mon$dzien >= od & mon$dzien <= do]; if (length(d)) min(d) else NA }
rbind(shewhart_3sigma = c(awaria = pierwszy(mon$alarm_B, 150, 150), spadek = pierwszy(mon$alarm_B, 175)),
      seria_8_punktow = c(pierwszy(mon$seria_B, 150, 150), pierwszy(mon$seria_B, 175)),
      ewma = c(pierwszy(mon$alarm_ewma, 150, 150), pierwszy(mon$alarm_ewma, 175)),
      cusum = c(pierwszy(mon$alarm_cusum, 150, 150), pierwszy(mon$alarm_cusum, 175)))
# Sygnały przed dniem 150 (fałszywe alarmy – w tym czasie nic się nie zmieniło)
c(ewma = sum(mon$alarm_ewma & mon$dzien < 150), cusum = sum(mon$alarm_cusum & mon$dzien < 150))
round(c(ewma_dzien150 = e[mon$dzien == 150], granica = granica_e[mon$dzien == 150],
        c_minus_dzien150 = cm[mon$dzien == 150]), 2)
# Średnia reszta przed spadkiem (bez dnia awarii) i od 28 czerwca: o ile przesunął się proces?
round(c(przed = mean(mon$z[mon$dzien < 175 & mon$dzien != 150]), po = mean(mon$z[mon$dzien >= 175])), 2)

# Rysunek 3
zdarzenia <- geom_vline(xintercept = as.Date(c("2026-06-03", "2026-06-28")), linetype = "dotted", colour = "grey30")
pA <- ggplot(mon, aes(data)) + zdarzenia +
  geom_ribbon(aes(ymin = -gr_e, ymax = gr_e), fill = "grey92") +
  geom_hline(yintercept = 0, linetype = "dashed", colour = "grey20") +
  geom_line(aes(y = ewma), colour = kol[["niebieski"]], linewidth = 0.6) +
  geom_point(aes(y = ewma, shape = alarm_ewma, colour = alarm_ewma), size = 1.8) +
  scale_colour_manual(values = c("FALSE" = kol[["niebieski"]], "TRUE" = kol[["cynober"]]),
                      labels = c("w granicach", "sygnał"), name = NULL) +
  scale_shape_manual(values = c("FALSE" = 16, "TRUE" = 17), labels = c("w granicach", "sygnał"), name = NULL) +
  scale_x_date(date_labels = "%d.%m", date_breaks = "2 weeks") +
  labs(x = NULL, y = "EWMA reszt z", title = sprintf("A. EWMA (λ = %.1f, granice ±%dσ)", lambda, L),
       subtitle = "Linie kropkowane: awaria płatności (3.06) i początek spadku konwersji (28.06)") + motyw
dc <- rbind(data.frame(data = mon$data, C = mon$c_plus, suma = "C+ (wzrost)"),
            data.frame(data = mon$data, C = mon$c_minus, suma = "C− (spadek)"))
pB <- ggplot(dc, aes(data, C, colour = suma, linetype = suma)) + zdarzenia +
  geom_hline(yintercept = h, colour = kol[["cynober"]]) +
  annotate("text", x = min(dc$data), y = h + 0.6, label = sprintf("próg h = %d", h), hjust = 0, size = 3.6,
           colour = kol[["cynober"]]) +
  geom_line(linewidth = 0.7) +
  scale_colour_manual(values = c("C+ (wzrost)" = kol[["szary"]], "C− (spadek)" = kol[["niebieski"]]), name = NULL) +
  scale_linetype_manual(values = c("C+ (wzrost)" = "dashed", "C− (spadek)" = "solid"), name = NULL) +
  scale_x_date(date_labels = "%d.%m", date_breaks = "2 weeks") +
  labs(x = NULL, y = "Suma skumulowana", title = sprintf("B. CUSUM (k = %.1f, h = %d)", k, h)) + motyw
p3 <- pA / pB
p3   # zapis: ggsave("anomalie-kpi-ewma-cusum.svg", p3, width = 10, height = 8)
Wynik w R
   ewma_zgodna granice_zgodne   cusum_zgodny
          TRUE           TRUE           TRUE
                awaria spadek
shewhart_3sigma    150    193
seria_8_punktow     NA    182
ewma                NA    183
cusum               NA    180
 ewma cusum
    0     0
   ewma_dzien150          granica c_minus_dzien150
           -0.99             1.00             4.12
przed    po
-0.01 -1.07
4. Symulacja 1000 serii: Rysunek 4
R
# Rysunek 4. Symulacja 1000 serii: fałszywe alarmy i czas wykrycia spadku konwersji
# Samodzielny przepis (z przepisu 1 bierze tylko kol i motyw). Ten sam generator danych co w przepisie 1.
library(ggplot2)
library(patchwork)

set.seed(634)
R <- 1000; dni <- 210; baz <- 1:120; mon <- 121:210; start <- 151     # zmiana od 31. dnia monitorowania
dzien_tyg <- rep(1:7, length.out = dni)                                # 1 = poniedziałek
p_dnia <- c(0.027, 0.026, 0.026, 0.026, 0.026, 0.021, 0.020)
weekend <- dzien_tyg >= 6
sesje <- matrix(round(rep(ifelse(weekend, 5600, 4200), each = R) * exp(rnorm(R * dni, 0, 0.12))), R, dni)
logit_p <- matrix(rep(qlogis(p_dnia[dzien_tyg]), each = R) + rnorm(R * dni, 0, 0.04), R, dni)
u <- matrix(runif(R * dni), R, dni)        # wspólne liczby losowe: te same dni we wszystkich scenariuszach

regula <- function(z) {                    # z: macierz R × 90 reszt; zwraca macierze sygnałów czterech reguł
  n <- ncol(z); e <- cp <- cm <- run <- matrix(0, nrow(z), n)
  for (t in 1:n) {
    e[, t]  <- 0.2 * z[, t] + 0.8 * (if (t > 1) e[, t - 1] else 0)
    cp[, t] <- pmax(0, z[, t] - 0.5 + (if (t > 1) cp[, t - 1] else 0))
    cm[, t] <- pmax(0, -z[, t] - 0.5 + (if (t > 1) cm[, t - 1] else 0))
    run[, t] <- if (t > 1) ifelse(sign(z[, t]) == sign(z[, t - 1]), run[, t - 1] + 1, 1) else 1
  }
  gr_e <- matrix(3 * sqrt(0.2 / 1.8 * (1 - 0.8^(2 * (1:n)))), nrow(z), n, byrow = TRUE)
  list("Shewhart 3σ" = abs(z) > 3, "Shewhart 3σ + seria 8" = abs(z) > 3 | run >= 8,
       "EWMA (λ = 0.2)" = abs(e) > gr_e, "CUSUM (k = 0.5, h = 5)" = cp > 5 | cm > 5)
}

spadki <- c(0, 0.05, 0.10, 0.15, 0.20, 0.30)
wyniki <- list()
for (s in spadki) {
  mnoznik <- matrix(1, R, dni); mnoznik[, start:dni] <- 1 - s
  zam <- qbinom(u, sesje, plogis(logit_p) * mnoznik)
  # Oczekiwana konwersja wg dnia tygodnia z okresu bazowego (to samo co glm z samym dniem tygodnia)
  p_ocz <- sapply(1:7, function(d) rowSums(zam[, baz][, dzien_tyg[baz] == d]) / rowSums(sesje[, baz][, dzien_tyg[baz] == d]))
  Pb <- p_ocz[, dzien_tyg[baz]]; P <- p_ocz[, dzien_tyg[mon]]
  z_baz <- (zam[, baz] - sesje[, baz] * Pb) / sqrt(sesje[, baz] * Pb * (1 - Pb))
  sigma_z <- rowMeans(abs(z_baz[, -1] - z_baz[, -120])) / 1.128         # poprawka Laneya z okresu bazowego
  z_dwum <- (zam[, mon] - sesje[, mon] * P) / sqrt(sesje[, mon] * P * (1 - P))
  for (granice in c("dwumianowe", "z poprawką Laneya")) {
    z <- if (granice == "dwumianowe") z_dwum else z_dwum / sigma_z
    sg <- regula(z)
    for (nazwa in names(sg)) {
      a <- sg[[nazwa]]
      po <- apply(a[, (start - 120):90, drop = FALSE], 1, function(x) if (any(x)) which(x)[1] else NA)
      wyniki[[length(wyniki) + 1]] <- data.frame(spadek = s, granice, metoda = nazwa,
        alarm_90_dni = mean(rowSums(a) > 0), wykryto_60 = mean(!is.na(po)), mediana_dni = median(po, na.rm = TRUE),
        q25 = unname(quantile(po, 0.25, na.rm = TRUE)), q75 = unname(quantile(po, 0.75, na.rm = TRUE)))
    }
  }
}
wyn <- do.call(rbind, wyniki)
wyn$metoda <- factor(wyn$metoda, levels = names(sg))

# Fałszywe alarmy: proces stabilny przez 90 dni monitorowania (spadek = 0); błąd Monte Carlo = SE odsetka
fa <- wyn[wyn$spadek == 0, c("granice", "metoda", "alarm_90_dni")]
fa$blad_MC_pp <- round(100 * sqrt(fa$alarm_90_dni * (1 - fa$alarm_90_dni) / R), 1)
fa$alarm_90_dni <- round(100 * fa$alarm_90_dni, 1)
print(fa, row.names = FALSE)
# Dla porównania: Shewhart 3σ przy znanych parametrach procesu, 90 niezależnych dni
round(100 * (1 - (1 - 2 * pnorm(-3))^90), 1)
# Wykrycie spadku (granice z poprawką Laneya): odsetek serii z sygnałem w 60 dniach po zmianie
# i mediana (kwartyle) liczby dni od zmiany do sygnału (1 = sygnał w pierwszym dniu spadku)
w <- wyn[wyn$spadek > 0 & wyn$granice == "z poprawką Laneya", ]
print(transform(w[, c("spadek", "metoda", "wykryto_60", "mediana_dni", "q25", "q75")],
                spadek = paste0(100 * spadek, "%"), wykryto_60 = round(100 * wykryto_60, 1)), row.names = FALSE)

# Rysunek 4
ksz <- c(16, 17, 15, 18); kolory <- unname(kol[c("szary", "pomarancz", "niebieski", "cynober")])
pA <- ggplot(fa, aes(alarm_90_dni, metoda)) +
  geom_line(aes(group = metoda), colour = "grey70") +
  geom_errorbar(aes(xmin = alarm_90_dni - 1.96 * blad_MC_pp, xmax = alarm_90_dni + 1.96 * blad_MC_pp, colour = metoda),
                width = 0.2, orientation = "y") +
  geom_point(aes(colour = metoda, shape = granice), size = 3, fill = "white", stroke = 1.1) +
  geom_text(aes(label = sprintf("%.1f%%", alarm_90_dni), colour = metoda, vjust = ifelse(granice == "dwumianowe", -1.1, 2)),
            size = 3.5, show.legend = FALSE) +
  scale_colour_manual(values = kolory, guide = "none") +
  scale_shape_manual(values = c("dwumianowe" = 21, "z poprawką Laneya" = 16), name = "Granice:") +
  scale_x_continuous(limits = c(0, 70), labels = function(x) paste0(x, "%")) +
  labs(x = "Serie z co najmniej jednym fałszywym alarmem w 90 dniach", y = NULL,
       title = "A. Fałszywe alarmy (proces bez zmian)") + motyw
pB <- ggplot(w, aes(100 * spadek, mediana_dni, colour = metoda, shape = metoda)) +
  geom_errorbar(aes(ymin = q25, ymax = q75), width = 0.8, position = position_dodge(width = 2.4)) +
  geom_line(position = position_dodge(width = 2.4)) +
  geom_point(size = 2.6, position = position_dodge(width = 2.4)) +
  scale_colour_manual(values = kolory, name = NULL) + scale_shape_manual(values = ksz, name = NULL) +
  scale_y_continuous(trans = "log2", breaks = c(1, 2, 4, 8, 16, 32, 60)) +
  scale_x_continuous(breaks = 100 * spadki[-1], labels = function(x) paste0("−", x, "%")) +
  labs(x = "Trwały spadek konwersji (względny)", y = "Dni do pierwszego sygnału (skala log)",
       title = "B. Czas wykrycia (granice z poprawką Laneya)",
       subtitle = "Mediana i kwartyle z 1000 serii; serie bez sygnału w 60 dni pominięto") +
  motyw + guides(colour = guide_legend(nrow = 2), shape = guide_legend(nrow = 2))
p4 <- pA / pB + plot_layout(heights = c(1, 1.5))
p4   # zapis: ggsave("anomalie-kpi-symulacja.svg", p4, width = 10, height = 9)
Wynik w R
           granice                 metoda alarm_90_dni blad_MC_pp
        dwumianowe            Shewhart 3σ         45.7        1.6
        dwumianowe  Shewhart 3σ + seria 8         61.9        1.5
        dwumianowe         EWMA (λ = 0.2)         32.9        1.5
        dwumianowe CUSUM (k = 0.5, h = 5)         36.0        1.5
 z poprawką Laneya            Shewhart 3σ         38.1        1.5
 z poprawką Laneya  Shewhart 3σ + seria 8         56.6        1.6
 z poprawką Laneya         EWMA (λ = 0.2)         28.2        1.4
 z poprawką Laneya CUSUM (k = 0.5, h = 5)         30.6        1.5
[1] 21.6
 spadek                 metoda wykryto_60 mediana_dni q25 q75
     5%            Shewhart 3σ       33.0          27  14  41
     5%  Shewhart 3σ + seria 8       76.7          21  11  35
     5%         EWMA (λ = 0.2)       74.9          21  11  34
     5% CUSUM (k = 0.5, h = 5)       82.1          19  11  32
    10%            Shewhart 3σ       66.7          18   8  34
    10%  Shewhart 3σ + seria 8       99.3          10   7  17
    10%         EWMA (λ = 0.2)      100.0           9   6  13
    10% CUSUM (k = 0.5, h = 5)      100.0           8   6  12
    15%            Shewhart 3σ       92.7          10   4  20
    15%  Shewhart 3σ + seria 8      100.0           7   4   8
    15%         EWMA (λ = 0.2)      100.0           5   4   7
    15% CUSUM (k = 0.5, h = 5)      100.0           5   4   6
    20%            Shewhart 3σ       99.6           5   2   9
    20%  Shewhart 3σ + seria 8      100.0           4   2   7
    20%         EWMA (λ = 0.2)      100.0           4   3   5
    20% CUSUM (k = 0.5, h = 5)      100.0           3   3   4
    30%            Shewhart 3σ      100.0           2   1   3
    30%  Shewhart 3σ + seria 8      100.0           2   1   3
    30%         EWMA (λ = 0.2)      100.0           2   2   3
    30% CUSUM (k = 0.5, h = 5)      100.0           2   2   3
5. Grafika „alarm → sprawdzenie → decyzja”: Rysunek 5
R
# Rysunek 5. Grafika: co zrobić po sygnale karty kontrolnej – alarm → sprawdzenie → decyzja
# Samodzielny przepis: niczego nie losuje i nie korzysta z innych przepisów.
library(ggplot2)

pola <- data.frame(
  x = c(1.1, 3.7, 6.3, 8.9, 1.1, 3.7, 6.3, 8.9),
  y = c(4.6, 4.6, 4.6, 4.6, 1.4, 1.4, 1.4, 1.4),
  typ = c("alarm", "sprawdzenie", "sprawdzenie", "sprawdzenie", "decyzja", "decyzja", "decyzja", "decyzja"),
  tytul = c("SYGNAŁ", "1. Czy pomiar działa?", "2. Co było w kalendarzu?", "3. Ruch czy konwersja?",
            "Błąd danych", "Znana, jednorazowa przyczyna", "Trwała zmiana procesu", "Nic nie znaleziono"),
  opis = c("punkt poza granicami,\nseria 8 punktów\nalbo sygnał EWMA/CUSUM",
           "tag analityczny, boty,\nbrakujące godziny,\nzmiana definicji KPI",
           "promocja, newsletter,\nświęto, awaria płatności,\nzmiana cen lub dostawy",
           "rozbij na sesje i odsetek;\nkanał, urządzenie,\netap lejka konwersji",
           "popraw dane;\npunkt nie liczy się\ndo granic",
           "opisz na wykresie;\ngranic nie zmieniaj",
           "napraw albo przyjmij:\nnowy okres bazowy\ni nowe granice",
           "zapisz i obserwuj;\nfałszywy alarm to\nkoszt monitorowania"))
szer <- 1.15; wys <- 1.15
strzalki <- data.frame(x = c(2.25, 4.85, 7.45, 3.7, 6.3, 8.9, 8.9),
                       xend = c(2.55, 5.15, 7.75, 1.4, 3.7, 6.6, 8.9),
                       y = c(4.6, 4.6, 4.6, 3.45, 3.45, 3.45, 3.45),
                       yend = c(4.6, 4.6, 4.6, 2.55, 2.55, 2.55, 2.55))
etykiety <- data.frame(x = c(2.55, 5.0, 7.75, 8.9), y = c(3.0, 3.0, 3.0, 3.0),
                       tekst = c("tak – to błąd", "tak – wiadomo,\nco to było", "spadek trwa\nkilka dni", "brak\nprzyczyny"))
p5 <- ggplot() +
  geom_rect(data = pola, aes(xmin = x - szer, xmax = x + szer, ymin = y - wys, ymax = y + wys, fill = typ),
            colour = "grey30", linewidth = 0.4) +
  geom_text(data = pola, aes(x, y + 0.72, label = tytul), fontface = "bold", size = 3.9, colour = "#0f1d3a") +
  geom_text(data = pola, aes(x, y - 0.22, label = opis), size = 3.5, lineheight = 0.95, colour = "grey15") +
  geom_segment(data = strzalki, aes(x, y, xend = xend, yend = yend),
               arrow = arrow(length = unit(0.22, "cm"), type = "closed"), colour = "grey30", linewidth = 0.5) +
  geom_label(data = etykiety, aes(x, y, label = tekst), size = 3.2, colour = "grey30", lineheight = 0.9,
             fontface = "italic", fill = "white", linewidth = 0, label.padding = unit(0.12, "lines")) +
  annotate("text", x = 0, y = 6.35, label = "Sprawdzaj po kolei: najpierw dane, potem kalendarz, na końcu rozbicie wskaźnika",
           hjust = 0, size = 4.2, colour = "grey25") +
  scale_fill_manual(values = c(alarm = "#F6C9A9", sprawdzenie = "#CFE3F2", decyzja = "#F2F2F2"),
                    breaks = c("alarm", "sprawdzenie", "decyzja"),
                    labels = c(alarm = "sygnał", sprawdzenie = "sprawdzenie", decyzja = "decyzja"), name = NULL) +
  coord_cartesian(xlim = c(-0.1, 10.1), ylim = c(0.1, 6.5), expand = FALSE) +
  labs(title = "Alarm → sprawdzenie → decyzja") +
  theme_void(base_size = 13) +
  theme(plot.title = element_text(face = "bold", colour = "#0f1d3a", margin = margin(b = 6)),
        legend.position = "bottom", plot.background = element_rect(fill = "white", colour = NA),
        plot.margin = margin(10, 14, 10, 10))
p5   # zapis: ggsave("anomalie-kpi-schemat-alarm-decyzja.svg", p5, width = 10, height = 6.4)
6. Sprawdzenie palety (deuteranopia, protanopia)
R
# Czy paleta przetrwa zaburzenia widzenia barw? Symulacja w pakiecie colorspace
library(colorspace)
pary <- list("niebieski – pomarańczowy (dzień roboczy / weekend; EWMA / CUSUM)" = c("#0072B2", "#E69F00"),
             "cynober – szary (poza granicami / brak sygnału)" = c("#D55E00", "#999999"),
             "niebieski – cynober (seria 8 / poza granicami; C− / próg)" = c("#0072B2", "#D55E00"),
             "pomarańczowy – cynober (seria 8 / CUSUM na rys. 4)" = c("#E69F00", "#D55E00"),
             "jasnopomarańczowy – jasnoniebieski (sygnał / sprawdzenie)" = c("#F6C9A9", "#CFE3F2"),
             "czerwony – zielony (do unikania)" = c("#E41A1C", "#4DAF4A"))
roznica <- function(k) {           # odległość barw w przestrzeni CIELAB (ΔE)
  lab <- coords(as(hex2RGB(k), "LAB")); sqrt(sum((lab[1, ] - lab[2, ])^2))
}
round(t(sapply(pary, function(k) c(widzenie_typowe = roznica(k), deuteranopia = roznica(deutan(k)),
                                   protanopia = roznica(protan(k))))), 1)
Wynik w R
                                                                 widzenie_typowe
niebieski – pomarańczowy (dzień roboczy / weekend; EWMA / CUSUM)           120.2
cynober – szary (poza granicami / brak sygnału)                             77.2
niebieski – cynober (seria 8 / poza granicami; C− / próg)                  114.6
pomarańczowy – cynober (seria 8 / CUSUM na rys. 4)                          33.4
jasnopomarańczowy – jasnoniebieski (sygnał / sprawdzenie)                   35.4
czerwony – zielony (do unikania)                                           121.7
                                                                 deuteranopia
niebieski – pomarańczowy (dzień roboczy / weekend; EWMA / CUSUM)        121.5
cynober – szary (poza granicami / brak sygnału)                          62.9
niebieski – cynober (seria 8 / poza granicami; C− / próg)               108.3
pomarańczowy – cynober (seria 8 / CUSUM na rys. 4)                       18.4
jasnopomarańczowy – jasnoniebieski (sygnał / sprawdzenie)                34.6
czerwony – zielony (do unikania)                                         21.1
                                                                 protanopia
niebieski – pomarańczowy (dzień roboczy / weekend; EWMA / CUSUM)      109.3
cynober – szary (poza granicami / brak sygnału)                        56.0
niebieski – cynober (seria 8 / poza granicami; C− / próg)              91.9
pomarańczowy – cynober (seria 8 / CUSUM na rys. 4)                     24.9
jasnopomarańczowy – jasnoniebieski (sygnał / sprawdzenie)              29.9
czerwony – zielony (do unikania)                                       31.6
Bibliografia oprogramowania
Liczby na tej stronie pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (losowanie, regresja logistyczna – pakiety base i stats; karty kontrolne – pakiet qcc). Rysunki wykonano w ggplot2 i złożono pakietem patchwork; pliki SVG zapisano pakietem svglite, a paletę sprawdzono w symulacji zaburzeń widzenia barw pakietem colorspace. W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- qcc (wersja 2.7): Scrucca, L. (2004). qcc: An R package for quality control charting and statistical process monitoring. R News, 4(1), 11–17. https://CRAN.R-project.org/doc/Rnews/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
- colorspace (wersja 2.1.2): Zeileis, A., Fisher, J. C., Hornik, K., Ihaka, R., McWhite, C. D., Murrell, P., Stauffer, R., & Wilke, C. O. (2020). colorspace: A toolbox for manipulating and assessing colors and palettes. Journal of Statistical Software, 96(1). https://doi.org/10.18637/jss.v096.i01
- svglite (wersja 2.2.2): Wickham, H., Henry, L., Pedersen, T. L., Luciani, T. J., Decorde, M., & Lise, V. (2025). svglite: An 'SVG' graphics device [R package]. https://doi.org/10.32614/CRAN.package.svglite
Pułapki
- Jedna linia centralna dla wszystkich dni. Rytm tygodnia daje serię fałszywych alarmów w weekendy (panel A rysunku 2), a prawdziwy spadek ginie w szumie.
- Granice dwumianowe przy dużym ruchu. Przy tysiącach sesji dni różnią się bardziej, niż zakłada rozkład dwumianowy; sprawdź SD reszt w okresie bazowym i w razie potrzeby użyj poprawki Laneya.
- Okres bazowy ze zmianą w środku. Granice z okresu, w którym była awaria albo promocja, są za szerokie. Usuń takie dni albo opisz je w modelu.
- Zależność kolejnych dni. Przy silnej autokorelacji zwykłe karty mogą poważnie wprowadzać w błąd; kontroluj reszty z modelu szeregu czasowego (Alwan i Roberts, 1988).
- Za dużo reguł i wskaźników. Pięć reguł na dziesięciu KPI to codzienny alarm. Wybierz kilka wskaźników i jedną–dwie reguły.
- Sygnał jako dowód przyczyny. Karta mówi „coś się zmieniło”, a nie „aktualizacja koszyka obniżyła konwersję”.
Najczęstsze pytania
Jaką kartę kontrolną wybrać do monitorowania konwersji w sklepie internetowym?
Kartę p, bo konwersja to odsetek, a liczba sesji zmienia się z dnia na dzień – granice są wtedy węższe w dni z dużym ruchem. Linię centralną wyznacz z modelu z dniem tygodnia, a nie jako jedną średnią. Do wykrywania powolnych spadków dodaj kartę CUSUM lub EWMA na tych samych resztach.
Dlaczego karta p przy dużym ruchu na stronie daje tyle alarmów?
Przy tysiącach sesji granice z rozkładu dwumianowego są bardzo wąskie, a dni różnią się bardziej, niż zakłada ten rozkład (nadmierna dyspersja). W przykładzie SD reszt w stabilnym okresie wynosiło 1.14 zamiast 1. Poprawka Laneya (karta p′) dzieli reszty przez ich rzeczywisty rozrzut z okresu bazowego (Laney, 2002).
EWMA czy CUSUM – co szybciej wykryje spadek konwersji?
W symulacji przy spadku o 10% mediana czasu do sygnału wynosiła 8 dni dla CUSUM i 9 dla EWMA, wobec 18 dla samej karty Shewharta. Obie dobrze wykrywają małe, trwałe zmiany, ale słabo jednodniowe awarie – w przykładzie żadna nie zauważyła awarii płatności. Dlatego łącz je z kartą Shewharta (Lucas i Saccucci, 1990).
Ile fałszywych alarmów daje karta kontrolna w ciągu kwartału?
Zależy od reguł i od tego, jak dokładnie znasz proces. W symulacji 90 dni monitorowania z granicami z 120 dni bazowych dało co najmniej jeden fałszywy alarm w 28.2% serii dla EWMA, 30.6% dla CUSUM, 38.1% dla karty Shewharta i 56.6% po dodaniu reguły ośmiu punktów. Ustal z góry, kto sprawdza sygnał.
Czy karta kontrolna pokaże, czy kampania marketingowa zadziałała?
Nie. Karta wskazuje, że proces się zmienił, ale nie mówi dlaczego. Efekt zmiany wprowadzonej celowo oceń w teście A/B albo analizą przerwanego szeregu czasowego, a kampanie i promocje zapisuj w kalendarzu, żeby po alarmie móc je wykluczyć.
Powiązane hasła
Przeczytaj też
Prognoza sprzedaży: sezonowość, święta i promocje
Sklep z zabawkami, trzy lata dziennych zamówień: STL, ETS i ARIMA z regresorami, MAE i MAPE na teście, przeciek danych i prognoza z przedziałami w R.
Czytaj →PoradnikBadanie trackingowe marki
Osiem fal badania marki: odsetki z wagami i deff, różnica fala do fali, trend, średnia krocząca i fałszywe alarmy przy wielu wskaźnikach – z kodem R.
Czytaj →PoradnikPułapki testów A/B na obrazkach
Zaglądanie do p, wiele wersji i metryk, efekt nowości i SRM w symulacjach 1000 testów A/A – pięć rysunków z kodem R i lista kontrolna.
Czytaj →PoradnikOdchylenie plan–wykonanie: cena, wolumen, struktura
Plan przekroczony o 3.29 mln zł: ile to wolumen, struktura, cena i kurs euro, czy kolejność rozbicia ma znaczenie i kiedy odchylenie coś znaczy – z kodem R.
Czytaj →Monitorujesz wskaźniki sprzedaży w pracy z marketingu?
Pomożemy dobrać kartę kontrolną, wyznaczyć okres bazowy i model z sezonowością, ocenić fałszywe alarmy i opisać wyniki tak, żebyś umiał(a) je obronić.
Oferta dla studentówWyceń analizęBibliografia i dalsza literatura naukowa (APA 7)
- Alwan, L. C., & Roberts, H. V. (1988). Time-series modeling for statistical process control. Journal of Business & Economic Statistics, 6(1), 87–95. https://doi.org/10.1080/07350015.1988.10509640
- Benneyan, J. C., Lloyd, R. C., & Plsek, P. E. (2003). Statistical process control as a tool for research and healthcare improvement. Quality and Safety in Health Care, 12(6), 458–464. https://doi.org/10.1136/qhc.12.6.458 ● Otwarty dostęp
- Laney, D. B. (2002). Improved control charts for attributes. Quality Engineering, 14(4), 531–537. https://doi.org/10.1081/qen-120003555
- Lucas, J. M., & Saccucci, M. S. (1990). Exponentially weighted moving average control schemes: Properties and enhancements. Technometrics, 32(1), 1–12. https://doi.org/10.1080/00401706.1990.10484583
- Page, E. S. (1954). Continuous inspection schemes. Biometrika, 41(1–2), 100–115. https://doi.org/10.1093/biomet/41.1-2.100
- Roberts, S. W. (1959). Control chart tests based on geometric moving averages. Technometrics, 1(3), 239–250. https://doi.org/10.1080/00401706.1959.10489860
- Woodall, W. H. (2000). Controversies and contradictions in statistical process control. Journal of Quality Technology, 32(4), 341–350. https://doi.org/10.1080/00224065.2000.11980013
Cytowania BibTeX
@article{alwan1988time, author={Alwan, Layth C. and Roberts, Harry V.}, title={{Time-series modeling for statistical process control}}, journal={Journal of Business \& Economic Statistics}, year={1988}, volume={6}, number={1}, pages={87--95}, doi={10.1080/07350015.1988.10509640}}@article{benneyan2003statistical, author={Benneyan, James C. and Lloyd, Robert C. and Plsek, Paul E.}, title={{Statistical process control as a tool for research and healthcare improvement}}, journal={Quality and Safety in Health Care}, year={2003}, volume={12}, number={6}, pages={458--464}, doi={10.1136/qhc.12.6.458}}@article{laney2002improved, author={Laney, David B.}, title={{Improved control charts for attributes}}, journal={Quality Engineering}, year={2002}, volume={14}, number={4}, pages={531--537}, doi={10.1081/qen-120003555}}@article{lucas1990exponentially, author={Lucas, James M. and Saccucci, Michael S.}, title={{Exponentially weighted moving average control schemes: Properties and enhancements}}, journal={Technometrics}, year={1990}, volume={32}, number={1}, pages={1--12}, doi={10.1080/00401706.1990.10484583}}@article{page1954continuous, author={Page, E. S.}, title={{Continuous inspection schemes}}, journal={Biometrika}, year={1954}, volume={41}, number={1–2}, pages={100--115}, doi={10.1093/biomet/41.1-2.100}}@article{roberts1959control, author={Roberts, S. W.}, title={{Control chart tests based on geometric moving averages}}, journal={Technometrics}, year={1959}, volume={1}, number={3}, pages={239--250}, doi={10.1080/00401706.1959.10489860}}@article{woodall2000controversies, author={Woodall, William H.}, title={{Controversies and contradictions in statistical process control}}, journal={Journal of Quality Technology}, year={2000}, volume={32}, number={4}, pages={341--350}, doi={10.1080/00224065.2000.11980013}}