Kim był Francis Ysidro Edgeworth?
Francis Ysidro Edgeworth (1845–1926) był irlandzkim ekonomistą i statystykiem, jednym z twórców statystyki matematycznej w Wielkiej Brytanii. Urodził się 8 lutego 1845 r. w Edgeworthstown w hrabstwie Longford. Ojciec, Francis Beaufort Edgeworth, zmarł, gdy chłopiec miał dwa lata; matka, Rosa Florentina Eroles, była Hiszpanką, córką uchodźcy politycznego z Katalonii. Ciotką Edgewortha była powieściopisarka Maria Edgeworth (Keynes, 1933).
Uczyli go nauczyciele domowi. W wieku 17 lat poszedł do Trinity College w Dublinie, a potem studiował w Oksfordzie (Magdalen Hall i Balliol), gdzie ukończył studia klasyczne z najwyższą lokatą. W 1877 r. został adwokatem (Keynes, 1933). Matematyki uczył się prawdopodobnie sam (O’Connor i Robertson, 2003). Wykładał logikę w King’s College London, gdzie w 1888 r. został profesorem ekonomii politycznej. W 1891 r. objął katedrę ekonomii politycznej Drummonda w Oksfordzie i został członkiem All Souls College. Na emeryturę przeszedł w 1922 r. (Keynes, 1933; O’Connor i Robertson, 2003).
Od pierwszego numeru w marcu 1891 r. do śmierci był redaktorem, a potem współredaktorem Economic Journal. Był też prezesem Royal Statistical Society i członkiem British Academy (Keynes, 1933). W 1907 r. dostał złoty Medal Guya Królewskiego Towarzystwa Statystycznego (O’Connor i Robertson, 2003). Zmarł 13 lutego 1926 r. w Oksfordzie (Keynes, 1933).
Najważniejsze pomysły
- Matematyka w naukach społecznych (1881). W eseju Mathematical Psychics stosował rachunek do użyteczności i wymiany; tu pierwszy raz pojawiły się krzywe kontraktu (Edgeworth, 1881; Keynes, 1933).
- Prawo błędu i testy (1883–1885). W latach 1883–1884 opublikował siedem prac o prawdopodobieństwie i „prawie błędu”, jak nazywano wtedy rozkład normalny błędów pomiaru. W pracy Methods of Statistics (1885) omawiał testy istotności do porównywania średnich (Keynes, 1933; O’Connor i Robertson, 2003).
- Korelacja (1892). Serią prac, zaczętą artykułem Correlated Averages, rozwijał teorię korelacji (o jej początkach – przy Francisie Galtonie) i sposoby szacowania jej współczynników. Prace te wpłynęły na Karla Pearsona (Edgeworth, 1892; O’Connor i Robertson, 2003).
- Uogólnione prawo błędu. W późnych latach pisał przede wszystkim rozbudowane i trudne prace o swoim „uogólnionym prawie błędu”, które miało wymagać jak najmniej założeń (Keynes, 1933). Jego nazwisko nosi dziś rozwinięcie Edgewortha. To szereg, który poprawia przybliżenie normalne wyrazami ze skośnością i kurtozą, maleją one jak 1/√n i 1/n (Hall, 1992).
- Liczby indeksowe. Od 1883 r. stosował matematykę do mierzenia zmian wartości pieniądza, czyli do indeksów cen (Keynes, 1933).
Ciekawostka
Edgewortha czytało się z trudem. Keynes (1933, s. 277), który przez 15 lat współredagował z nim czasopismo, pisał, że w jego tekstach cytaty z greki deptały po piętach rachunkowi różniczkowemu. Edgeworth pamiętał całe księgi Homera, Wergiliusza i Miltona, a jego artykuły roiły się od błędów drukarskich, zwłaszcza we wzorach. Cudze teksty redagował jednak bardzo starannie. Wymyślił nawet własne „prawo malejących przychodów” dla honorariów autorskich: stawka spadała po dziesięciu stronach, a po dwudziestu wynosiła zero (Keynes, 1933).
Keynes przytacza też oksfordzką anegdotę o egzaminie ustnym na zakończenie studiów. Edgeworth miał zapytać, czy odpowiedzieć krótko, czy obszernie, a potem mówić pół godziny – i podnieść tym ocenę z drugiej klasy na pierwszą. Pytany, czemu nie napisał traktatu, odpowiadał z uśmiechem, że przedsięwzięcia na dużą skalę, jak traktaty i małżeństwo, go nie pociągały (Keynes, 1933).
Przykład: rozkład średniej z rozkładu skośnego
Centralne twierdzenie graniczne mówi, że średnia z n obserwacji ma w przybliżeniu rozkład normalny. Przy małym n i skośnych danych przybliżenie bywa jednak słabe. Bierzemy rozkład wykładniczy o średniej 1 (skośność 2, kurtoza nadmiarowa 6). Suma n takich zmiennych ma rozkład gamma, więc znamy dokładną odpowiedź. Porównujemy z nią przybliżenie normalne, rozwinięcie Edgewortha z jednym wyrazem (skośność) i z dwoma (skośność i kurtoza) oraz symulację 200 000 prób (set.seed(1845)).
Przy n = 5 prawdopodobieństwo, że średnia przekroczy 1.8, wynosi dokładnie .0550 (w symulacji też .0550). Przybliżenie normalne daje .0368, rozwinięcie z jednym wyrazem – .0632, a z dwoma – .0539. W lewym ogonie, dla średniej poniżej 0.4, wartość dokładna to .0527, normalne przybliżenie – .0899, a rozwinięcie z dwoma wyrazami – .0580. Symetryczny rozkład normalny zaniża prawy ogon i zawyża lewy; rozwinięcie koryguje to dzięki skośności. Przy n = 10 prawy ogon wynosi dokładnie .0154, w przybliżeniu normalnym .0057, a według Edgewortha .0166.
Największy błąd dystrybuanty przy n = 10 wynosi .042 dla przybliżenia normalnego, .0080 dla rozwinięcia z jednym wyrazem i .0025 dla rozwinięcia z dwoma. Gdy n rośnie dziesięciokrotnie (z 10 do 100), błędy maleją odpowiednio 3.2, 11.8 i 41 razy. To zgodne z teorią: błąd przybliżenia normalnego maleje jak 1/√n, a każdy kolejny wyraz rozwinięcia przyspiesza zbieżność (Hall, 1992).
Na rysunku
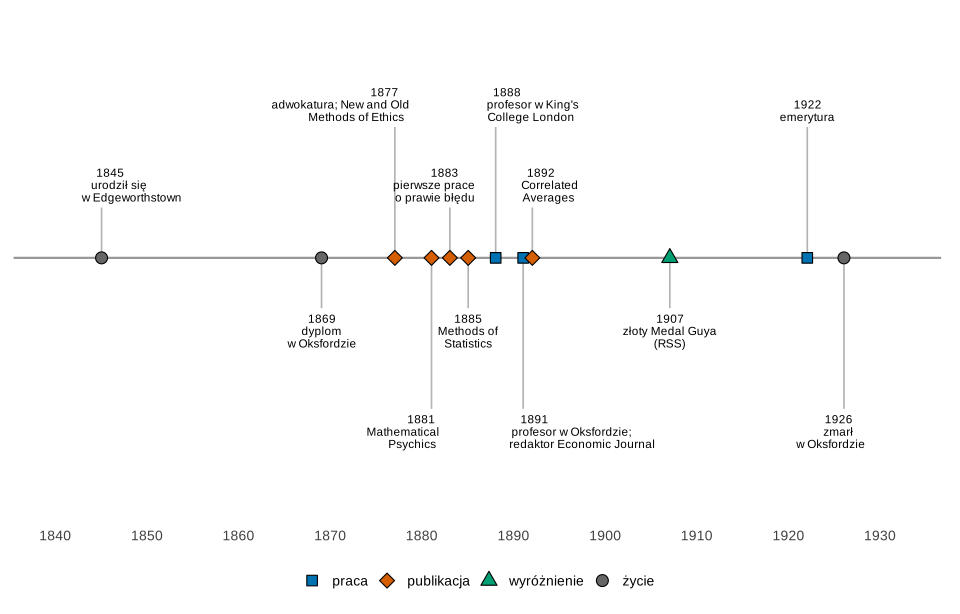
Co widać. Najważniejsze prace statystyczne powstały w ciągu dziesięciu lat, między 1883 a 1892 r. Potem przez 35 lat redagował Economic Journal.
Na co uważać. Rok 1888 (King’s College) podają O’Connor i Robertson (2003); Keynes (1933) wymienia te funkcje bez dat.
Podpis do pracy:
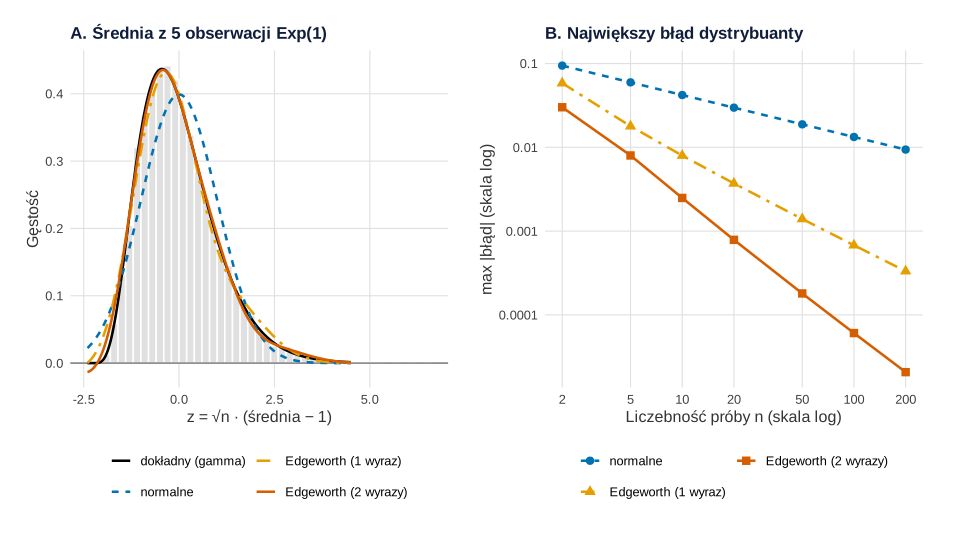
set.seed(1881), 20 000 prób).Co widać. W panelu A krzywa normalna ma szczyt za daleko w prawo i za chudy prawy ogon, a krzywe Edgewortha prawie pokrywają się z rozkładem dokładnym. W panelu B każdy kolejny wyraz rozwinięcia daje bardziej stromą linię błędu.
Na co uważać. Rozwinięcie Edgewortha nie jest gęstością. W dalekim ogonie może dawać wartości ujemne: przy n = 5 najniższa wartość to −0.0144 (przy z = −2.51), przy n = 2 – −0.048. Przy n = 20 daje nawet ujemne prawdopodobieństwo, że średnia spadnie poniżej 0.4 (−.0003 wobec dokładnego .0003). Poprawia środek rozkładu i umiarkowane ogony, ale nie skrajne ogony.
Podpis do pracy:
Gdzie spotkasz Edgewortha w swojej pracy
- Mała próba, skośne dane. Gdy liczysz przedział ufności albo test t dla średniej czasu reakcji czy dochodu, przybliżenie normalne myli się głównie przez skośność. Rozwinięcie Edgewortha mówi, jak bardzo.
- Bootstrap. Rozwinięcie Edgewortha to podstawowe narzędzie oceny dokładności bootstrapu – Hall (1992) poświęcił temu całą monografię. Poprawka na skośność, na której opiera się rozwinięcie, stoi też za przedziałami takimi jak BCa.
- Momenty i kumulanty. Poprawki rozwinięcia zależą od wyższych momentów rozkładu; o tym, czemu rozkład normalny jest tu wyjątkowy, piszemy przy Józefie Marcinkiewiczu.
Spory, mity i trudne strony
- Edgeworth a Pearson. Według O’Connora i Robertsona (2003) prace Edgewortha wpłynęły na Karla Pearsona, ale później stosunki między nimi się popsuły, a Pearson temu wpływowi zaprzeczał.
- „Niepraktyczny” uczony. Edgeworth miał opinię oderwanego od życia teoretyka, który objaśnia rzeczy niejasne jeszcze bardziej niejasnymi. Keynes (1933) pisze, że jako redaktor był wręcz przeciwnie: punktualny, rzeczowy i niezawodny.
Rozwinięcie Edgewortha w R
Kod liczy rozkład dokładny średniej z rozkładu wykładniczego (gamma), przybliżenie normalne i rozwinięcie Edgewortha (wielomiany Hermite’a), porównuje je z symulacją, liczy największy błąd dystrybuanty dla różnych n, szuka ujemnych wartości rozwinięcia i rysuje rysunek 2. Drugi przepis rysuje oś czasu (rysunek 1). Rysunki na stronie powstały z tych samych obiektów p1 i p2, którym podmieniono tylko motyw na motyw serwisu; dane, geometrie i skale są identyczne. Ziarna: set.seed(1845) (tabela ogonów) i set.seed(1881) (histogram); progi 1.8 i 0.4 oraz wartości n dobraliśmy ręcznie.
1. Rozkład dokładny, przybliżenie normalne i rozwinięcie Edgewortha: rysunek 2
Kod R rysunku 2
# Rozwinięcie Edgewortha: rozkład średniej z n obserwacji z rozkładu wykładniczego
# porównanie: rozkład dokładny (gamma), przybliżenie normalne, rozwinięcie Edgewortha, symulacja
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
kol <- c("dokładny (gamma)" = "black", "normalne" = "#0072B2",
         "Edgeworth (1 wyraz)" = "#E69F00", "Edgeworth (2 wyrazy)" = "#D55E00")   # Okabe–Ito
typy <- c("dokładny (gamma)" = "solid", "normalne" = "22", "Edgeworth (1 wyraz)" = "4212", "Edgeworth (2 wyrazy)" = "solid")
motyw <- theme_minimal(base_size = 13) +
  theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"), legend.position = "bottom")

# Rozkład wykładniczy Exp(1): średnia 1, wariancja 1, skośność 2, kurtoza nadmiarowa 6.
# Z = sqrt(n) * (średnia − 1) ma średnią 0 i wariancję 1. Wielomiany Hermite'a He3, He4, He6:
he3 <- function(z) z^3 - 3 * z
he4 <- function(z) z^4 - 6 * z^2 + 3
he6 <- function(z) z^6 - 15 * z^4 + 45 * z^2 - 15
g1 <- 2; g2 <- 6
# gęstość: φ(z)·[1 + γ1/(6√n)·He3 + (γ2/(24n)·He4 + γ1²/(72n)·He6)]
gest <- function(z, n, wyrazy = 2) {
  popr <- if (wyrazy >= 1) g1 / (6 * sqrt(n)) * he3(z) else 0
  if (wyrazy >= 2) popr <- popr + g2 / (24 * n) * he4(z) + g1^2 / (72 * n) * he6(z)
  dnorm(z) * (1 + popr)
}
# dystrybuanta: Φ(z) − φ(z)·[γ1/(6√n)·He2 + γ2/(24n)·He3 + γ1²/(72n)·He5]
dystr <- function(z, n, wyrazy = 2) {
  popr <- if (wyrazy >= 1) g1 / (6 * sqrt(n)) * (z^2 - 1) else 0
  if (wyrazy >= 2) popr <- popr + g2 / (24 * n) * he3(z) + g1^2 / (72 * n) * (z^5 - 10 * z^3 + 15 * z)
  pnorm(z) - dnorm(z) * popr
}
# dokładnie: suma n zmiennych Exp(1) ma rozkład gamma(n, 1), więc P(Z ≤ z) = P(suma ≤ n + z·√n)
dokl <- function(z, n) pgamma(n + z * sqrt(n), shape = n)

# 1. Prawdopodobieństwa w ogonach dla n = 5, 10, 20: P(średnia > 1.8) i P(średnia < 0.4)
set.seed(1845)
R <- 200000
ogony <- do.call(rbind, lapply(c(5, 10, 20), function(n) {
  srednie <- colMeans(matrix(rexp(n * R), nrow = n))
  zp <- sqrt(n) * (1.8 - 1); zl <- sqrt(n) * (0.4 - 1)
  data.frame(n = n, ogon = c("P(średnia > 1.8)", "P(średnia < 0.4)"),
             dokladny = c(1 - dokl(zp, n), dokl(zl, n)),
             normalne = c(1 - pnorm(zp), pnorm(zl)),
             edg1 = c(1 - dystr(zp, n, 1), dystr(zl, n, 1)),
             edg2 = c(1 - dystr(zp, n, 2), dystr(zl, n, 2)),
             symulacja = c(mean(srednie > 1.8), mean(srednie < 0.4)))
}))
ogony[, 3:7] <- round(ogony[, 3:7], 4)
ogony

# 2. Największy błąd dystrybuanty na siatce z od −4 do 4 w funkcji n
siatka <- seq(-4, 4, by = 0.01)
bledy <- do.call(rbind, lapply(c(2, 5, 10, 20, 50, 100, 200), function(n) {
  d <- dokl(siatka, n)
  data.frame(n = n,
             normalne = max(abs(pnorm(siatka) - d)),
             edg1 = max(abs(dystr(siatka, n, 1) - d)),
             edg2 = max(abs(dystr(siatka, n, 2) - d)))
}))
signif(bledy, 3)
# ile razy maleje błąd, gdy n rośnie 10 razy (z 10 do 100 i z 20 do 200)
round(rbind(`10 -> 100` = unlist(bledy[bledy$n == 10, -1] / bledy[bledy$n == 100, -1]),
            `20 -> 200` = unlist(bledy[bledy$n == 20, -1] / bledy[bledy$n == 200, -1])), 1)

# 3. Słabość: przy małym n rozwinięcie daje ujemną „gęstość” w ogonie
z_gest <- seq(-4, 6, by = 0.001)
sapply(c(n2 = 2, n5 = 5, n10 = 10), function(n) {
  f <- gest(z_gest, n, 2)
  c(min_gestosci = round(min(f), 4), przy_z = z_gest[which.min(f)])
})

# Rysunek: A – gęstość Z dla n = 5; B – największy błąd dystrybuanty w funkcji n (skale logarytmiczne)
n5 <- 5
zA <- seq(-2.4, 4.5, by = 0.01)
dA <- rbind(data.frame(z = zA, f = dgamma(n5 + zA * sqrt(n5), shape = n5) * sqrt(n5), metoda = "dokładny (gamma)"),
            data.frame(z = zA, f = dnorm(zA), metoda = "normalne"),
            data.frame(z = zA, f = gest(zA, n5, 1), metoda = "Edgeworth (1 wyraz)"),
            data.frame(z = zA, f = gest(zA, n5, 2), metoda = "Edgeworth (2 wyrazy)"))
dA$metoda <- factor(dA$metoda, levels = names(kol))
set.seed(1881)
symA <- data.frame(z = sqrt(n5) * (colMeans(matrix(rexp(n5 * 20000), nrow = n5)) - 1))
pA <- ggplot(dA, aes(z, f)) +
  geom_histogram(data = symA, aes(z, after_stat(density)), inherit.aes = FALSE, binwidth = 0.2,
                 boundary = 0, fill = "grey88", colour = "white") +
  geom_hline(yintercept = 0, colour = "grey50") +
  geom_line(aes(colour = metoda, linetype = metoda), linewidth = 0.9) +
  scale_colour_manual(values = kol, name = NULL) + scale_linetype_manual(values = typy, name = NULL) +
  labs(title = "A. Średnia z 5 obserwacji Exp(1)", x = "z = √n · (średnia − 1)", y = "Gęstość") +
  motyw
dB <- rbind(data.frame(n = bledy$n, blad = bledy$normalne, metoda = "normalne"),
            data.frame(n = bledy$n, blad = bledy$edg1, metoda = "Edgeworth (1 wyraz)"),
            data.frame(n = bledy$n, blad = bledy$edg2, metoda = "Edgeworth (2 wyrazy)"))
dB$metoda <- factor(dB$metoda, levels = names(kol)[-1])
pB <- ggplot(dB, aes(n, blad, colour = metoda, linetype = metoda, shape = metoda)) +
  geom_line(linewidth = 0.9) + geom_point(size = 2.6) +
  scale_colour_manual(values = kol[-1], name = NULL) + scale_linetype_manual(values = typy[-1], name = NULL) +
  scale_shape_manual(values = c(16, 17, 15), name = NULL) +
  scale_x_log10(breaks = c(2, 5, 10, 20, 50, 100, 200)) +
  scale_y_log10(breaks = 10^(-5:-1), labels = c("0.00001", "0.0001", "0.001", "0.01", "0.1")) +
  labs(title = "B. Największy błąd dystrybuanty", x = "Liczebność próby n (skala log)", y = "max |błąd| (skala log)") +
  motyw
p2 <- pA + pB & theme(legend.position = "bottom") & guides(colour = guide_legend(nrow = 2), linetype = guide_legend(nrow = 2),
                                                     shape = guide_legend(nrow = 2))
p2
Wynik w R
   n             ogon dokladny normalne    edg1    edg2 symulacja
1  5 P(średnia > 1.8)   0.0550   0.0368  0.0632  0.0539    0.0550
2  5 P(średnia < 0.4)   0.0527   0.0899  0.0705  0.0580    0.0533
3 10 P(średnia > 1.8)   0.0154   0.0057  0.0150  0.0166    0.0161
4 10 P(średnia < 0.4)   0.0081   0.0289  0.0108  0.0071    0.0080
5 20 P(średnia > 1.8)   0.0014   0.0002  0.0008  0.0014    0.0013
6 20 P(średnia < 0.4)   0.0003   0.0036 -0.0014 -0.0003    0.0002
    n normalne     edg1     edg2
1   2   0.0945 0.058300 3.01e-02
2   5   0.0596 0.017900 8.00e-03
3  10   0.0421 0.007980 2.49e-03
4  20   0.0298 0.003710 7.87e-04
5  50   0.0188 0.001400 1.80e-04
6 100   0.0133 0.000678 6.07e-05
7 200   0.0094 0.000332 2.07e-05
          normalne edg1 edg2
10 -> 100      3.2 11.8 41.0
20 -> 200      3.2 11.2 37.9
                  n2      n5     n10
min_gestosci -0.0479 -0.0144 -0.0047
przy_z       -2.3220 -2.5080 -2.7080
2. Oś czasu: rysunek 1
Kod R rysunku 1
# Oś czasu: Francis Ysidro Edgeworth (1845–1926) – lata według cytowanych źródeł
library(ggplot2)
zdarzenia <- data.frame(
  rok = c(1845, 1869, 1877, 1881, 1883, 1885, 1888, 1891, 1892, 1907, 1922, 1926),
  opis = c("urodził się\nw Edgeworthstown", "dyplom\nw Oksfordzie",
           "adwokatura; New and Old\nMethods of Ethics", "Mathematical\nPsychics", "pierwsze prace\no prawie błędu",
           "Methods of\nStatistics", "profesor w King's\nCollege London", "profesor w Oksfordzie;\nredaktor Economic Journal",
           "Correlated\nAverages", "złoty Medal Guya\n(RSS)", "emerytura", "zmarł\nw Oksfordzie"),
  rodzaj = c("życie", "życie", "publikacja", "publikacja", "publikacja", "publikacja", "praca", "praca",
             "publikacja", "wyróżnienie", "praca", "życie"),
  poziom = c(0.5, -0.5, 1.3, -1.5, 0.5, -0.5, 1.3, -1.5, 0.5, -0.5, 1.3, -1.5),   # wysokość etykiety
  wyrownanie = c(0.2, 0.5, 0.9, 0.9, 0.7, 0.5, 0.1, 0.1, 0.2, 0.5, 0.5, 0.7))
zdarzenia$etykieta <- paste0(zdarzenia$rok, "\n", zdarzenia$opis)
ksztalty <- c("życie" = 21, "praca" = 22, "publikacja" = 23, "wyróżnienie" = 24)
kolory <- c("życie" = "grey40", "praca" = "#0072B2", "publikacja" = "#D55E00", "wyróżnienie" = "#009E73")   # Okabe–Ito
p1 <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60", linewidth = 0.8) +
  geom_segment(aes(xend = rok, y = 0, yend = poziom), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.8, colour = "black") +
  geom_text(aes(y = poziom + 0.06 * sign(poziom), label = etykieta, vjust = ifelse(poziom > 0, 0, 1), hjust = wyrownanie),
            size = 3.1, lineheight = 0.88) +
  scale_shape_manual(values = ksztalty, name = NULL) +
  scale_fill_manual(values = kolory, name = NULL) +
  scale_x_continuous(limits = c(1840, 1932), breaks = seq(1840, 1930, by = 10)) +
  scale_y_continuous(limits = c(-2.4, 2.2)) +
  labs(x = NULL, y = NULL) +
  theme_minimal(base_size = 13) +
  theme(axis.text.y = element_blank(), panel.grid = element_blank(), axis.text.x = element_text(colour = "grey30"),
        legend.position = "bottom")
p1
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (rozkłady gamma, normalny i wykładniczy – pgamma(), dgamma(), pnorm(), dnorm(), rexp() z pakietu stats; rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim był Francis Ysidro Edgeworth?
Irlandzkim ekonomistą i statystykiem (1845–1926). Urodził się w Edgeworthstown, studiował w Dublinie i Oksfordzie, od 1891 r. był profesorem ekonomii politycznej w Oksfordzie i redaktorem Economic Journal. Pisał o prawie błędu, testach istotności i korelacji (Keynes, 1933).
Co to jest rozwinięcie Edgewortha?
Szereg, który poprawia przybliżenie normalne rozkładu średniej lub sumy o wyrazy zależne od skośności (malejące jak 1/√n) i kurtozy (jak 1/n). Dla średniej z 5 obserwacji z rozkładu wykładniczego daje P(średnia > 1.8) = .0539 wobec dokładnego .0550 i normalnego .0368.
Czy rozwinięcie Edgewortha zawsze jest lepsze od rozkładu normalnego?
W środku rozkładu i w umiarkowanych ogonach zwykle tak, ale w dalekich ogonach może dawać wartości ujemne. W naszym przykładzie dla n = 20 daje ujemne prawdopodobieństwo, że średnia spadnie poniżej 0.4, choć dokładnie wynosi ono .0003.
Dlaczego prace Edgewortha uchodziły za trudne?
Pisał gęsto i aluzyjnie, przeplatając wzory cytatami z klasyków greckich i łacińskich, a jego artykuły pełne były błędów drukarskich we wzorach. Keynes (1933) opisał ten styl jako mieszankę poezji i pedanterii, nauki i sztuki.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Edgeworth, F. Y. (1881). Mathematical psychics: An essay on the application of mathematics to the moral sciences. C. Kegan Paul. https://archive.org/details/mathematicalpsyc00edgeuoft ● Otwarty dostęp
- Edgeworth, F. Y. (1892). Correlated averages. The London, Edinburgh, and Dublin Philosophical Magazine and Journal of Science, 34(207), 190–204. https://doi.org/10.1080/14786449208620307 ● Otwarty dostęp: pełny tekst
- Hall, P. (1992). The bootstrap and Edgeworth expansion. Springer. https://doi.org/10.1007/978-1-4612-4384-7
- Keynes, J. M. (1933). Francis Ysidro Edgeworth, 1845–1926. In Essays in biography (pp. 267–293). Macmillan. https://archive.org/details/in.ernet.dli.2015.524528 ● Otwarty dostęp
- O’Connor, J. J., & Robertson, E. F. (2003). Francis Ysidro Edgeworth. MacTutor History of Mathematics Archive. https://mathshistory.st-andrews.ac.uk/Biographies/Edgeworth/ ● Otwarty dostęp
Cytowania BibTeX
@book{edgeworth1881mathematical, author={Edgeworth, Francis Ysidro}, title={{Mathematical psychics: An essay on the application of mathematics to the moral sciences}}, year={1881}, publisher={C. Kegan Paul}, url={https://archive.org/details/mathematicalpsyc00edgeuoft}}@article{edgeworth1892correlated, author={Edgeworth, Francis Ysidro}, title={{Correlated averages}}, journal={The London, Edinburgh, and Dublin Philosophical Magazine and Journal of Science}, year={1892}, volume={34}, number={207}, pages={190--204}, doi={10.1080/14786449208620307}}@book{hall1992bootstrap, author={Hall, Peter}, title={{The bootstrap and Edgeworth expansion}}, year={1992}, publisher={Springer}, doi={10.1007/978-1-4612-4384-7}}@incollection{keynes1933francis, author={Keynes, John Maynard}, title={{Francis Ysidro Edgeworth, 1845–1926}}, booktitle={Essays in biography}, year={1933}, pages={267--293}, publisher={Macmillan}, url={https://archive.org/details/in.ernet.dli.2015.524528}}@misc{oconnor2003edgeworth, author={O'Connor, John J. and Robertson, Edmund F.}, title={{Francis Ysidro Edgeworth}}, howpublished={MacTutor History of Mathematics Archive}, year={2003}, publisher={University of St Andrews, School of Mathematics and Statistics}, url={https://mathshistory.st-andrews.ac.uk/Biographies/Edgeworth/}}