Co to są momenty rozkładu?
Momenty rozkładu (ang. moments of a distribution) to wartości oczekiwane kolejnych potęg zmiennej losowej. Moment zwykły (surowy) rzędu k to E(Xk), a moment centralny – E[(X − μ)k], czyli ta sama potęga liczona od średniej. Po podzieleniu momentu centralnego przez σk otrzymuje się moment standaryzowany, który nie zależy od jednostek pomiaru. Kilka pierwszych momentów streszcza kształt rozkładu.
Cztery pierwsze momenty
- Pierwszy moment zwykły to wartość oczekiwana μ – położenie.
- Drugi moment centralny to wariancja σ2 – rozrzut.
- Trzeci moment standaryzowany to skośność – asymetria.
- Czwarty moment standaryzowany to kurtoza – ciężkość ogonów; po odjęciu 3 otrzymujemy kurtozę nadmiarową.
Momenty z próby liczy się analogicznie, np. mk = Σ(x − M)k/n. Programy statystyczne stosują różne wersje estymatorów skośności i kurtozy, które różnią się obciążeniem w małych próbach (Joanes i Gill, 1998). Zrównanie momentów z próby z momentami teoretycznymi to metoda momentów.
Przykład w R
W rozkładzie wykładniczym z λ = 1 wszystkie momenty są znane: E(Xk) = k!, średnia i wariancja wynoszą 1, skośność 2, a kurtoza nadmiarowa 6. W 10 000 losowaniach otrzymaliśmy E(X2) = 2.04, E(X3) = 6.22, średnią 1.00, wariancję 1.03, skośność 2.02 i kurtozę nadmiarową 6.00. W trzech próbach po 20 obserwacji skośność wynosiła 0.59, 0.56 i 1.47, a kurtoza nadmiarowa −0.91, −1.12 i 2.00: wyższe momenty z małej próby są bardzo niestabilne.
Na rysunku
Średnia i wariancja nie mówią nic o kształcie rozkładu. Na rysunku są cztery rozkłady przeskalowane tak, żeby wszystkie miały średnią 0 i wariancję 1: normalny, jednostajny, Laplace’a (podwójnie wykładniczy) i wykładniczy z przykładu. Momenty policzono całką z gęstości, bez losowania.
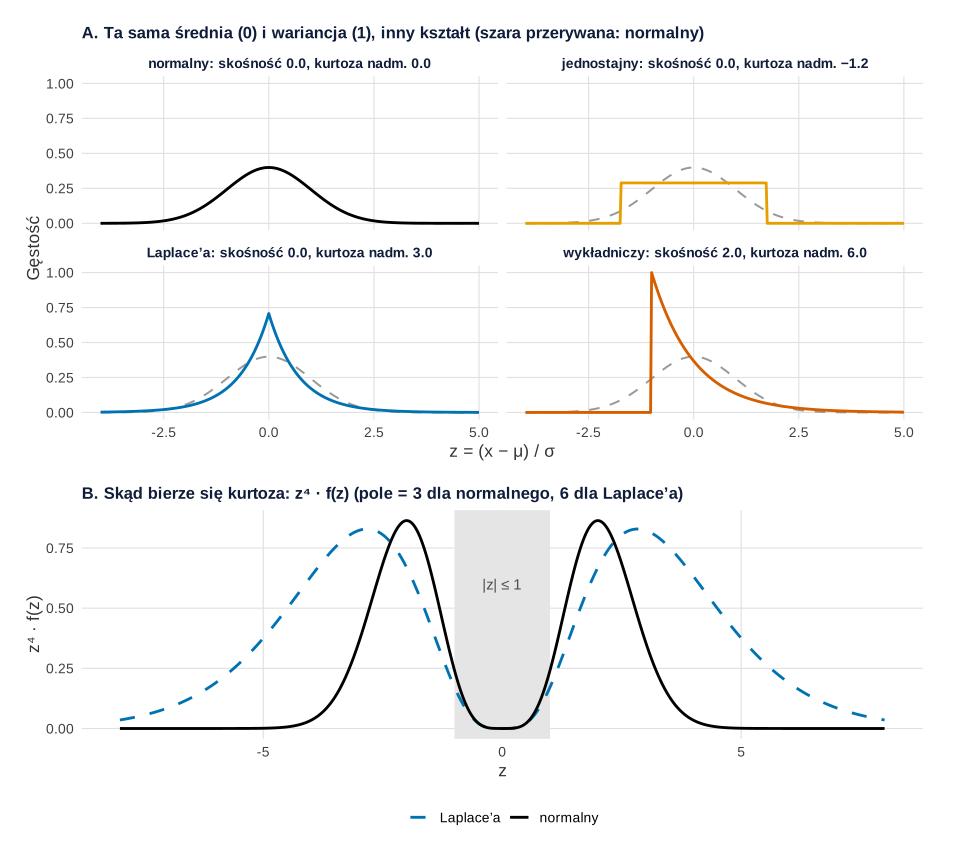
Co widać. Dwa pierwsze momenty są we wszystkich panelach A identyczne, a kształty – zupełnie różne. Rozkład jednostajny nie ma ogonów (kurtoza nadmiarowa −1.2), Laplace’a ma ostry szczyt i grubsze ogony (3.0), a wykładniczy jest silnie asymetryczny (skośność 2.0, kurtoza nadmiarowa 6.0). Panel B pokazuje, skąd bierze się czwarty moment: pole pod krzywą z4f(z) to kurtoza (3 dla normalnego, 6 dla Laplace’a). Wartości z przedziału |z| ≤ 1, czyli cały szczyt, prawie nic do niego nie wnoszą: spoza tego przedziału pochodzi 96.3% czwartego momentu rozkładu normalnego i 98.5% rozkładu Laplace’a.
Na co uważać. Kurtoza opisuje przede wszystkim ogony, a nie „spiczastość”. Wysoki szczyt Laplace’a jest na rysunku widoczny, ale o wysokiej kurtozie decyduje masa daleko od średniej. Dlatego kilka skrajnych wyników z próby potrafi ją wywindować. Z tego samego powodu w małych próbach skośność i kurtoza są niestabilne (zob. trzy próby po 20 obserwacji w przykładzie). Rysunek nie pokazuje też, że zgodność czterech momentów nie przesądza o tym samym rozkładzie – momenty streszczają kształt, ale go nie zastępują. Rozkład danych lepiej najpierw narysować; sposoby pokazuje wpis rozkład zmiennej na wykresie.
Podpis do pracy:
Kod rysunku liczy też tabelę momentów i udział wartości |z| > 1 w czwartym momencie. Rysunek na stronie powstał z tego kodu po podmianie motywu na motyw serwisu (krój czcionki, siatka). Dane, geometrie i skale są identyczne.
Kod R rysunku 1
# Rysunek 1. Cztery rozkłady o średniej 0 i wariancji 1, ale innej skośności i kurtozie; skąd bierze się kurtoza
library(ggplot2)
library(patchwork)

# Paleta Okabe–Ito i prosty motyw
kol <- c("normalny" = "#000000", "jednostajny" = "#E69F00", "Laplace’a" = "#0072B2", "wykładniczy" = "#D55E00")
motyw <- theme_minimal(base_size = 14) +
  theme(plot.title = element_text(face = "bold", colour = "#0f1d3a", size = rel(0.95)),
        panel.grid.minor = element_blank(), panel.grid.major = element_line(colour = "grey88", linewidth = 0.4),
        legend.position = "bottom", plot.background = element_rect(fill = "white", colour = NA))

# Gęstości wystandaryzowane do średniej 0 i SD 1
gestosci <- list(
  "normalny"    = function(z) dnorm(z),
  "jednostajny" = function(z) dunif(z, -sqrt(3), sqrt(3)),
  "Laplace’a"   = function(z) exp(-abs(z) * sqrt(2)) / sqrt(2),   # skala b = 1/√2, więc SD = 1
  "wykładniczy" = function(z) dexp(z + 1))                         # Exp(1) przesunięty o średnią 1

# Momenty liczone całką: E(Z^k) = ∫ z^k f(z) dz (dla wystandaryzowanej zmiennej to momenty standaryzowane)
moment <- function(f, k, od = -Inf, do = Inf) integrate(function(z) z^k * f(z), od, do, rel.tol = 1e-10)$value
granice <- list("normalny" = c(-Inf, Inf), "jednostajny" = c(-sqrt(3), sqrt(3)),
                "Laplace’a" = c(-Inf, Inf), "wykładniczy" = c(-1, Inf))
tab <- do.call(rbind, lapply(names(gestosci), function(r) {
  f <- gestosci[[r]]; g <- granice[[r]]
  m4 <- moment(f, 4, g[1], g[2])
  m4_srodek <- moment(f, 4, max(g[1], -1), min(g[2], 1))      # wkład wyników z |z| ≤ 1
  data.frame(rozklad = r, srednia = moment(f, 1, g[1], g[2]), wariancja = moment(f, 2, g[1], g[2]),
             skosnosc = moment(f, 3, g[1], g[2]), kurtoza_nadm = m4 - 3,
             udzial_ogonow_proc = 100 * (1 - m4_srodek / m4))      # % czwartego momentu z |z| > 1
}))
print(transform(tab, srednia = round(srednia, 3), wariancja = round(wariancja, 3), skosnosc = round(skosnosc, 2),
                kurtoza_nadm = round(kurtoza_nadm, 2), udzial_ogonow_proc = round(udzial_ogonow_proc, 1)), row.names = FALSE)

z <- seq(-4, 5, by = 0.025)
krzywe <- do.call(rbind, lapply(names(gestosci), function(r)
  data.frame(rozklad = r, z = z, f = gestosci[[r]](z), wklad = z^4 * gestosci[[r]](z))))
krzywe$rozklad <- factor(krzywe$rozklad, levels = names(gestosci))
etyk <- with(tab, setNames(gsub("-", "−", sprintf("%s: skośność %.1f, kurtoza nadm. %.1f", rozklad, skosnosc, kurtoza_nadm)), rozklad))
krzywe$panel <- factor(etyk[as.character(krzywe$rozklad)], levels = etyk)
norm <- data.frame(z = z, f = dnorm(z))

pA <- ggplot(krzywe, aes(z, f)) +
  geom_line(data = norm, aes(z, f), colour = "grey60", linetype = "dashed", linewidth = 0.7) +
  geom_line(aes(colour = rozklad), linewidth = 1) +
  facet_wrap(~ panel, ncol = 2) +
  scale_colour_manual(values = kol, guide = "none") +
  labs(title = "A. Ta sama średnia (0) i wariancja (1), inny kształt (szara przerywana: normalny)",
       x = "z = (x − μ) / σ", y = "Gęstość") + motyw

# Wkład wyników do czwartego momentu: pole pod z^4 f(z) = kurtoza (nadmiarowa + 3)
zb <- seq(-8, 8, by = 0.025)
wk <- do.call(rbind, lapply(c("normalny", "Laplace’a"), function(r) data.frame(rozklad = r, z = zb, wklad = zb^4 * gestosci[[r]](zb))))
pB <- ggplot(wk, aes(z, wklad, colour = rozklad, linetype = rozklad)) +
  annotate("rect", xmin = -1, xmax = 1, ymin = -Inf, ymax = Inf, fill = "grey90") +
  annotate("text", x = 0, y = 0.6, label = "|z| ≤ 1", size = 3.9, colour = "grey30") +
  geom_line(linewidth = 1) +
  scale_colour_manual(values = kol, name = NULL) +
  scale_linetype_manual(values = c("normalny" = "solid", "Laplace’a" = "dashed"), name = NULL) +
  labs(title = "B. Skąd bierze się kurtoza: z⁴ · f(z) (pole = 3 dla normalnego, 6 dla Laplace’a)",
       x = "z", y = "z⁴ · f(z)") + motyw

p <- pA / pB + plot_layout(heights = c(1.5, 1))
p
Wynik w R
     rozklad srednia wariancja skosnosc kurtoza_nadm udzial_ogonow_proc
    normalny       0         1        0          0.0               96.3
 jednostajny       0         1        0         -1.2               93.6
   Laplace’a       0         1        0          3.0               98.5
 wykładniczy       0         1        2          6.0               97.7
Jak opisać w pracy
Na co uważać
- Momenty nie zawsze istnieją. Rozkład Cauchy’ego nie ma żadnego, a rozkład t z ν stopniami swobody ma tylko momenty rzędu mniejszego niż ν.
- Wyższe momenty są wrażliwe na wyniki skrajne. Pojedyncza obserwacja podniesiona do czwartej potęgi potrafi zdominować kurtozę. Odporniejszą alternatywą są L-momenty, oparte na liniowych kombinacjach statystyk pozycyjnych; Hosking (1990) pokazuje, że mniej podlegają zmienności z próby i lepiej sprawdzają się w małych próbach.
- Te same momenty to nie ten sam rozkład. Dwa różne rozkłady mogą mieć równe cztery pierwsze momenty.
Momenty rozkładu w R
Kod liczy momenty zwykłe i centralne, skośność i kurtozę nadmiarową w dużej próbie z rozkładu wykładniczego, a potem w trzech małych próbach, żeby pokazać niestabilność wyższych momentów.
Momenty z próby z rozkładu wykładniczego
R
momenty <- function(x) {                     # momenty z próby (dzielnik n)
  m <- mean(x); mk <- function(k) mean((x - m)^k)
  c(M = m, m2 = mk(2), g1 = mk(3) / mk(2)^1.5, g2 = mk(4) / mk(2)^2 - 3)
}
set.seed(5021)
czas <- rexp(10000, rate = 1)                # rozkład wykładniczy, lambda = 1
round(c(EX2 = mean(czas^2), EX3 = mean(czas^3)), 2)  # surowe: teoretycznie 2 i 6
round(momenty(czas), 2)                      # teoretycznie 1, 1, 2 i 6
round(t(replicate(3, momenty(rexp(20)))), 2) # trzy próby po 20 osób
Wynik w R
 EX2  EX3
2.04 6.22
   M   m2   g1   g2
1.00 1.03 2.02 6.00
        M   m2   g1    g2
[1,] 1.04 0.68 0.59 -0.91
[2,] 0.99 0.56 0.56 -1.12
[3,] 0.71 0.43 1.47  2.00
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (przykład bez dodatkowych pakietów). Rysunek 1 wykonano w pakiecie ggplot2, panele złożono pakietem patchwork, a plik SVG zapisano pakietem svglite. W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
- svglite (wersja 2.2.2): Wickham, H., Henry, L., Pedersen, T. L., Luciani, T. J., Decorde, M., & Lise, V. (2025). svglite: An 'SVG' graphics device [R package]. https://doi.org/10.32614/CRAN.package.svglite
Najczęstsze pytania
Czym różni się moment zwykły od centralnego?
Moment zwykły to E(Xᵏ), liczony od zera. Moment centralny to E[(X − μ)ᵏ], liczony od średniej. Pierwszy moment centralny zawsze wynosi 0, a drugi to wariancja.
Który moment rozkładu opisuje skośność?
Trzeci moment standaryzowany, czyli E[(X − μ)³]/σ³. Czwarty moment standaryzowany to kurtoza, a po odjęciu 3 – kurtoza nadmiarowa podawana przez SPSS.
Czy każdy rozkład ma wszystkie momenty?
Nie. Rozkład Cauchy’ego nie ma żadnego, a rozkład t z ν stopniami swobody ma tylko momenty rzędu mniejszego niż ν, np. przy ν = 3 nie ma kurtozy.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Hosking, J. R. M. (1990). L-moments: Analysis and estimation of distributions using linear combinations of order statistics. Journal of the Royal Statistical Society: Series B (Methodological), 52(1), 105–124. https://doi.org/10.1111/j.2517-6161.1990.tb01775.x
- Joanes, D. N., & Gill, C. A. (1998). Comparing measures of sample skewness and kurtosis. Journal of the Royal Statistical Society: Series D (The Statistician), 47(1), 183–189. https://doi.org/10.1111/1467-9884.00122
Cytowania BibTeX
@article{hosking1990lmoments, author={Hosking, J. R. M.}, title={{L-moments: Analysis and estimation of distributions using linear combinations of order statistics}}, journal={Journal of the Royal Statistical Society: Series B (Methodological)}, year={1990}, volume={52}, number={1}, pages={105--124}, doi={10.1111/j.2517-6161.1990.tb01775.x}}@article{joanes1998comparing, author={Joanes, D. N. and Gill, C. A.}, title={{Comparing measures of sample skewness and kurtosis}}, journal={Journal of the Royal Statistical Society: Series D (The Statistician)}, year={1998}, volume={47}, number={1}, pages={183--189}, doi={10.1111/1467-9884.00122}}