Kim jest Robert F. Engle?
Robert F. Engle jest amerykańskim ekonometrykiem, twórcą modelu ARCH – modelu statystycznego, w którym wariancja szeregu czasowego zmienia się w czasie w przewidywalny sposób. W 2003 r. otrzymał Nagrodę Nobla z ekonomii wspólnie z Clive’em Grangerem; uzasadnienie mówiło o metodach analizy szeregów o zmiennej w czasie zmienności (Diebold, 2004).
Zaczynał od fizyki: licencjat z najwyższym wyróżnieniem zdobył w Williams College (1964), magisterium z fizyki na Uniwersytecie Cornella (1966). Tam też obronił w 1969 r. doktorat – już z ekonomii. W latach 1969–1975 uczył w MIT, w 1975 r. przeniósł się na Uniwersytet Kalifornijski w San Diego (profesor od 1977 r., w latach 1990–1994 kierownik wydziału ekonomii), a od 1999 r. pracuje w New York University, w szkole biznesu Stern, gdzie współkieruje instytutem badań nad zmiennością i ryzykiem (Engle, 2025).
Jest członkiem m.in. Econometric Society (fellow od 1981 r.) i American Academy of Arts and Sciences (od 1995 r.). Wśród jego doktoratów honoris causa jest tytuł Uniwersytetu Mikołaja Kopernika w Toruniu z 2018 r. (Engle, 2025).
Najważniejsze pomysły
- ARCH (1982). W modelu ARCH (ang. autoregressive conditional heteroskedasticity) wariancja warunkowa zależy od kwadratów wcześniejszych odchyleń: σ²t = ω + α1ε²t−1 + … + αqε²t−q. Proces nie jest skorelowany w czasie, a jego wariancja bezwarunkowa jest stała – zmienia się tylko wariancja przy danej przeszłości. Parametry szacuje się metodą największej wiarygodności. Pierwszym zastosowaniem była inflacja w Wielkiej Brytanii (Engle, 1982). Uogólnienie GARCH i praktykę opisuje hasło modele ARCH i GARCH.
- Test efektu ARCH. Engle (1982) zaproponował test mnożnika Lagrange’a: regresję kwadratów reszt na ich opóźnieniach ze statystyką T·R². Diebold (2004) zalicza ujednolicenie teorii testów specyfikacji, zwłaszcza testów mnożnika Lagrange’a, do głównych osiągnięć Engle’a.
- Kointegracja (1987). Z Grangerem podał definicję, związek z modelem korekty błędu i dwustopniową procedurę testowania kointegracji szeregów niestacjonarnych (Engle i Granger, 1987).
- Ekonometria finansowa. Później rozwijał modele zmienności i korelacji dla rynków finansowych; jego CV wymienia też m.in. modele ACD, CAViaR i DCC (Engle, 2025).
Ciekawostka
ARCH narodził się przy stole. Engle opowiada w wykładzie noblowskim, że model powstał w 1979 r., w czasie jego urlopu naukowego w London School of Economics, a inspirującym środowiskiem były lunche w Senior Common Room z Davidem Hendrym, Dennisem Sarganem, Jimem Durbinem i innymi ekonometrykami. Engle szukał sposobu, by sprawdzić hipotezę Miltona Friedmana: że gospodarce szkodzi nie sam poziom inflacji, lecz jej nieprzewidywalność, która zniechęca przedsiębiorców do inwestowania. Do tego potrzebna była niepewność zmieniająca się w czasie (Engle, 2004).
Pomogły mu dwie rzeczy z wcześniejszych prac: doświadczenie z filtrem Kalmana, w którym wiarygodność rozkłada się na gęstości warunkowe, oraz test Grangera, który w danych ekonomicznych często wykrywał autokorelację kwadratów reszt przy nieskorelowanych resztach. Engle podejrzewał, że test wykrywa coś innego, niż miał – i tym czymś okazał się efekt ARCH. Samą nazwę wymyślił Hendry, a pierwszy program napisał jego współpracownik Frank Srba. Ironia losu: w danych brytyjskich niepewność inflacji rzeczywiście zmieniała się w czasie, ale nie pokrywała się z cyklem koniunkturalnym (Engle, 2004).
Przykład: efekt ARCH w dziennych zwrotach DAX
Zbiór EuStockMarkets z pakietu datasets zawiera – według pliku pomocy – dzienne kursy zamknięcia indeksów DAX, SMI, CAC i FTSE z lat 1991–1998, liczone w dniach roboczych. Z kursów DAX liczymy 1859 logarytmicznych stóp zwrotu (w procentach): średnia 0.065, SD = 1.030, kurtoza 9.28 (w rozkładzie normalnym 3).
Same zwroty są prawie nieskorelowane: test Ljunga–Boxa dla 10 opóźnień daje Q = 6.37, p = .784. Ich kwadraty – już nie: Q = 110.75, p < .001. Test Engle’a policzony ręcznie (regresja kwadratów odchyleń na pięciu opóźnieniach, T = 1854) daje dla DAX R² = .0376 i LM = 69.71, a dla SMI, CAC i FTSE 67.19, 52.88 i 43.92 – wszystkie p < .001 w rozkładzie χ²(5).
Model ARCH(1) oszacowany metodą największej wiarygodności (funkcja optim()) daje μ = 0.0718, ω = 0.9528, α = 0.1015. Logarytm wiarygodności wzrósł z −2692.41 (stała wariancja) do −2676.36, czyli test ilorazu wiarygodności LR = 32.10, p < .001. Wariancja bezwarunkowa ω/(1 − α) = 1.060 prawie równa się wariancji z próby (1.061), a warunkowe SD waha się od 0.976 do 3.241. Funkcja tseries::garch() dla tych samych odchyleń daje identyczne ω i α.
Na rysunku
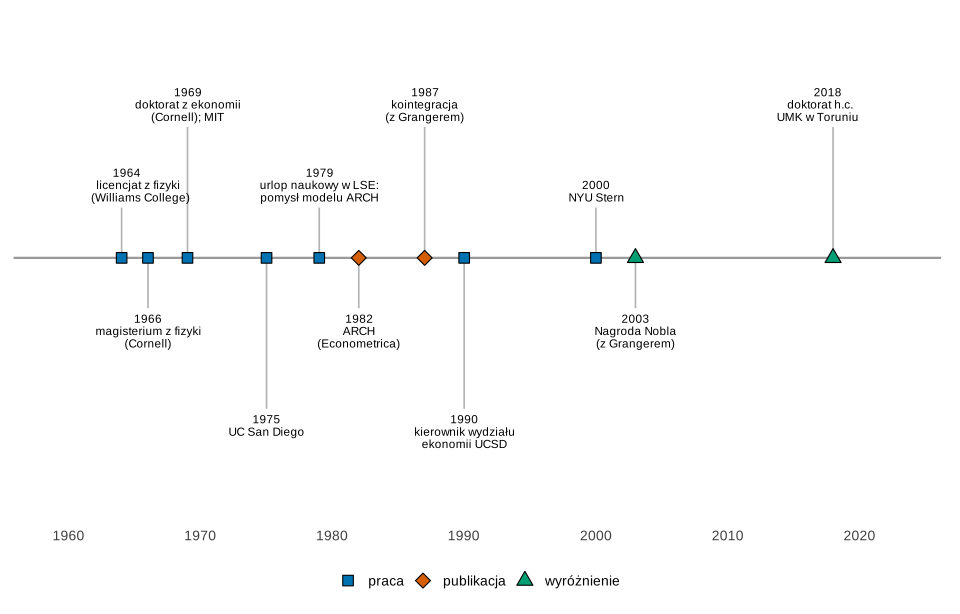
Co widać. Od fizyki do ekonometrii; ARCH i kointegracja powstały w latach w San Diego, a po 2000 r. – praca w szkole biznesu.
Na co uważać. Rok 2000 to początek profesury w NYU Stern; według CV był tam profesorem już w 1999 r. (Engle, 2025). Na osi nie ma roku urodzenia – cytowane źródła go nie podają.
Podpis do pracy:
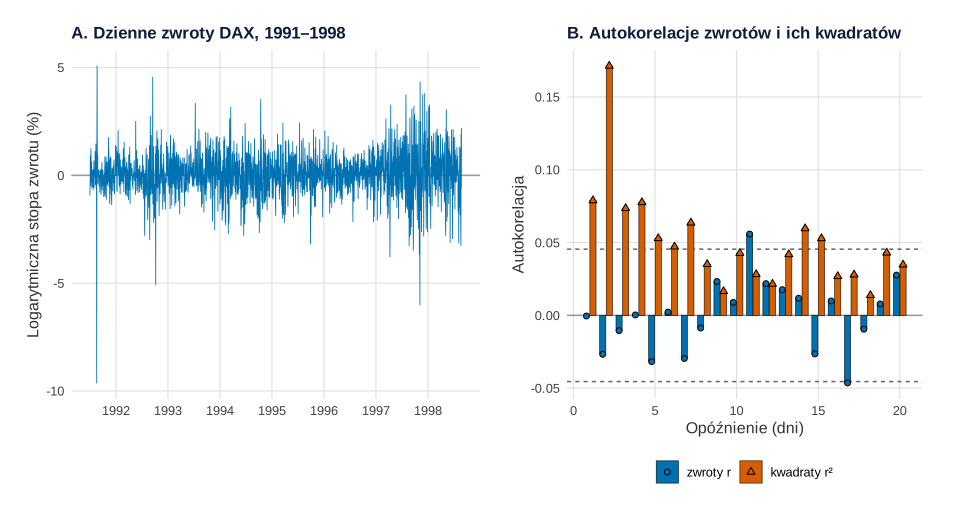
EuStockMarkets (pakiet datasets). Obliczenia i rysunek: R, pakiety ggplot2 i patchwork.Co widać. W panelu A duże wahania przychodzą seriami – to grupowanie zmienności, które ARCH miał opisać. Panel B pokazuje to samo liczbowo: tylko 2 z 20 autokorelacji zwrotów wychodzą poza granice ±1.96/√n = ±0.0455 (największa 0.056), a wśród kwadratów – 9 z 20, z maksimum 0.171.
Na co uważać. Granice ±1.96/√n zakładają niezależność, a przy 20 opóźnieniach jedno–dwa przekroczenia zdarzają się przypadkiem. Autokorelacje kwadratów wygasają powoli, czego ARCH(1) z jednym opóźnieniem nie odtworzy – stąd modele GARCH.
Podpis do pracy:
Gdzie spotkasz Engle’a w swojej pracy
- Diagnostyka reszt szeregu czasowego. Po dopasowaniu modelu ARIMA lub regresji dla danych dziennych sprawdź nie tylko autokorelację reszt, lecz także autokorelację ich kwadratów (test Engle’a, test Ljunga–Boxa dla kwadratów).
- Ryzyko finansowe. Prognozy zmienności z modeli z rodziny ARCH są podstawą miar ryzyka, np. Value at Risk i Expected Shortfall.
- Dane makroekonomiczne. Regresja na niestacjonarnych szeregach wymaga sprawdzenia kointegracji metodą Engle’a–Grangera; o samym Grangerze i jego teście przyczynowości przeczytasz w haśle Clive Granger.
Spory, mity i trudne strony
- Kto wymyślił kointegrację? Nagrodę z 2003 r. podzielono tematycznie: Engle’owi za ARCH, Grangerowi za kointegrację. Diebold (2004) pisze, że zasługa stworzenia ARCH należy wyłącznie do Engle’a, a pierwotny pomysł kointegracji – do Grangera, choć Engle istotnie przyczynił się do jej rozwoju.
- ARCH to nie model „krachów”. ARCH opisuje zmienność przy danej przeszłości, a wysoka kurtoza zwrotów (tu 9.28) wynika po części z samego grupowania zmienności. Nie oznacza to, że model przewiduje kierunek zmian kursu.
Test ARCH i model ARCH(1) w R
Kod liczy dzienne zwroty z EuStockMarkets, testy Ljunga–Boxa dla zwrotów i ich kwadratów, test mnożnika Lagrange’a Engle’a „ręcznie” dla czterech indeksów, szacuje ARCH(1) dla DAX metodą największej wiarygodności (optim()), porównuje go z modelem o stałej wariancji i z tseries::garch() oraz rysuje rysunek 2. Drugi przepis rysuje oś czasu (rysunek 1). Rysunki na stronie powstały z tych samych obiektów p1 i p2, którym podmieniono tylko motyw na motyw serwisu; dane, geometrie i skale są identyczne. Kod nie losuje, więc nie ma ziarna.
1. Efekt ARCH i model ARCH(1): rysunek 2
Kod R rysunku 2
# Efekt ARCH Engle’a na dziennych zwrotach indeksu DAX 1991–1998 (datasets::EuStockMarkets)
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
kol <- c(zwroty = "#0072B2", kwadraty = "#D55E00")   # Okabe–Ito
motyw <- theme_minimal(base_size = 13) +
  theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"), legend.position = "bottom")

data(EuStockMarkets, package = "datasets")     # dzienne kursy zamknięcia: DAX, SMI, CAC, FTSE (dni robocze)
zwroty <- 100 * diff(log(EuStockMarkets))      # logarytmiczne stopy zwrotu w %
r <- as.numeric(zwroty[, "DAX"])
n <- length(r)
kurtoza <- function(x) mean((x - mean(x))^4) / mean((x - mean(x))^2)^2
round(c(n = n, srednia = mean(r), SD = sd(r), kurtoza = kurtoza(r)), 3)

# Zwroty prawie nieskorelowane, ich kwadraty – wyraźnie (test Ljunga–Boxa, 10 opóźnień)
lb <- sapply(list(zwroty = r, kwadraty = r^2), function(x) Box.test(x, lag = 10, type = "Ljung-Box"))
Q <- unlist(lb["statistic", ])
data.frame(Q = round(Q, 2), p = signif(pchisq(Q, df = 10, lower.tail = FALSE), 3), row.names = colnames(lb))

# Test mnożnika Lagrange’a Engle’a (1982) „ręcznie”: regresja kwadratów reszt na q opóźnionych kwadratach, LM = T·R²
test_arch <- function(x, q = 5) {
  e2 <- (x - mean(x))^2
  Z <- embed(e2, q + 1)                          # kolumna 1: e²_t, kolumny 2..q+1: e²_{t−1}, …, e²_{t−q}
  R2 <- summary(lm(Z[, 1] ~ Z[, -1]))$r.squared
  LM <- nrow(Z) * R2
  c(T = nrow(Z), R2 = R2, LM = LM, p = pchisq(LM, df = q, lower.tail = FALSE))
}
signif(t(sapply(colnames(zwroty), function(k) test_arch(as.numeric(zwroty[, k])))), 4)

# ARCH(1) metodą największej wiarygodności: e_t = r_t − μ, σ²_t = ω + α·e²_{t−1}, e_t | przeszłość ~ N(0, σ²_t)
logL_arch1 <- function(par, x) {
  mu <- par[1]; omega <- exp(par[2]); alfa <- plogis(par[3])   # przekształcenia: ω > 0, 0 < α < 1
  e <- x - mu
  s2 <- c(var(x), omega + alfa * e[-length(e)]^2)              # pierwszą wariancję warunkową zastępuje wariancja z próby
  -0.5 * sum(log(2 * pi) + log(s2) + e^2 / s2)
}
fit <- optim(c(mean(r), log(var(r)), 0), logL_arch1, x = r, method = "BFGS",
             control = list(fnscale = -1, reltol = 1e-12, maxit = 1000))
est <- c(mu = fit$par[1], omega = exp(fit$par[2]), alfa = plogis(fit$par[3]))
round(c(est, logL = fit$value), 4)
# porównanie: model ze stałą wariancją (α = 0) i test ilorazu wiarygodności
logL_stala <- sum(dnorm(r, mean(r), sqrt(mean((r - mean(r))^2)), log = TRUE))
LR <- 2 * (fit$value - logL_stala)
round(c(logL_stala = logL_stala, LR = LR), 2); signif(pchisq(LR, 1, lower.tail = FALSE), 3)
# co mówi model: wariancja bezwarunkowa ω/(1 − α) i jak bardzo zmienia się warunkowe SD
e <- r - est["mu"]
s_war <- sqrt(c(var(r), est["omega"] + est["alfa"] * e[-n]^2))
round(c(wariancja_bezwarunkowa = unname(est["omega"] / (1 - est["alfa"])), wariancja_z_proby = var(r),
        SD_warunkowe_min = min(s_war), SD_warunkowe_max = max(s_war)), 3)

# Kontrola: ten sam ARCH(1) dla reszt e z pakietu tseries (garch z order = c(0, 1))
if (requireNamespace("tseries", quietly = TRUE)) {
  g <- tseries::garch(e, order = c(0, 1), trace = FALSE)
  round(coef(g), 4)
}

# Rysunek: A – dzienne zwroty DAX w czasie; B – autokorelacje zwrotów i ich kwadratów
dA <- data.frame(czas = as.numeric(time(zwroty)), r = r)
pA <- ggplot(dA, aes(czas, r)) +
  geom_hline(yintercept = 0, colour = "grey60") +
  geom_line(colour = kol[["zwroty"]], linewidth = 0.3) +
  scale_x_continuous(breaks = 1992:1998) +
  labs(title = "A. Dzienne zwroty DAX, 1991–1998", x = NULL, y = "Logarytmiczna stopa zwrotu (%)") +
  motyw
acf_df <- function(x, nazwa) {
  a <- acf(x, lag.max = 20, plot = FALSE)$acf[-1]
  data.frame(opoznienie = 1:20, acf = a, seria = nazwa)
}
dB <- rbind(acf_df(r, "zwroty r"), acf_df(r^2, "kwadraty r²"))
dB$seria <- factor(dB$seria, levels = c("zwroty r", "kwadraty r²"))
granica <- 1.96 / sqrt(n)
round(granica, 4)
tapply(abs(dB$acf) > granica, dB$seria, sum)        # ile z 20 autokorelacji wychodzi poza ±1.96/√n
round(tapply(dB$acf, dB$seria, max), 3)
pB <- ggplot(dB, aes(opoznienie, acf, fill = seria, shape = seria)) +
  geom_hline(yintercept = c(-granica, granica), linetype = "22", colour = "grey40") +
  geom_hline(yintercept = 0, colour = "grey60") +
  geom_col(position = position_dodge(width = 0.8), width = 0.75, colour = "black", linewidth = 0.2) +
  geom_point(position = position_dodge(width = 0.8), size = 1.7, colour = "black") +   # kształt na końcu słupka
  scale_fill_manual(values = unname(kol), name = NULL) +
  scale_shape_manual(values = c(21, 24), name = NULL) +
  labs(title = "B. Autokorelacje zwrotów i ich kwadratów", x = "Opóźnienie (dni)", y = "Autokorelacja") +
  motyw
p2 <- pA + pB + plot_layout(widths = c(1.15, 1))
p2
Wynik w R
       n  srednia       SD  kurtoza
1859.000    0.065    1.030    9.280
              Q        p
zwroty     6.37 7.84e-01
kwadraty 110.75 3.77e-19
        T      R2    LM         p
DAX  1854 0.03760 69.71 1.177e-13
SMI  1854 0.03624 67.19 3.927e-13
CAC  1854 0.02852 52.88 3.560e-10
FTSE 1854 0.02369 43.92 2.404e-08
        mu      omega       alfa       logL
    0.0718     0.9528     0.1015 -2676.3597
logL_stala         LR
  -2692.41      32.10
[1] 1.47e-08
wariancja_bezwarunkowa      wariancja_z_proby       SD_warunkowe_min
                 1.060                  1.061                  0.976
      SD_warunkowe_max
                 3.241
    a0     a1
0.9528 0.1015
[1] 0.0455
   zwroty r kwadraty r²
          2           9
   zwroty r kwadraty r²
      0.056       0.171
2. Oś czasu: rysunek 1
Kod R rysunku 1
# Oś czasu: Robert F. Engle – lata według jego CV i wykładu noblowskiego (Engle, 2004)
library(ggplot2)
zdarzenia <- data.frame(
  rok = c(1964, 1966, 1969, 1975, 1979, 1982, 1987, 1990, 2000, 2003, 2018),
  opis = c("licencjat z fizyki\n(Williams College)", "magisterium z fizyki\n(Cornell)",
           "doktorat z ekonomii\n(Cornell); MIT", "UC San Diego", "urlop naukowy w LSE:\npomysł modelu ARCH",
           "ARCH\n(Econometrica)", "kointegracja\n(z Grangerem)", "kierownik wydziału\nekonomii UCSD",
           "NYU Stern", "Nagroda Nobla\n(z Grangerem)", "doktorat h.c.\nUMK w Toruniu"),
  rodzaj = c("praca", "praca", "praca", "praca", "praca", "publikacja", "publikacja", "praca", "praca",
             "wyróżnienie", "wyróżnienie"),
  poziom = c(0.5, -0.5, 1.3, -1.5, 0.5, -0.5, 1.3, -1.5, 0.5, -0.5, 1.3),   # wysokość etykiety
  wyrownanie = c(0.3, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.5, 0.7))
zdarzenia$etykieta <- paste0(zdarzenia$rok, "\n", zdarzenia$opis)
ksztalty <- c("praca" = 22, "publikacja" = 23, "wyróżnienie" = 24)
kolory <- c("praca" = "#0072B2", "publikacja" = "#D55E00", "wyróżnienie" = "#009E73")   # Okabe–Ito
p1 <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60", linewidth = 0.8) +
  geom_segment(aes(xend = rok, y = 0, yend = poziom), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.8, colour = "black") +
  geom_text(aes(y = poziom + 0.06 * sign(poziom), label = etykieta, vjust = ifelse(poziom > 0, 0, 1), hjust = wyrownanie),
            size = 3.1, lineheight = 0.88) +
  scale_shape_manual(values = ksztalty, name = NULL) +
  scale_fill_manual(values = kolory, name = NULL) +
  scale_x_continuous(limits = c(1959, 2023), breaks = seq(1960, 2020, by = 10)) +
  scale_y_continuous(limits = c(-2.4, 2.2)) +
  labs(x = NULL, y = NULL) +
  theme_minimal(base_size = 13) +
  theme(axis.text.y = element_blank(), panel.grid = element_blank(), axis.text.x = element_text(colour = "grey30"),
        legend.position = "bottom")
p1
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (regresja – lm(), test Ljunga–Boxa – Box.test(), autokorelacje – acf(), optymalizacja – optim() z pakietu stats; kontrola ARCH(1) – pakiet tseries; rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- tseries (wersja 0.10.61): Trapletti, A., & Hornik, K. (2026). tseries: Time series analysis and computational finance (R package version 0.10-61) [Computer software]. https://doi.org/10.32614/CRAN.package.tseries
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim jest Robert Engle?
Amerykańskim ekonometrykiem, który studiował fizykę (Williams College, Cornell), a doktorat z ekonomii obronił na Uniwersytecie Cornella w 1969 r. Pracował w MIT, na Uniwersytecie Kalifornijskim w San Diego, a od 1999 r. w New York University. W 2003 r. otrzymał Nagrodę Nobla z ekonomii za metody analizy szeregów o zmiennej w czasie zmienności (ARCH) (Engle, 2025; Diebold, 2004).
Skąd wziął się model ARCH?
Engle opracował go w 1979 r. w London School of Economics. Chciał sprawdzić hipotezę Miltona Friedmana, że to nieprzewidywalność inflacji, a nie jej poziom, szkodzi gospodarce – potrzebował więc modelu niepewności zmieniającej się w czasie. Pierwsze zastosowanie dotyczyło inflacji w Wielkiej Brytanii (Engle, 1982, 2004).
Kto wymyślił nazwę ARCH?
Według wykładu noblowskiego Engle’a nazwę ARCH (autoregressive conditional heteroskedasticity) wymyślił David Hendry, kolega z London School of Economics, a pierwszy program do szacowania modelu napisał jego współpracownik Frank Srba (Engle, 2004).
Jak działa test efektu ARCH Engle’a?
Kwadraty reszt regresuje się na ich q opóźnionych wartościach i liczy statystykę T·R², która przy braku efektu ARCH ma rozkład chi-kwadrat z q stopniami swobody. Dla dziennych zwrotów DAX z lat 1991–1998 przy 5 opóźnieniach wynosi 69.71 (p < .001), choć same zwroty są prawie nieskorelowane.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Diebold, F. X. (2004). The Nobel Memorial Prize for Robert F. Engle. Scandinavian Journal of Economics, 106(2), 165–185. https://doi.org/10.1111/j.0347-0520.2004.00360.x ● Otwarty dostęp: pełny tekst
- Engle, R. (2004). Risk and volatility: Econometric models and financial practice. American Economic Review, 94(3), 405–420. https://doi.org/10.1257/0002828041464597
- Engle, R. F. (1982). Autoregressive conditional heteroscedasticity with estimates of the variance of United Kingdom inflation. Econometrica, 50(4), 987–1007. https://doi.org/10.2307/1912773
- Engle, R. F. (2025). Robert F. Engle: Curriculum vitae. New York University Stern School of Business. https://www.stern.nyu.edu/faculty/static/cv/cv_re21_20260116.pdf ● Otwarty dostęp
- Engle, R. F., & Granger, C. W. J. (1987). Co-integration and error correction: Representation, estimation, and testing. Econometrica, 55(2), 251. https://doi.org/10.2307/1913236 ● Otwarty dostęp: pełny tekst
Cytowania BibTeX
@article{diebold2004nobel, author={Diebold, Francis X.}, title={{The Nobel Memorial Prize for Robert F. Engle}}, journal={Scandinavian Journal of Economics}, year={2004}, volume={106}, number={2}, pages={165--185}, doi={10.1111/j.0347-0520.2004.00360.x}}@article{engle2004risk, author={Engle, Robert}, title={{Risk and volatility: Econometric models and financial practice}}, journal={American Economic Review}, year={2004}, volume={94}, number={3}, pages={405--420}, doi={10.1257/0002828041464597}}@article{engle1982autoregressive, author={Engle, Robert F.}, title={{Autoregressive conditional heteroscedasticity with estimates of the variance of United Kingdom inflation}}, journal={Econometrica}, year={1982}, volume={50}, number={4}, pages={987--1007}, doi={10.2307/1912773}}@misc{engle2025curriculum, author={Engle, Robert F.}, title={{Robert F. Engle: Curriculum vitae}}, howpublished={New York University Stern School of Business}, year={2025}, publisher={New York University}, url={https://www.stern.nyu.edu/faculty/static/cv/cv_re21_20260116.pdf}}@article{engle1987cointegration, author={Engle, Robert F. and Granger, C. W. J.}, title={{Co-integration and error correction: Representation, estimation, and testing}}, journal={Econometrica}, year={1987}, volume={55}, number={2}, pages={251}, doi={10.2307/1913236}}