Co to są modele ARCH i GARCH?
Modele ARCH i GARCH opisują szereg czasowy, którego wariancja zmienia się w czasie: po dużych odchyleniach częściej przychodzą duże (grupowanie zmienności). Engle (1982) wprowadził procesy ARCH (ang. autoregressive conditional heteroscedasticity): mają średnią zero, nie są skorelowane w czasie, a ich wariancja warunkowa zależy od przeszłości, choć wariancja bezwarunkowa jest stała. Bollerslev (1986) uogólnił je do GARCH, dodając do równania wariancji przeszłe wariancje warunkowe; w przykładzie z niepewnością inflacji GARCH pasował lepiej niż ARCH.
Wzór
W ARCH(q) wariancja warunkowa to σ²t = ω + α1ε²t−1 + … + αqε²t−q. Najczęściej używany GARCH(1, 1) ma postać σ²t = ω + αε²t−1 + βσ²t−1, z ω > 0, α, β ≥ 0. Suma α + β mierzy trwałość zmienności; gdy jest mniejsza od 1, wariancja bezwarunkowa wynosi ω/(1 − α − β). Parametry szacuje się metodą największej wiarygodności. Równanie średniej (stała albo ARIMA) szacuje się łącznie. Engle (1982) zaproponował test mnożnika Lagrange’a: regresję kwadratów reszt na ich opóźnieniach, ze statystyką n·R².
Przykład
W 1000 symulowanych dziennych stopach zwrotu (prawdziwe ω = 0.05, α = 0.10, β = 0.85) autokorelacja samych zwrotów przy opóźnieniu 1 wyniosła .051 (test Ljunga–Boxa, 10 opóźnień: p = .140), a ich kwadratów – .436. Test LM z pięcioma opóźnieniami: 240.25, p < .001. GARCH(1, 1) dał ω = 0.022 (SE = 0.010), α = 0.113 (0.023), β = 0.875 (0.024); trwałość 0.988 była wyższa od prawdziwej 0.95. Kwadraty reszt standaryzowanych nie były już autoskorelowane (p = .526).
Na rysunku
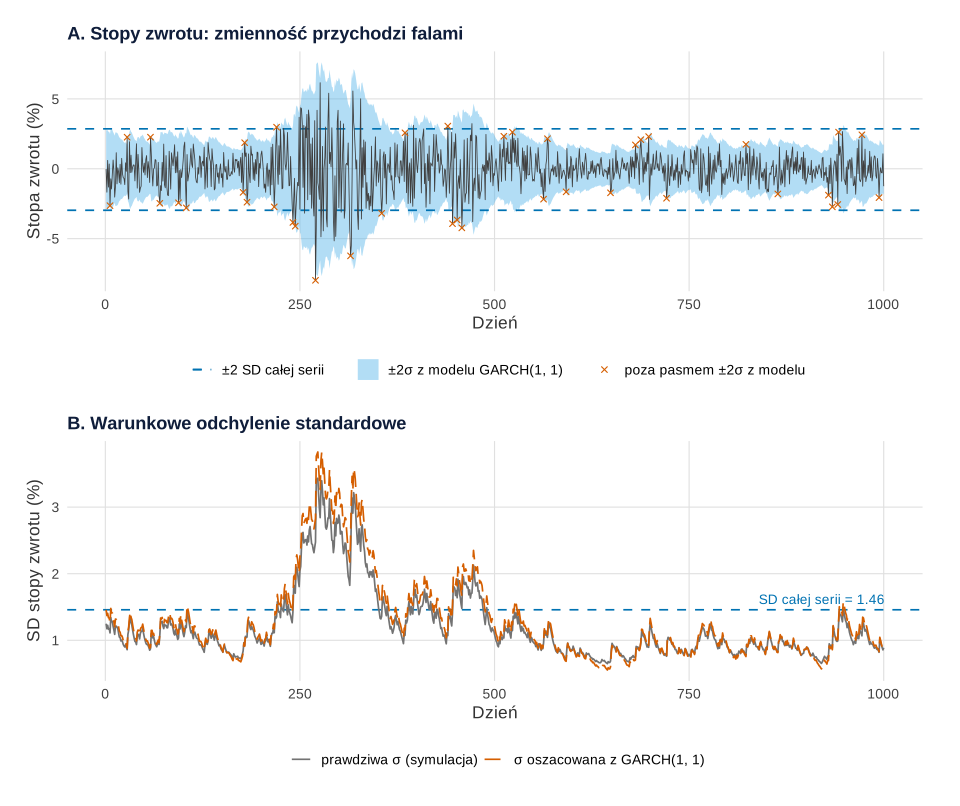
set.seed(6790)).Co widać. To ta sama seria 1000 dni co w przykładzie. W panelu A zmienność przychodzi falami: między ok. 230. a 480. dniem wahania są kilka razy większe niż w pozostałych okresach. Stałe pasmo ±2 SD całej serii (SD = 1.46) przekroczyło 55 dni, czyli 5.5% – i wszystkie te dni wypadły w okresach burzliwych (oszacowana σ powyżej mediany). W dniach spokojnych stałe pasmo jest więc za szerokie, a w burzliwych za wąskie. Pasmo z modelu rozszerza się i zwęża razem z szeregiem; poza nim leży 3.9% dni, a przekroczenia (krzyżyki) rozkładają się na cały okres. Panel B pokazuje, skąd to się bierze: oszacowane odchylenie standardowe zmienia się od 0.55 do 3.83 i niemal pokrywa się z prawdziwym (r = .998).
Na co uważać. Tak dobra zgodność wynika z symulacji: dane pochodzą dokładnie z GARCH(1, 1) z rozkładem normalnym, więc model jest poprawny z założenia. W prawdziwych danych nie znamy σt i nie da się narysować panelu B z szarą linią. Zwróć też uwagę na szczyt fali: model nieco przeszacowuje zmienność. To ten sam objaw co trwałość 0.988 zamiast 0.95 w przykładzie – po dużym szoku oszacowana σ wygasa wolniej niż prawdziwa. Pasmo ±2σ to przedział dla jednego dnia przy rozkładzie normalnym. Przy grubych ogonach odsetek przekroczeń będzie większy niż ok. 5%.
Podpis do pracy:
Kod rysunku ma jedno ziarno (set.seed(6790), to samo co w przykładzie, niezmieniane) i odtwarza te same dane oraz ten sam model. Parametry procesu (ω = 0.05, α = 0.10, β = 0.85) ustalono ręcznie, jak w przykładzie. Rysunek na stronie powstał z obiektu p1 z motywem serwisu; dane, geometrie i skale są identyczne.
Kod R rysunku 1
# Rysunek 1. Stopy zwrotu z GARCH(1, 1): pasmo stałe (±2 SD) a pasmo z warunkowej SD (±2σ̂) oraz σ̂ vs prawdziwa σ
suppressPackageStartupMessages({library(rugarch); library(ggplot2); library(patchwork)})
kol <- c(pasmo = "#56B4E9", prawdziwa = "grey45", garch = "#D55E00", stala = "#0072B2")   # Okabe–Ito
motyw <- theme_minimal(base_size = 13) + theme(panel.grid.minor = element_blank(), legend.position = "bottom")
set.seed(6790)                                      # te same dane co w przykładzie
n <- 1500
omega <- 0.05; alpha <- 0.10; beta <- 0.85
e <- s2 <- numeric(n); s2[1] <- omega / (1 - alpha - beta)
e[1] <- sqrt(s2[1]) * rnorm(1)
for (t in 2:n) {
  s2[t] <- omega + alpha * e[t - 1]^2 + beta * s2[t - 1]
  e[t] <- sqrt(s2[t]) * rnorm(1)
}
r <- e[-(1:500)]; sig_true <- sqrt(s2[-(1:500)])  # 1000 dni po rozgrzewce i prawdziwa σ_t
spec <- ugarchspec(variance.model = list(model = "sGARCH", garchOrder = c(1, 1)),
                   mean.model = list(armaOrder = c(0, 0)), distribution.model = "norm")
fit <- ugarchfit(spec, r)
d <- data.frame(dzien = 1:1000, r = r, mu = fitted(fit)[, 1], sig = sigma(fit)[, 1], sig_true = sig_true)
d$poza <- abs(d$r - d$mu) > 2 * d$sig             # poza pasmem ±2σ̂ wokół średniej z modelu
sd_r <- sd(r)
p_a <- ggplot(d, aes(dzien)) +
  geom_ribbon(aes(ymin = mu - 2 * sig, ymax = mu + 2 * sig, fill = "±2σ z modelu GARCH(1, 1)"), alpha = 0.45) +
  geom_hline(aes(yintercept = mean(r) + 2 * sd_r, linetype = "±2 SD całej serii"), colour = kol[["stala"]]) +
  geom_hline(aes(yintercept = mean(r) - 2 * sd_r, linetype = "±2 SD całej serii"), colour = kol[["stala"]]) +
  geom_line(aes(y = r), colour = "grey25", linewidth = 0.3) +
  geom_point(data = subset(d, poza), aes(y = r, shape = "poza pasmem ±2σ z modelu"), colour = kol[["garch"]], size = 1.6) +
  scale_fill_manual(values = kol[["pasmo"]], name = NULL) +
  scale_linetype_manual(values = "dashed", name = NULL) +
  scale_shape_manual(values = 4, name = NULL) +
  labs(title = "A. Stopy zwrotu: zmienność przychodzi falami", x = "Dzień", y = "Stopa zwrotu (%)")
dl <- rbind(data.frame(dzien = d$dzien, s = d$sig_true, seria = "prawdziwa σ (symulacja)"),
            data.frame(dzien = d$dzien, s = d$sig, seria = "σ oszacowana z GARCH(1, 1)"))
p_b <- ggplot(dl, aes(dzien, s, colour = seria, linetype = seria)) +
  geom_hline(yintercept = sd_r, colour = kol[["stala"]], linetype = "dashed") +
  geom_line(linewidth = 0.6) +
  annotate("text", x = 1000, y = sd_r, label = sprintf("SD całej serii = %.2f", sd_r), hjust = 1, vjust = -0.6,
           colour = kol[["stala"]], size = 3.6) +
  scale_colour_manual(values = c(kol[["prawdziwa"]], kol[["garch"]]), name = NULL) +
  scale_linetype_manual(values = c("solid", "longdash"), name = NULL) +
  labs(title = "B. Warunkowe odchylenie standardowe", x = "Dzień", y = "SD stopy zwrotu (%)")
p1 <- (p_a / p_b) & motyw
cisza <- d$sig < median(d$sig)
round(c(SD_calej_serii = sd_r, sig_min = min(d$sig), sig_max = max(d$sig),
        r_prawdziwa_vs_oszacowana = cor(d$sig, d$sig_true)), 3)
round(c(poza_2SD_stale = mean(abs(r - mean(r)) > 2 * sd_r), poza_2sig_GARCH = mean(d$poza)), 3)
# Gdzie wypadają przekroczenia stałego pasma: w dniach spokojnych (σ̂ poniżej mediany) czy burzliwych?
przekr <- abs(r - mean(r)) > 2 * sd_r
round(c(przekroczenia = sum(przekr), w_dniach_spokojnych = sum(przekr & cisza),
        w_dniach_burzliwych = sum(przekr & !cisza)), 0)
p1
Wynik w R
           SD_calej_serii                   sig_min                   sig_max
                    1.458                     0.553                     3.827
r_prawdziwa_vs_oszacowana
                    0.998
 poza_2SD_stale poza_2sig_GARCH
          0.055           0.039
      przekroczenia w_dniach_spokojnych w_dniach_burzliwych
                 55                   0                  55
Jak opisać w pracy
Na co uważać
- To nie to samo co heteroskedastyczność w regresji. Niejednorodność wariancji względem predyktorów to inny problem; GARCH modeluje zmienność zależną od przeszłości szeregu.
- Grube ogony. Przy wysokiej kurtozie rozważ rozkład t zamiast normalnego.
- Niepewność parametrów. Nawet przy 1000 obserwacji trwałość w przykładzie przeszacowano; podawaj błędy standardowe.
Modele ARCH i GARCH w R
Kod symuluje proces GARCH(1, 1), sprawdza autokorelację zwrotów i ich kwadratów, liczy test LM Engle’a ręcznie, dopasowuje model funkcją rugarch::ugarchfit() i prognozuje zmienność. Liczby w tekście pochodzą z tego kodu.
Test efektu ARCH i GARCH(1, 1)
R
suppressPackageStartupMessages(library(rugarch))
set.seed(6790)
n <- 1500
omega <- 0.05; alpha <- 0.10; beta <- 0.85         # prawdziwe parametry GARCH(1,1)
e <- s2 <- numeric(n); s2[1] <- omega / (1 - alpha - beta)
e[1] <- sqrt(s2[1]) * rnorm(1)
for (t in 2:n) {
  s2[t] <- omega + alpha * e[t - 1]^2 + beta * s2[t - 1]  # wariancja warunkowa
  e[t] <- sqrt(s2[t]) * rnorm(1)
}
r <- e[-(1:500)]                                    # 1000 „dziennych stóp zwrotu” po rozgrzewce
round(c(acf_r = acf(r, plot = FALSE)$acf[2], acf_r2 = acf(r^2, plot = FALSE)$acf[2]), 3)
Box.test(r, lag = 10, type = "Ljung-Box")$p.value   # same zwroty: brak autokorelacji
# test LM Engle'a: regresja r^2 na 5 własnych opóźnieniach, statystyka n·R^2 ~ chi^2(5)
u <- r^2; X <- embed(u, 6)
R2 <- summary(lm(X[, 1] ~ X[, -1]))$r.squared
LM <- nrow(X) * R2
round(c(LM = LM, df = 5, p = pchisq(LM, 5, lower.tail = FALSE)), 4)
spec <- ugarchspec(variance.model = list(model = "sGARCH", garchOrder = c(1, 1)),
                   mean.model = list(armaOrder = c(0, 0)), distribution.model = "norm")
fit <- ugarchfit(spec, r)
round(fit@fit$matcoef, 4)                           # mu, omega, alpha1, beta1 z SE
k <- coef(fit)
round(c(trwalosc = unname(k["alpha1"] + k["beta1"]),
        wariancja_bezwarunkowa = unname(k["omega"] / (1 - k["alpha1"] - k["beta1"])),
        polokres_dni = unname(log(0.5) / log(k["alpha1"] + k["beta1"]))), 3)
z <- residuals(fit, standardize = TRUE)
Box.test(as.numeric(z)^2, lag = 10, type = "Ljung-Box")$p.value  # reszty standaryzowane^2
round(head(sigma(ugarchforecast(fit, n.ahead = 5)), 5)[, 1], 3)   # prognoza zmienności
Wynik w R
 acf_r acf_r2
 0.051  0.436
[1] 0.1401837
      LM       df        p
240.2505   5.0000   0.0000
        Estimate  Std. Error  t value Pr(>|t|)
mu       -0.0305      0.0318  -0.9590   0.3375
omega     0.0222      0.0101   2.1968   0.0280
alpha1    0.1131      0.0229   4.9379   0.0000
beta1     0.8747      0.0241  36.3406   0.0000
              trwalosc wariancja_bezwarunkowa           polokres_dni
                 0.988                  1.824                 56.570
[1] 0.5256144
  T+1   T+2   T+3   T+4   T+5
0.946 0.952 0.958 0.964 0.969
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (pakiet rugarch 1.5.6; rysunek 1 – także pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- rugarch (wersja 1.5.6): Galanos, A. (2026). rugarch: Univariate GARCH models (R package version 1.5-6) [Computer software]. https://CRAN.R-project.org/package=rugarch
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Jak sprawdzić, czy w szeregu występuje efekt ARCH?
Policz reszty modelu średniej, podnieś je do kwadratu i zbadaj ich autokorelację: testem Ljunga–Boxa na kwadratach albo testem LM Engle’a, czyli regresją kwadratów reszt na ich q opóźnieniach ze statystyką n·R² porównywaną z rozkładem χ² o q stopniach swobody.
Co oznacza suma α + β w modelu GARCH(1, 1)?
To trwałość zmienności: im bliżej 1, tym wolniej wygasa szok wariancji. Okres połowicznego wygasania wynosi ln(0.5)/ln(α + β); przy α + β = 0.988 z przykładu to około 57 okresów. Suma równa lub większa od 1 oznacza brak skończonej wariancji bezwarunkowej.
Czy GARCH poprawia prognozę samej wartości szeregu?
Zwykle nie: GARCH opisuje wariancję, a prognozę średniej daje osobne równanie (np. stała albo ARMA). Model pozwala natomiast prognozować niepewność, czyli szerokość przedziałów prognozy w kolejnych okresach.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Szeregi czasowe i ARIMA w praktyce
Trend, sezonowość, ACF i test Ljunga–Boxa, wybór modelu ARIMA w stats::arima, prognoza kontrfaktyczna i regresja segmentowa z kodem R.
Czytaj →PoradnikVaR i expected shortfall – ryzyko kursowe
3 mln euro należności i 10 dni: VaR i ES metodą historyczną, normalną i GARCH, reguła √10 i test wsteczny Kupca – z kodem R.
Czytaj →Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Bollerslev, T. (1986). Generalized autoregressive conditional heteroskedasticity. Journal of Econometrics, 31(3), 307–327. https://doi.org/10.1016/0304-4076(86)90063-1 ● Otwarty dostęp: pełny tekst
- Engle, R. F. (1982). Autoregressive conditional heteroscedasticity with estimates of the variance of United Kingdom inflation. Econometrica, 50(4), 987–1007. https://doi.org/10.2307/1912773
Cytowania BibTeX
@article{bollerslev1986generalized, author={Bollerslev, Tim}, title={{Generalized autoregressive conditional heteroskedasticity}}, journal={Journal of Econometrics}, year={1986}, volume={31}, number={3}, pages={307--327}, doi={10.1016/0304-4076(86)90063-1}}@article{engle1982autoregressive, author={Engle, Robert F.}, title={{Autoregressive conditional heteroscedasticity with estimates of the variance of United Kingdom inflation}}, journal={Econometrica}, year={1982}, volume={50}, number={4}, pages={987--1007}, doi={10.2307/1912773}}