Kim był James Tobin?
James Tobin (1918–2002) był amerykańskim ekonomistą, który zaproponował regresję dla zmiennych z masą obserwacji na progu – dziś nazywaną modelem tobitowym. Urodził się 5 marca 1918 r. w Champaign-Urbana w stanie Illinois (Dimand, 2006). W czasie II wojny światowej służył w marynarce wojennej USA (Buiter, 2003); w 1942 r. był w szkole oficerskiej (Enami i Mullahy, 2008).
Przez pół wieku był związany z Uniwersytetem Yale; rok akademicki 1949–1950 spędził w Cambridge (Buiter, 2003). W 1955 r. został dyrektorem Cowles Foundation, którą właśnie przeniesiono z Chicago do Yale (Enami i Mullahy, 2008). W latach 1961–1962 zasiadał w Radzie Doradców Ekonomicznych w administracji Kennedy’ego. Zmarł 11 marca 2002 r. w wieku 84 lat (Buiter, 2003).
Najważniejsze pomysły
- Probit dla danych z ankiet. W pierwszym zeszycie serii Cowles Foundation Discussion Papers (1955) Tobin zastosował regresję probitową, znaną wtedy z biologii, do decyzji gospodarstw domowych o zakupie dóbr trwałych: 1036 obserwacji z Surveys of Consumer Finances z lat 1952–1953. Zauważył, że zapis „tak/nie” marnuje informację o kwocie, i zapowiedział połączenie probitu z regresją (Enami i Mullahy, 2008).
- Model dla zmiennych ograniczonych (1958). W „Econometrica” opisał zmienną, która dla wielu respondentów przyjmuje wartość graniczną, a dla pozostałych – szeroki zakres wartości powyżej progu (Tobin, 1958). Zero w danych to w jego modelu ukryta skłonność do wydatku, która nie przekroczyła progu. Parametry oszacował metodą największej wiarygodności na 735 gospodarstwach domowych, a kolejne iteracje metody Newtona wydrukował w dwóch tabelach (Enami i Mullahy, 2008). Buiter (2003) podkreśla powód: przy takiej zmiennej zwykła metoda najmniejszych kwadratów daje oszacowania obciążone i niezgodne.
- Dwa rodzaje danych naraz. W pracy o popycie na żywność (1950) połączył szeregi czasowe z danymi z budżetów rodzinnych (Buiter, 2003).
W ekonomii Tobin zajmował się głównie rynkami finansowymi i polityką pieniężną (m.in. twierdzenie o separacji portfela, współczynnik q). Nagrodę Nobla z ekonomii za 1981 r. otrzymał za analizę rynków finansowych i ich związków z decyzjami o wydatkach, zatrudnieniem, produkcją i cenami (Buiter, 2003).
Ciekawostka
Midszypmen Tobit. Nazwę „tobit” wprowadził Arthur Goldberger w podręczniku „Econometric Theory” z 1964 r. W wywiadzie z 1999 r. Tobin wspominał, że w powieści „The Caine Mutiny” jego kolegi ze szkoły oficerskiej, Hermana Wouka, pojawia się na chwilę jako ledwie zamaskowany Tobit, i że Goldberger nie chciał zdradzić, czy nazwa nawiązuje do powieści, czy jest zlepkiem słów „Tobin” i „probit”. Zapytany w 2008 r. Goldberger odpisał, że o powieści wtedy nie wiedział (Enami i Mullahy, 2008). U Wouka Tobit to midszypmen o wydatnym czole, cichej mowie i chłonnym umyśle, który wyprzedza cały rocznik (Buiter, 2003).
Obliczenia do pracy z 1958 r. robił na kalkulatorze biurkowym Monroe student Donald Hester. Według jego relacji przez około sześć tygodni minimalizował wiarygodność zamiast ją maksymalizować, bo w wykorzystanej pracy brakowało znaku minus; iteracje zbiegły się dopiero, gdy Tobin sam wyprowadził funkcję (Enami i Mullahy, 2008).
Przykład na historycznych danych
Pakiet survival zawiera zbiór tobin: 20 obserwacji z pracy Tobina (1958) – wydatek na dobra trwałe (durable), wiek w latach (age) i wskaźnik płynności pomnożony przez 1000 (quant). To nie główna próba 735 gospodarstw, podana w artykule tylko jako sumy kwadratów i iloczynów (Enami i Mullahy, 2008). U 13 z 20 osób wydatek wynosi zero, a wśród 7 kupujących średnio 4.13.
Porównujemy trzy podejścia z pracy Tobina. MNK na wszystkich danych daje nachylenie dla wieku −0.026, MNK tylko na kupujących (n = 7) daje +0.339, a model tobitowy (survreg z cenzurowaniem lewostronnym w zerze) daje −0.129, SE = 0.219, p = .55, przy σ = 5.57. Dla wskaźnika płynności: −0.035, −0.104 i −0.046 (SE = 0.058, p = .43). Test ilorazu wiarygodności: χ²(2) = 1.1, p = .58 – przy 20 obserwacjach nic nie jest istotne. Model przewiduje 12.79 zer (w danych 13) i średni wydatek 1.421 (w danych 1.445). Parametry Tobina β/σ (−0.023 i −0.008) można porównać z probitem dla samej decyzji o zakupie (−0.034 i −0.0002).
Na rysunku
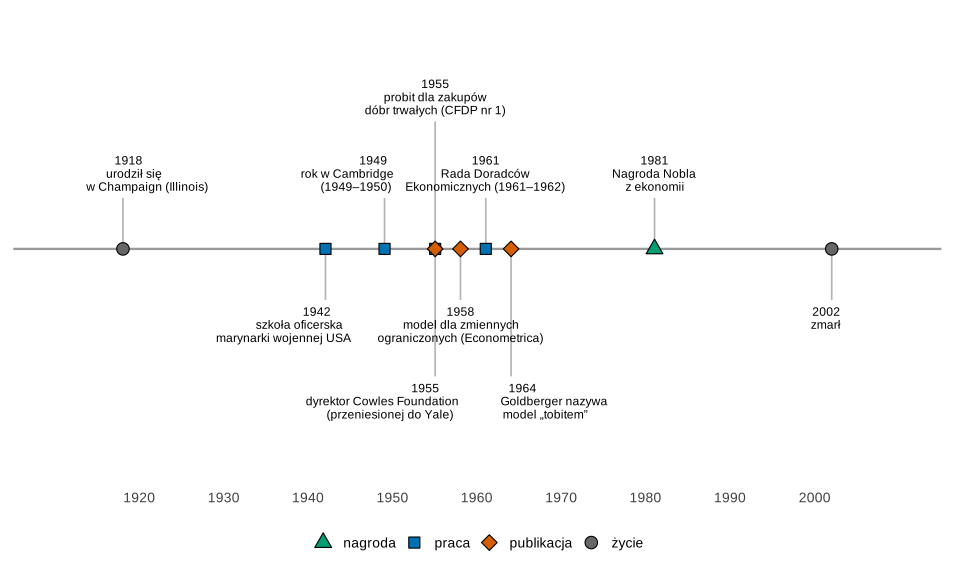
Co widać. Prace o probicie i modelu tobitowym powstały w latach 1955–1958, na początku kierowania Cowles Foundation; nazwa „tobit” pojawiła się sześć lat później i nie u Tobina.
Na co uważać. Oś pokazuje głównie zdarzenia związane ze statystyką; dorobek ekonomiczny Tobina jest tu prawie niewidoczny.
Podpis do pracy:
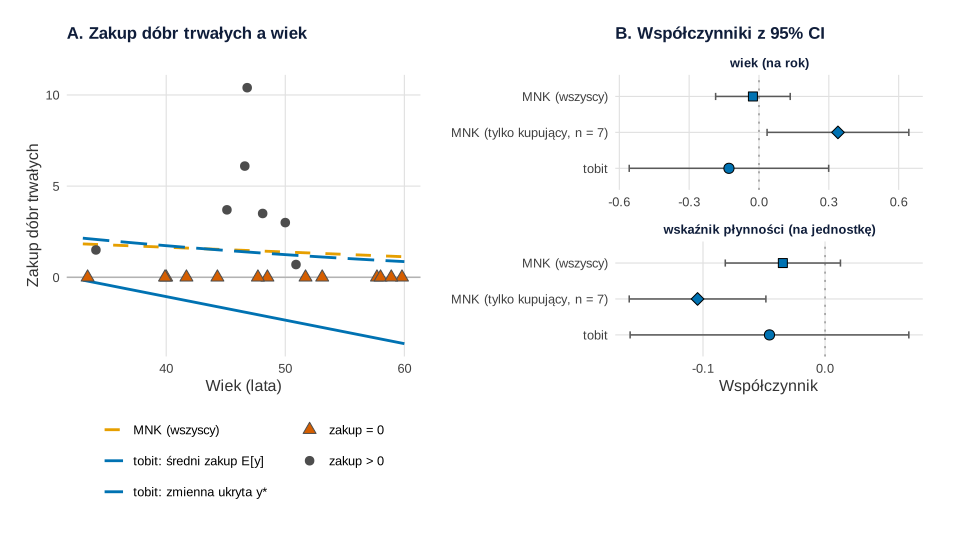
Co widać. Na panelu A prosta MNK przecina chmurę zer i kilku dodatnich wydatków i jest prawie płaska. Model tobitowy rozdziela dwie rzeczy: prostą skłonności do wydatku (zmienna ukryta, która dla starszych osób schodzi głęboko poniżej zera) i krzywą przewidywanego średniego wydatku, która nigdy nie spada poniżej zera. Na panelu B MNK na samych kupujących zmienia znak współczynnika wieku.
Na co uważać. To 20 obserwacji: przedziały są bardzo szerokie i z tych danych nie wynika żaden wniosek o wieku czy płynności. Przykład pokazuje mechanikę modelu, a nie wynik Tobina z 735 gospodarstw. Założeń modelu (normalność zmiennej ukrytej, stała wariancja) przy takim n nie da się sensownie sprawdzić.
Podpis do pracy:
Gdzie spotkasz Tobina w swojej pracy
Model tobitowy przydaje się, gdy wynik ciągły jest „ucinany” na progu:
- przy wynikach na granicy skali – zob. efekt sufitu i podłogi i wpis Efekt sufitu i model Tobita, który pokazuje model z progiem górnym;
- gdy trzeba odróżnić obserwacje cenzurowane (osoba jest w danych, znamy tylko próg) od danych uciętych (osoby spoza progu w ogóle nie ma);
- gdy zero oznacza inną decyzję niż wielkość wydatku – wtedy lepszy bywa model hurdle, a gdy próba jest wybrana według wyniku – model selekcji Heckmana;
- w ekonometrii model tobitowy otworzył całą dziedzinę modeli zmiennych ograniczonych, za którą Heckman i McFadden dostali Nagrodę Nobla w 2000 r. (Buiter, 2003).
Podawaj, ile obserwacji leży na progu, i czy interpretujesz współczynnik zmiennej ukrytej, czy efekt na obserwowany wynik. O twórcy probitu – zob. Chester Bliss.
Spory, mity i trudne strony
- Czy Tobin był pierwszy? Nie całkiem. Oszacowania największej wiarygodności dla rozkładu ocenzurowanego podał wcześniej, w 1949 r., Anders Hald, a sam rozkład normalny ocenzurowany przypisywał W. L. Stevensowi i jego pracy z 1937 r. Tobin jako pierwszy wbudował tę ideę w regresję z wieloma predyktorami (Enami i Mullahy, 2008).
- Skąd nazwa? Wersja z powieścią Wouka to anegdota; autor nazwy mówił o zlepku „Tobin” i „probit” (Enami i Mullahy, 2008).
- Spory ekonomiczne. Tobin przez dziesięciolecia spierał się z Miltonem Friedmanem o skuteczność polityki pieniężnej i fiskalnej (Buiter, 2003); to spór z ekonomii, którego tu nie rozstrzygamy.
Model Tobina w R
Kod wczytuje zbiór tobin z pakietu survival, dopasowuje MNK na wszystkich danych i na samych kupujących, probit dla decyzji o zakupie i model tobitowy, przelicza współczynniki tobitu na parametry β/σ (błędy standardowe metodą delta), porównuje liczbę przewidywanych zer i średni wydatek z danymi, a na końcu rysuje rysunek 2. Drugi przepis rysuje oś czasu (rysunek 1). Rysunki na stronie powstały z tych samych obiektów p1 i p2, którym podmieniono tylko motyw na motyw serwisu; dane, geometrie i skale są identyczne. Kod nie losuje.
1. Dane Tobina: MNK, probit i tobit (rysunek 2)
Kod R rysunku 2
# James Tobin: 20 obserwacji z jego pracy z 1958 r. (pakiet survival) – MNK, probit i model tobitowy
suppressPackageStartupMessages({library(survival); library(ggplot2); library(patchwork)})
kol <- c(mnk = "#E69F00", tobit = "#0072B2", zero = "#D55E00", dodatni = "grey30")   # Okabe–Ito + szarość
motyw <- theme_minimal(base_size = 13) +
  theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"), legend.position = "bottom")
data(tobin, package = "survival")          # durable – zakup dóbr trwałych, age – wiek (lata), quant – wskaźnik płynności (× 1000)
tobin$kupil <- as.integer(tobin$durable > 0)
c(n = nrow(tobin), zera = sum(tobin$kupil == 0), srednia_wsrod_kupujacych = mean(tobin$durable[tobin$kupil == 1]))

# Trzy sposoby, które Tobin porównywał w 1958 r.: MNK na wszystkich, probit dla „kupił/nie kupił” i model hybrydowy (tobit)
m_mnk    <- lm(durable ~ age + quant, data = tobin)
m_dod    <- lm(durable ~ age + quant, data = tobin, subset = durable > 0)
m_probit <- glm(kupil ~ age + quant, family = binomial(link = "probit"), data = tobin)
m_tobit  <- survreg(Surv(durable, durable > 0, type = "left") ~ age + quant, data = tobin, dist = "gaussian")
summary(m_tobit)
round(rbind(MNK_wszyscy = coef(m_mnk), MNK_tylko_kupujacy = coef(m_dod), tobit = coef(m_tobit)), 3)

# Parametry „znormalizowane” jak u Tobina (a = beta / sigma) a współczynniki probitu, z błędami standardowymi
s <- m_tobit$scale
b <- coef(m_tobit)
G <- cbind(diag(1 / s, 3), -b / s)          # pochodne a = beta / exp(log sigma) – metoda delta
porownanie <- cbind(tobit_a = b / s, tobit_SE = sqrt(diag(G %*% vcov(m_tobit) %*% t(G))),
                    probit = coef(m_probit), probit_SE = sqrt(diag(vcov(m_probit))))
round(porownanie, 4)

# Ile zer przewiduje tobit i ile wynosi przewidywana średnia zakupu (wzór Tobina na E[y])
eta <- predict(m_tobit, type = "lp")
c(zera_obserwowane = sum(tobin$durable == 0), zera_przewidywane = round(sum(pnorm(-eta / s)), 2),
  srednia_obserwowana = mean(tobin$durable), srednia_z_tobitu = round(mean(pnorm(eta / s) * eta + s * dnorm(eta / s)), 3))

# Rysunek 2A: zakup a wiek (wskaźnik płynności na średniej) – prosta MNK, prosta zmiennej ukrytej i średnia z tobitu
siatka <- data.frame(age = seq(33, 60, length.out = 200), quant = mean(tobin$quant))
eta_s <- predict(m_tobit, newdata = siatka, type = "lp")
linie <- rbind(
  data.frame(age = siatka$age, y = predict(m_mnk, siatka), co = "MNK (wszyscy)"),
  data.frame(age = siatka$age, y = eta_s, co = "tobit: zmienna ukryta y*"),
  data.frame(age = siatka$age, y = pnorm(eta_s / s) * eta_s + s * dnorm(eta_s / s), co = "tobit: średni zakup E[y]"))
pkt <- data.frame(tobin, status = ifelse(tobin$kupil == 1, "zakup > 0", "zakup = 0"))
pA <- ggplot() +
  geom_hline(yintercept = 0, colour = "grey70") +
  geom_line(data = linie, aes(age, y, linetype = co, colour = co), linewidth = 1) +
  geom_point(data = pkt, aes(age, durable, shape = status), size = 3, colour = kol[["dodatni"]], fill = kol[["zero"]]) +
  scale_linetype_manual(values = c("MNK (wszyscy)" = "dashed", "tobit: zmienna ukryta y*" = "solid", "tobit: średni zakup E[y]" = "longdash"), name = NULL) +
  scale_colour_manual(values = c("MNK (wszyscy)" = kol[["mnk"]], "tobit: zmienna ukryta y*" = kol[["tobit"]], "tobit: średni zakup E[y]" = kol[["tobit"]]), name = NULL) +
  scale_shape_manual(values = c("zakup > 0" = 16, "zakup = 0" = 24), name = NULL) +
  guides(linetype = guide_legend(ncol = 1), colour = guide_legend(ncol = 1), shape = guide_legend(ncol = 1)) +
  labs(title = "A. Zakup dóbr trwałych a wiek", x = "Wiek (lata)", y = "Zakup dóbr trwałych") +
  motyw
# Rysunek 2B: współczynnik przy wieku i przy wskaźniku płynności w trzech modelach, z 95% przedziałem ufności
wsp <- function(m, nazwa) {
  e <- coef(m)[c("age", "quant")]; se <- sqrt(diag(vcov(m)))[c("age", "quant")]
  data.frame(zmienna = c("wiek (na rok)", "wskaźnik płynności (na jednostkę)"), model = nazwa, b = e, dol = e - 1.96 * se, gor = e + 1.96 * se)
}
tab <- rbind(wsp(m_mnk, "MNK (wszyscy)"), wsp(m_dod, "MNK (tylko kupujący, n = 7)"), wsp(m_tobit, "tobit"))
tab$model <- factor(tab$model, levels = rev(c("MNK (wszyscy)", "MNK (tylko kupujący, n = 7)", "tobit")))
pB <- ggplot(tab, aes(b, model, shape = model)) +
  geom_vline(xintercept = 0, colour = "grey60", linetype = "dotted") +
  geom_errorbar(aes(xmin = dol, xmax = gor), width = 0.2, orientation = "y", colour = "grey35") +
  geom_point(size = 3.2, fill = kol[["tobit"]]) +
  scale_shape_manual(values = c("MNK (wszyscy)" = 22, "MNK (tylko kupujący, n = 7)" = 23, "tobit" = 21), guide = "none") +
  facet_wrap(~ zmienna, ncol = 1, scales = "free_x") +
  labs(title = "B. Współczynniki z 95% CI", x = "Współczynnik", y = NULL) +
  motyw
p2 <- pA + pB + plot_layout(widths = c(1.15, 1))
p2
Wynik w R
                       n                     zera srednia_wsrod_kupujacych
               20.000000                13.000000                 4.128571

Call:
survreg(formula = Surv(durable, durable > 0, type = "left") ~
    age + quant, data = tobin, dist = "gaussian")
              Value Std. Error     z       p
(Intercept) 15.1449    16.0795  0.94    0.35
age         -0.1291     0.2186 -0.59    0.55
quant       -0.0455     0.0583 -0.78    0.43
Log(scale)   1.7179     0.3103  5.54 3.1e-08

Scale= 5.57

Gaussian distribution
Loglik(model)= -28.9   Loglik(intercept only)= -29.5
	Chisq= 1.1 on 2 degrees of freedom, p= 0.58
Number of Newton-Raphson Iterations: 3
n= 20

                   (Intercept)    age  quant
MNK_wszyscy             11.074 -0.026 -0.035
MNK_tylko_kupujacy      13.778  0.339 -0.104
tobit                   15.145 -0.129 -0.046
            tobit_a tobit_SE  probit probit_SE
(Intercept)  2.7178   2.9673  1.2930    3.2342
age         -0.0232   0.0385 -0.0345    0.0398
quant       -0.0082   0.0107 -0.0002    0.0115
   zera_obserwowane   zera_przewidywane srednia_obserwowana    srednia_z_tobitu
             13.000              12.790               1.445               1.421
2. Oś czasu: rysunek 1
Kod R rysunku 1
# Oś czasu: James Tobin (1918–2002) – lata według cytowanych źródeł
library(ggplot2)
zdarzenia <- data.frame(
  rok = c(1918, 1942, 1949, 1955, 1955, 1958, 1961, 1964, 1981, 2002),
  opis = c("urodził się\nw Champaign (Illinois)", "szkoła oficerska\nmarynarki wojennej USA", "rok w Cambridge\n(1949–1950)",
           "dyrektor Cowles Foundation\n(przeniesionej do Yale)", "probit dla zakupów\ndóbr trwałych (CFDP nr 1)",
           "model dla zmiennych\nograniczonych (Econometrica)", "Rada Doradców\nEkonomicznych (1961–1962)",
           "Goldberger nazywa\nmodel „tobitem”", "Nagroda Nobla\nz ekonomii", "zmarł"),
  rodzaj = c("życie", "praca", "praca", "praca", "publikacja", "publikacja", "praca", "publikacja", "nagroda", "życie"))
# Gęste lata 1942–1964: etykiety nad (1) i pod (−1) osią, na dwóch wysokościach, częściowo przesunięte w bok
zdarzenia$strona     <- c(1, -1, 1, -1, 1, -1, 1, -1, 1, -1)
zdarzenia$poziom     <- c(0.5, 0.5, 0.5, 1.25, 1.25, 0.5, 0.5, 1.25, 0.5, 0.5)
zdarzenia$wyrownanie <- c(0.3, 0.8, 0.9, 0.85, 0.5, 0.5, 0.5, 0.1, 0.5, 0.7)
ksztalty <- c("życie" = 21, "praca" = 22, "publikacja" = 23, "nagroda" = 24)
kolory <- c("życie" = "grey40", "praca" = "#0072B2", "publikacja" = "#D55E00", "nagroda" = "#009E73")   # Okabe–Ito
p1 <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60", linewidth = 0.8) +
  geom_segment(aes(xend = rok, y = 0, yend = poziom * strona), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 4, colour = "black") +
  geom_text(aes(y = (poziom + 0.07) * strona, label = paste0(rok, "\n", opis), vjust = ifelse(strona > 0, 0, 1), hjust = wyrownanie),
            size = 3.2, lineheight = 0.9) +
  scale_shape_manual(values = ksztalty, name = NULL) +
  scale_fill_manual(values = kolory, name = NULL) +
  scale_x_continuous(limits = c(1910, 2010), breaks = seq(1920, 2000, by = 10)) +
  scale_y_continuous(limits = c(-2.1, 2.1)) +
  labs(x = NULL, y = NULL) +
  theme_minimal(base_size = 13) +
  theme(axis.text.y = element_blank(), panel.grid = element_blank(), axis.text.x = element_text(colour = "grey30"),
        legend.position = "bottom")
p1
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (model tobitowy – funkcja survreg() z pakietu survival; MNK i probit – lm() i glm() z pakietu stats; rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- survival (wersja 3.8.6): Therneau, T. M. (2026). A package for survival analysis in R [R package]. https://CRAN.R-project.org/package=survival
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim był James Tobin?
Amerykańskim ekonomistą (1918–2002), urodzonym w Champaign-Urbana w stanie Illinois, przez pół wieku związanym z Uniwersytetem Yale. W statystyce znany jest z modelu dla zmiennych ograniczonych progiem (1958), w ekonomii – z prac o rynkach finansowych, za które dostał Nagrodę Nobla za 1981 r. (Buiter, 2003; Dimand, 2006).
Skąd się wzięła nazwa „tobit”?
Wprowadził ją Arthur Goldberger w podręczniku z 1964 r. Tobin podejrzewał nawiązanie do postaci Tobita z powieści „The Caine Mutiny” Hermana Wouka, jego kolegi ze szkoły oficerskiej, ale Goldberger twierdził, że to tylko zlepek słów „Tobin” i „probit” (Enami i Mullahy, 2008).
Jaki problem rozwiązywał model Tobina?
Zmienna zależna przyjmowała wartość graniczną, np. zero wydatków, dla wielu osób, a dla pozostałych szeroki zakres wartości. Probit wyrzuca informację o kwocie, a zwykła regresja daje wtedy oszacowania obciążone; Tobin połączył oba podejścia w jednym modelu szacowanym metodą największej wiarygodności (Tobin, 1958; Buiter, 2003).
Za co James Tobin dostał Nagrodę Nobla?
Za analizę rynków finansowych i ich związków z decyzjami o wydatkach, zatrudnieniem, produkcją i cenami (Buiter, 2003). Model tobitowy nie był wymieniony w uzasadnieniu, choć zapoczątkował w ekonometrii dziedzinę modeli dla zmiennych ograniczonych.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Buiter, W. H. (2003). James Tobin: An appreciation of his contribution to economics. The Economic Journal, 113(491), F585–F631. https://doi.org/10.1046/j.0013-0133.2003.00170.x ● Otwarty dostęp: pełny tekst
- Dimand, R. W. (2006). Tobin, James (1918–2002). In R. B. Emmett (Ed.), The biographical dictionary of American economists. Thoemmes Continuum. https://doi.org/10.5040/9781350052505-0354
- Enami, K., & Mullahy, J. (2008). Tobit at fifty: A brief history of Tobin's remarkable estimator, of related empirical methods, and of limited dependent variable econometrics in health economics. National Bureau of Economic Research. https://doi.org/10.3386/w14512 ● Otwarty dostęp
- Tobin, J. (1958). Estimation of relationships for limited dependent variables. Econometrica, 26(1), 24–36. https://doi.org/10.2307/1907382
Cytowania BibTeX
@article{buiter2003james, author={Buiter, Willem H.}, title={{James Tobin: An appreciation of his contribution to economics}}, journal={The Economic Journal}, year={2003}, volume={113}, number={491}, pages={F585--F631}, doi={10.1046/j.0013-0133.2003.00170.x}}@incollection{dimand2006tobin, author={Dimand, Robert W.}, title={{Tobin, James (1918–2002)}}, booktitle={The biographical dictionary of American economists}, year={2006}, publisher={Thoemmes Continuum}, doi={10.5040/9781350052505-0354}}@techreport{enami2008tobit, author={Enami, Kohei and Mullahy, John}, title={{Tobit at fifty: A brief history of Tobin's remarkable estimator, of related empirical methods, and of limited dependent variable econometrics in health economics}}, year={2008}, eid={14512}, institution={National Bureau of Economic Research}, doi={10.3386/w14512}}@article{tobin1958estimation, author={Tobin, James}, title={{Estimation of relationships for limited dependent variables}}, journal={Econometrica}, year={1958}, volume={26}, number={1}, pages={24--36}, doi={10.2307/1907382}}