Kim był David Blackwell?
David Harold Blackwell (1919–2010) urodził się 24 kwietnia 1919 r. w Centralii w stanie Illinois. W 1935 r., mając 16 lat, rozpoczął studia na University of Illinois. W 1941 r., w wieku 22 lat, obronił doktorat o łańcuchach Markowa u Josepha L. Dooba (Brillinger, b.d.).
Rok 1941/42 spędził jako stypendysta w Institute for Advanced Study w Princeton, potem uczył w Southern University w Baton Rouge i w Clark College w Atlancie, a od 1944 r. na Howard University w Waszyngtonie, gdzie doszedł do stanowiska profesora i kierownika wydziału matematyki. W tym czasie zetknął się ze statystykiem Meyerem A. Girshickiem, który – jak sam mówił – wywarł duży wpływ na jego karierę. W latach 1946–1950 spędzał letnie miesiące w RAND Corporation (Brillinger, b.d.). W 1954 r. przeszedł do nowego Wydziału Statystyki Uniwersytetu Kalifornijskiego w Berkeley, którym od 1957 r. kierował. W 1965 r. został pierwszym czarnoskórym członkiem National Academy of Sciences (Bickel, 2020). Zmarł 8 lipca 2010 r. w Berkeley w wieku 91 lat (Brillinger, b.d.).
Najważniejsze pomysły
- Poprawianie estymatora przez warunkowanie (1947). Blackwell (1947) wykazał, że warunkowa wartość oczekiwana zmiennej ma wariancję nie większą niż sama zmienna. Wniosek: jeśli estymator nieobciążony t nie jest funkcją samej statystyki dostatecznej u, to E(t | u) też jest nieobciążony, a ma mniejszą wariancję. Niezależnie doszedł do tego C. R. Rao (DasGupta, 2024) – stąd nazwa twierdzenie Rao–Blackwella. Blackwell zastosował je do estymacji w schemacie sekwencyjnym, w którym liczba obserwacji zależy od wyników, jak w teście sekwencyjnym Walda.
- Teoria gier i decyzji. Z Girshickiem napisał monografię Theory of Games and Statistical Decisions (Blackwell i Girshick, 1954). Jego twierdzenie o porównywaniu eksperymentów mówi, kiedy jeden eksperyment dostarcza więcej informacji niż drugi, i stało się podstawą statystycznej teorii decyzji (Bickel, 2020).
- Programowanie dynamiczne. Dał ścisłe podstawy teorii sekwencyjnego podejmowania decyzji; „polityki optymalne w sensie Blackwella” są dziś znane w uczeniu przez wzmacnianie (Bickel, 2020).
- Inne pola. Twierdzenie odnowienia w teorii kolejek, kanał Blackwella w teorii informacji i „gry Blackwella” w logice (Bickel, 2020).
Napisał około 84 prac badawczych i wypromował ponad 60 doktorów (Brillinger, b.d.).
Ciekawostka
Według Brillingera (b.d.) biblioteka liceum, do którego chodził Blackwell, miała może pięć książek matematycznych. Jedną z nich były Mathematical Recreations and Essays W. W. Rouse’a Balla. Gdy w 1974 r. Blackwell wygłaszał wykład imienia Rouse’a Balla, zaczął od wyznania, że o Rouse Ballu usłyszał dużo wcześniej niż o Uniwersytecie Cambridge.
Przykład na danych z pakietu R
Zbiór aircondit z pakietu boot to – według pliku pomocy – czasy (w godzinach) między kolejnymi awariami klimatyzacji w jednym z dziesięciu samolotów Boeing 720, opisane przez Proschana w 1963 r. Obserwacji jest 12, średnia wynosi 108.08 h, mediana 88 h. Pytamy, jaka jest szansa, że klimatyzacja przepracuje bez awarii ponad 50 godzin, czyli R(50) = P(X > 50). To nasz przykład, nie analiza Blackwella.
Najprostszy estymator nieobciążony to T0: czy pierwsza obserwacja przekracza 50 h (1 albo 0). Uśrednienie go przy ustalonym zbiorze wartości daje T1 – odsetek awarii po ponad 50 h, czyli 7/12 = 0.583. Jeśli przyjmiemy rozkład wykładniczy, statystyką dostateczną jest suma czasów S = 1297, a E(T0 | S) ma postać (1 − 50/S)11 = 0.649 – to estymator T2. Estymator największej wiarygodności exp(−50/średnia) daje 0.630. Że T2 to naprawdę „średnia z T0 przy ustalonym S”, sprawdzamy w kodzie: w 100 000 próbach przeskalowanych do tej samej sumy odsetek pierwszych obserwacji powyżej 50 h wynosi 0.6489, tyle co wzór.
W symulacji (set.seed(1948), 100 000 prób po 12 obserwacji z rozkładu wykładniczego o średniej 108.08 h; prawdziwe R(50) = 0.630) wszystkie trzy estymatory są nieobciążone, ale wariancja T0 wynosi 0.2334, T1 – 0.0196, a T2 – 0.0078. Każde warunkowanie zmniejsza więc wariancję: T2 ma ją 2.5 razy mniejszą niż odsetek i 30 razy mniejszą niż pojedyncza obserwacja. Estymator największej wiarygodności ma podobny błąd średniokwadratowy (0.0082), ale jest lekko obciążony (−0.019).
Na rysunku
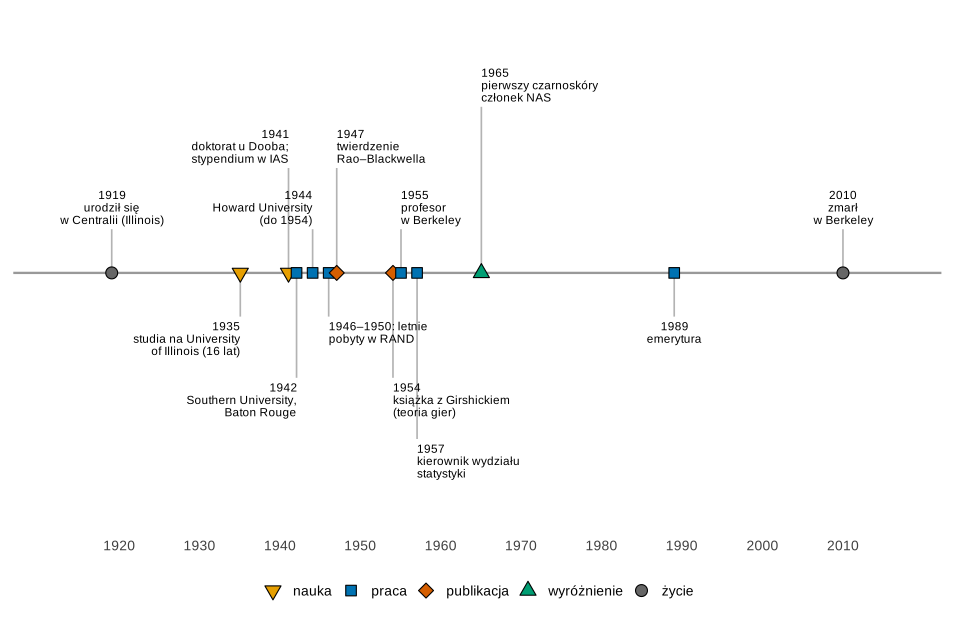
Co widać. Twierdzenie z 1947 r. i książka o teorii gier powstały w latach pracy na Howard University, przed przejściem do Berkeley.
Na co uważać. Źródła różnią się w szczegółach: Bickel (2020) podaje początek pracy na Howard w 1942 r., Berkeley od 1954 r. i emeryturę w 1988 r., a Brillinger (b.d.) – 1944 r., profesurę wizytującą 1954–1955, etat od 1955 r. i emeryturę w 1989 r. Na osi są lata Brillingera.
Podpis do pracy:
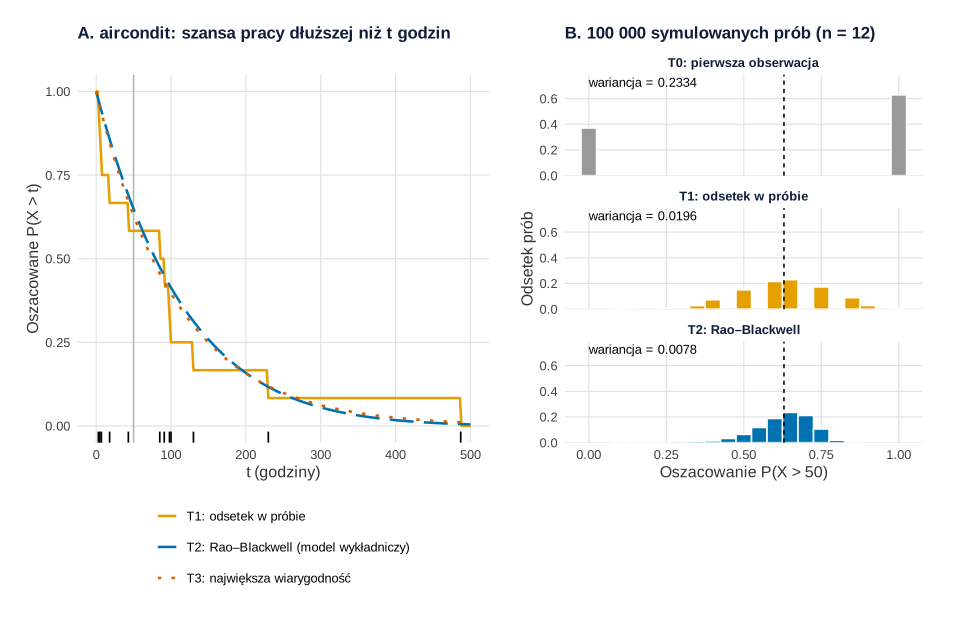
boot::aircondit (A) i symulacja z rozkładu wykładniczego (B). Obliczenia i rysunek: R, pakiety ggplot2 i patchwork (dane symulowane, set.seed(1948)).Co widać. W panelu A odsetek w próbie skacze przy każdej awarii, a estymator Rao–Blackwella jest gładką krzywą, prawie identyczną z estymatorem największej wiarygodności. W panelu B każde warunkowanie zwęża rozkład, a środek zostaje na miejscu.
Na co uważać. Zysk z T2 istnieje tylko wtedy, gdy model jest prawdziwy. W kodzie powtarzamy symulację dla rozkładu Weibulla o kształcie 0.7 i tej samej średniej (set.seed(1949)): prawdziwe R(50) wynosi 0.503, odsetek w próbie średnio 0.503, a T2 średnio 0.609 – jest wyraźnie obciążony. Praca Proschana z 1963 r., z której według pliku pomocy pochodzą dane, dotyczy obserwowanej malejącej intensywności awarii – a tej rozkład wykładniczy nie dopuszcza. Obserwacje w zbiorze są posortowane, więc T0 z danych (pierwsza wartość: 3 h) wynosi 0.
Podpis do pracy:
Gdzie spotkasz Blackwella w swojej pracy
Rzadko z nazwiska, często w praktyce:
- gdy porównujesz estymatory w symulacji – patrz na wariancję i efektywność, nie tylko na obciążenie;
- gdy liczysz odsetek „przeżycia” ponad próg – odsetek w próbie lub krzywa Kaplana–Meiera nie wymagają modelu, a estymator z modelu parametrycznego jest dokładniejszy tylko przy dobrze dobranym rozkładzie (analiza przeżycia);
- w badaniach sekwencyjnych, w których o zakończeniu zbierania danych decyduje się w trakcie – podstawy tej teorii współtworzył z Kennethem Arrowem i Girshickiem (Bickel, 2020).
Spory, mity i trudne strony
- Dyskryminacja rasowa. Według Bickela (2020) Doob musiał interweniować, by Blackwell otrzymał na Uniwersytecie Princeton przywileje przysługujące stypendystom Institute for Advanced Study, a próba zatrudnienia go w Berkeley w 1942 r. nie powiodła się z powodu uprzedzeń rasowych części rodzin wykładowców. Brillinger (b.d.) przytacza wspomnienie innego gościa Instytutu: z powodu prowadzonych prac wojskowych do budynku matematyki w Princeton nie wpuszczano dwóch osób – jego jako obywatela wrogiego państwa i Blackwella jako czarnoskórego Amerykanina. Brillinger podaje też, że po stypendium Blackwell wysłał około 105 podań o pracę, wszystkie do uczelni dla czarnoskórych studentów.
- Czyje to twierdzenie? Rao i Blackwell doszli do wyniku niezależnie (DasGupta, 2024); praca Blackwella ukazała się w 1947 r.
Twierdzenie Rao–Blackwella w R
Kod wczytuje dane aircondit, liczy cztery estymatory prawdopodobieństwa pracy dłuższej niż 50 h, sprawdza, że estymator Rao–Blackwella to średnia z „surowego” estymatora przy ustalonej sumie, porównuje wariancje w symulacji i powtarza ją przy rozkładzie Weibulla. Drugi przepis rysuje oś czasu (rysunek 1). Rysunki na stronie powstały z tych samych obiektów p1 i p2, którym podmieniono tylko motyw na motyw serwisu; dane, geometrie i skale są identyczne. Ziarna: 1947 (warunkowanie na sumę), 1948 (symulacja z rozkładu wykładniczego), 1949 (rozkład Weibulla); próg 50 h i kształt Weibulla 0.7 dobrano ręcznie, żeby było widać różnice.
1. Cztery estymatory i symulacja: rysunek 2
Kod R rysunku 2
# Blackwell (1947): poprawa estymatora przez warunkowanie – niezawodność klimatyzacji samolotu (boot::aircondit)
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
kol <- c(T0 = "#999999", T1 = "#E69F00", T2 = "#0072B2", T3 = "#D55E00")   # Okabe–Ito
motyw <- theme_minimal(base_size = 13) +
  theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"), legend.position = "bottom")
data(aircondit, package = "boot")
# hours – godziny między kolejnymi awariami klimatyzacji w jednym samolocie Boeing 720 (opisane przez Proschana w 1963 r.)
x <- aircondit$hours
n <- length(x); S <- sum(x); t0 <- 50          # pytanie: jaka jest szansa, że klimatyzacja przepracuje > 50 h?
c(n = n, suma_S = S, srednia = round(mean(x), 2), mediana = median(x))

# Cztery estymatory R(t0) = P(X > t0)
T0 <- function(x, t) as.numeric(x[1] > t)                     # tylko pierwsza obserwacja: nieobciążony, ale „surowy”
T1 <- function(x, t) mean(x > t)                              # E[T0 | statystyki pozycyjne] – odsetek w próbie
T2 <- function(x, t) { s <- sum(x); n <- length(x)            # E[T0 | S] w modelu wykładniczym (Rao–Blackwell)
  ifelse(s > t, (1 - t / s)^(n - 1), 0) }
T3 <- function(x, t) exp(-t / mean(x))                        # największa wiarygodność – dla porównania (obciążony)
round(c(T0 = T0(x, t0), T1 = T1(x, t0), T2 = T2(x, t0), T3 = T3(x, t0)), 4)

# 1. Co znaczy „warunkowanie na S”: losujemy próby wykładnicze i przeskalowujemy je do tej samej sumy S
#    (przy danym S rozkład próby wykładniczej nie zależy od parametru – to sens dostateczności)
set.seed(1947)
B <- 100000
pierwsza <- replicate(B, { e <- rexp(n); S * e[1] / sum(e) })
round(c(srednia_T0_przy_S = mean(pierwsza > t0), wzor_T2 = T2(x, t0)), 4)

# 2. Symulacja: 100 000 prób po 12 obserwacji z rozkładu wykładniczego o średniej równej średniej z danych
set.seed(1948)
theta <- mean(x); R_prawdziwe <- exp(-t0 / theta)
proby <- matrix(rexp(B * n, rate = 1 / theta), nrow = B)
est <- data.frame(T0 = as.numeric(proby[, 1] > t0),
                  T1 = rowMeans(proby > t0),
                  T2 = apply(proby, 1, T2, t = t0),
                  T3 = exp(-t0 / rowMeans(proby)))
podsum <- data.frame(estymator = names(est),
                     srednia = sapply(est, mean),
                     obciazenie = sapply(est, mean) - R_prawdziwe,
                     wariancja = sapply(est, var),
                     MSE = sapply(est, function(e) mean((e - R_prawdziwe)^2)))
c(R_prawdziwe = round(R_prawdziwe, 4))
print(podsum, digits = 4, row.names = FALSE)
round(c(war_T0_do_T2 = podsum$wariancja[1] / podsum$wariancja[3],
        war_T1_do_T2 = podsum$wariancja[2] / podsum$wariancja[3]), 2)

# 3. Na co uważać: ten sam eksperyment, gdy prawdziwy rozkład to Weibull o kształcie 0.7 (ta sama średnia)
set.seed(1949)
ksztalt <- 0.7; skala <- theta / gamma(1 + 1 / ksztalt)
R_weibull <- exp(-(t0 / skala)^ksztalt)
proby_w <- matrix(rweibull(B * n, shape = ksztalt, scale = skala), nrow = B)
round(c(R_prawdziwe = R_weibull, sr_T1 = mean(rowMeans(proby_w > t0)),
        sr_T2 = mean(apply(proby_w, 1, T2, t = t0))), 4)

# Rysunek: A – dane i trzy oszacowania krzywej R(t); B – rozkłady estymatorów w symulacji
siatka <- data.frame(t = seq(0, 500, by = 2))
krzywe <- rbind(
  data.frame(t = siatka$t, R = sapply(siatka$t, function(t) T1(x, t)), estymator = "T1: odsetek w próbie"),
  data.frame(t = siatka$t, R = sapply(siatka$t, function(t) T2(x, t)), estymator = "T2: Rao–Blackwell (model wykładniczy)"),
  data.frame(t = siatka$t, R = sapply(siatka$t, function(t) T3(x, t)), estymator = "T3: największa wiarygodność"))
pA <- ggplot(krzywe, aes(t, R, colour = estymator, linetype = estymator)) +
  geom_vline(xintercept = t0, colour = "grey70") +
  geom_line(linewidth = 0.9) +
  geom_rug(data = data.frame(t = x), aes(x = t), inherit.aes = FALSE, sides = "b", linewidth = 0.6) +
  scale_colour_manual(values = unname(kol[c("T1", "T2", "T3")]), name = NULL) +
  scale_linetype_manual(values = c("solid", "longdash", "dotted"), name = NULL) +
  guides(colour = guide_legend(ncol = 1), linetype = guide_legend(ncol = 1)) +
  labs(title = "A. aircondit: szansa pracy dłuższej niż t godzin", x = "t (godziny)", y = "Oszacowane P(X > t)") +
  motyw
est_dl <- data.frame(estymator = factor(rep(c("T0: pierwsza obserwacja", "T1: odsetek w próbie", "T2: Rao–Blackwell"), each = B),
                                        levels = c("T0: pierwsza obserwacja", "T1: odsetek w próbie", "T2: Rao–Blackwell")),
                     wartosc = c(est$T0, est$T1, est$T2))
etyk <- data.frame(estymator = levels(est_dl$estymator),
                   napis = sprintf("wariancja = %.4f", podsum$wariancja[1:3]))
pB <- ggplot(est_dl, aes(wartosc, fill = estymator)) +
  geom_histogram(aes(y = after_stat(density) * 0.05), breaks = seq(-0.025, 1.025, by = 0.05), colour = "white") +
  geom_vline(xintercept = R_prawdziwe, linetype = "22") +
  geom_text(data = etyk, aes(x = 0, y = Inf, label = napis), hjust = 0, vjust = 1.3, size = 3.4, inherit.aes = FALSE) +
  facet_wrap(~ estymator, ncol = 1) +
  scale_fill_manual(values = unname(kol[c("T0", "T1", "T2")]), guide = "none") +
  labs(title = sprintf("B. 100 000 symulowanych prób (n = %d)", n), x = sprintf("Oszacowanie P(X > %d)", t0),
       y = "Odsetek prób") +
  scale_y_continuous(expand = expansion(mult = c(0, 0.25))) +
  motyw
p2 <- pA + pB + plot_layout(widths = c(1.15, 1))
p2
Wynik w R
      n  suma_S srednia mediana
  12.00 1297.00  108.08   88.00
    T0     T1     T2     T3
0.0000 0.5833 0.6489 0.6296
srednia_T0_przy_S           wzor_T2
           0.6489            0.6489
R_prawdziwe
     0.6296
 estymator srednia obciazenie wariancja      MSE
        T0  0.6290 -0.0006207  0.233356 0.233354
        T1  0.6298  0.0002085  0.019578 0.019578
        T2  0.6298  0.0001976  0.007813 0.007813
        T3  0.6111 -0.0185153  0.007907 0.008249
war_T0_do_T2 war_T1_do_T2
       29.87         2.51
R_prawdziwe       sr_T1       sr_T2
     0.5028      0.5029      0.6090
2. Oś czasu: rysunek 1
Kod R rysunku 1
# Oś czasu: David Blackwell (1919–2010) – lata według Brillingera (b.d.), Bickela (2020) i dat publikacji
library(ggplot2)
zdarzenia <- data.frame(
  rok = c(1919, 1935, 1941, 1942, 1944, 1946, 1947, 1954, 1955, 1957, 1965, 1989, 2010),
  opis = c("urodził się\nw Centralii (Illinois)", "studia na University\nof Illinois (16 lat)", "doktorat u Dooba;\nstypendium w IAS",
           "Southern University,\nBaton Rouge", "Howard University\n(do 1954)", "1946–1950: letnie\npobyty w RAND", "twierdzenie\nRao–Blackwella",
           "książka z Girshickiem\n(teoria gier)", "profesor\nw Berkeley", "kierownik wydziału\nstatystyki",
           "pierwszy czarnoskóry\nczłonek NAS", "emerytura", "zmarł\nw Berkeley"),
  rodzaj = c("życie", "nauka", "nauka", "praca", "praca", "praca", "publikacja", "publikacja", "praca", "praca",
             "wyróżnienie", "praca", "życie"),
  poziom = c(0.5, -0.5, 1.2, -1.2, 0.5, -0.5, 1.2, -1.2, 0.5, -1.9, 1.9, -0.5, 0.5),   # wysokość etykiety (+ nad osią, − pod)
  wyrownanie = c(0.5, 1, 1, 1, 1, 0, 0, 0, 0, 0, 0, 0.5, 0.5))                         # rozsunięcie bliskich etykiet
zdarzenia$etykieta <- ifelse(zdarzenia$rok == 1946, zdarzenia$opis, paste0(zdarzenia$rok, "\n", zdarzenia$opis))
ksztalty <- c("życie" = 21, "nauka" = 25, "praca" = 22, "publikacja" = 23, "wyróżnienie" = 24)
kolory <- c("życie" = "grey40", "nauka" = "#E69F00", "praca" = "#0072B2", "publikacja" = "#D55E00",
            "wyróżnienie" = "#009E73")   # Okabe–Ito
p1 <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60", linewidth = 0.8) +
  geom_segment(aes(xend = rok, y = 0, yend = poziom), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.8, colour = "black") +
  geom_text(aes(y = poziom + 0.06 * sign(poziom), label = etykieta, vjust = ifelse(poziom > 0, 0, 1), hjust = wyrownanie),
            size = 3.1, lineheight = 0.88) +
  scale_shape_manual(values = ksztalty, name = NULL) +
  scale_fill_manual(values = kolory, name = NULL) +
  scale_x_continuous(limits = c(1912, 2017), breaks = seq(1920, 2010, by = 10)) +
  scale_y_continuous(limits = c(-2.7, 2.7)) +
  labs(x = NULL, y = NULL) +
  theme_minimal(base_size = 13) +
  theme(axis.text.y = element_blank(), panel.grid = element_blank(), axis.text.x = element_text(colour = "grey30"),
        legend.position = "bottom")
p1
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (dane – pakiet boot; losowanie – rexp() i rweibull() z pakietu stats; rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- boot (wersja 1.3-32): Canty, A., & Ripley, B. (2025). boot: Bootstrap functions (R package version 1.3-32) [Computer software]. https://doi.org/10.32614/CRAN.package.boot
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim był David Blackwell?
Amerykańskim statystykiem i probabilistą (1919–2010). Doktoryzował się w 1941 r. u J. L. Dooba z łańcuchów Markowa, od 1944 r. uczył na Howard University, a od połowy lat 50. był profesorem w Berkeley, gdzie kierował Wydziałem Statystyki. W 1965 r. został pierwszym czarnoskórym członkiem National Academy of Sciences.
Co mówi twierdzenie Rao–Blackwella?
Że estymator nieobciążony można poprawić, uśredniając go przy ustalonej wartości statystyki dostatecznej: nowy estymator jest nadal nieobciążony, a jego wariancja nie jest większa. W przykładzie z czasami awarii klimatyzacji samolotu wariancja spada z 0.2334 (jedna obserwacja) przez 0.0196 (odsetek w próbie) do 0.0078.
Z jaką dyskryminacją spotkał się David Blackwell?
Według jego biografów Doob musiał interweniować, by Blackwell otrzymał w Princeton przywileje stypendysty Institute for Advanced Study, a próba zatrudnienia go w Berkeley w 1942 r. nie powiodła się z powodu uprzedzeń rasowych. Po stypendium wysłał około 105 podań o pracę – wszystkie do uczelni dla czarnoskórych studentów.
Czym zajmował się Blackwell poza estymacją?
Teorią gier i decyzji statystycznych (książka z M. A. Girshickiem z 1954 r.), porównywaniem eksperymentów, programowaniem dynamicznym, teorią odnowienia, teorią informacji (kanał Blackwella) i grami nieskończonymi w logice.
Powiązane hasła
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Bickel, P. J. (2020). David Blackwell, 1919–2010: An explorer in mathematics and statistics. Proceedings of the National Academy of Sciences, 117(47), 29257–29259. https://doi.org/10.1073/pnas.2020164117 ● Otwarty dostęp: pełny tekst
- Blackwell, D. (1947). Conditional expectation and unbiased sequential estimation. The Annals of Mathematical Statistics, 18(1), 105–110. https://doi.org/10.1214/aoms/1177730497 ● Otwarty dostęp
- Blackwell, D., & Girshick, M. A. (1954). Theory of games and statistical decisions. Wiley.
- Brillinger, D. R. (b.d.). Obituary: David Harold Blackwell, 1919–2010. University of California, Berkeley, Department of Statistics. Pobrano 20 listopada 2026 z https://www.stat.berkeley.edu/~brill/Papers/blackwellrss3.pdf ● Otwarty dostęp
- DasGupta, A. (2024). C.R. Rao: Paramount statistical scientist (1920 to 2023). Proceedings of the National Academy of Sciences, 121(9), Article e2321318121. https://doi.org/10.1073/pnas.2321318121 ● Otwarty dostęp
Cytowania BibTeX
@article{bickel2020david, author={Bickel, Peter J.}, title={{David Blackwell, 1919–2010: An explorer in mathematics and statistics}}, journal={Proceedings of the National Academy of Sciences}, year={2020}, volume={117}, number={47}, pages={29257--29259}, doi={10.1073/pnas.2020164117}}@article{blackwell1947conditional, author={Blackwell, David}, title={{Conditional expectation and unbiased sequential estimation}}, journal={The Annals of Mathematical Statistics}, year={1947}, volume={18}, number={1}, pages={105--110}, doi={10.1214/aoms/1177730497}}@book{blackwell1954theory, author={Blackwell, David and Girshick, Meyer A.}, title={{Theory of games and statistical decisions}}, year={1954}, publisher={Wiley}, url={https://openlibrary.org/books/OL6154066M}}@misc{brillingerbdblackwell, author={Brillinger, David R.}, title={{Obituary: David Harold Blackwell, 1919–2010}}, publisher={University of California, Berkeley, Department of Statistics}, url={https://www.stat.berkeley.edu/~brill/Papers/blackwellrss3.pdf}}@article{dasgupta2024c, author={DasGupta, Anirban}, title={{C.R. Rao: Paramount statistical scientist (1920 to 2023)}}, journal={Proceedings of the National Academy of Sciences}, year={2024}, volume={121}, number={9}, eid={e2321318121}, doi={10.1073/pnas.2321318121}}