Kim był Stanisław Ulam?
Stanisław Marcin Ulam (1909–1984) urodził się 13 kwietnia 1909 r. we Lwowie w rodzinie polskich Żydów; jego ojciec Józef był adwokatem (Domański, 2009). W 1927 r. rozpoczął studia na Politechnice Lwowskiej, gdzie zwrócił na siebie uwagę Kazimierza Kuratowskiego. Pierwszą pracę opublikował w 1929 r. w „Fundamenta Mathematicae”, a w 1933 r. obronił doktorat pod kierunkiem Kuratowskiego. Należał do lwowskiej szkoły matematycznej: ze Stefanem Banachem, Stanisławem Mazurem i Hugonem Steinhausem dyskutował problemy w Kawiarni Szkockiej – jedna sesja z Banachem i Mazurem trwała podobno około 17 godzin (Domański, 2009).
W 1935 r. wyjechał do Princeton na zaproszenie Johna von Neumanna. W latach 1936–1940 był członkiem Society of Fellows na Harvardzie, w latach 1941–1943 profesorem University of Wisconsin w Madison, a od 1944 do 1967 r. pracował w laboratorium w Los Alamos (Domański, 2009). Hoare (1999) podkreśla, że wyrwany z Polski jako dwudziestokilkulatek, przez dwie trzecie życia zawodowego był związany z Los Alamos i wolał otwierać nowe dziedziny, niż rozwijać cudze pomysły. Zmarł 13 maja 1984 r. w Santa Fe (Domański, 2009).
Najważniejsze pomysły
- Metoda Monte Carlo. Pomysł Ulama był prosty: jeśli prawdopodobieństwa nie da się łatwo policzyć, można rozegrać zjawisko wiele razy na komputerze i policzyć wyniki. Wiosną 1946 r. zaproponował wskrzeszenie statystycznych metod próbkowania, które wcześniej odstraszały pracochłonnością, i omówił to z von Neumannem (Metropolis, 1987). W artykule w Journal of the American Statistical Association Metropolis i Ulam (1949) opisali metodę jako statystyczne podejście do równań różniczkowych i całkowo-różniczkowych fizyki.
- Liczby losowe o zadanym rozkładzie. Ulam zaproponował, by losowe długości drogi neutronu uzyskiwać przez funkcję odwrotną: wartość −ln U, gdzie U ma rozkład jednostajny, ma rozkład wykładniczy (Eckhardt, 1987).
- Szerokie pole matematyki. Pisał o teorii mnogości i miary, topologii, procesach gałązkowych (z C. Everettem) i zastosowaniach komputerów; przetłumaczył rękopis Księgi Szkockiej, z którego powstało jej angielskie wydanie (Domański, 2009).
Ciekawostka
Metoda Monte Carlo zaczęła się od pasjansa. Eckhardt (1987) przytacza niepublikowane uwagi Ulama z 1983 r.: w 1946 r., gdy dochodził do siebie po chorobie i układał pasjanse, zastanawiał się, jakie są szanse, że pasjans Canfield z 52 kart się ułoży. Po wielu próbach policzenia tego kombinatorycznie pomyślał, że praktyczniej byłoby rozłożyć go, powiedzmy, sto razy i policzyć udane partie – a z nadejściem szybkich komputerów stało się to wykonalne. Od razu skojarzył to z dyfuzją neutronów i jeszcze w 1946 r. opowiedział o pomyśle von Neumannowi.
Nazwę metodzie nadał Nicholas Metropolis. Jak sam wspominał, nie bez związku z tym, że Ulam miał wuja, który pożyczał pieniądze od krewnych, bo „musiał” pojechać do Monte Carlo (Metropolis, 1987).
Przykład: neutrony i osłona
Pierwszym zastosowaniem metody była wędrówka neutronów w materiale: 11 marca 1947 r. von Neumann przesłał Robertowi Richtmyerowi plan takich obliczeń (Metropolis, 1987). Eckhardt (1987) zauważa, że w obliczeniach osłon przez osłonę przechodzi zwykle jeden neutron na wiele tysięcy. Pokazujemy uproszczoną wersję tego problemu: osłona tylko pochłania, a jej grubość d mierzymy w średnich drogach swobodnych. Neutron przechodzi, jeśli jego droga do pierwszego zderzenia, wylosowana jako −ln U, jest dłuższa niż d. Ten wariant ma wynik dokładny, exp(−d), więc możemy sprawdzić symulację. Dane są symulowane (set.seed(1946) i set.seed(1949)).
Dla cienkiej osłony (d = 1, dokładnie 0.3679) 100 losowań dało 0.390, 95% przedział [0.294, 0.486], 1000 losowań – 0.345 [0.316, 0.375], a milion – 0.3678 [0.3668, 0.3687]; błąd standardowy spadł z 0.049 do 0.00048. Wszystkie 9 przedziałów objęło wynik dokładny. Gruba osłona (d = 7, dokładnie 0.00091) jest pułapką: przy 300 i 1000 losowaniach nie przeszedł żaden neutron, więc oszacowanie i jego błąd wyszły zerowe, a przedział zdegenerował się do punktu. Z teorii błąd względny SE/p przy 1000 losowaniach to 4.1% dla cienkiej osłony, ale 105% dla grubej; żeby zejść do 10%, wystarczy 172 losowań w pierwszym przypadku, a potrzeba 109 564 w drugim.
Na rysunku
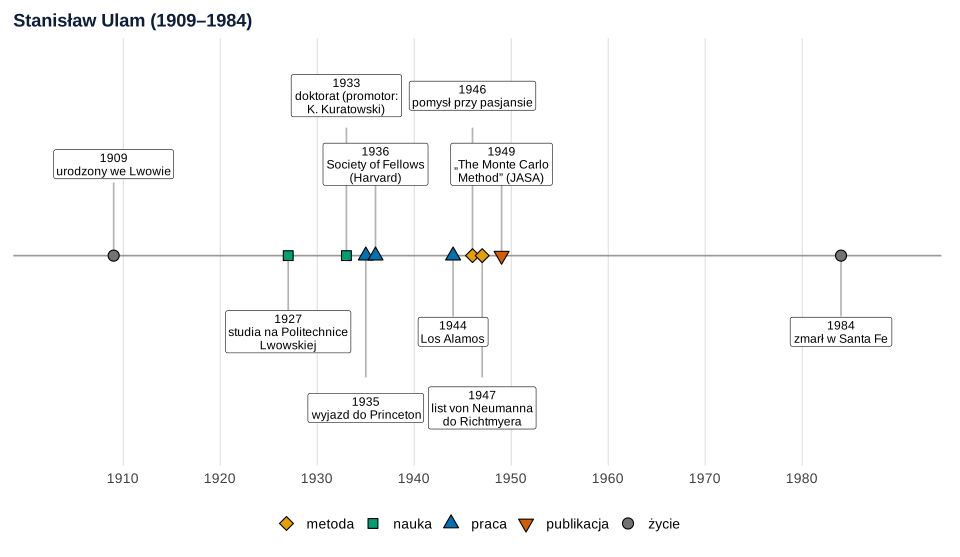
Co widać. Lwowski okres to matematyka czysta; Monte Carlo powstaje w zaledwie trzy lata – od pasjansa (1946) przez list von Neumanna (1947) do artykułu w JASA (1949) – w laboratorium, z którym Ulam był związany przez resztę kariery.
Na co uważać. Oś zawiera tylko daty z cytowanych źródeł. Źródła różnią się co do początku pracy w Los Alamos – przyjmujemy rok 1944 za Domańskim (2009).
Podpis do pracy:
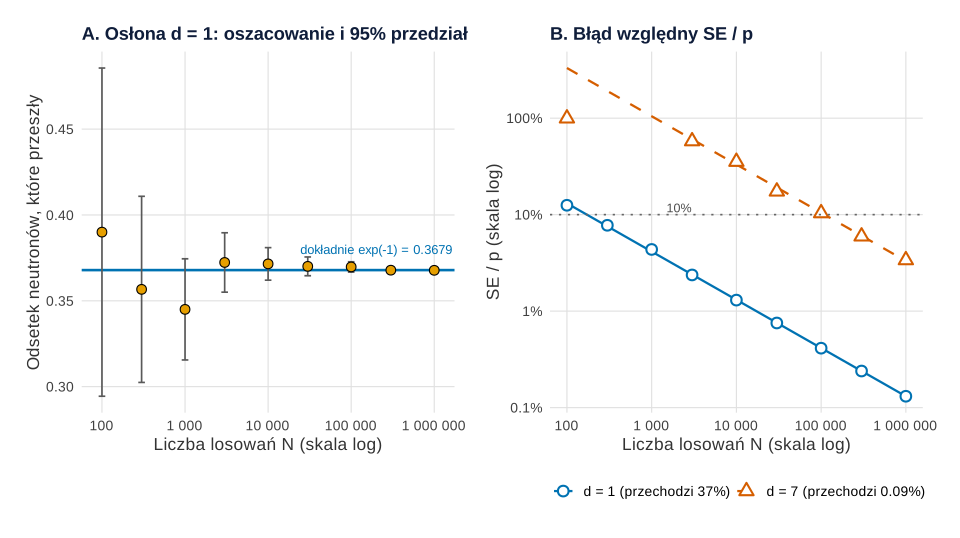
set.seed(1946) i set.seed(1949)).Co widać. Na panelu A przedziały zwężają się wokół wyniku dokładnego – to prawo wielkich liczb w działaniu. Panel B pokazuje regułę 1/√N: dziesięć razy więcej losowań zmniejsza błąd tylko około trzy razy. Rzadkie zdarzenie (gruba osłona) wymaga kilkaset razy więcej losowań dla tej samej precyzji względnej.
Na co uważać. Przedział liczony wzorem Walda zawodzi, gdy zdarzeń jest zero lub kilka – wtedy lepszy jest przedział Wilsona albo Cloppera–Pearsona. Prawdziwe obliczenia osłon uwzględniają też rozpraszanie i geometrię.
Podpis do pracy:
Gdzie spotkasz Ulama w swojej pracy
- Analiza mocy przez symulację. Gdy dla złożonego modelu nie ma wzoru na moc, losujesz wiele zbiorów danych i liczysz, jak często test odrzuca hipotezę zerową – zob. symulacyjna analiza mocy i liczebność próby do SEM metodą Monte Carlo.
- Przedziały dla efektów pośrednich. Metoda Monte Carlo pozwala wyznaczyć przedział ufności dla iloczynu dwóch współczynników – zob. kalkulator efektu pośredniego. Pokrewny bootstrap losuje zamiast z modelu – z własnych danych.
- Badania symulacyjne. Porównując metody na danych sztucznych, raportuj błąd Monte Carlo i ziarno – zob. jak zaplanować badanie symulacyjne (ADEMP).
Spory, mity i trudne strony
- Kto wymyślił Monte Carlo? Metropolis (1987) przytacza Emilia Segrè: Enrico Fermi stosował podobną metodę – bez nazwy i bez publikacji – już w Rzymie w latach 30. Pierwszym planem obliczeń Monte Carlo dla komputera elektronicznego był list von Neumanna z 1947 r. (Eckhardt, 1987); nazwę dał Metropolis. Sam Ulam miał uważać metodę nie za wielkie osiągnięcie intelektualne, lecz za bardzo użyteczne narzędzie (Domański, 2009).
- Broń jądrowa. Metoda powstała przy pracach nad bronią jądrową w Los Alamos. Według Domańskiego (2009) Ulam z C. Everettem wykazał niewykonalność wcześniejszego projektu bomby wodorowej, a w 1951 r. zaproponował rozwiązanie znane jako konstrukcja Tellera–Ulama.
- Lwów i pochodzenie. Ulam urodził się i studiował we Lwowie, w polskim środowisku matematycznym, a od 1935 r. pracował w USA; źródła przypominają, że z Lwowa i tamtejszych kolegów do końca życia mówił z wdzięcznością (Domański, 2009).
Ulam w R
Kod rysuje oś czasu, a potem metodą Monte Carlo szacuje odsetek neutronów, które przejdą przez osłonę pochłaniającą: losuje drogi do pierwszego zderzenia jako −ln U, liczy oszacowanie, błąd standardowy i 95% przedział dla rosnącej liczby losowań i porównuje je z wynikiem dokładnym exp(−d). Rysunki na stronie powstały z tych samych obiektów p_os i p_metoda z krojem i tłem serwisu; dane, geometrie i skale są identyczne.
oszacowanie, błąd standardowy i 95% przedział dla każdej liczby losowań, wynik dokładny, liczbę przedziałów obejmujących wynik dokładny, teoretyczny błąd względny przy 1000 losowań i liczbę losowań potrzebną do błędu względnego 10%.
Kod R rysunków 1 i 2
# Stanisław Ulam: oś czasu i metoda Monte Carlo – ile neutronów przejdzie przez osłonę (symulacja)
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
oi <- c(niebieski = "#0072B2", pomaranczowy = "#E69F00", cynober = "#D55E00", zielony = "#009E73", szary = "grey45")  # Okabe–Ito
motyw <- theme_minimal(base_size = 13) + theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"))

# 1. Oś czasu (lata według Domańskiego 2009, Eckhardta 1987 i Metropolisa 1987)
zdarzenia <- data.frame(
  rok = c(1909, 1927, 1933, 1935, 1936, 1944, 1946, 1947, 1949, 1984),
  opis = c("urodzony we Lwowie", "studia na Politechnice\nLwowskiej", "doktorat (promotor:\nK. Kuratowski)", "wyjazd do Princeton",
           "Society of Fellows\n(Harvard)", "Los Alamos", "pomysł przy pasjansie", "list von Neumanna\ndo Richtmyera",
           "„The Monte Carlo\nMethod” (JASA)", "zmarł w Santa Fe"),
  rodzaj = c("życie", "nauka", "nauka", "praca", "praca", "praca", "metoda", "metoda", "publikacja", "życie"))
zdarzenia$y <- c(1.2, -1, 2.1, -2, 1.2, -1, 2.1, -2, 1.2, -1)   # wysokość etykiet, żeby się nie nakładały
p_os <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60") +
  geom_segment(aes(xend = rok, yend = y * 0.8), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.5) +
  geom_label(aes(y = y, label = paste0(rok, "\n", opis)), size = 3.2, lineheight = 0.9, linewidth = 0.2) +
  scale_shape_manual(values = c("życie" = 21, "nauka" = 22, "praca" = 24, "metoda" = 23, "publikacja" = 25), name = NULL) +
  scale_fill_manual(values = c("życie" = oi[["szary"]], "nauka" = oi[["zielony"]], "praca" = oi[["niebieski"]],
                               "metoda" = oi[["pomaranczowy"]], "publikacja" = oi[["cynober"]]), name = NULL) +
  scale_x_continuous(breaks = seq(1910, 1980, 10), limits = c(1903, 1990)) + scale_y_continuous(limits = c(-2.5, 2.6)) +
  labs(title = "Stanisław Ulam (1909–1984)", x = NULL, y = NULL) +
  motyw + theme(axis.text.y = element_blank(), panel.grid.major.y = element_blank(), legend.position = "bottom")

# 2. Monte Carlo: osłona pochłaniająca o grubości d (w średnich drogach swobodnych).
#    Droga neutronu do pierwszego zderzenia: L = -log(U), U ~ jednostajny(0, 1) (metoda funkcji odwrotnej).
#    Neutron przechodzi, gdy L > d. Dokładny wynik do porównania: exp(-d).
mc_przejscie <- function(N, d) {
  L <- -log(runif(N))
  p <- mean(L > d)
  se <- sqrt(p * (1 - p) / N)
  c(N = N, d = d, p_mc = p, SE = se, dolna = p - 1.96 * se, gorna = p + 1.96 * se, dokladnie = exp(-d))
}
set.seed(1946)
liczby_losowan <- c(100, 300, 1000, 3000, 10000, 30000, 100000, 300000, 1000000)
wyniki <- as.data.frame(t(sapply(liczby_losowan, mc_przejscie, d = 1)))   # cienka osłona: d = 1
cienka <- wyniki
set.seed(1949)
gruba <- as.data.frame(t(sapply(liczby_losowan, mc_przejscie, d = 7)))    # gruba osłona: d = 7
signif(cienka, 4)
signif(gruba, 4)
# Czy 95% przedział obejmuje wynik dokładny?
c(cienka = sum(cienka$dolna <= cienka$dokladnie & cienka$gorna >= cienka$dokladnie),
  gruba = sum(gruba$dolna <= gruba$dokladnie & gruba$gorna >= gruba$dokladnie), z = length(liczby_losowan))
# Błąd względny SE / p z teorii i liczba losowań potrzebna do błędu względnego 10%
blad_wzgledny <- function(N, p) sqrt((1 - p) / (N * p))
p1 <- exp(-1); p7 <- exp(-7)
round(c(p_cienka = p1, p_gruba = p7, bw_cienka_N1000 = blad_wzgledny(1000, p1), bw_gruba_N1000 = blad_wzgledny(1000, p7)), 5)
ceiling(c(N_cienka = (1 - p1) / (p1 * 0.1^2), N_gruba = (1 - p7) / (p7 * 0.1^2)))

# Rysunek 2A: oszacowanie z 95% przedziałem a liczba losowań (d = 1)
pA <- ggplot(cienka, aes(N, p_mc)) +
  geom_hline(yintercept = exp(-1), colour = oi[["niebieski"]], linewidth = 0.9) +
  geom_errorbar(aes(ymin = dolna, ymax = gorna), width = 0.08, colour = "grey35") +
  geom_point(shape = 21, size = 3, fill = oi[["pomaranczowy"]]) +
  annotate("text", x = 2e5, y = exp(-1) + 0.012, label = sprintf("dokładnie exp(-1) = %.4f", exp(-1)), size = 3.4, colour = oi[["niebieski"]]) +
  scale_x_log10(breaks = c(1e2, 1e3, 1e4, 1e5, 1e6), labels = c("100", "1 000", "10 000", "100 000", "1 000 000")) +
  labs(title = "A. Osłona d = 1: oszacowanie i 95% przedział", x = "Liczba losowań N (skala log)", y = "Odsetek neutronów, które przeszły") +
  motyw
# Rysunek 2B: błąd względny (SE / p) z symulacji i z teorii – cienka i gruba osłona
bw <- rbind(data.frame(N = cienka$N, bw = cienka$SE / cienka$p_mc, oslona = "d = 1 (przechodzi 37%)"),
            data.frame(N = gruba$N, bw = gruba$SE / gruba$p_mc, oslona = "d = 7 (przechodzi 0.09%)"))
bw <- bw[is.finite(bw$bw) & bw$bw > 0, ]
teoria <- expand.grid(N = 10^seq(2, 6, by = 0.05), oslona = c("d = 1 (przechodzi 37%)", "d = 7 (przechodzi 0.09%)"))
teoria$bw <- ifelse(teoria$oslona == "d = 1 (przechodzi 37%)", blad_wzgledny(teoria$N, p1), blad_wzgledny(teoria$N, p7))
pB <- ggplot(bw, aes(N, bw, colour = oslona, shape = oslona, linetype = oslona)) +
  geom_line(data = teoria, linewidth = 0.8) +
  geom_point(size = 3, fill = "white", stroke = 1.1) +
  geom_hline(yintercept = 0.1, colour = "grey40", linetype = "dotted") +
  annotate("text", x = 1500, y = 0.118, label = "10%", hjust = 0, size = 3.3, colour = "grey30") +
  scale_x_log10(breaks = c(1e2, 1e3, 1e4, 1e5, 1e6), labels = c("100", "1 000", "10 000", "100 000", "1 000 000")) +
  scale_y_log10(breaks = c(0.001, 0.01, 0.1, 1), labels = c("0.1%", "1%", "10%", "100%")) +
  scale_colour_manual(values = c(oi[["niebieski"]], oi[["cynober"]]), name = NULL) +
  scale_shape_manual(values = c(21, 24), name = NULL) +
  scale_linetype_manual(values = c("solid", "dashed"), name = NULL) +
  labs(title = "B. Błąd względny SE / p", x = "Liczba losowań N (skala log)", y = "SE / p (skala log)") +
  motyw + theme(legend.position = "bottom")
p_metoda <- pA + pB + plot_layout(widths = c(1, 1))
p_os
p_metoda
Wynik w R
      N d   p_mc        SE  dolna  gorna dokladnie
1 1e+02 1 0.3900 0.0487700 0.2944 0.4856    0.3679
2 3e+02 1 0.3567 0.0276600 0.3025 0.4109    0.3679
3 1e+03 1 0.3450 0.0150300 0.3155 0.3745    0.3679
4 3e+03 1 0.3723 0.0088260 0.3550 0.3896    0.3679
5 1e+04 1 0.3715 0.0048320 0.3620 0.3810    0.3679
6 3e+04 1 0.3701 0.0027880 0.3646 0.3755    0.3679
7 1e+05 1 0.3697 0.0015270 0.3667 0.3727    0.3679
8 3e+05 1 0.3678 0.0008804 0.3661 0.3696    0.3679
9 1e+06 1 0.3678 0.0004822 0.3668 0.3687    0.3679
      N d     p_mc        SE      dolna    gorna dokladnie
1 1e+02 7 0.010000 9.950e-03 -0.0095020 0.029500 0.0009119
2 3e+02 7 0.000000 0.000e+00  0.0000000 0.000000 0.0009119
3 1e+03 7 0.000000 0.000e+00  0.0000000 0.000000 0.0009119
4 3e+03 7 0.001000 5.771e-04 -0.0001310 0.002131 0.0009119
5 1e+04 7 0.000800 2.827e-04  0.0002459 0.001354 0.0009119
6 3e+04 7 0.001100 1.914e-04  0.0007249 0.001475 0.0009119
7 1e+05 7 0.000930 9.639e-05  0.0007411 0.001119 0.0009119
8 3e+05 7 0.000940 5.595e-05  0.0008303 0.001050 0.0009119
9 1e+06 7 0.000876 2.958e-05  0.0008180 0.000934 0.0009119
cienka  gruba      z
     9      7      9
       p_cienka         p_gruba bw_cienka_N1000  bw_gruba_N1000
        0.36788         0.00091         0.04145         1.04672
N_cienka  N_gruba
     172   109564
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (losowanie – funkcja runif() z pakietu stats; rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim był Stanisław Ulam?
Polskim matematykiem (1909–1984) ze szkoły lwowskiej, uczniem Kazimierza Kuratowskiego. W 1935 r. wyjechał do USA, pracował na Harvardzie i w Madison, a od 1944 r. w Los Alamos. W statystyce jest znany jako pomysłodawca metody Monte Carlo.
Skąd nazwa „metoda Monte Carlo”?
Zaproponował ją Nicholas Metropolis, współpracownik Ulama z Los Alamos. Według jego wspomnienia nazwa nawiązywała do wuja Ulama, który pożyczał pieniądze od krewnych, bo musiał pojechać do kasyna w Monte Carlo.
Na czym polega metoda Monte Carlo?
Zamiast wyprowadzać wzór, losuje się wiele przebiegów zjawiska (np. drogę neutronu albo rozkład kart) i liczy, jak często wydarzyło się to, co nas interesuje. Wynik jest przybliżony, a jego błąd standardowy maleje jak 1/√N, gdzie N to liczba losowań.
Co to jest Księga Szkocka?
Zeszyt, do którego lwowscy matematycy – m.in. Banach, Mazur i Ulam – wpisywali problemy dyskutowane w Kawiarni Szkockiej. Wydanie książkowe ukazało się na podstawie rękopisu, który Ulam otrzymał od Hugona Steinhausa i przetłumaczył; zawiera ok. 190 problemów z komentarzami o postępach w ich rozwiązaniu.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Jak zaplanować badanie symulacyjne
Schemat ADEMP krok po kroku: cele, dane, estymandy, metody i miary jakości z błędem Monte Carlo, liczba powtórzeń i ziarna w SimDesign.
Czytaj →PoradnikKalkulator efektu pośredniego (Monte Carlo)
Przedział ufności Monte Carlo dla efektu pośredniego z samych ścieżek a, b i ich SE, z histogramem losowań i testem Sobela dla porównania.
Czytaj →Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Domański, C. (2009). One hundredth birthday of Stanisław Ulam. Statistics in Transition New Series, 10(2), 337–342. https://doi.org/10.59170/stattrans-2009-024 ● Otwarty dostęp
- Eckhardt, R. (1987). Stan Ulam, John von Neumann, and the Monte Carlo method. Los Alamos Science, 131–141. https://permalink.lanl.gov/object/tr?what=info:lanl-repo/lareport/LA-UR-88-9068 ● Otwarty dostęp: pełny tekst
- Hoare, G. T. Q. (1999). Stanisław Ulam 1909–1984. The Mathematical Gazette, 83(496), 10–24. https://doi.org/10.1017/s002555720016293x
- Metropolis, N. (1987). The beginning of the Monte Carlo method. Los Alamos Science, 125–130. https://permalink.lanl.gov/object/tr?what=info:lanl-repo/lareport/LA-UR-88-9067 ● Otwarty dostęp: pełny tekst
- Metropolis, N., & Ulam, S. (1949). The Monte Carlo method. Journal of the American Statistical Association, 44(247), 335–341. https://doi.org/10.1080/01621459.1949.10483310
Cytowania BibTeX
@article{domanski2009hundredth, author={Domański, Czesław}, title={{One hundredth birthday of Stanisław Ulam}}, journal={Statistics in Transition New Series}, year={2009}, volume={10}, number={2}, pages={337--342}, doi={10.59170/stattrans-2009-024}}@article{eckhardt1987stan, author={Eckhardt, Roger}, title={{Stan Ulam, John von Neumann, and the Monte Carlo method}}, journal={Los Alamos Science}, year={1987}, number={15}, pages={131--141}, publisher={Los Alamos National Laboratory}, url={https://permalink.lanl.gov/object/tr?what=info:lanl-repo/lareport/LA-UR-88-9068}}@article{hoare1999stanislaw, author={Hoare, Graham T. Q.}, title={{Stanisław Ulam 1909–1984}}, journal={The Mathematical Gazette}, year={1999}, volume={83}, number={496}, pages={10--24}, doi={10.1017/s002555720016293x}}@article{metropolis1987beginning, author={Metropolis, Nicholas}, title={{The beginning of the Monte Carlo method}}, journal={Los Alamos Science}, year={1987}, number={15}, pages={125--130}, publisher={Los Alamos National Laboratory}, url={https://permalink.lanl.gov/object/tr?what=info:lanl-repo/lareport/LA-UR-88-9067}}@article{metropolis1949monte, author={Metropolis, Nicholas and Ulam, S.}, title={{The Monte Carlo method}}, journal={Journal of the American Statistical Association}, year={1949}, volume={44}, number={247}, pages={335--341}, doi={10.1080/01621459.1949.10483310}}