Kim był Carlo Emilio Bonferroni?
Carlo Emilio Bonferroni (1892–1960) był włoskim matematykiem i statystykiem, którego nazwisko zna dziś prawie każdy, kto robił testy post hoc. Urodził się 28 stycznia 1892 r., zmarł 18 sierpnia 1960 r. (Dewey i Seneta, 2001). W roku akademickim 1932/1933 jako profesor wykładał statystykę w Regio Istituto Superiore di Scienze Economiche w Bari. Z tych wykładów powstał litografowany podręcznik Elementi di statistica generale, wydany w Turynie w 1933 r. (Bonferroni, 1933).
Poza tym jego życiorys jest słabo opisany w źródłach dostępnych poza Włochami. Podajemy tylko fakty, które potwierdziliśmy w cytowanych pracach. Szczegóły kariery – uczelnie, stanowiska, prace aktuarialne – pomijamy, bo nie udało się ich sprawdzić w dostępnym tekście źródłowym.
Najważniejsze pomysły
- Nierówności Boole'a–Bonferroniego. Pozwalają oszacować z dołu i z góry prawdopodobieństwo, że zajdzie co najmniej jedno z wielu zdarzeń. Wystarczy znać sumę prawdopodobieństw pojedynczych zdarzeń (S1), sumę prawdopodobieństw wszystkich par (S2), trójek (S3) itd. – kolejne wyrazy wzoru włączeń i wyłączeń (Prékopa, 1988). Najprostsza z nich mówi, że P(A1 lub … lub Am) ≤ S1. Działa przy dowolnej zależności między zdarzeniami.
- Od nierówności do korekty. Jeśli zdarzeniem jest fałszywie istotny wynik jednego z m testów i każdy test wykonasz na poziomie α/m, to S1 = m · α/m = α. Ryzyko co najmniej jednego fałszywego alarmu, czyli błędu I rodzaju w rodzinie testów, nie przekroczy więc α. Na tym opiera się korekta Bonferroniego.
- Dalsze losy. Olive Jean Dunn (1961) zastosowała ten pomysł do przedziałów ufności dla z góry wybranych porównań średnich. Sture Holm (1979) podał procedurę sekwencyjną, która kontroluje ten sam błąd, a odrzuca co najmniej tyle hipotez (poprawka Holma).
Ciekawostka
Bonferroni nie doczekał kariery swojego nazwiska w statystyce stosowanej. Zmarł w sierpniu 1960 r., a kilka miesięcy później, w marcowym numerze Journal of the American Statistical Association z 1961 r., ukazał się artykuł Olive Jean Dunn. Zaproponowała w nim, by z góry wybrać m porównań średnich i każdemu nadać przedział ufności oparty na rozkładzie t. Łączny poziom ufności dla wszystkich m przedziałów ma być przy tym nie mniejszy od założonego. Dunn pokazała, że przy niezbyt dużym m takie przedziały są krótsze niż przedziały Scheffégo i Tukeya (Dunn, 1961).
Dlatego w części podręczników metoda dzielenia α na liczbę testów nazywa się po prostu metodą Dunna – tak opisują ją np. Lee i Lee (2018).
Przykład: 10 skorelowanych testów
Nierówności Bonferroniego najłatwiej zrozumieć na liczbach. Wyobraź sobie 10 testów z przy prawdziwych hipotezach zerowych, np. porównanie dwóch grup na 10 podskalach kwestionariusza. Statystyki testów są ze sobą skorelowane (korelacja ρ jednakowa dla każdej pary), tak jak bywają skorelowane podskale. Prawdopodobieństwo co najmniej jednego wyniku istotnego i sumy S1, S2, S3 liczymy dokładnie (całkowanie numeryczne). Wynik sprawdzamy symulacją 20 000 „badań” (set.seed(1892)). Liczbę testów i wartości ρ dobraliśmy ręcznie.
- Bez korekty (każdy test na .05), ρ = 0: P(co najmniej jeden) = .401, S1 = .500, a dolna i górna granica drugiego i trzeciego rzędu to .388 i .403 – prawie dokładnie. Symulacja: .400.
- Bez korekty, ρ = .5: P = .287 (symulacja: .288). S1 nadal wynosi .500, a granice S1 − S2 i S1 − S2 + S3 rozjeżdżają się do .084 i .468.
- Z korektą (każdy test na .005): FWER wynosi .049 przy ρ = 0, .039 przy ρ = .5 i .017 przy ρ = .9 (symulacja: .048, .038, .017). Gwarancja „najwyżej .05” obowiązuje zawsze, ale przy silnie skorelowanych testach korekta wydaje znacznie mniej, niż na nią przeznaczono.
Na rysunku
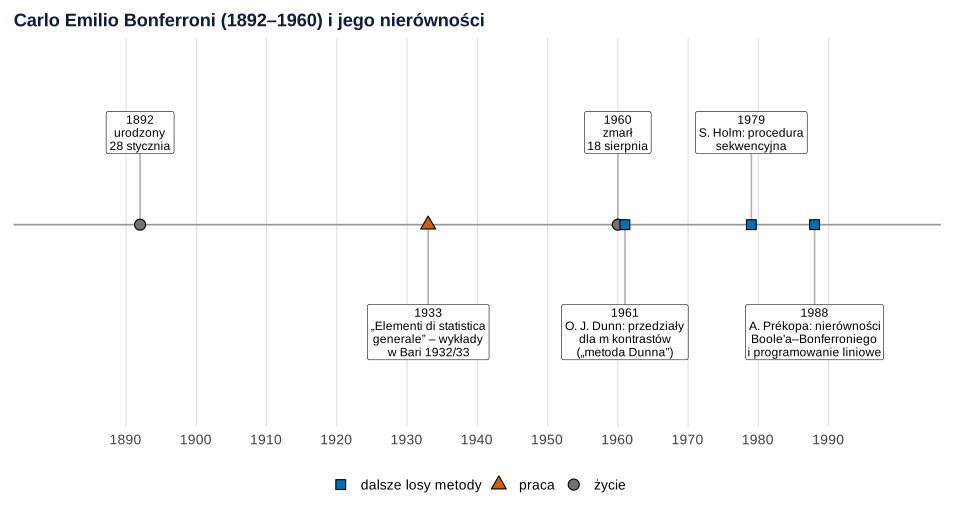
Co widać. Połowa osi to życie Bonferroniego, połowa – życie jego nazwiska. Zastosowanie, z którego znają go studenci, zaczyna się rok po jego śmierci.
Na co uważać. Oś jest uboga, bo potwierdziliśmy niewiele dat z jego kariery. Brak zdarzeń między 1933 a 1960 r. nie znaczy, że Bonferroni wtedy nie pracował – znaczy tylko, że nie sprawdziliśmy tych dat w źródłach.
Podpis do pracy:
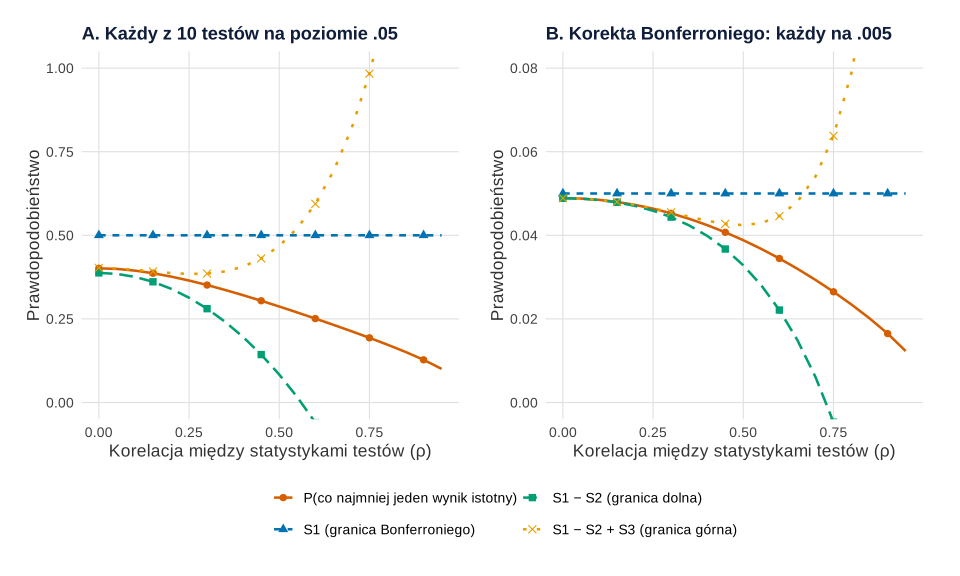
Co widać. Linia przerywana S1 to granica, na której opiera się korekta: nigdy nie leży pod linią ciągłą, bez względu na korelację. Przy ρ = 0 granice drugiego i trzeciego rzędu prawie dotykają prawdziwej wartości, więc nierówności są tu bardzo dokładne. Im silniej skorelowane testy, tym bardziej prawdziwe ryzyko odsuwa się od S1. W panelu B przy ρ = .9 korekta „obiecuje” .05, a daje .017.
Na co uważać. Rysunek dotyczy jednakowej korelacji między wszystkimi parami testów i testów z o znanej wariancji – to uproszczenie. Granice wyższych rzędów nie zawsze są lepsze: przy dużym ρ wychodzą poza przedział [0, 1] i nic nie mówią. Rysunek pokazuje tylko błąd I rodzaju. Cena korekty to mniejsza moc przy prawdziwych efektach, opisana w haśle o korekcie Bonferroniego.
Podpis do pracy:
Gdzie spotkasz Bonferroniego w swojej pracy
- Porównania wielokrotne po ANOVA. Opcja „Bonferroni” w testach post hoc w SPSS i jamovi oraz
p.adjust(method = "bonferroni")w R. Kiedy wybrać ją zamiast testu Tukeya albo testu Scheffégo, opisuje hasło problem wielokrotnych porównań. - Testy nieparametryczne. Porównania par po teście Kruskala–Wallisa (test Dunna) zwykle raportuje się z korektą Bonferroniego albo Holma.
- Wiele wskaźników i macierze korelacji. Korekta przydaje się przy kilku zmiennych zależnych albo podskalach. Gdy testów są dziesiątki, rozważ kontrolę FDR (procedura Benjaminiego–Hochberga). Porównanie metod jest we wpisie Poprawki na wielokrotne porównania.
Spory, mity i trudne strony
„Bonferroni wymyślił korektę na wielokrotne porównania”. Jego jest nierówność – narzędzie rachunku prawdopodobieństwa, w literaturze łączone też z nazwiskiem George'a Boole'a (Prékopa, 1988). Do porównań średnich zastosowała ją Dunn (1961).
„Korekta Bonferroniego wymaga niezależnych testów”. Nie. Nierówność S1 działa przy każdej zależności. Przy niezależności korzysta się z dokładniejszego wzoru (poprawka Šidáka). Przy dodatniej korelacji testów korekta jest za to bardziej zachowawcza, niż trzeba – zwracają na to uwagę Lee i Lee (2018), a widać to na rysunku 2.
„Korekta to zawsze bezpieczny wybór”. Chroni przed fałszywymi alarmami, ale obniża moc. Lee i Lee (2018) odradzają ją, gdy ważniejsze jest, by nie przeoczyć prawdziwego efektu. Procedura Holma (1979) kontroluje ten sam błąd, a jej pierwszy krok to zwykły próg α/m – odrzuca więc zawsze co najmniej te same hipotezy co Bonferroni.
Nierówności Bonferroniego w R
Kod rysuje oś czasu, liczy dokładnie prawdopodobieństwo co najmniej jednego wyniku istotnego w rodzinie 10 skorelowanych testów i sumy S1–S3, a potem sprawdza wynik symulacją. Rysunki na stronie powstały z tych samych obiektów p_os i p_metoda z krojem i tłem serwisu; dane, geometrie i skale są identyczne.
Oś czasu i nierówności Bonferroniego dla skorelowanych testów
Kod R rysunków 1 i 2
# Carlo Emilio Bonferroni: oś czasu i nierówności Bonferroniego dla 10 skorelowanych testów
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
oi <- c(niebieski = "#0072B2", pomaranczowy = "#E69F00", cynober = "#D55E00", zielony = "#009E73", szary = "grey45")  # Okabe–Ito
motyw <- theme_minimal(base_size = 13) + theme(panel.grid.minor = element_blank(), plot.title = element_text(face = "bold"))

# 1. Oś czasu: życie, wykłady w Bari i późniejsze losy jego nierówności (daty z cytowanych w haśle źródeł)
zdarzenia <- data.frame(
  rok = c(1892, 1933, 1960, 1961, 1979, 1988),
  opis = c("urodzony\n28 stycznia", "„Elementi di statistica\ngenerale” – wykłady\nw Bari 1932/33", "zmarł\n18 sierpnia",
           "O. J. Dunn: przedziały\ndla m kontrastów\n(„metoda Dunna”)", "S. Holm: procedura\nsekwencyjna", "A. Prékopa: nierówności\nBoole'a–Bonferroniego\ni programowanie liniowe"),
  rodzaj = c("życie", "praca", "życie", "dalsze losy metody", "dalsze losy metody", "dalsze losy metody"))
zdarzenia$y <- c(1.2, -1.4, 1.2, -1.4, 1.2, -1.4)   # wysokość etykiet, żeby się nie nakładały
p_os <- ggplot(zdarzenia, aes(rok, 0)) +
  geom_hline(yintercept = 0, colour = "grey60") +
  geom_segment(aes(xend = rok, yend = y * 0.8), colour = "grey70") +
  geom_point(aes(shape = rodzaj, fill = rodzaj), size = 3.5) +
  geom_label(aes(y = y, label = paste0(rok, "\n", opis)), size = 3.2, lineheight = 0.9, linewidth = 0.2) +
  scale_shape_manual(values = c("życie" = 21, "praca" = 24, "dalsze losy metody" = 22), name = NULL) +
  scale_fill_manual(values = c("życie" = oi[["szary"]], "praca" = oi[["cynober"]], "dalsze losy metody" = oi[["niebieski"]]), name = NULL) +
  scale_x_continuous(breaks = seq(1890, 1990, 10), limits = c(1880, 2000)) + scale_y_continuous(limits = c(-2.4, 2.2)) +
  labs(title = "Carlo Emilio Bonferroni (1892–1960) i jego nierówności", x = NULL, y = NULL) +
  motyw + theme(axis.text.y = element_blank(), panel.grid.major.y = element_blank(), legend.position = "bottom")

# 2. Nierówności Bonferroniego: S1 − S2 ≤ P(co najmniej jedno zdarzenie) ≤ S1, a także ≤ S1 − S2 + S3,
#    gdzie Sk = suma prawdopodobieństw wszystkich k-krotnych iloczynów zdarzeń.
#    Zdarzenie Ai: test i (dwustronny test z) daje wynik istotny, choć H0 jest prawdziwa; m testów o równej korelacji rho.
#    Przy wspólnym czynniku W: Zi = sqrt(rho)·W + sqrt(1 − rho)·Ei, więc P(A1 ∩ … ∩ Ak) = E[q(W)^k] – liczymy całkę numerycznie.
m <- 10
q_w <- function(w, kryt, rho) {              # P(|Zi| > kryt | W = w)
  s <- sqrt(1 - rho); 1 - (pnorm((kryt - sqrt(rho) * w) / s) - pnorm((-kryt - sqrt(rho) * w) / s))
}
calka <- function(f) integrate(function(w) dnorm(w) * f(w), -Inf, Inf, rel.tol = 1e-10)$value
nierownosci <- function(alfa_testu, rho) {
  kryt <- qnorm(1 - alfa_testu / 2)
  S <- sapply(1:3, function(k) choose(m, k) * calka(function(w) q_w(w, kryt, rho)^k))
  c(rho = rho, P_co_najmniej_jeden = 1 - calka(function(w) (1 - q_w(w, kryt, rho))^m),
    S1 = S[1], S1_minus_S2 = S[1] - S[2], S1_minus_S2_plus_S3 = S[1] - S[2] + S[3])
}
siatka <- seq(0, 0.95, by = 0.05)
bez_korekty <- as.data.frame(t(sapply(siatka, function(r) nierownosci(0.05, r))))       # każdy test na poziomie .05
z_korekta   <- as.data.frame(t(sapply(siatka, function(r) nierownosci(0.05 / m, r))))   # korekta Bonferroniego: .05/10
round(bez_korekty[bez_korekty$rho %in% c(0, 0.5, 0.9), ], 4)
round(z_korekta[z_korekta$rho %in% c(0, 0.5, 0.9), ], 4)

# Sprawdzenie symulacją: 20 000 „badań” po 10 testów z przy prawdziwych H0
set.seed(1892)
symuluj <- function(rho, B = 20000) {
  W <- rnorm(B); E <- matrix(rnorm(B * m), B, m)
  Z <- sqrt(rho) * W + sqrt(1 - rho) * E
  c(rho = rho, bez_korekty = mean(apply(abs(Z) > qnorm(0.975), 1, any)),
    Bonferroni = mean(apply(abs(Z) > qnorm(1 - 0.05 / (2 * m)), 1, any)))
}
round(t(sapply(c(0, 0.5, 0.9), symuluj)), 4)

dlugi <- function(d) data.frame(rho = rep(d$rho, 4),
  wartosc = c(d$P_co_najmniej_jeden, d$S1, d$S1_minus_S2, d$S1_minus_S2_plus_S3),
  co = factor(rep(c("P(co najmniej jeden wynik istotny)", "S1 (granica Bonferroniego)", "S1 − S2 (granica dolna)", "S1 − S2 + S3 (granica górna)"),
                  each = nrow(d)), levels = c("P(co najmniej jeden wynik istotny)", "S1 (granica Bonferroniego)",
                                              "S1 − S2 (granica dolna)", "S1 − S2 + S3 (granica górna)")))
panel <- function(d, tytul, zakres) {
  ggplot(dlugi(d), aes(rho, wartosc, colour = co, linetype = co, shape = co)) +
    geom_line(linewidth = 0.9) + geom_point(data = subset(dlugi(d), round(rho * 100) %% 15 == 0), size = 2.2) +
    coord_cartesian(ylim = zakres) +      # granice poniżej 0 i powyżej 1 nic nie mówią – ucinamy oś
    scale_colour_manual(values = c(oi[["cynober"]], oi[["niebieski"]], oi[["zielony"]], oi[["pomaranczowy"]]), name = NULL) +
    scale_linetype_manual(values = c("solid", "22", "42", "13"), name = NULL) +
    scale_shape_manual(values = c(16, 17, 15, 4), name = NULL) +
    labs(title = tytul, x = "Korelacja między statystykami testów (ρ)", y = "Prawdopodobieństwo") + motyw
}
p_metoda <- (panel(bez_korekty, "A. Każdy z 10 testów na poziomie .05", c(0, 1)) +
             panel(z_korekta, "B. Korekta Bonferroniego: każdy na .005", c(0, 0.08))) +
  plot_layout(guides = "collect") & theme(legend.position = "bottom") &
  guides(colour = guide_legend(ncol = 2), linetype = guide_legend(ncol = 2), shape = guide_legend(ncol = 2))
p_os
p_metoda
Wynik w R
   rho P_co_najmniej_jeden  S1 S1_minus_S2 S1_minus_S2_plus_S3
1  0.0              0.4013 0.5      0.3875              0.4025
11 0.5              0.2869 0.5      0.0836              0.4681
19 0.9              0.1276 0.5     -0.8341              1.8763
   rho P_co_najmniej_jeden   S1 S1_minus_S2 S1_minus_S2_plus_S3
1  0.0              0.0489 0.05      0.0489              0.0489
11 0.5              0.0388 0.05      0.0328              0.0424
19 0.9              0.0165 0.05     -0.0574              0.1393
     rho bez_korekty Bonferroni
[1,] 0.0      0.3995     0.0476
[2,] 0.5      0.2876     0.0376
[3,] 0.9      0.1263     0.0169
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (całkowanie numeryczne i symulacja – funkcje bazowe integrate(), pnorm(), rnorm(); rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Kim był Carlo Emilio Bonferroni?
Włoskim matematykiem i statystykiem (1892–1960). W roku akademickim 1932/1933 wykładał statystykę w Bari, skąd pochodzi jego podręcznik Elementi di statistica generale (1933). Jego nazwisko noszą nierówności rachunku prawdopodobieństwa, na których opiera się korekta Bonferroniego.
Dlaczego korekta na wielokrotne porównania nosi nazwisko Bonferroniego?
Bo opiera się na jego nierówności: prawdopodobieństwo, że zajdzie co najmniej jedno z m zdarzeń, nie przekracza sumy ich prawdopodobieństw. Do porównań średnich zastosowała ją Olive Jean Dunn w 1961 r., dlatego część podręczników mówi o metodzie Dunna.
Czy korekta Bonferroniego wymaga niezależnych testów?
Nie. Nierówność Bonferroniego działa przy dowolnej zależności między testami, więc gwarancja FWER ≤ α obowiązuje zawsze. Przy dodatnio skorelowanych testach korekta jest jednak zachowawcza: dla 10 testów o korelacji .9 prawdziwe ryzyko wynosi .017 zamiast .05.
Czym są nierówności Bonferroniego wyższych rzędów?
To kolejne przybliżenia prawdopodobieństwa co najmniej jednego zdarzenia: S1 − S2 ograniczenie od dołu, S1 − S2 + S3 od góry, gdzie S2 i S3 to sumy prawdopodobieństw par i trójek zdarzeń. Przy słabo skorelowanych testach są bardzo dokładne, przy silnie skorelowanych przestają być informatywne.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Poprawki na wielokrotne porównania
Bonferroni, Holm, Hochberg, BH i BY na jednym przykładzie: co kontroluje każda poprawka, kiedy którą wybrać i jak opisać wynik w pracy.
Czytaj →PoradnikKalkulator poprawek na wielokrotne porównania
Skorygowane p metodami Bonferroniego, Holma, Hochberga, Hommela, Benjaminiego–Hochberga i Benjaminiego–Yekutieliego z wklejonej listy, zgodne z p.adjust() w R.
Czytaj →Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Bonferroni, C. E. (1933). Elementi di statistica generale (ristampa con aggiunte). Gili.
- Dewey, M. E., & Seneta, E. (2001). Carlo Emilio Bonferroni. In C. C. Heyde & E. Seneta (Eds.), Statisticians of the centuries (pp. 411–414). Springer. https://doi.org/10.1007/978-1-4613-0179-0_88
- Dunn, O. J. (1961). Multiple comparisons among means. Journal of the American Statistical Association, 56(293), 52–64. https://doi.org/10.1080/01621459.1961.10482090
- Holm, S. (1979). A simple sequentially rejective multiple test procedure. Scandinavian Journal of Statistics, 6(2), 65–70. https://www.jstor.org/stable/4615733
- Lee, S., & Lee, D. K. (2018). What is the proper way to apply the multiple comparison test? Korean Journal of Anesthesiology, 71(5), 353–360. https://doi.org/10.4097/kja.d.18.00242 ● Otwarty dostęp
- Prékopa, A. (1988). Boole-Bonferroni inequalities and linear programming. Operations Research, 36(1), 145–162. https://doi.org/10.1287/opre.36.1.145
Cytowania BibTeX
@book{bonferroni1933elementi, author={Bonferroni, Carlo Emilio}, title={{Elementi di statistica generale (ristampa con aggiunte)}}, year={1933}, publisher={Gili}, url={https://openlibrary.org/books/OL52990333M}}@incollection{dewey2001carlo, author={Dewey, M. E. and Seneta, E.}, title={{Carlo Emilio Bonferroni}}, booktitle={Statisticians of the centuries}, year={2001}, pages={411--414}, publisher={Springer}, doi={10.1007/978-1-4613-0179-0_88}}@article{dunn1961multiple, author={Dunn, Olive Jean}, title={{Multiple comparisons among means}}, journal={Journal of the American Statistical Association}, year={1961}, volume={56}, number={293}, pages={52--64}, doi={10.1080/01621459.1961.10482090}}@article{holm1979simple, author={Holm, Sture}, title={{A simple sequentially rejective multiple test procedure}}, journal={Scandinavian Journal of Statistics}, year={1979}, volume={6}, number={2}, pages={65--70}, url={https://www.jstor.org/stable/4615733}}@article{lee2018what, author={Lee, Sangseok and Lee, Dong Kyu}, title={{What is the proper way to apply the multiple comparison test?}}, journal={Korean Journal of Anesthesiology}, year={2018}, volume={71}, number={5}, pages={353--360}, doi={10.4097/kja.d.18.00242}}@article{prekopa1988boole, author={Prékopa, András}, title={{Boole-Bonferroni inequalities and linear programming}}, journal={Operations Research}, year={1988}, volume={36}, number={1}, pages={145--162}, doi={10.1287/opre.36.1.145}}