Co to jest wykres opóźnień?
Wykres opóźnień (ang. lag plot) to wykres rozrzutu dla jednego szeregu czasowego: na osi pionowej stoi pomiar y(t), na poziomej pomiar sprzed k okresów, y(t − k). Liczbę k nazywa się opóźnieniem. Hyndman i Athanasopoulos (2021) opisują wykres opóźnień jako obraz tego, co streszcza współczynnik autokorelacji przy danym opóźnieniu: siłę liniowego związku szeregu z własną przeszłością.
Jak czytać wykres
- Bezładna, okrągła chmura – brak zależności od przeszłości (biały szum).
- Chmura wzdłuż przekątnej – autokorelacja dodatnia: wysokie wartości następują po wysokich. Wzdłuż drugiej przekątnej – autokorelacja ujemna (naprzemienność).
- Wyraźna chmura przy opóźnieniu sezonowym (12 dla miesięcy, 7 dla dni) – sezonowość.
- Krzywa, pętla lub skupiska – zależność nieliniowa albo zmiana poziomu szeregu; samo r tego nie odda.
Przykład
Symulowano trzy szeregi po 96 pomiarów miesięcznych (8 lat): biały szum, proces AR(1) ze współczynnikiem φ = 0.7 oraz szereg z rocznym cyklem (sinusoida o amplitudzie 2 plus szum o SD = 0.7). Czwarty szereg jest nieliniowy: każda wartość to 4x(1 − x) poprzedniej, z niewielkim szumem pomiaru. Parametry ustawiono ręcznie tak, by wzorce były wyraźne; ziarno 783 ustalono raz i nie zmieniano.
Autokorelacja przy opóźnieniu 1 wyniosła −.11 dla białego szumu, .64 dla AR(1) i .75 dla szeregu sezonowego; przy opóźnieniu 12 odpowiednio .10, −.12 i .71. W szeregu nieliniowym r przy opóźnieniu 1 wyniosło .016, a żadna z 12 autokorelacji nie przekroczyła granicy ±1.96/√n = .200 (największa co do modułu: .196). Mimo to parabola od poprzedniej wartości wyjaśnia R² = .951 wariancji bieżącej.
Na rysunku
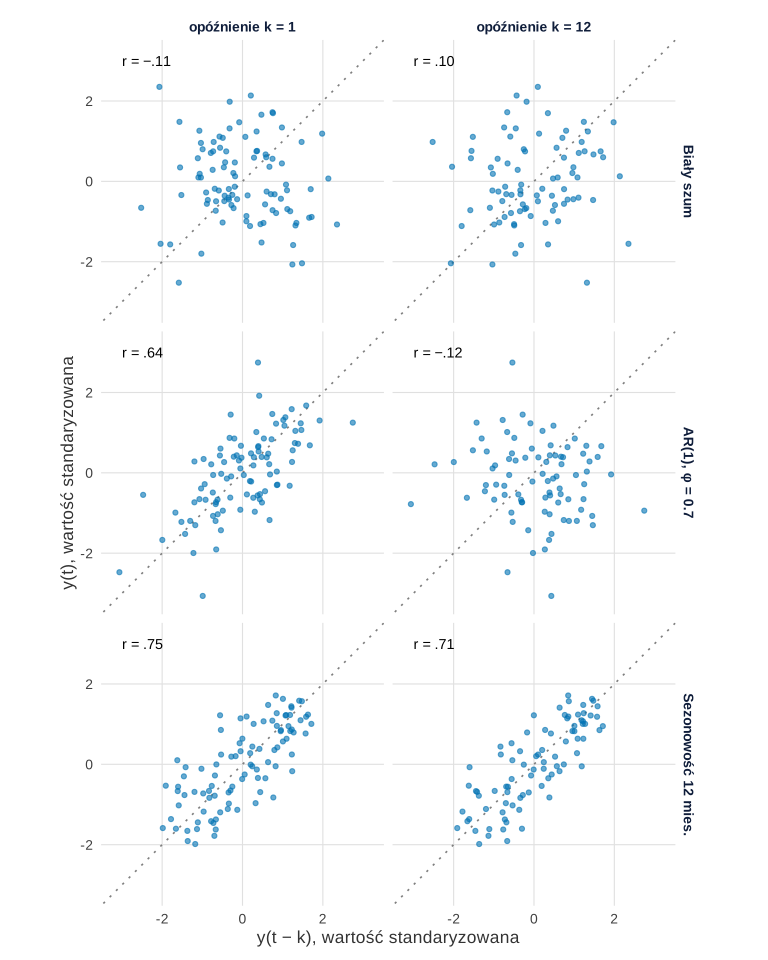
set.seed(783)).Co widać. Szereg AR(1) „pamięta” poprzedni miesiąc, ale nie ten sprzed roku. Szereg sezonowy jest podobny do siebie i po miesiącu, i po roku – wykres przy k = 12 odróżnia go od AR(1), czego nie widać przy samym k = 1.
Na co uważać. Szereg z trendem (niestacjonarny) też da chmurę wzdłuż przekątnej przy każdym opóźnieniu, bo sąsiednie pomiary leżą na tym samym poziomie. Zanim uznasz to za autokorelację, sprawdź stacjonarność i obejrzyj sam szereg.
Podpis do pracy:
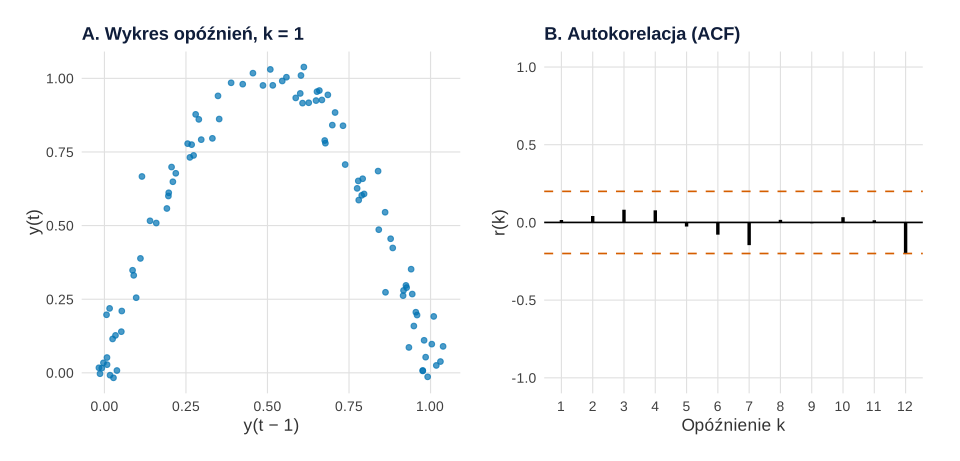
set.seed(783)).Co widać. Korelogram sugeruje biały szum, a wykres opóźnień pokazuje, że kolejną wartość niemal dokładnie wyznacza poprzednia. Autokorelacja mierzy tylko związek liniowy.
Na co uważać. Tak skrajne zależności rzadko zdarzają się w danych psychologicznych, ale słabsze nieliniowości (np. inne tempo powrotu po wysokich i niskich wartościach) są realne. Brak istotnych słupków ACF i nieistotny test Ljunga–Boxa nie dowodzą niezależności pomiarów.
Podpis do pracy:
Jak opisać w pracy
Wykres opóźnień zwykle trafia do opisu wstępnej analizy szeregu, obok wykresu w czasie i ACF – Jebb i Tay (2017) traktują rozpoznawanie autokorelacji na wykresach jako jeden z pierwszych kroków przed doborem modelu ARMA.
Na co uważać
- Za mało punktów. Przy kilkudziesięciu pomiarach pojedyncze punkty mocno zmieniają obraz; przy opóźnieniu k tracisz k par.
- Szereg z trendem. Najpierw usuń trend lub zróżnicuj szereg, potem oceniaj autokorelację – inaczej dostaniesz przekątną przy każdym k.
- Jedno opóźnienie. Pokaż co najmniej opóźnienie 1 i sezonowe; jeden panel nie odróżni AR(1) od sezonowości.
- Wykres zamiast modelu. Wykres podpowiada strukturę; rząd modelu wybierz w ARIMA, jak we wpisie szeregi czasowe i ARIMA w praktyce.
Wykres opóźnień w R
Kod symuluje cztery szeregi, buduje pary (y(t − k), y(t)) funkcjami head() i tail(), liczy autokorelacje funkcją acf() i rysuje rysunki 1 i 2 (obiekty p1 i p2). Rysunki na stronie powstały z tych samych obiektów z motywem serwisu – dane, geometrie i skale są identyczne. Szybki podgląd daje bazowa funkcja lag.plot(y, lags = 12).
Wykresy opóźnień, autokorelacje i szereg nieliniowy
Kod R rysunków 1 i 2
# Wykres opóźnień (lag plot): y(t) względem y(t − k) dla trzech szeregów i zależność nieliniowa
suppressPackageStartupMessages({library(ggplot2); library(patchwork)})
kol <- c(punkty = "#0072B2", linia = "#D55E00")              # Okabe–Ito
motyw <- theme_minimal(base_size = 13) + theme(panel.grid.minor = element_blank())
n <- 96                                                      # 8 lat pomiarów miesięcznych
set.seed(783)
szeregi <- list(
  "Biały szum" = rnorm(n),
  "AR(1), φ = 0.7" = as.numeric(arima.sim(list(ar = 0.7), n = n)),
  "Sezonowość 12 mies." = 2 * sin(2 * pi * (1:n) / 12) + rnorm(n, sd = 0.7)
)
# Pary (y(t − k), y(t)) dla opóźnień k = 1 i 12, po standaryzacji każdego szeregu
pary <- function(y, k) data.frame(poprzedni = head(y, -k), biezacy = tail(y, -k))
dane <- do.call(rbind, lapply(names(szeregi), function(s) do.call(rbind, lapply(c(1, 12), function(k) {
  d <- pary(as.numeric(scale(szeregi[[s]])), k)
  data.frame(szereg = s, opoznienie = paste0("opóźnienie k = ", k), d)
}))))
dane$szereg <- factor(dane$szereg, levels = names(szeregi))
# Autokorelacja z acf() przy opóźnieniach 1 i 12 (to ją streszcza każdy panel)
ak <- sapply(szeregi, function(y) acf(y, lag.max = 12, plot = FALSE)$acf[c(2, 13)])
rownames(ak) <- c("k = 1", "k = 12")
print(round(ak, 2))
etykiety <- data.frame(szereg = factor(rep(names(szeregi), each = 2), levels = names(szeregi)),
                       opoznienie = rep(paste0("opóźnienie k = ", c(1, 12)), 3),
                       r = sprintf("r = %.2f", as.vector(ak)))
etykiety$r <- sub("-", "−", sub("0\\.", ".", etykiety$r))            # APA: bez zera, znak minus
p1 <- ggplot(dane, aes(poprzedni, biezacy)) +
  geom_abline(slope = 1, intercept = 0, linetype = "dotted", colour = "grey50") +
  geom_point(colour = kol[["punkty"]], alpha = 0.6, size = 1.4) +
  geom_text(data = etykiety, aes(x = -3, y = 3, label = r), hjust = 0, size = 3.8) +
  facet_grid(szereg ~ opoznienie) + coord_equal(xlim = c(-3.2, 3.2), ylim = c(-3.2, 3.2)) +
  labs(x = "y(t − k), wartość standaryzowana", y = "y(t), wartość standaryzowana") + motyw
# Szereg nieliniowy: odwzorowanie logistyczne x(t) = 4 x(t − 1) [1 − x(t − 1)] z szumem pomiaru
set.seed(783)
x <- numeric(n); x[1] <- runif(1)
for (t in 2:n) x[t] <- 4 * x[t - 1] * (1 - x[t - 1])
y <- x + rnorm(n, sd = 0.03)
ak_nl <- acf(y, lag.max = 12, plot = FALSE)$acf[-1]
granica <- 1.96 / sqrt(n)
print(round(c(r_k1 = ak_nl[1], max_abs_r_k1_12 = max(abs(ak_nl)), granica_95 = granica), 3))
model <- lm(tail(y, -1) ~ head(y, -1) + I(head(y, -1)^2))
print(round(c(R2_kwadratowy = summary(model)$r.squared), 3))
pA <- ggplot(pary(y, 1), aes(poprzedni, biezacy)) +
  geom_point(colour = kol[["punkty"]], alpha = 0.7, size = 1.6) +
  labs(title = "A. Wykres opóźnień, k = 1", x = "y(t − 1)", y = "y(t)") + motyw
pB <- ggplot(data.frame(k = 1:12, r = ak_nl), aes(k, r)) +
  geom_hline(yintercept = c(-granica, granica), linetype = "dashed", colour = kol[["linia"]]) +
  geom_hline(yintercept = 0) + geom_segment(aes(xend = k, yend = 0), linewidth = 1.2) +
  scale_x_continuous(breaks = 1:12) + coord_cartesian(ylim = c(-1, 1)) +
  labs(title = "B. Autokorelacja (ACF)", x = "Opóźnienie k", y = "r(k)") + motyw
p2 <- pA + pB
p1
Wynik w R
       Biały szum AR(1), φ = 0.7 Sezonowość 12 mies.
k = 1       -0.11           0.64                0.75
k = 12       0.10          -0.12                0.71
           r_k1 max_abs_r_k1_12      granica_95
          0.016           0.196           0.200
R2_kwadratowy
        0.951
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (funkcje bazowe arima.sim(), acf(), lm(); rysunki – pakiety ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Co pokazuje wykres opóźnień?
Każdy punkt to para pomiarów tego samego szeregu: wartość w chwili t (oś pionowa) i wartość sprzed k okresów (oś pozioma). Chmura wydłużona wzdłuż przekątnej oznacza, że wysokie wartości zwykle następują po wysokich, czyli autokorelację dodatnią przy tym opóźnieniu.
Czym wykres opóźnień różni się od korelogramu ACF?
Korelogram streszcza każdy wykres opóźnień jednym współczynnikiem korelacji liniowej. Wykres opóźnień pokazuje całą chmurę, więc ujawnia zależności nieliniowe, skupiska i pojedyncze nietypowe pomiary, które przy jednej liczbie giną.
Jakie opóźnienie wybrać na wykresie opóźnień?
Zawsze opóźnienie 1 i opóźnienie równe okresowi sezonowości (12 dla danych miesięcznych, 7 dla dziennych). Kilka kolejnych opóźnień obok siebie pokazuje, jak szybko zależność zanika.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Hyndman, R. J., & Athanasopoulos, G. (2021). Forecasting: Principles and practice (3rd ed.). OTexts. https://otexts.com/fpp3/ ● Otwarty dostęp: pełny tekst
- Jebb, A. T., & Tay, L. (2017). Introduction to time series analysis for organizational research: Methods for longitudinal analyses. Organizational Research Methods, 20(1), 61–94. https://doi.org/10.1177/1094428116668035
Cytowania BibTeX
@book{hyndman2021forecasting, author={Hyndman, Rob J. and Athanasopoulos, George}, title={{Forecasting: Principles and practice (3rd ed.)}}, year={2021}, publisher={OTexts}, url={https://otexts.com/fpp3/}}@article{jebb2017introduction, author={Jebb, Andrew T. and Tay, Louis}, title={{Introduction to time series analysis for organizational research: Methods for longitudinal analyses}}, journal={Organizational Research Methods}, year={2017}, volume={20}, number={1}, pages={61--94}, doi={10.1177/1094428116668035}}