Co to jest test sferyczności Bartletta?
Test sferyczności Bartletta (ang. Bartlett’s test of sphericity) sprawdza, czy macierz korelacji zestawu zmiennych w populacji jest macierzą jednostkową – czyli czy wszystkie korelacje między zmiennymi są równe zero. Jest to klasyczny wstępny warunek analizy czynnikowej i PCA: jeżeli zmienne ze sobą nie korelują, nie ma wspólnej wariancji, którą mogłyby wyjaśnić czynniki. Test wywodzi się z prac Bartletta (1950, 1951) nad testami istotności w analizie czynnikowej.
Nazwa „sferyczność” pochodzi od geometrii: gdy zmienne standaryzowane są nieskorelowane, chmura punktów w przestrzeni wielowymiarowej ma kształt kuli (sfery), a nie wydłużonej elipsoidy. Odrzucenie hipotezy zerowej znaczy tylko tyle, że chmura nie jest idealną kulą.
Wzór i jak go czytać
Statystyka testu opiera się na wyznaczniku macierzy korelacji |R|, który dla zmiennych nieskorelowanych wynosi 1, a im silniejsze korelacje, tym bliżej mu do 0:
gdzie n to liczebność próby, a p – liczba zmiennych. Logarytm wyznacznika jest ujemny, więc χ² rośnie, gdy wyznacznik maleje. Rośnie też – i to jest kluczowe – proporcjonalnie do n. Liczba stopni swobody równa się liczbie korelacji pod przekątną: dla 10 pozycji to 45.
Przykład 1: skala samooceny
Sto pięćdziesiąt osób wypełniło 10-pozycyjną skalę samooceny (1–5; dane symulowane z modelu jednoczynnikowego). Korelacje między pozycjami wynoszą od .05 do .42, średnio .27. Wyznacznik macierzy korelacji to .156:
Ręczne obliczenie daje ten sam wynik co funkcja psych::cortest.bartlett(). Macierz zdecydowanie nie jest jednostkowa, a miara KMO wynosi .87, więc dane nadają się do analizy czynnikowej. Taki wynik jest typowy dla każdej sensownie skonstruowanej skali – test Bartletta prawie zawsze wychodzi wtedy istotny.
Przykład 2: istotny test, bezużyteczna macierz
Drugi zbiór to 10 zmiennych prawie bez związku: w populacji każda para koreluje na poziomie .05, a w próbie średnia korelacja wynosi .054. Tym razem przebadano jednak 1000 osób. Wyznacznik to .859, a test daje χ²(45) = 151.5, p < .001 – wynik równie „przekonujący” jak w pierwszym przykładzie. Tymczasem KMO wynosi tylko .61, a pierwsza wartość własna to 1.51 przy drugiej i trzeciej równych 1.08 i 1.04. W takich danych nie ma struktury czynnikowej wartej interpretacji.
Istotny test Bartletta mówi, że korelacje nie są wszystkie zerowe – nie mówi, że są wystarczająco silne do analizy czynnikowej. Przy dużych próbach test staje się formalnością. Ilustruje to symulacja z rysunku 1.
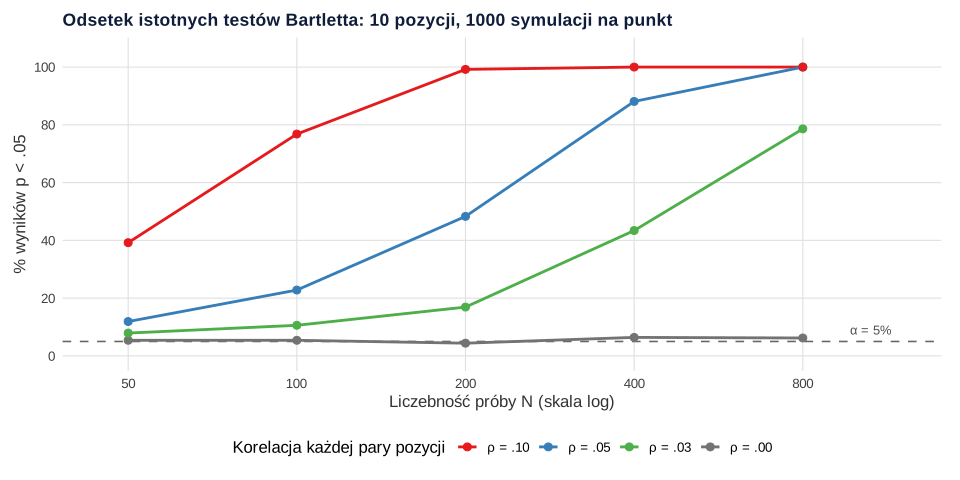
Gdy hipoteza zerowa jest prawdziwa (ρ = 0), test odrzuca ją w 4.4–6.4% prób, czyli zgodnie z nominalnym α. Przy korelacjach rzędu .05 – zupełnie bez znaczenia praktycznego – test jest istotny w 48.3% prób przy N = 200, w 88.1% przy 400 i w 100% przy 800. Przy ρ = .10 wystarcza 200 osób, by test był istotny w 99.2% prób. Zgadza się to z obserwacją Tobiasa i Carlsona (1969): test zastosowany do macierzy z danych losowych poprawnie nie wykazał istotności, więc chroni przed analizą czystego szumu, ale nic ponad to.
Jak używać testu Bartletta w praktyce?
- Traktuj go jako warunek minimalny. Wynik nieistotny to poważny sygnał ostrzegawczy (zbyt mała próba albo zmienne naprawdę niepowiązane). Wynik istotny nie jest argumentem za analizą czynnikową.
- Zawsze podawaj go razem z miarą KMO, która ocenia siłę korelacji niezależnie od N; oba wskaźniki omawiamy razem w haśle KMO i test sferyczności Bartletta. Dziuban i Shirkey (1974) zaproponowali właśnie zestaw kilku reguł decyzyjnych zamiast jednego testu.
- Obejrzyj macierz korelacji. Zwykła tabela korelacji pozycji powie więcej niż p – szukaj grup pozycji korelujących na poziomie .30 i wyżej.
- Nie interpretuj wielkości χ² jako siły struktury. W przykładach χ² wyniosło 269.4 przy 150 osobach i 151.5 przy 1000 osobach – ta druga wartość jest mniejsza, choć próba była prawie siedem razy większa, bo korelacje były znacznie słabsze. Porównywanie χ² między badaniami o różnych N nie ma sensu.
- Pamiętaj o założeniach. Przybliżenie rozkładem χ² zakłada wielowymiarowy rozkład normalny; przy skalach porządkowych wynik jest orientacyjny.
Co zrobić, gdy test Bartletta jest nieistotny?
Nieistotny wynik zdarza się rzadko i zwykle ma jedną z trzech przyczyn. Pierwsza to za mała próba: przy 50 osobach i korelacjach rzędu .10 test był istotny tylko w 39.2% symulacji, czyli ma niską moc. Druga to zmienne naprawdę niezwiązane – np. zestaw pytań o różne, niepowiązane zachowania, które nie tworzą skali. Trzecia to błąd przygotowania danych: niezrekodowane pozycje odwrócone, kody braków danych (np. 99) potraktowane jako odpowiedzi albo zmienne o prawie zerowej wariancji. Zanim zrezygnujesz z analizy czynnikowej, obejrzyj macierz korelacji i sprawdź kodowanie. Jeśli korelacje rzeczywiście są bliskie zera, uczciwszym wnioskiem jest brak wspólnej struktury niż „wymuszona” analiza czynnikowa.
Nie myl z innymi „testami Bartletta” i „sferycznością”
| Test | Co sprawdza | Gdzie się stosuje |
|---|---|---|
| Test sferyczności Bartletta | Czy macierz korelacji jest jednostkowa | Przed analizą czynnikową i PCA |
| Test Bartletta jednorodności wariancji | Czy wariancje w grupach są równe | Przed ANOVA, zob. homogeniczność wariancji |
| Test sferyczności Mauchly’ego | Czy wariancje różnic między pomiarami są równe | ANOVA z powtarzanymi pomiarami, zob. założenie sferyczności |
Nazwy są podobne, ale hipotezy zupełnie różne. W analizie czynnikowej chcesz, by test sferyczności Bartletta był istotny. W ANOVA z powtarzanymi pomiarami istotny test Mauchly’ego oznacza problem.
Jak opisać wynik w pracy (APA)
Podaj statystykę χ² ze stopniami swobody, wartość p i – w tym samym zdaniu – miarę KMO. Wyznacznika nie trzeba raportować.
Dalsze kroki – wybór liczby czynników, ekstrakcja i rotacja – opisujemy w poradniku Analiza czynnikowa EFA i CFA.
Przykład w R
Kod liczy test sferyczności Bartletta ręcznie ze wzoru i funkcją psych::cortest.bartlett() dla obu przykładów, podaje KMO i wartości własne, a na końcu powtarza symulację z rysunku 1. Liczby w tekście pochodzą z tego kodu.
Test sferyczności Bartletta: wzór, pakiet psych i symulacja
R
# R176 – Test sferyczności Bartletta: obliczenia ręczne, psych::cortest.bartlett i wrażliwość na N
suppressPackageStartupMessages({library(MASS); library(psych)})
bartlett_reczny <- function(R, n) {
  p <- ncol(R)
  chi2 <- -(n - 1 - (2 * p + 5) / 6) * log(det(R))
  df <- p * (p - 1) / 2
  c(det = det(R), chi2 = chi2, df = df, p = pchisq(chi2, df, lower.tail = FALSE))
}

# Przykład 1: 10 pozycji skali samooceny (1–5), jeden czynnik o ładunkach .45–.70, N = 150 (dane symulowane)
set.seed(176)
lam <- c(.70, .65, .65, .60, .60, .55, .55, .50, .50, .45)
Sigma <- lam %*% t(lam); diag(Sigma) <- 1
z <- mvrnorm(150, rep(0, 10), Sigma)
samoocena <- as.data.frame(apply(z, 2, function(x) as.integer(cut(x, c(-Inf, -1.5, -0.5, 0.5, 1.5, Inf)))))
R1 <- cor(samoocena)
round(range(R1[lower.tri(R1)]), 2); round(mean(R1[lower.tri(R1)]), 2)
signif(bartlett_reczny(R1, 150), 4)
round(c(korekta = (2 * 10 + 5) / 6, mnoznik = 150 - 1 - (2 * 10 + 5) / 6, ln_det = log(det(R1))), 3)   # składniki wzoru
b1 <- cortest.bartlett(R1, n = 150)
round(c(chi2 = b1$chisq, df = b1$df), 2); b1$p.value
round(KMO(R1)$MSA, 2)

# Przykład 2: te same 10 pozycji, ale prawie bez związku (wszystkie korelacje w populacji = .05), N = 1000
set.seed(1760)
Sw <- matrix(.05, 10, 10); diag(Sw) <- 1
slabe <- mvrnorm(1000, rep(0, 10), Sw)
r_slabe <- cor(slabe)
round(mean(r_slabe[lower.tri(r_slabe)]), 3)
signif(bartlett_reczny(r_slabe, 1000), 4)
round(KMO(r_slabe)$MSA, 2)
round(eigen(r_slabe)$values[1:3], 2)

# Moc testu: odsetek istotnych wyników (α = .05) przy 10 pozycjach o jednakowej korelacji ρ
set.seed(17600)
siatka <- expand.grid(rho = c(0, .03, .05, .10), n = c(50, 100, 200, 400, 800))
siatka$odsetek_istotnych <- mapply(function(rho, n) {
  S <- matrix(rho, 10, 10); diag(S) <- 1
  mean(replicate(1000, bartlett_reczny(cor(mvrnorm(n, rep(0, 10), S)), n)["p"] < .05))
}, siatka$rho, siatka$n)
reshape(siatka, idvar = "rho", timevar = "n", direction = "wide")
Wynik w R
[1] 0.05 0.42
[1] 0.27
      det      chi2        df         p
1.557e-01 2.694e+02 4.500e+01 9.524e-34
korekta mnoznik  ln_det
  4.167 144.833  -1.860
 chi2    df
269.4  45.0
[1] 9.523518e-34
[1] 0.87
[1] 0.054
      det      chi2        df         p
8.588e-01 1.515e+02 4.500e+01 1.901e-13
[1] 0.61
[1] 1.51 1.08 1.04
   rho odsetek_istotnych.50 odsetek_istotnych.100 odsetek_istotnych.200
1 0.00                0.054                 0.054                 0.044
2 0.03                0.079                 0.106                 0.169
3 0.05                0.119                 0.228                 0.483
4 0.10                0.392                 0.768                 0.992
  odsetek_istotnych.400 odsetek_istotnych.800
1                 0.064                 0.062
2                 0.434                 0.786
3                 0.881                 1.000
4                 1.000                 1.000
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3; test i KMO policzono pakietem psych, dane wygenerowano pakietem MASS, rysunek przygotowano w ggplot2.
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- psych (wersja 2.6.5): Revelle, W. (2026). psych: Procedures for psychological, psychometric, and personality research (R package version 2.6.5) [Computer software]. Northwestern University. https://CRAN.R-project.org/package=psych
- MASS (wersja 7.3-65): Venables, W. N., & Ripley, B. D. (2002). Modern applied statistics with S (4th ed.). Springer. https://doi.org/10.1007/978-0-387-21706-2
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
Najczęstsze błędy
- „Test Bartletta jest istotny, więc dane nadają się do analizy czynnikowej” – przy kilkuset osobach istotne będą nawet korelacje .05.
- Raportowanie samego p – podaj χ², df i KMO; bez nich wynik nic nie mówi.
- Zapis „p = .000” – program zaokrągla; w pracy pisz p < .001.
- Mylenie z testem Mauchly’ego lub z testem Bartletta dla wariancji – to trzy różne hipotezy.
- Test na zbyt wielu zmiennych przy małej próbie – gdy liczba zmiennych zbliża się do liczebności próby, wyznacznik jest bliski zera albo macierz jest osobliwa i test traci sens.
- Pomijanie testu przy małych próbach – właśnie tam nieistotny wynik bywa ważnym ostrzeżeniem.
Najczęstsze pytania
Czy istotny test Bartletta wystarczy, by robić analizę czynnikową?
Nie. Istotny wynik pozwala tylko odrzucić hipotezę, że wszystkie korelacje między zmiennymi w populacji są równe zero. Przy dużej próbie test jest istotny także wtedy, gdy korelacje są zbyt słabe, by tworzyć sensowne czynniki – w przykładzie z 1000 osobami i korelacjami około .05 dał p < .001 przy KMO = .61.
Jaka powinna być wartość p w teście Bartletta przed analizą czynnikową?
Mniejsza od przyjętego poziomu α, zwykle .05; w praktyce przy skalach psychologicznych prawie zawsze wynosi p < .001. Ważniejsze od samego p są miara KMO i rzeczywista siła korelacji między pozycjami.
Dlaczego test Bartletta zależy od liczebności próby?
Bo statystyka χ² jest w przybliżeniu proporcjonalna do n. Te same słabe korelacje (.05) dały w symulacji istotny wynik w 23% prób przy 100 osobach i w 100% przy 800. Dlatego przy dużych próbach test przestaje różnicować dane dobre i słabe.
Czym różni się test sferyczności Bartletta od testu Mauchly’ego?
Test Bartletta sprawdza, czy macierz korelacji jest jednostkowa, i stosuje się go przed analizą czynnikową – tu chcesz wyniku istotnego. Test Mauchly’ego sprawdza założenie sferyczności w ANOVA z powtarzanymi pomiarami – tam wynik istotny oznacza naruszenie założenia.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Analiza czynnikowa EFA i CFA: jak dobrać metodę i uniknąć błędów
EFA i CFA w praktyce: liczba czynników, metoda ekstrakcji, rotacja, ładunki, walidacja oraz najczęstsze błędy w analizie czynnikowej.
Czytaj →PoradnikJak zbudować i zwalidować skalę psychometryczną?
Od definicji konstruktu i tworzenia pozycji po pilotaż, EFA, CFA, rzetelność, trafność teoretyczną, różnicową i niezmienniczość.
Czytaj →Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Bartlett, M. S. (1950). Tests of significance in factor analysis. British Journal of Statistical Psychology, 3(2), 77–85. https://doi.org/10.1111/j.2044-8317.1950.tb00285.x
- Bartlett, M. S. (1951). The effect of standardization on a χ² approximation in factor analysis. Biometrika, 38(3–4), 337–344. https://doi.org/10.1093/biomet/38.3-4.337
- Dziuban, C. D., & Shirkey, E. C. (1974). When is a correlation matrix appropriate for factor analysis? Some decision rules. Psychological Bulletin, 81(6), 358–361. https://doi.org/10.1037/h0036316
- Tobias, S., & Carlson, J. E. (1969). Brief report: Bartlett’s test of sphericity and chance findings in factor analysis. Multivariate Behavioral Research, 4(3), 375–377. https://doi.org/10.1207/s15327906mbr0403_8
Cytowania BibTeX
@article{bartlett1950tests, author={Bartlett, M. S.}, title={{Tests of significance in factor analysis}}, journal={British Journal of Statistical Psychology}, year={1950}, volume={3}, number={2}, pages={77--85}, doi={10.1111/j.2044-8317.1950.tb00285.x}}@article{bartlett1951effect, author={Bartlett, M. S.}, title={{The effect of standardization on a χ² approximation in factor analysis}}, journal={Biometrika}, year={1951}, volume={38}, number={3–4}, pages={337--344}, doi={10.1093/biomet/38.3-4.337}}@article{dziuban1974when, author={Dziuban, Charles D. and Shirkey, Edwin C.}, title={{When is a correlation matrix appropriate for factor analysis? Some decision rules}}, journal={Psychological Bulletin}, year={1974}, volume={81}, number={6}, pages={358--361}, doi={10.1037/h0036316}}@article{tobias1969brief, author={Tobias, Sigmund and Carlson, James E.}, title={{Brief report: Bartlett’s test of sphericity and chance findings in factor analysis}}, journal={Multivariate Behavioral Research}, year={1969}, volume={4}, number={3}, pages={375--377}, doi={10.1207/s15327906mbr0403_8}}