Co to są dynamiczne dane panelowe?
Dynamiczny model panelowy zawiera wśród predyktorów opóźnioną zmienną zależną: yit = ρ·yi,t−1 + β·xit + αi + εit. Opisuje zjawiska z „pamięcią”, np. zatrudnienie, nawyki czy samoocenę mierzoną w kolejnych falach badania podłużnego. Kłopot polega na tym, że yi,t−1 zależy od stałego efektu αi. Zwykła regresja łączona zawyża więc ρ, a estymator efektów stałych przy małej liczbie fal T zaniża je – to błąd Nickella (Nickell, 1981), który nie znika przy rosnącej liczbie jednostek, tylko przy rosnącym T.
Estymator Arellano–Bonda (Arellano i Bond, 1991) usuwa αi przez pierwsze różnice, a różnicę opóźnionej zmiennej instrumentuje jej poziomami sprzed co najmniej dwóch okresów. Estymację prowadzi uogólniona metoda momentów (GMM), pokrewna 2SLS. Warunkiem jest brak autokorelacji składnika losowego εit.
Przykład
W symulacji 300 jednostek obserwowano przez 7 fal, a prawdziwe ρ wynosiło 0.5. Regresja łączona dała ρ = 0.887, efekty stałe – 0.184, a dwustopniowy estymator Arellano–Bonda – 0.493 (SE = 0.057). Test Sargana nie odrzucił instrumentów (χ²(14) = 13.78; p = .466). Autokorelacja reszt pierwszego rzędu jest wysoka (z = −9.61), jak należy w różnicach, a drugiego rzędu nieistotna (z = −1.69; p = .092).
Na rysunku
Rysunek powtarza przykład (300 jednostek, prawdziwe ρ = 0.5) po 100 razy dla 4, 5, 7, 10 i 15 fal. Liczbę powtórzeń ograniczono, żeby kod liczył się poniżej minuty (około 35 sekund). Ziarna ustalono raz i nie zmieniano: 6921 dla symulacji i 6922 tylko dla pionowego rozrzutu punktów w panelu B.
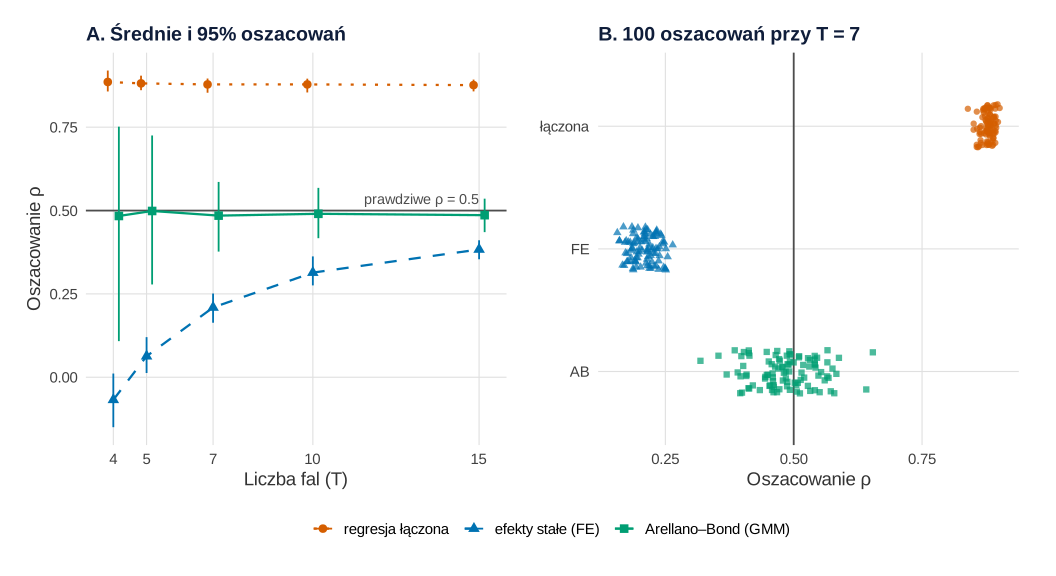
set.seed(6921)).Co widać. Regresja łączona daje średnio 0.876–0.886 przy każdej liczbie fal, bo stały efekt jednostki zostaje w opóźnionym y. Efekty stałe mają odwrotny problem i silnie zależą od T: −0.068 przy 4 falach, 0.209 przy 7 i 0.383 przy 15. Błąd Nickella maleje więc z długością panelu, ale nawet przy 15 falach jest wyraźny. Średnie Arellano–Bonda leżą przy 0.484–0.499 dla każdego T. Przy 7 falach (panel B) wszystkie 100 oszacowań FE i regresji łączonej leży daleko od 0.5, a oszacowania Arellano–Bonda rozkładają się wokół 0.5 (95% między 0.377 a 0.586).
Na co uważać. Estymator Arellano–Bonda usuwa obciążenie kosztem precyzji. Przy 4 falach 95% jego oszacowań mieści się między 0.108 a 0.752, więc pojedynczy wynik z krótkiego panelu może być daleko od prawdy, choć średnio trafia. Przy 15 falach średnia 0.486 jest nieznacznie, ale wyraźnie poniżej 0.5 (błąd Monte Carlo 0.003). Instrumentów przybywa wtedy szybko, a ich nadmiarem martwi się Roodman (2009). Symulacja spełnia założenia estymatora: brak autokorelacji ε i brak innych predyktorów. Wykres nie pokazuje, co się dzieje, gdy test AR(2) zawodzi. Szerzej o porównaniu FE i RE pisze hasło efekty stałe i losowe.
Podpis do pracy:
Kod rysunku wypisuje też tabelę średnich z błędem Monte Carlo i zakresami 95% oszacowań. Rysunek na stronie powstał z tego kodu po podmianie motywu na motyw serwisu (krój czcionki, siatka). Dane, geometrie i skale są identyczne.
Kod R rysunku 1
# Rysunek 1. Błąd Nickella: regresja łączona, efekty stałe i Arellano–Bond przy różnej liczbie fal (prawdziwe ρ = 0.5)
suppressPackageStartupMessages({library(ggplot2); library(patchwork); library(plm)})

# Paleta Okabe–Ito i prosty motyw
kol <- c("regresja łączona" = "#D55E00", "efekty stałe (FE)" = "#0072B2", "Arellano–Bond (GMM)" = "#009E73")
motyw <- theme_minimal(base_size = 14) +
  theme(plot.title = element_text(face = "bold", colour = "#0f1d3a", size = rel(1.0)),
        panel.grid.minor = element_blank(), panel.grid.major = element_line(colour = "grey88", linewidth = 0.4),
        legend.position = "bottom", plot.background = element_rect(fill = "white", colour = NA))

# Jeden panel jak w przykładzie hasła: N jednostek, Tn fal, y_t = rho · y_(t-1) + a_i + e_t
rho <- 0.5; N <- 300
panel <- function(Tn) {
  a <- rnorm(N)
  y <- matrix(0, N, Tn); y[, 1] <- a / (1 - rho) + rnorm(N)
  for (t in 2:Tn) y[, t] <- rho * y[, t - 1] + a + rnorm(N)
  data.frame(id = rep(1:N, each = Tn), czas = rep(1:Tn, N), y = as.vector(t(y)))
}
trzy_estymatory <- function(Tn) {
  d <- panel(Tn)
  d$y_1 <- ave(d$y, d$id, FUN = function(v) c(NA, head(v, -1)))      # opóźnienie y
  dd <- d[!is.na(d$y_1), ]
  ols <- coef(lm(y ~ y_1, data = dd))[["y_1"]]
  yw <- dd$y - ave(dd$y, dd$id); xw <- dd$y_1 - ave(dd$y_1, dd$id)  # transformacja within
  fe <- sum(xw * yw) / sum(xw^2)
  ab <- coef(pgmm(y ~ lag(y) | lag(y, 2:99), data = pdata.frame(d[, 1:3], index = c("id", "czas")),
                  effect = "individual", model = "twosteps"))[[1]]
  c(ols = ols, fe = fe, ab = ab)
}

set.seed(6921)
R <- 100; fale <- c(4, 5, 7, 10, 15)
sym <- lapply(fale, function(Tn) t(replicate(R, trzy_estymatory(Tn))))
est <- do.call(rbind, lapply(seq_along(fale), function(k) data.frame(
  fale = fale[k], estymator = names(kol), srednia = colMeans(sym[[k]]),
  bladMC = apply(sym[[k]], 2, sd) / sqrt(R),
  dol = apply(sym[[k]], 2, quantile, 0.025), gora = apply(sym[[k]], 2, quantile, 0.975))))
est$estymator <- factor(est$estymator, levels = names(kol))
print(transform(est, srednia = round(srednia, 3), bladMC = round(bladMC, 4), dol = round(dol, 3), gora = round(gora, 3)),
      row.names = FALSE)

pA <- ggplot(est, aes(fale, srednia, colour = estymator, shape = estymator, linetype = estymator)) +
  geom_hline(yintercept = rho, colour = "grey30") +
  annotate("text", x = 15, y = rho + 0.02, label = "prawdziwe ρ = 0.5", hjust = 1, vjust = 0, size = 3.8, colour = "grey30") +
  geom_errorbar(aes(ymin = dol, ymax = gora), width = 0, linetype = 1, position = position_dodge(width = 0.5)) +
  geom_line(position = position_dodge(width = 0.5), linewidth = 0.8) +
  geom_point(position = position_dodge(width = 0.5), size = 2.6) +
  scale_colour_manual(values = kol, name = NULL) + scale_shape_manual(values = c(16, 17, 15), name = NULL) +
  scale_linetype_manual(values = c("dotted", "dashed", "solid"), name = NULL) +
  scale_x_continuous(breaks = fale) +
  labs(title = "A. Średnie i 95% oszacowań", x = "Liczba fal (T)", y = "Oszacowanie ρ") +
  motyw

# Panel B: rozkład oszacowań przy 7 falach (jak w przykładzie hasła)
d7 <- data.frame(estymator = factor(rep(names(kol), each = R), levels = names(kol)), rho_hat = as.vector(sym[[3]]))
set.seed(6922)                                                           # tylko rozrzut punktów w pionie
pB <- ggplot(d7, aes(rho_hat, estymator, colour = estymator, shape = estymator)) +
  geom_vline(xintercept = rho, colour = "grey30") +
  geom_jitter(width = 0, height = 0.18, size = 1.8, alpha = 0.7) +
  scale_colour_manual(values = kol, name = NULL) + scale_shape_manual(values = c(16, 17, 15), name = NULL) +
  scale_y_discrete(limits = rev(names(kol)), labels = c("AB", "FE", "łączona")) +
  labs(title = "B. 100 oszacowań przy T = 7", x = "Oszacowanie ρ", y = NULL) +
  motyw + guides(colour = "none", shape = "none")

p <- pA + pB + plot_layout(guides = "collect") & theme(legend.position = "bottom")
p
Wynik w R
 fale           estymator srednia bladMC    dol  gora
    4    regresja łączona   0.886 0.0016  0.857 0.920
    4   efekty stałe (FE)  -0.068 0.0039 -0.150 0.011
    4 Arellano–Bond (GMM)   0.484 0.0181  0.108 0.752
    5    regresja łączona   0.881 0.0013  0.861 0.905
    5   efekty stałe (FE)   0.063 0.0030  0.013 0.120
    5 Arellano–Bond (GMM)   0.499 0.0114  0.278 0.725
    7    regresja łączona   0.878 0.0012  0.853 0.896
    7   efekty stałe (FE)   0.209 0.0025  0.163 0.251
    7 Arellano–Bond (GMM)   0.485 0.0061  0.377 0.586
   10    regresja łączona   0.878 0.0010  0.854 0.896
   10   efekty stałe (FE)   0.314 0.0022  0.275 0.362
   10 Arellano–Bond (GMM)   0.490 0.0040  0.417 0.568
   15    regresja łączona   0.876 0.0010  0.857 0.893
   15   efekty stałe (FE)   0.383 0.0016  0.354 0.411
   15 Arellano–Bond (GMM)   0.486 0.0026  0.435 0.536
Jak opisać w pracy
Na co uważać
- Zbyt wiele instrumentów. Ich liczba rośnie z T; nadmiar przeucza zmienne endogeniczne i osłabia test Hansena (Roodman, 2009). Raportuj liczbę instrumentów i rozważ ograniczenie opóźnień.
- Test AR(2) jest kluczowy. Istotna autokorelacja drugiego rzędu w różnicach oznacza, że opóźnienia z t − 2 nie są ważnymi instrumentami.
- Nie mylić z wyborem FE/RE. Test Hausmana i model statyczny (zob. FE, RE i test Hausmana) nie rozwiązują problemu opóźnionej zmiennej zależnej.
Estymator Arellano–Bonda w R
Kod symuluje panel z opóźnioną zmienną zależną, porównuje regresję łączoną i efekty stałe z estymatorem Arellano–Bonda (plm::pgmm()) i pokazuje testy Sargana oraz AR(1)/AR(2). Liczby w tekście pochodzą z tego kodu.
Regresja łączona, efekty stałe i GMM w pierwszych różnicach
R
set.seed(692)                                       # dane symulowane: 300 jednostek, 7 fal, prawdziwe rho = 0.5
suppressPackageStartupMessages(library(plm))
N <- 300; Tn <- 7; rho <- 0.5
d <- do.call(rbind, lapply(1:N, function(i) {
  a <- rnorm(1)                                     # stały efekt jednostki
  y <- numeric(Tn); y[1] <- a / (1 - rho) + rnorm(1)
  for (t in 2:Tn) y[t] <- rho * y[t - 1] + a + rnorm(1)
  data.frame(id = i, czas = 1:Tn, y = y)
}))
p <- pdata.frame(d, index = c("id", "czas"))
ols <- plm(y ~ lag(y), data = p, model = "pooling")  # pomija efekt jednostki: zawyża rho
fe  <- plm(y ~ lag(y), data = p, model = "within")   # efekty stałe: błąd Nickella zaniża rho
ab  <- pgmm(y ~ lag(y) | lag(y, 2:99), data = p,
            effect = "individual", model = "twosteps")  # Arellano–Bond: pierwsze różnice + GMM
round(c(OLS = coef(ols)[2], FE = coef(fe)[1], AB = coef(ab)[1]), 3)
summary(ab, robust = TRUE)
Wynik w R
OLS.lag(y)  FE.lag(y)  AB.lag(y)
     0.887      0.184      0.493
Oneway (individual) effect Two-steps model Difference GMM

Call:
pgmm(formula = y ~ lag(y) | lag(y, 2:99), data = p, effect = "individual",
    model = "twosteps")

Balanced Panel: n = 300, T = 7, N = 2100

Number of Observations Used: 1500
Residuals:
    Min.  1st Qu.   Median     Mean  3rd Qu.     Max.
-4.33284 -0.99792 -0.04190 -0.01624  0.99633  4.41063

Coefficients:
       Estimate Std. Error z-value  Pr(>|z|)
lag(y) 0.492891   0.056906  8.6615 < 2.2e-16 ***
---
Signif. codes:  0 ‘***’ 0.001 ‘**’ 0.01 ‘*’ 0.05 ‘.’ 0.1 ‘ ’ 1

Sargan test: chisq(14) = 13.78251 (p-value = 0.46604)
Autocorrelation test (1): normal = -9.614964 (p-value = < 2.22e-16)
Autocorrelation test (2): normal = -1.686731 (p-value = 0.091655)
Wald test for coefficients: chisq(1) = 75.02168 (p-value = < 2.22e-16)
Bibliografia oprogramowania
Wyniki pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (pakiet plm 2.6.7; kod rysunku 1 także ggplot2 i patchwork). W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- plm (wersja 2.6.7): Croissant, Y., & Millo, G. (2008). Panel data econometrics in R: The plm package. Journal of Statistical Software, 27(2), 1–43. https://doi.org/10.18637/jss.v027.i02
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
- patchwork (wersja 1.3.2): Pedersen, T. L. (2025). patchwork: The composer of plots [R package]. https://doi.org/10.32614/CRAN.package.patchwork
Najczęstsze pytania
Czym jest błąd Nickella?
To obciążenie współczynnika przy opóźnionej zmiennej zależnej w modelu z efektami stałymi. Po odjęciu średnich jednostek opóźniona zmienna koreluje z przekształconym błędem, więc przy małej liczbie fal autoregresja jest zaniżona, nawet przy bardzo wielu jednostkach.
Jakie testy podać po estymacji Arellano–Bonda?
Test Sargana lub Hansena dla nadmiarowych instrumentów, testy autokorelacji reszt AR(1) i AR(2) w różnicach oraz liczbę instrumentów. AR(1) zwykle jest istotny; istotny AR(2) podważa instrumenty.
Kiedy wystarczą zwykłe efekty stałe?
Gdy liczba fal jest duża, bo błąd Nickella maleje wraz z T. Przy kilku falach i silnej autoregresji lepiej użyć GMM albo innego estymatora przeznaczonego dla dynamicznych paneli.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Arellano, M., & Bond, S. (1991). Some tests of specification for panel data: Monte Carlo evidence and an application to employment equations. The Review of Economic Studies, 58(2), 277–297. https://doi.org/10.2307/2297968
- Nickell, S. (1981). Biases in dynamic models with fixed effects. Econometrica, 49(6), 1417–1426. https://doi.org/10.2307/1911408
- Roodman, D. (2009). A note on the theme of too many instruments. Oxford Bulletin of Economics and Statistics, 71(1), 135–158. https://doi.org/10.1111/j.1468-0084.2008.00542.x ● Otwarty dostęp
Cytowania BibTeX
@article{arellano1991some, author={Arellano, Manuel and Bond, Stephen}, title={{Some tests of specification for panel data: Monte Carlo evidence and an application to employment equations}}, journal={The Review of Economic Studies}, year={1991}, volume={58}, number={2}, pages={277--297}, doi={10.2307/2297968}}@article{nickell1981biases, author={Nickell, Stephen}, title={{Biases in dynamic models with fixed effects}}, journal={Econometrica}, year={1981}, volume={49}, number={6}, pages={1417--1426}, doi={10.2307/1911408}}@article{roodman2009note, author={Roodman, David}, title={{A note on the theme of too many instruments}}, journal={Oxford Bulletin of Economics and Statistics}, year={2009}, volume={71}, number={1}, pages={135--158}, doi={10.1111/j.1468-0084.2008.00542.x}}