Co to jest test Goodmana?
Test Goodmana (ang. Goodman test, test nieobciążony) to wariant testu Sobela dla efektu pośredniego w analizie mediacji, w którym od wariancji iloczynu ab odejmuje się składnik SEa²SEb². Wywodzi się z pracy Goodmana (1960) o dokładnej wariancji iloczynów; MacKinnon i in. (2002) opisują go jako test oparty na nieobciążonej wariancji iloczynu dwóch zmiennych o rozkładzie normalnym.
Ma dwie cechy, które warto znać, zanim wpiszesz go do pracy. Jest najmniej ostrożny z trzech klasycznych testów iloczynu – daje najmniejszy błąd standardowy i największe z. W małych próbach bywa za to niewykonalny, bo wariancja wychodzi ujemna. Tak jak testy Sobela i Aroiana zakłada normalność rozkładu ab, dlatego wniosek o mediacji opieraj na bootstrapowym przedziale ufności.
Wzór i dlaczego składnik jest odejmowany
z = ab / SEab
Dla dwóch niezależnych oszacowań dokładna wariancja iloczynu to α²σb² + β²σa² + σa²σb², gdzie α i β to prawdziwe (populacyjne) ścieżki. Ich nie znamy, a kwadrat oszacowania jest obciążony w górę: średnio a² = α² + σa². Goodman (1960) zaproponował dla zmiennych niezależnych nieobciążone estymatory dokładnej wariancji. Idea jest prosta: skoro a² zawyża α² średnio o σa², od a² odejmuje się SEa² (i analogicznie od b² – SEb²), a po uproszczeniu zostaje minus SEa²SEb². Testy Aroiana i Goodmana szacują więc tę samą dokładną wariancję: pierwszy podstawia do wzoru oszacowania z próby (i ją zawyża), drugi koryguje to obciążenie.
Podobnie jak w teście Aroiana, różnica względem testu Sobela zależy tylko od statystyk z obu ścieżek (za = a/SEa, zb = b/SEb):
Gdy obie ścieżki mają z = 1.96, statystyka Goodmana jest o 7.2% większa niż Sobela, a przy z = 3 – o 2.9%. Im słabsze ścieżki, tym bardziej test Goodmana „podbija” wynik – aż do granicy, za którą wzór przestaje działać.
Problem ujemnej wariancji
Wyrażenie pod pierwiastkiem jest ujemne, gdy za² + zb² < 1, czyli gdy obie ścieżki oszacowano bardzo nieprecyzyjnie. Błędu standardowego nie da się wtedy policzyć i test jest nieokreślony. Jak często to się zdarza? Jeśli w populacji obie ścieżki są zerowe, za i zb mają w przybliżeniu standardowe rozkłady normalne, a suma ich kwadratów – rozkład chi-kwadrat z dwoma stopniami swobody. Prawdopodobieństwo, że będzie ona mniejsza od 1, wynosi 1 − e−1/2 ≈ .393.
To zgadza się z symulacją MacKinnona i in. (2002): przy zerowym efekcie błąd standardowy Goodmana był nieokreślony w około 40% replikacji, a autorzy podsumowali, że test często daje ujemne wariancje przy zerowych lub małych efektach i w małych próbach. Rysunek 1 pokazuje nasze powtórzenie tej symulacji.
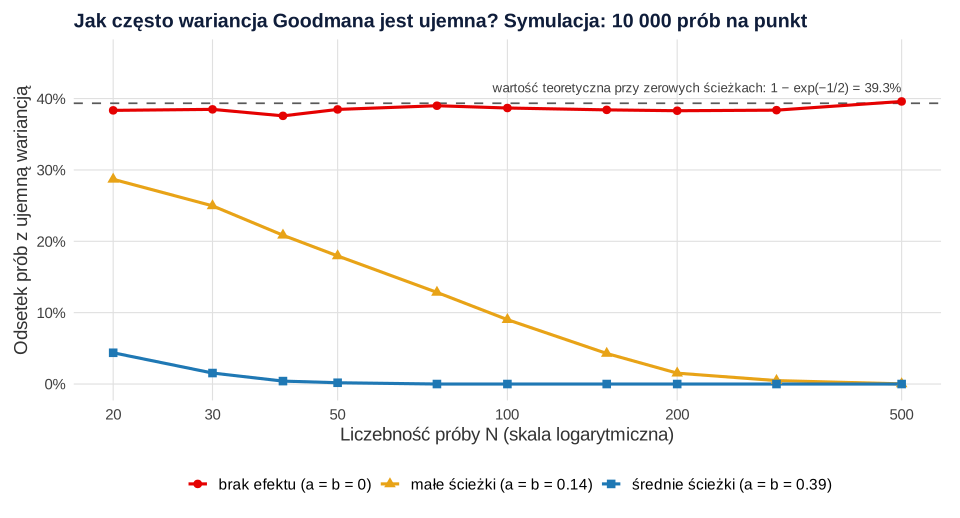
Przy zerowych ścieżkach odsetek ujemnych wariancji nie zależy od liczebności (od 37.6% do 39.6%). Przy małych ścieżkach (0.14) spada z 28.7% przy N = 20 do 18.0% przy N = 50, 9.0% przy N = 100 i 1.5% przy N = 200. Przy średnich ścieżkach (0.39) problem praktycznie znika już przy 50 osobach (0.2%).
Przykład: gdy wzoru nie da się użyć
W pierwszym, bardzo małym pilotażu (N = 20, dane symulowane) zmierzono aktywność fizyczną (M = 5.92 godz./tydz., SD = 2.48), jakość snu (1–10; M = 5.85, SD = 1.66) i samopoczucie WHO-5 (0–25; M = 14.80, SD = 5.41). Ścieżki są słabe i nieprecyzyjne: a = 0.098, SE = 0.156, t(18) = 0.63, p = .538, oraz b = 0.424, SE = 0.782, t(17) = 0.54, p = .595. Suma za² + zb² wynosi 0.69, więc:
- test Sobela: wariancja 0.0103, z = 0.41, p = .682;
- test Aroiana: wariancja 0.0252 – aż 2.45 razy większa niż u Sobela – z = 0.26, p = .793;
- test Goodmana: wariancja −0.0047, czyli błąd standardowy i p są nieokreślone;
- bootstrap percentylowy (5000 prób): 95% CI [−0.546, 0.341] – bardzo szeroki i obejmujący zero.
Takiego wyniku niczym nie „ratuj”: żadna metoda nie wskazuje efektu pośredniego, a szerokość przedziału bootstrap pokazuje, że próba jest po prostu za mała. Zauważ też, że przy tak słabych ścieżkach trzy wzory na wariancję różnią się dramatycznie – podczas gdy przy silnych ścieżkach są prawie identyczne.
Test Goodmana na tle testów Sobela i Aroiana
W drugim pilotażu (N = 40) z tymi samymi zmiennymi obie ścieżki są istotne, a suma za² + zb² wynosi 14.91. Trzy wzory dają tu bliskie wyniki, ale tylko jeden z nich przekracza próg istotności:
| Metoda | Wariancja ab | SEab | z | p |
|---|---|---|---|---|
| Test Goodmana | 0.0196 | 0.140 | 1.99 | .046 |
| Test Sobela | 0.0210 | 0.145 | 1.92 | .054 |
| Test Aroiana | 0.0224 | 0.150 | 1.86 | .062 |
| Bootstrap percentylowy (5000 prób) | 95% CI [0.079, 0.557] – nie obejmuje zera | |||
Kusi, by zaraportować „istotny” test Goodmana. Nie rób tego – wybór wzoru po zobaczeniu wyników to p-hacking. Zresztą w symulacji MacKinnona i in. (2002) wszystkie trzy testy okazały się zbyt konserwatywne; Goodman był jedynie najmniej konserwatywny – przy zerowym efekcie i N = 50 dał 1.6% fałszywych alarmów wobec 0% dla dwóch pozostałych testów. Nieobciążona wariancja nie usuwa też głównego problemu: rozkład ab nie jest normalny. Aroian (1947) pokazał, że iloczyn dwóch zmiennych normalnych zbliża się do rozkładu normalnego dopiero przy dużych stosunkach ich średnich do odchyleń standardowych, a MacKinnon i in. (2004) – że przedziały oparte na rozkładzie normalnym są niezrównoważone. Dlatego standardem jest bootstrap; Hayes i Scharkow (2013) uznają przedział percentylowy za dobry kompromis między mocą a kontrolą błędu I rodzaju. W tym przykładzie zgadza się on z testem łącznej istotności obu ścieżek.
Jak opisać wynik w pracy (APA)
Test Goodmana podawaj tylko jako uzupełnienie – np. gdy powtarzasz analizę z wcześniejszego artykułu – i razem z pozostałymi testami. Wzór dla pilotażu z 40 osobami:
Gdy wariancja Goodmana jest ujemna, napisz wprost, że błąd standardowy był nieokreślony, i podaj przedział bootstrapowy. Tabelę wyników przygotujesz według hasła tabela mediacji w APA, a całą analizę – według poradnika analiza mediacji krok po kroku.
Przykład w R
Kod definiuje funkcję liczącą wariancję efektu pośredniego według trzech wzorów (i zwracającą brak wyniku, gdy wariancja jest ujemna) oraz funkcję bootstrapu, a następnie stosuje je do obu pilotaży. Liczby w tekście i tabeli pochodzą z tego kodu.
Test Goodmana z kontrolą ujemnej wariancji
R
# Efekt pośredni i trzy wzory na jego wariancję (Sobel, Aroian, Goodman) na podstawie dwóch regresji
testy_iloczynu <- function(dane, x, m, y) {
  m_a <- lm(reformulate(x, m), data = dane)          # m ~ x  (ścieżka a)
  m_b <- lm(reformulate(c(x, m), y), data = dane)    # y ~ x + m  (ścieżka b)
  a <- coef(m_a)[[x]]; se_a <- coef(summary(m_a))[x, "Std. Error"]
  b <- coef(m_b)[[m]]; se_b <- coef(summary(m_b))[m, "Std. Error"]
  v1 <- b^2 * se_a^2 + a^2 * se_b^2; v2 <- se_a^2 * se_b^2
  wariancja <- c(Sobel = v1, Aroian = v1 + v2, Goodman = v1 - v2)
  se <- sqrt(replace(wariancja, wariancja <= 0, NA))   # ujemna wariancja: błędu standardowego nie da się policzyć
  data.frame(ab = a * b, wariancja, SE = se, z = a * b / se, p = 2 * pnorm(-abs(a * b / se)),
             suma_z2 = (a / se_a)^2 + (b / se_b)^2)
}
boot_ci <- function(dane, x, m, y, B = 5000) {        # percentylowy 95% CI bootstrap dla ab
  ab <- replicate(B, {
    d <- dane[sample(nrow(dane), replace = TRUE), ]
    coef(lm(reformulate(x, m), d))[[x]] * coef(lm(reformulate(c(x, m), y), d))[[m]]
  })
  round(quantile(ab, c(.025, .975)), 3)
}

# Pilotaż 1 (N = 40, dane symulowane): aktywność fizyczna, jakość snu (1–10), samopoczucie WHO-5 (0–25)
set.seed(2001)
n <- 40
aktywnosc <- pmin(pmax(round(rgamma(n, shape = 4, scale = 1.2), 1), 0), 15)
z_akt <- (aktywnosc - 4.8) / 2.4
sen <- pmin(pmax(round(6.2 + 1.6 * (0.40 * z_akt + rnorm(n, sd = 0.92))), 1), 10)
z_sen <- (sen - 6.2) / 1.6
samopoczucie <- pmin(pmax(round(14 + 4.5 * (0.10 * z_akt + 0.38 * z_sen + rnorm(n, sd = 0.9))), 0), 25)
dane40 <- data.frame(aktywnosc, sen, samopoczucie)
round(testy_iloczynu(dane40, "aktywnosc", "sen", "samopoczucie"), 4)
set.seed(2026); boot_ci(dane40, "aktywnosc", "sen", "samopoczucie")

# Pilotaż 2 (N = 20, dane symulowane): te same zmienne, ale słabe ścieżki
set.seed(72)
n <- 20
aktywnosc <- pmin(pmax(round(rgamma(n, shape = 4, scale = 1.2), 1), 0), 15)
z_akt <- (aktywnosc - 4.8) / 2.4
sen <- pmin(pmax(round(6.2 + 1.6 * (0.10 * z_akt + rnorm(n, sd = 0.99))), 1), 10)
z_sen <- (sen - 6.2) / 1.6
samopoczucie <- pmin(pmax(round(14 + 4.5 * (0.05 * z_akt + 0.10 * z_sen + rnorm(n, sd = 0.99))), 0), 25)
dane20 <- data.frame(aktywnosc, sen, samopoczucie)
round(testy_iloczynu(dane20, "aktywnosc", "sen", "samopoczucie"), 4)
set.seed(2026); boot_ci(dane20, "aktywnosc", "sen", "samopoczucie")
Wynik w R
            ab wariancja     SE      z      p suma_z2
Sobel   0.2791    0.0210 0.1450 1.9245 0.0543  14.912
Aroian  0.2791    0.0224 0.1498 1.8630 0.0625  14.912
Goodman 0.2791    0.0196 0.1401 1.9924 0.0463  14.912
 2.5% 97.5%
0.079 0.557
            ab wariancja     SE      z      p suma_z2
Sobel   0.0416    0.0103 0.1013 0.4102 0.6816  0.6877
Aroian  0.0416    0.0252 0.1587 0.2619 0.7934  0.6877
Goodman 0.0416   -0.0047     NA     NA     NA  0.6877
  2.5%  97.5%
-0.546  0.341
Bibliografia oprogramowania
Wyniki na tej stronie pochodzą z uruchomienia pokazanego kodu w R 4.5.3 (funkcje bazowe); rysunek przygotowano w pakiecie ggplot2. W pracy podaj wersje faktycznie użytych pakietów (sessionInfo()).
- R: R Core Team. (2026). R: A language and environment for statistical computing (Version 4.5.3) [Computer software]. R Foundation for Statistical Computing. https://www.R-project.org/
- ggplot2 (wersja 4.0.2): Wickham, H. (2016). ggplot2: Elegant graphics for data analysis. Springer. https://ggplot2.tidyverse.org
Najczęstsze błędy
- Raportowanie Goodmana, bo „jako jedyny wyszedł istotny”. Metodę wnioskowania ustal przed analizą; najlepiej, by był nią bootstrap.
- Zastępowanie ujemnej wariancji zerem albo wartością bezwzględną. Ujemna wariancja oznacza, że test jest nieokreślony – nie da się go „naprawić” arytmetyką.
- Utożsamianie nieobciążonej wariancji z trafnym testem. Poprawna średnio wariancja nie zmienia faktu, że rozkład ab jest asymetryczny, a przedział symetryczny.
- Ignorowanie komunikatu kalkulatora. Gdy narzędzie zwraca „NaN” albo błąd dla testu Goodmana, to nie usterka, tylko sygnał bardzo słabych ścieżek.
- Brak efektu pośredniego i przedziału ufności w raporcie. Sama wartość p dowolnego z trzech testów nie mówi, jak duży jest efekt pośredni.
Najczęstsze pytania
Jaki jest wzór na test Goodmana?
SEab = √(b²SEa² + a²SEb² − SEa²SEb²), a z = ab / SEab porównuje się z rozkładem normalnym. Od testu Sobela różni się tylko odjętym składnikiem SEa²SEb², a od testu Aroiana – znakiem tego składnika.
Dlaczego w teście Goodmana wychodzi ujemna wariancja?
Bo od sumy dwóch składników odejmuje się trzeci. Gdy obie ścieżki są oszacowane bardzo nieprecyzyjnie (za² + zb² < 1), wynik jest ujemny i pierwiastka nie da się policzyć. Przy zerowych ścieżkach zdarza się to w około 39% prób – tak jak w symulacji MacKinnona i in. (2002).
Co zrobić, gdy wariancja Goodmana jest ujemna?
Nie zastępuj jej zerem ani wartością bezwzględną – test jest po prostu nieokreślony. Napisz to w raporcie i oprzyj wniosek na bootstrapowym przedziale ufności dla ab. Ujemna wariancja to też sygnał, że ścieżki są bardzo słabe albo próba za mała.
Czy test Goodmana jest lepszy od testu Sobela?
Nie w praktyce. Daje nieobciążone oszacowanie wariancji, ale nadal zakłada normalny rozkład ab, a w małych próbach bywa niewykonalny. W symulacji MacKinnona i in. (2002) był tylko nieco mniej konserwatywny niż testy Sobela i Aroiana. Zalecaną metodą jest bootstrap.
Który test podać w pracy: Sobela, Aroiana czy Goodmana?
Jako główny wynik – percentylowy przedział bootstrap dla ab. Jeśli musisz podać test oparty na rozkładzie normalnym, wybierz go przed analizą, napisz, którego wzoru użyłeś, i nie zmieniaj go po zobaczeniu wyników. Dobrą praktyką jest podanie wszystkich trzech obok bootstrapu.
Powiązane hasła
Poradniki, w których użyjesz tego pojęcia
Analiza mediacji krok po kroku
Hipoteza, ścieżki a, b, c′, efekt pośredni z bootstrapem, PROCESS w SPSS, lavaan w R, dwa mediatory, moc i gotowy opis APA – na jednym przykładzie.
Czytaj →PoradnikBadanie pilotażowe: po co, ile osób, co sprawdzić
Pilotaż a pretest, ile osób zbadać, co sprawdzić w danych i dlaczego nie liczyć mocy z efektu z pilotażu. Z symulacją, kodem R i wzorem opisu.
Czytaj →PoradnikJak opisać wyniki w stylu APA – gotowe zdania
18 gotowych zdań APA – od testu t po mediację i moderację – z liczbami z jednego badania i kodem R, który pozwala sprawdzić każdą wartość.
Czytaj →Potrzebujesz wsparcia w analizie danych?
Wybierz ofertę dopasowaną do pracy dyplomowej albo profesjonalnego projektu naukowego.
Wyceń analizęOferta dla studentówBibliografia i dalsza literatura naukowa (APA 7)
- Aroian, L. A. (1947). The probability function of the product of two normally distributed variables. The Annals of Mathematical Statistics, 18(2), 265–271. https://doi.org/10.1214/aoms/1177730442 ● Otwarty dostęp
- Goodman, L. A. (1960). On the exact variance of products. Journal of the American Statistical Association, 55(292), 708–713. https://doi.org/10.1080/01621459.1960.10483369
- Hayes, A. F., & Scharkow, M. (2013). The relative trustworthiness of inferential tests of the indirect effect in statistical mediation analysis: Does method really matter? Psychological Science, 24(10), 1918–1927. https://doi.org/10.1177/0956797613480187
- MacKinnon, D. P., Lockwood, C. M., & Williams, J. (2004). Confidence limits for the indirect effect: Distribution of the product and resampling methods. Multivariate Behavioral Research, 39(1), 99–128. https://doi.org/10.1207/s15327906mbr3901_4 ● Otwarty dostęp
- MacKinnon, D. P., Lockwood, C. M., Hoffman, J. M., West, S. G., & Sheets, V. (2002). A comparison of methods to test mediation and other intervening variable effects. Psychological Methods, 7(1), 83–104. https://doi.org/10.1037/1082-989x.7.1.83 ● Otwarty dostęp: pełny tekst
Cytowania BibTeX
@article{aroian1947probability, author={Aroian, Leo A.}, title={{The probability function of the product of two normally distributed variables}}, journal={The Annals of Mathematical Statistics}, year={1947}, volume={18}, number={2}, pages={265--271}, doi={10.1214/aoms/1177730442}}@article{goodman1960exact, author={Goodman, Leo A.}, title={{On the exact variance of products}}, journal={Journal of the American Statistical Association}, year={1960}, volume={55}, number={292}, pages={708--713}, doi={10.1080/01621459.1960.10483369}}@article{hayes2013relative, author={Hayes, Andrew F. and Scharkow, Michael}, title={{The relative trustworthiness of inferential tests of the indirect effect in statistical mediation analysis: Does method really matter?}}, journal={Psychological Science}, year={2013}, volume={24}, number={10}, pages={1918--1927}, doi={10.1177/0956797613480187}}@article{mackinnon2004confidence, author={MacKinnon, David P. and Lockwood, Chondra M. and Williams, Jason}, title={{Confidence limits for the indirect effect: Distribution of the product and resampling methods}}, journal={Multivariate Behavioral Research}, year={2004}, volume={39}, number={1}, pages={99--128}, doi={10.1207/s15327906mbr3901_4}}@article{mackinnon2002comparison, author={MacKinnon, David P. and Lockwood, Chondra M. and Hoffman, Jeanne M. and West, Stephen G. and Sheets, Virgil}, title={{A comparison of methods to test mediation and other intervening variable effects}}, journal={Psychological Methods}, year={2002}, volume={7}, number={1}, pages={83--104}, doi={10.1037/1082-989x.7.1.83}}